ECONOMIA
La producción textil aceleró su caída y la capacidad instalada siguió entre las más bajas de la industria

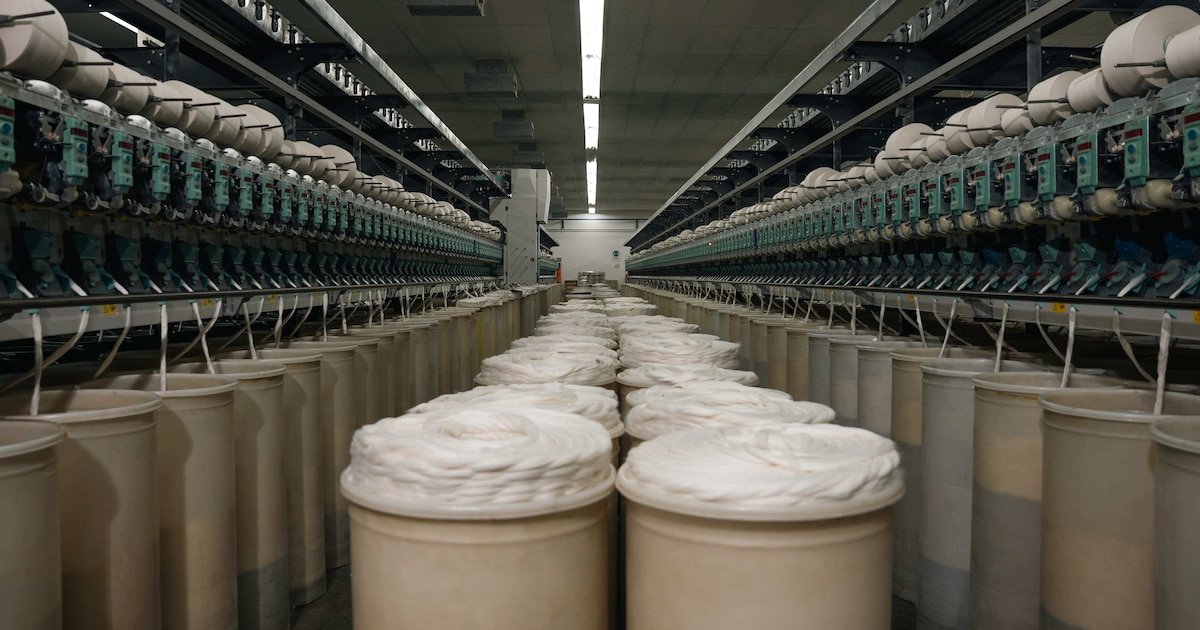
La industria manufacturera continuó mostrando desempeños dispares durante los primeros meses de 2026. Mientras algunos sectores lograron sostener o mejorar sus niveles de actividad, otros permanecieron entre los más afectados por la retracción productiva. En ese escenario, la industria textil volvió a ubicarse entre las ramas con mayores caídas, con un retroceso que superó ampliamente al promedio del entramado fabril y que también se reflejó en la utilización de la capacidad instalada, la inversión y el empleo formal.
Los datos surgieron del informe mensual de la Federación de Industrias Textiles Argentinas (FITA), que reunió los principales indicadores de actividad, inversión, empleo, precios y comercio exterior. De acuerdo con el documento, la producción textil cayó 22,2% interanual en abril, una contracción muy superior a la registrada por el Índice de Producción Industrial (IPI) general, que descendió 2,8% en el mismo período. La diferencia también se observó en el acumulado del primer cuatrimestre: mientras el conjunto de la industria retrocedió 2,4%, el IPI textil acumuló una baja de 25,5 por ciento.
La comparación con otros sectores vinculados también mostró un escenario adverso para la actividad. En abril, prendas de vestir registró una caída interanual de 14,8%, mientras que calzado y sus partes retrocedió 21%. En el acumulado entre enero y abril, ambos rubros también permanecieron en terreno negativo, con bajas de 12,4% y 24%, respectivamente.
Los datos del cuarto mes del año no hacen más que reconfirmar la tendencia que se viene observando desde el inicio de la gestión de Javier Milei y que tiene como principal causa el modelo de apertura de las importaciones sumado a una fuerte retracción del consumo. Aunque la demanda en algunos sectores mostró algo más de dinamismo en los últimos meses, este rubro sigue muy golpeado.

El documento detalló que el resultado del sector textil estuvo explicado principalmente por el desempeño de algunos de sus principales subrubros. La mayor caída interanual correspondió a hilados de algodón, con un descenso de 35,4%, mientras que en el acumulado del primer cuatrimestre el mayor retroceso se concentró en tejidos y acabado de productos textiles, que disminuyó 37,8%. La preparación de fibras de uso textil también mostró una baja significativa, de 14,2% en la comparación interanual y de 27,8% en el acumulado, mientras que otros productos textiles retrocedieron 15,9% y 14,9%, respectivamente.
La menor actividad también se reflejó en el nivel de utilización de las plantas industriales. Durante abril, el sector textil operó con una capacidad instalada del 42,4%, un registro que se ubicó 2,2 puntos porcentuales por encima del mes anterior, aunque 0,2 puntos por debajo del mismo mes del 2025. Vale aclarar que la crisis golpea a esta industria desde hace más de doce meses, por lo que ya el año pasado el escenario era crítico.

Ese porcentaje volvió a ubicar al sector entre los de menor utilización de capacidad instalada de toda la industria. El promedio general de abril alcanzó 59,9%, por lo que la brecha entre ambos niveles llegó a 17,5 puntos porcentuales. Mientras ramas como refinación del petróleo (86,8%), industrias metálicas básicas (73,4%) y sustancias y productos químicos (69,9%) encabezaron el ranking de utilización, el sector textil compartió el último lugar con productos de caucho y plástico, ambos con 42,4 por ciento.
Otro indicador que acompañó la evolución de la actividad fue la inversión. El informe tomó como referencia las importaciones de maquinaria textil, que entre enero y mayo sumaron USD 50,4 millones, lo que representó una disminución interanual de 24%. La caída fue prácticamente generalizada entre los distintos tipos de equipos. Las importaciones de telares planos registraron el mayor descenso, seguidas por las máquinas para punto y bordadoras, y los equipos auxiliares. También descendieron las compras de maquinaria para acabado, hilatura y máquinas de coser. La única excepción correspondió a los equipos de lavado, que mostraron un incremento de 3% respecto del mismo período del año anterior.
El comportamiento del mercado laboral también acompañó la evolución de la actividad. En marzo, el agregado textil, confección, cuero y calzado contabilizó 97.000 puestos de trabajo formales, lo que representó una pérdida de 14.000 empleos frente al mismo mes de 2025. Además, desde diciembre de 2023 el sector acumuló una reducción superior a 24.000 puestos de trabajo formales, de acuerdo con los datos relevados por la Secretaría de Trabajo.
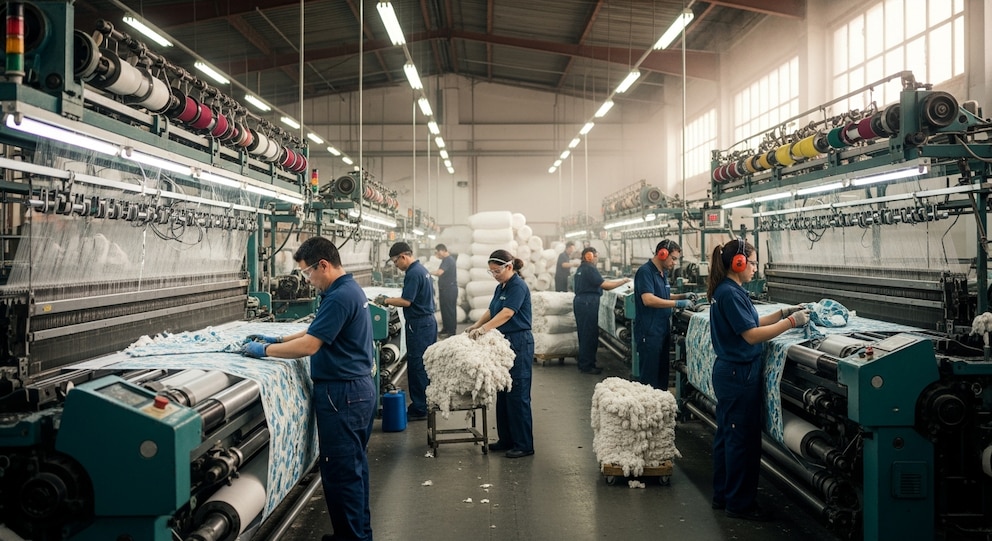
(Imagen Ilustrativa Infobae)
En materia de precios, el desempeño del sector volvió a diferenciarse del promedio de la economía. Durante mayo, el rubro prendas de vestir, calzado y cuero registró un aumento mensual de 0,28%, por debajo del 2,15% correspondiente al índice general de precios al consumidor. En la comparación interanual, la variación alcanzó 12%, frente al 33,2% registrado por el nivel general. La misma tendencia apareció en los precios mayoristas. Los productos textiles aumentaron 2,9% en mayo respecto del mes anterior y 18,4% en términos interanuales, mientras que el conjunto de los productos manufacturados registró incrementos de 2,4% mensual y 31,1% anual.
En el frente del comercio exterior, las importaciones de toda la cadena textil alcanzaron 21.390 toneladas por un valor de USD 102 millones durante mayo. En la comparación interanual representaron caídas de 24% en volumen y 16% en valor. Entre enero y mayo totalizaron 132.243 toneladas por USD 657 millones, con retrocesos de 18% en cantidad y 4% en dólares frente al mismo período de 2025.
El informe indicó que prendas fue el único rubro que mostró aumentos tanto en volumen como en valor, tanto en la comparación interanual como en el acumulado del año. En cambio, hilados y tejidos encabezaron las mayores caídas, una dinámica que el documento vinculó con una menor importación de insumos utilizados por el sector productivo.
Las exportaciones mostraron un comportamiento diferente. En mayo, la cadena textil completa exportó 15.724 toneladas por USD 40 millones, con incrementos interanuales de 36% en volumen y 53% en valor. Entre enero y mayo, los envíos alcanzaron 90.248 toneladas por USD 214 millones, lo que representó aumentos de 55% y 48%, respectivamente.
Según el informe, el crecimiento de las exportaciones respondió principalmente al desempeño de los hilados, que registraron aumentos de 400% en volumen y 300% en valor durante mayo. En el acumulado de enero a mayo, ese rubro también explicó buena parte del crecimiento, con subas de 300% en cantidad y 100% en valor. Las materias primas también contribuyeron al incremento de las ventas externas, con aumentos acumulados de 61% en volumen y 77% en dólares.
sector textil,fábrica,producción,operarios,maquinaria,industria,algodón,tejido,manufactura,empleo







ECONOMIA
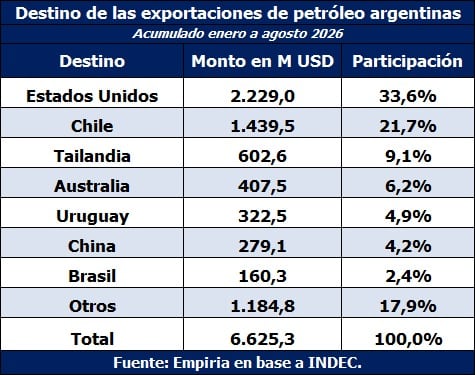
La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
En agosto, las exportaciones de combustibles y energía sumaron USD 1.494 millones, con un incremento interanual del 41,2% impulsado tanto por mejores precios (27%) como por mayores volúmenes (12,2 por ciento)

Refinadores de Japón, Corea del Sur, China y el Sudeste Asiático a buscar proveedores alternativos fuera de Medio Oriente, y la Argentina apareció como una opción competitiva
La terminal de Punta Colorada en Río Negro, promete destrabar uno de los principales cuellos de botella de la industria. El sistema prevé comenzar a operar a comienzos de 2027 con una capacidad inicial de 190.000 barriles diarios
ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
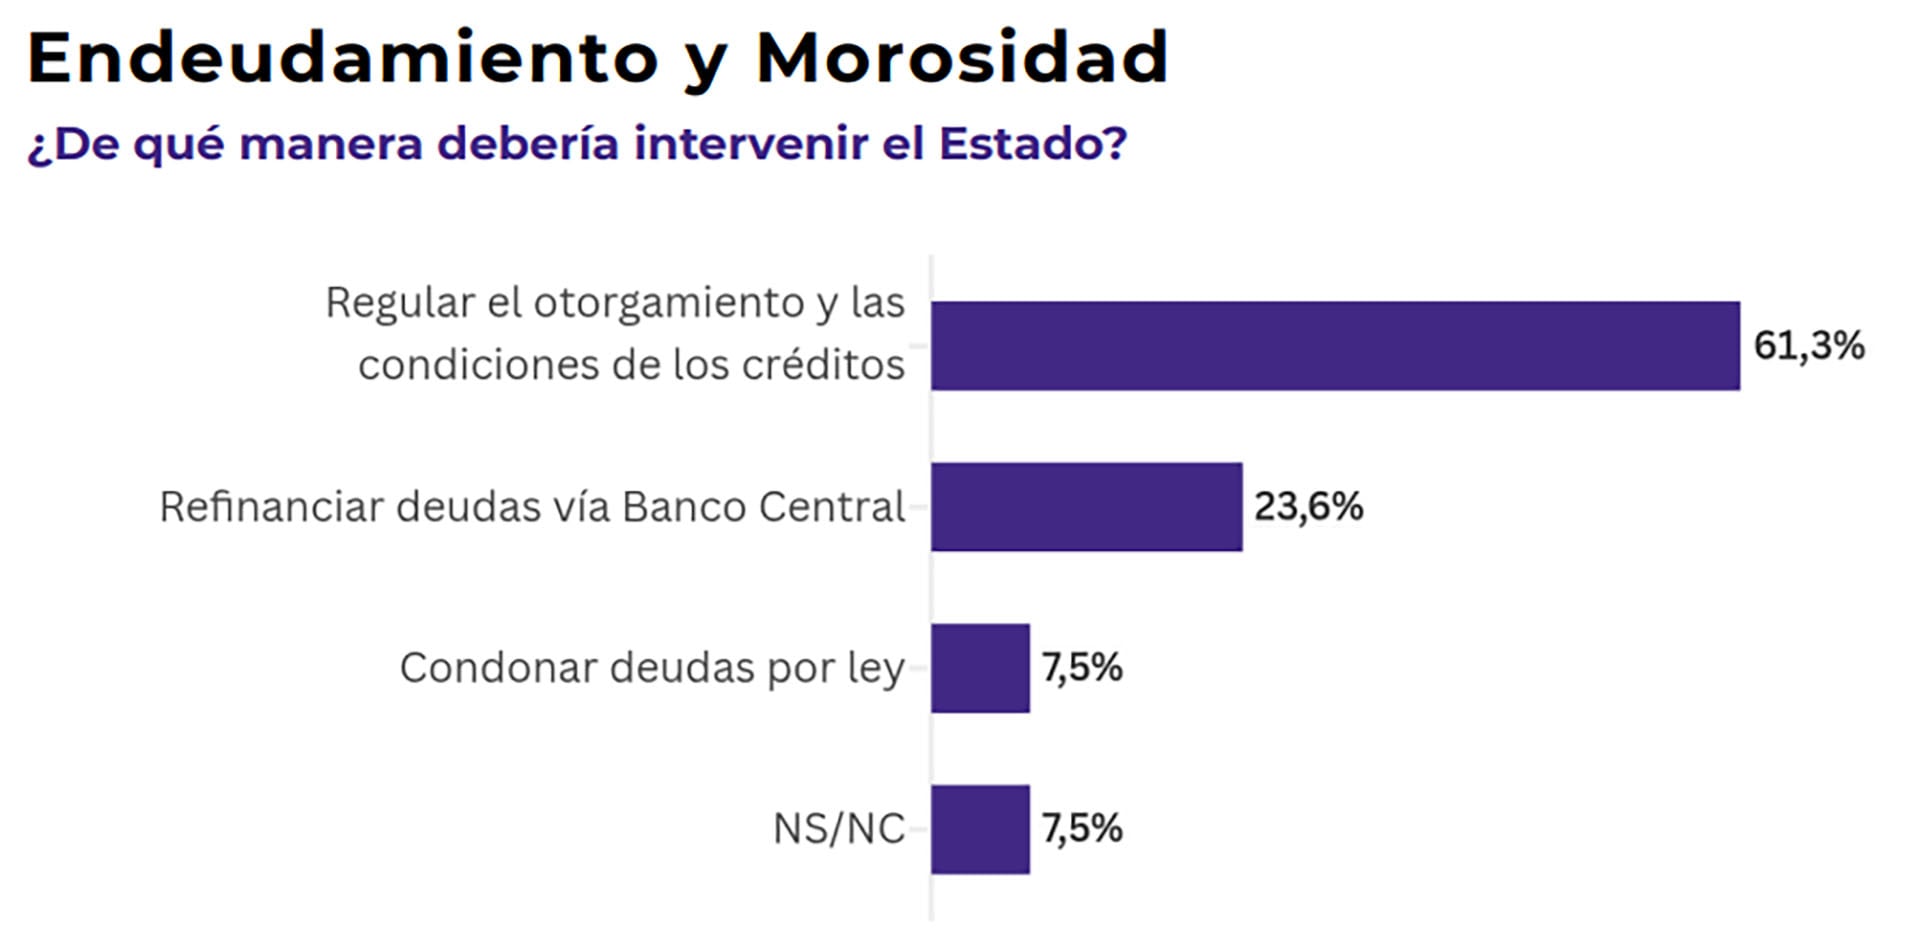
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America

Ante la mejoría de Mirtha Legrand, Martín Llaryora propuso celebrar sus 100 años en el estadio Kempes

El majestuoso yate que compró Lionel Messi: cuatro camarotes, sauna y garage para motos acuáticas

This robot dog was made to save soldiers’ lives as US races into new era of autonomous warfare

De jugar con Messi en el Inter Miami a meter un golazo de mitad de cancha en la Premier League

Where’s Macron? French leader blasted for attending concert as riots escalated

Activan el Alerta Sofía por la desaparición de una adolescente de 15 años en Entre Ríos

Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra