ECONOMIA
Mora récord: qué ofrecen bancos y billeteras digitales a los clientes que no pueden pagar sus deudas

El sistema financiero argentino atraviesa un momento crítico, con niveles de mora en créditos y préstamos personales que alcanzaron registros inéditos en más de dos décadas. El fenómeno afecta a millones de familias y en menor medida a empresas, y provocó respuestas dispares entre bancos públicos, privados y billeteras digitales, en un contexto signado por la caída del poder adquisitivo, el encarecimiento de servicios y la proliferación de deudas para sostener el consumo. Mientras tanto, el Congreso debate proyectos de ley para aliviar la situación de casi cinco millones de hogares.
La morosidad se disparó en los primeros meses de 2026, de acuerdo con informes del sector. Según cálculos de la consultora 1816 la irregularidad en préstamos a familias trepó al 11%, el mayor nivel desde la crisis de 2001-2002, y en el sector no bancario las cifras rondan el 27 por ciento. El impacto alcanza especialmente a jóvenes y jubilados, mientras las cámaras bancarias y las entidades ajustan sus estrategias para evitar que más personas y empresas queden fuera del sistema.
No es raro que los bancos gestionen, otorgando facilidades, a sus clientes en problemas. Pero en la situación actual el apuro es mayor porque en simultáneo la Cámara de Diputados debate seis proyectos de ley impulsados por bloques opositores, que proponen un régimen de desendeudamiento y reestructuración de deudas de consumo, la eliminación de intereses por mora y la creación de planes de pago sostenibles. El proyecto más mencionado, “Segunda Oportunidad”, prevé la mediación estatal entre deudores y entidades financieras o fintechs, con topes para que las cuotas de refinanciación no superen el 30% de los ingresos familiares. Una regulación que aterra a las entidades financieras.
En este contexto, los principales bancos del país y las billeteras digitales diseñaron mecanismos específicos para acompañar a los clientes en mora y evitar su exclusión financiera. El abordaje varía según el perfil de la entidad, el tipo de cliente y la antigüedad de la deuda, pero predomina la gestión personalizada y el uso de tecnología para anticipar situaciones de riesgo.
Banco Provincia implementó una estrategia basada en la prevención del sobreendeudamiento y la intervención temprana. La entidad priorizó el otorgamiento responsable de crédito y estableció un sistema de monitoreo activo para identificar señales de estrés financiero antes de que los atrasos se profundicen. Según explicaron voceros, el objetivo es actuar de manera ágil y personalizada para evitar que las situaciones de mora se vuelvan estructurales y expulsen a personas o empresas del sistema.
Para clientes con mora temprana, de hasta 90 días, el banco dispuso una línea general de refinanciación de préstamos personales, con plazos de hasta 72 meses y una tasa fija del 81,78% nominal anual vigente a marzo de 2026. Los clientes pueden acceder pagando un anticipo equivalente a una cuota, o sin anticipo si perciben sus haberes en la entidad. Además, para quienes perciben hasta tres salarios mínimos (es decir menos de $1.073.400), el banco puso en marcha un programa especial con tasa fija reducida al 40,89% y extensión de plazos hasta 60 meses. Frente a casos de mora tardía, de más de 90 días, se mantienen plazos de hasta 72 meses, un anticipo del 5% -o sin anticipo para quienes cobran haberes- y, para situaciones críticas, opciones de salida definitiva de la mora, como quitas de capital o cancelación por saldo contable.
En el segmento de empresas, Banco Provincia ofrece líneas de refinanciación tanto para mora temprana como tardía, con plazos de hasta 84 meses, anticipos del 2,5% o 5% y tasas variables más spread que en marzo de 2026 equivalen al 35,16% nominal anual. Estos esquemas se aplican especialmente a deudas no judicializables. Según fuentes de la entidad, “la recuperación de mora se cuadruplicó durante el primer bimestre del año respecto al mismo período de los últimos tres años”, un dato que atribuyen a la estrategia de prevención y acompañamiento.
En el caso de Banco Nación, la política se centra en la oferta de alternativas de pago y planes de refinanciación flexibles, casi individuales. Las condiciones de los acuerdos, según fuentes de la entidad, se determinan a partir de un análisis que contempla el tipo de cliente, el monto y la antigüedad de la deuda, las garantías disponibles y la capacidad de pago. Las propuestas de regularización pueden incluir bonificaciones de intereses y plazos adecuados, siempre con el objetivo de facilitar soluciones sostenibles tanto para clientes como para el banco.

Entre los principales bancos privados, mientras tanto, la gestión de la mora también se apoya en la personalización y en el uso de tecnología. Fuentes de uno de los bancos líderes, consultadas en off the record, descartaron la existencia de campañas masivas ante el aumento de la morosidad. “El monitoreo es constante, uno a uno. Hoy la tecnología permite detectar individualmente a clientes con dificultades”, explicaron. El sistema analiza el comportamiento de cada usuario y, cuando identifica señales de estrés financiero, ofrece opciones de refinanciación con condiciones diferenciadas, como tasas más bajas y extensión de plazos. Durante el proceso, se suspenden las tarjetas de crédito y la posibilidad de tomar nuevos créditos o sobregiros, hasta que el cliente regulariza su situación.
Este mecanismo, según la fuente, busca evitar que los clientes caigan en instancias judiciales o pierdan su condición de sujetos de crédito. “La idea es preservar al cliente y ayudarlo en el momento que tiene alguna dificultad. Es un sistema personalizado y bastante automatizado”, detallaron. Los clientes pueden acceder a estos planes tanto por canales digitales como telefónicos o en sucursales, y los esquemas se adaptan al segmento y capacidad de pago de cada usuario. “No se comunica masivamente porque puede generar malestar entre los clientes que no tienen problemas de pago”, admitieron.
En Banco Santander, mientras tanto, voceros explicaron que la gestión también es individual. Al detectar que la relación entre los pagos mensuales y los ingresos de un cliente se complica, la entidad ofrece planes de pago para hacer a la cancelación más accesible. Mientras el cliente paga la línea de refinanciación, se suspenden productos como tarjetas de crédito, sobregiros y nuevos préstamos, aunque mantiene su cuenta y otros servicios. Los canales habituales para solicitar ayuda incluyen el home banking, la app de la entidad, el centro de atención telefónica y las sucursales.
En el ámbito de los bancos privados, otra entidad que prefirió no ser identificada señaló que la estrategia combina medidas preventivas en la originación de créditos, gestión del recupero y refinanciación, con extensión de plazos y mejora de condiciones para facilitar a los clientes la superación de la dificultad. La entidad también puso énfasis en la gestión de la pre mora, con acciones de educación financiera y alternativas para evitar que los clientes caigan en incumplimiento.
Las billeteras digitales, como Mercado Pago, adoptaron modelos de gestión del riesgo similares pero basados en tecnología de scoring propia, que analiza más de 3.000 variables y se actualiza en tiempo real. Según voceros de la fintech, este modelo permite otorgar líneas de crédito acordes a las capacidades de pago de los usuarios y personalizar condiciones. “Este proceso nos permite realizar una gestión de riesgo mucho más precisa y dinámica que la del sistema tradicional, personalizar condiciones y otorgar líneas de crédito acordes a las capacidades de pago de los usuarios”, dijeron.
El debate legislativo en la Cámara de Diputados introduce otro factor de presión sobre el sistema. Los proyectos en discusión cuentan con el respaldo de seis bloques opositores y apuntan a crear un nuevo régimen para deudores de consumo, con la posibilidad de reestructurar deudas, eliminar intereses por mora y establecer planes de pago con cuotas que no superen el 30% de los ingresos familiares. La iniciativa “Segunda Oportunidad” plantea la intervención estatal como árbitro entre deudores y entidades financieras y fintechs. Según datos legislativos de abril de 2026, la morosidad afecta al 40% de los jóvenes y cuadruplicó su tasa en el segmento de jubilados.
Desde una de las cámaras bancarias, una fuente consultada advirtió que no existen acciones coordinadas a nivel sectorial y que cada banco define sus propios programas, algo que prefieren por sobre una línea de rescate regulada desde el poder legislativo. “Cuanto menos se meta el gobierno, mejor. Los acuerdos entre privados funcionan mejor en estos casos”, sostuvo. Además, criticó los proyectos de ley impulsados por la oposición, al considerar que “rompen contratos” y pueden tener un efecto negativo sobre el crédito futuro, al modificar condiciones de tasa y plazo, e imponer techos que restringen el acceso. “Solo van a recibir crédito los menos riesgosos, y hay segmentos de la población que se quedan afuera”, agregó.

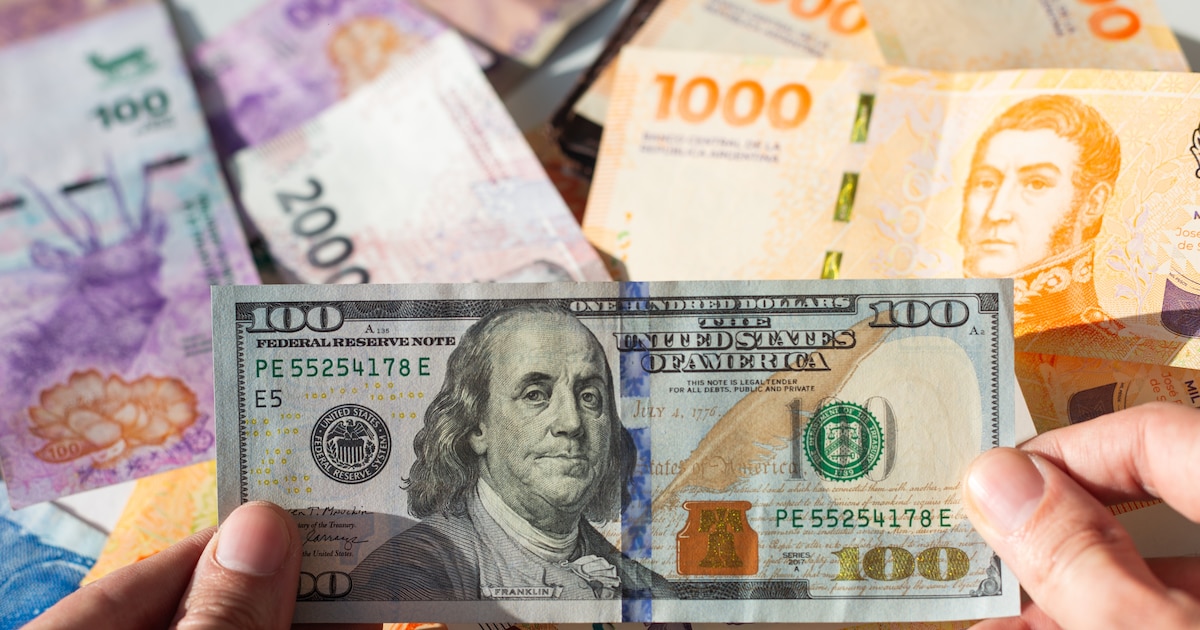
Con un monto de operaciones que se moderó a USD 539 millones en el segmento de contado -unos USD 300 millones menos que el martes-, el dólar mayorista rebotó siete pesos o 0,5%, a $1.513,50, para interrumpir una racha de cuatro bajas seguidas.
La cotización mayorista anota una suba marginal de cinco pesos o 0,3% en septiembre, a la vez que en lo que transcurrió de 2026 la ganancia sumó 58,5 pesos o 4 por ciento.
El BCRA elevó el techo de su régimen de bandas cambiarias a los 1.900,87 pesos. Así, el tipo de cambio oficial quedó a 387,37 pesos o 25,6% de ese límite de flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En los tres primeros días de esta semana el tipo de cambio mayorista subió 5 pesos, muy cerca del aumento de 5,50 pesos registrado en idéntico lapso de la semana anterior”, dijo Gustavo Quintana, operador de PR Corredores de Cambio.
El dólar al público ganó cinco pesos o 0,3%, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.531,56 para la venta y $1.480,07 para la compra.
El dólar blue continuó sin variantes, a 1.560 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza de dólar futuro todos los contratos estuvieron negociados con alzas en un rango de 0,1% a 0,4%, en un marco de negocios que totalizaron el equivalente en pesos a USD 1.697,7 millones, según consignó A3 Mercados. Las posiciones más negociadas, para fin de septiembre, subieron 3,50 pesos (+0,2%), a 1.523 pesos.
El economista Gustavo Ber explicó que “el dólar mayorista continúa transitando una etapa caracterizada por la muy baja volatilidad, y así es que sigue encapsulado entre los $1.500 y $1.510 desde que finalmente superó dicha ‘barrera psicológica’. Así es que continúa absolutamente ajeno a la volatilidad externa, con un BCRA que colabora a través de una marcada reducción de la participación de las compras sobre el volumen, aún en aquellas jornadas cuando se evidencia una mayor oferta que expande la operatoria”.
El equipo de Research de Puente observó una tendencia “marcada por nuevas señales de debilidad de la actividad económica y por la continuidad del ancla cambiaria. Los datos de julio mostraron nuevas caídas en la industria y la construcción, en un contexto en el que la política económica continúa priorizando la estabilidad cambiaria y la desinflación. El dato de agosto, con una inflación mensual de 1,7%, sugiere que esta estrategia está dando resultados”.
“En paralelo, el BCRA volvió a intervenir para contener al tipo de cambio cerca de los 1.515 pesos por dólar, con un ritmo de compra de reservas menor al de meses anteriores. En el mercado de pesos, la mejora de la liquidez permitió una normalización de las tasas de corto plazo. La menor oferta estacional de divisas está haciendo más visible la tensión entre acumular reservas y sostener el tipo de cambio, mientras una liquidez más holgada permitió reducir la volatilidad de las tasas sin alterar, por ahora, el sesgo prudente de la política monetaria”, agregaron los analistas de Puente.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Un informe de Portfolio Personal Inversiones destacó las compras netas efectuadas en 2026 por el BCRA en el mercado de cambios, por encima de los USD 14.000 millones y subrayó que se ubican “casi un 50% por encima de la meta autoimpuesta de USD 10.000 millones anuales. Más aún, el acumulado es el segundo mejor para un año desde 2003, solo por detrás de 2024, cuando a esta altura las compras alcanzaban USD 14.645 millones”.
“Sin embargo, la comparación no es justa. Como hemos remarcado, las compras actuales son considerablemente más virtuosas: en 2024 regían controles cambiarios más estrictos para el segmento minorista, seguía vigente el esquema de dólar blend y aún operaban los pagos diferidos de importaciones”, indicaron desde Portfolio Personal.
100,1000,200,2000,500,american dollar,argentine,bank,bills,cash,crisis,devaluation,economy,finance,financial,inflation,money,net,peso,us dollar
ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este viernes 18 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público se mantiene sin variantes, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar promedió $1.531,98 para la veta y $1.480,41 para la compra.
/economia/2026/09/18/el-banco-central-redujo-a-minimos-la-compra-de-reservas-en-septiembre-para-mantener-estable-el-dolar/
/economia/2026/09/18/inocencia-fiscal-ii-el-gobierno-apuesta-a-los-dolares-del-colchon-para-reactivar-la-economia-pero-hay-cautela-entre-los-expertos/
/economia/2026/09/17/se-aprobo-inocencia-fiscal-ii-5-claves-para-entender-la-ley-con-la-que-el-gobierno-busca-sacar-los-dolares-del-colchon/
Escasas compras del BCRA
La autoridad monetaria compró el jueves USD 9 millones en el mercado spot -el 1,8% de la oferta privada- y las reservas internacionales brutas recortaron USD 184 millones, a USD 49.816 millones.
/economia/2026/09/17/el-dolar-retomo-la-baja-y-se-consolida-como-ancla-cambiaria-contra-la-inflacion/
El dólar blue, a 1.555 pesos
El dólar blue es negociado sin variantes este viernes a $1.555 para la venta. La divisa en el mercado informal opera al mismo valor de cierre de agosto. En 2026 experimenta un alza de 25 pesos o 1,6 por ciento.
ECONOMIA
Autos a batería: las claves para elegir la tecnología y el precio que mejor se adapta a cada conductor
La llegada de los vehículos híbridos y eléctricos fue uno de los cambios más trascendentes de la historia para el mercado automotor local. Sin embargo, a medida que se ven más modelos en las calles o enchufados a un cargador público, las preguntas que se hacen los automovilistas muestran cierto grado de confusión respecto a esta tecnología.
El más común es el de no saber diferenciar autos eléctricos de electrificados. La otra confusión está dentro de los híbridos, ya que hay una gran porción de usuarios que no entienden por qué unos se deben enchufar y otros no.
La electromovilidad no representa solamente a los autos eléctricos, sino que abarca a todo aquel vehículo que, de un modo u otro, utiliza un motor eléctrico, ya sea exclusivamente o combinado con un motor de combustión interna. En todos los casos, esta tecnología permite reducir las emisiones contaminantes del parque automotor circulante.
Actualmente, el 55% de los autos electrificados en Argentina son híbridos convencionales, el 21% son híbridos enchufables, un 15% son microhíbridos y solo el 9% realmente son eléctricos puros.

Los híbridos convencionales
La razón de estas proporciones radica en que los híbridos tradicionales, también descriptos como híbridos autorecargables (HEV), son más simples de usar porque no requieren ser enchufados a la red, y son los más accesibles en relación con modelos equivalentes en segmento con otro tipo de electrificación, ya que sus baterías son pequeñas, de entre 0,9 y 1,8 kWh.
En contra, estos autos tienen mínima propulsión eléctrica, no más de 3.000 metros en condiciones de transito urbano, es decir frenando y acelerando entre esquinas o semáforos, o por el propio flujo de tránsito de una ciudad.
En esta categoría están la Ford Territory híbrida, los Toyota Yaris Cross, Corolla y Corolla Cross, el Baic BJ30, Haval Jolión y H6, MG 3 y MG ZS, o Chery Tiggo 4, entre los modelos más populares del mercado.

Los híbridos que se enchufan
Los híbridos enchufables (PHEV), en cambio, tienen baterías de unos 18 kWh en la mayoría de los casos, aunque los hay con baterías de 28 kWh o 39 kWh. En este tipo de autos, la capacidad de esa batería es la que determina la autonomía eléctrica de los autos, que puede ir desde los 60 a los 200 km, pero el funcionamiento del motor de combustión es solo un apoyo del motor eléctrico, que tiene prioridad de propulsión cuando el conductor aplica el acelerador.
A medida que aumenta el tamaño de la batería sube el precio del auto, no solo porque el acumulador es el elemento más costoso de un vehículo electrificado enchufable, sino porque la mayor autonomía se consigue con baterías de tecnología MCN (Manganeso, Cobalto y Niquel), que son más caras pero tienen mayor capacidad energética que las LFP (Fosfato de Hierro y Litio), que son más económicas, pero rinden aproximadamente un 20% menos en capacidad de almacenar electricidad.
Entre estos modelos, se destacan los BYD Atto2 y Song Pro, el Chevrolet Captiva, el Changan CS55 Plus, Chery Arrizo 8 y Tiggo 7 CSH, el Jetour T1, la pickup BYD Shark y los nuevos Lynk&Co 03, 06 y 08.

En esta categoría, sin embargo, hay otro tipo de uso del motor de combustión. Se trata de los Autos Eléctricos de Rango Extendido (REEV), que le impide transmitir la potencia a las ruedas porque no tiene vinculación mecánica alguna como en los híbridos enchufables convencionales o los híbridos autorecargables.
El motor funciona únicamente como un generador de energía eléctrica que carga la batería de la cual se alimenta el motor eléctrico. “Es como llevar un generador a bordo”, dicen en la industria automotriz. El beneficio de esta configuración es que la sensación de conducir es igual a la de un auto 100% eléctrico, y las emisiones del motor de combustión son más bajas porque funciona a un régimen de RPM menor al ser únicamente un cargador de batería.
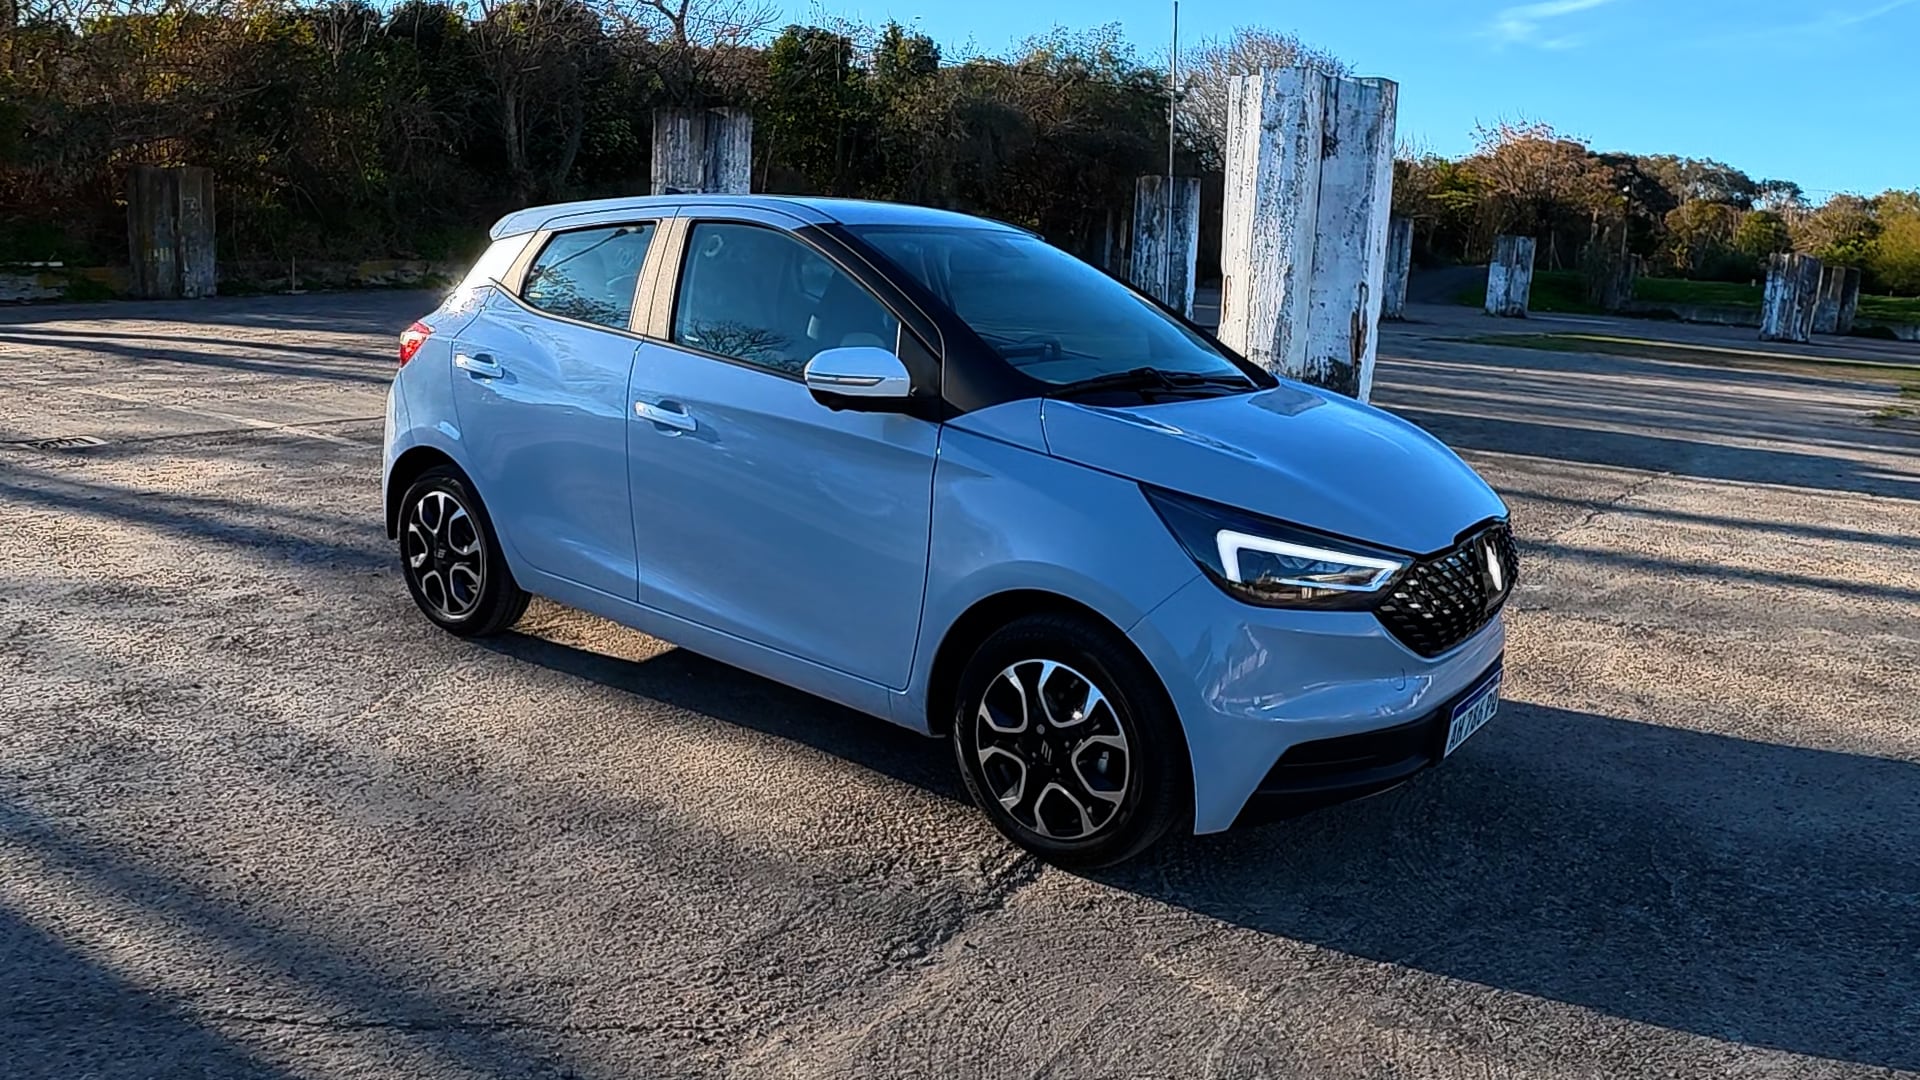
Si bien hay muchos modelos con esta tecnología en el mundo, en el mercado argentino la oferta por el momento se limita solo a los Leapmotor B10 y C10 que importa Stellantis desde este año.
Los autos 100% eléctricos
Por último, los autos 100% eléctricos (BEV) son aquellos en los que no existe el motor de gasolina en el vehículo y la propulsión depende únicamente de la batería de litio. Por ese motivo las baterías son más grandes y pesadas, van desde los 30 kWh en el caso de los pequeños autos urbanos hasta los 90 kWh en los vehículos eléctricos de alta gama, con un promedio de 45 kWh en autos medianos.
En estos vehículos, la batería no puede ser muy voluminosa por el peso que representa, ya que, mientras las más pequeñas pesan unos 250 kg, las de mayor tamaño llegan incluso a superar los 600 kg. Un vehículo chico, con una batería pequeña puede alcanzar los 300 km de autonomía, y las de mayor tamaño superan los 550 km con la carga completa en uso urbano.
Los autos eléctricos están divididos en segmentos y la diferencia de precio es sustancial, porque como el cupo creado por el Gobierno para poder importar vehículos sin pagar arancel de importación tiene un precio máximo de USD 16.000 FOB, los autos más pequeños y los medianos entran en ese programa, pero los más caros quedan afuera y su precio tiene un salto significativo por el pago de ese arancel.
Los más económicos son el JMEV Easy 3, el Chevrolet Spark EUV y el BYD Mini Dolphin, todos por debajo de los $37.000.000. Luego están los medianos, donde se destacan el BYD Yuan Pro, el Baic EU5 o el ORA 3 de Great Wall, con precios cercanos a los $50.000.000, mientras que por encima de los USD 75.000 están los autos que no entran en el cupo y pagan arancel.

Quedan los microhíbridos o Mild-Hybrid (MHEV), que para gran parte de la industria no deberían considerarse como autos electrificados, ya que solo tienen una leve asistencia eléctrica en el arranque del motor y cuando se pone en “ralentí” al soltar el acelerador y circular algunos metros con inercia.
En esta categoría, sin embargo, entran autos con el beneficio arancelario por esa condición de MHEV, entre los que se destacan el Renault Arkana, Fiat 600 Hybrid, Citroën C4 Hybrid, el Suzuki Swift o el Chery Tiggo 7, y varios modelos de Audi, Mercedes-Benz y BMW.
autos eléctricos,Buenos Aires,Obelisco,movilidad sostenible,infraestructura urbana,Argentina

Cuatro operadores internacionales están interesados en administrar los aeropuertos panameños de Río Hato y David

El dólar rebotó después de cuatro ruedas consecutivas en baja

Malvinas: las razones del desplante del Gobierno a los libertarios fueguinos durante la visita a la base naval de Ushuaia

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Level-5 emite un nuevo comunicado sobre las acusaciones de uso de IA – Nintenderos

Las vacaciones de Cami Homs junto a su hija Aitana en Estados Unidos: playa, compras y relax

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 ECONOMIA3 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo
- INTERNACIONAL3 días ago
EXCLUSIVE: Inside Vance’s intimate Capitol Hill huddle as Republicans confront tough midterm terrain
- CHIMENTOS3 días ago
En medio del escándalo con L-Gante, MasterChef Celebrity convenció a Mike Amigorena para reemplazarlo: por qué el actor no quería participar