ECONOMIA
Nadie quiere hacer el pago mínimo: el financiamiento con tarjetas de crédito cayó por quinto mes consecutivo

En mayo el financiamiento con tarjetas de crédito registró una caída del 1,7% con respecto a abril y del 4,6% contra mayor del año pasado.
Se trata del quinto mes consecutivo de caída medido en términos reales, es decir, descontado el efecto de la inflación. Si bien hubo una suba nominal del 0,7%, la baja real fue del 1,7% estimando una inflación del 2,4%, ya que el dato oficial del Índice de Precios al Consumidor (IPC) aún no está disponible. También hubo caídas con respecto al mes anterior en abril (-0,9%), marzo (-3,3%), febrero (-3%) y enero (-4,3%), según un informe de First Capital Group.
Medido en dinero, el saldo operado llegó a $24,6 billones para el total acumulado, lo que exhibe un crecimiento interanual del 27,4%, contra los $19,3 billones al cierre del mismo mes del año anterior.
Los argentinos eligen el pago total a la hora de cancelar el resumen de su tarjeta de crédito. En un contexto de caída del crédito para las familias, financiarse a través del pago mínimo de la tarjeta cada vez es una opción menos usada.
Si bien es sabido que la tasa de interés de las tarjetas siempre es elevada, por encima de los préstamos personales, hay otros elementos que agudizan la tendencia. Las limitaciones del consumo masivo reducen las operaciones para financiar, a la vez que los bancos no están actualizando los límites de las tarjetas, como forma de prevención ante la mora creciente.
“Esta caída en el saldo total de la cartera demuestra que una parte importante de los deudores han visto restringido su límite de crédito y aquellos tarjetahabientes que utilizaban las cuotas para ganarle a la inflación, no encuentran un incentivo para endeudarse con esa operatoria ante la escasez de cuotas sin interés y la expectativa de una inflación futura controlada”, explicó Guillermo Barbero, socio de First Capital Group.
Ese cambio en las previsiones respecto de la inflación, con previsiones más bajas después del pico de 3,4% en marzo, le saca atractivo a la posibilidad de endeudarse para que la suba de precios vaya licuando el peso de las cuotas.
En la misma línea, las financiaciones en dólares de las tarjetas de crédito mostró un retroceso mensual del 5,6 por ciento. El saldo llegó a USD 737 millones para el total acumulado, presentando un decrecimiento interanual del 5,4%, contra los USD 779 millones al cierre del mismo mes del año anterior. “Los saldos de esta cartera se mantienen dentro de los mismos valores que hace un año“, concluyó.
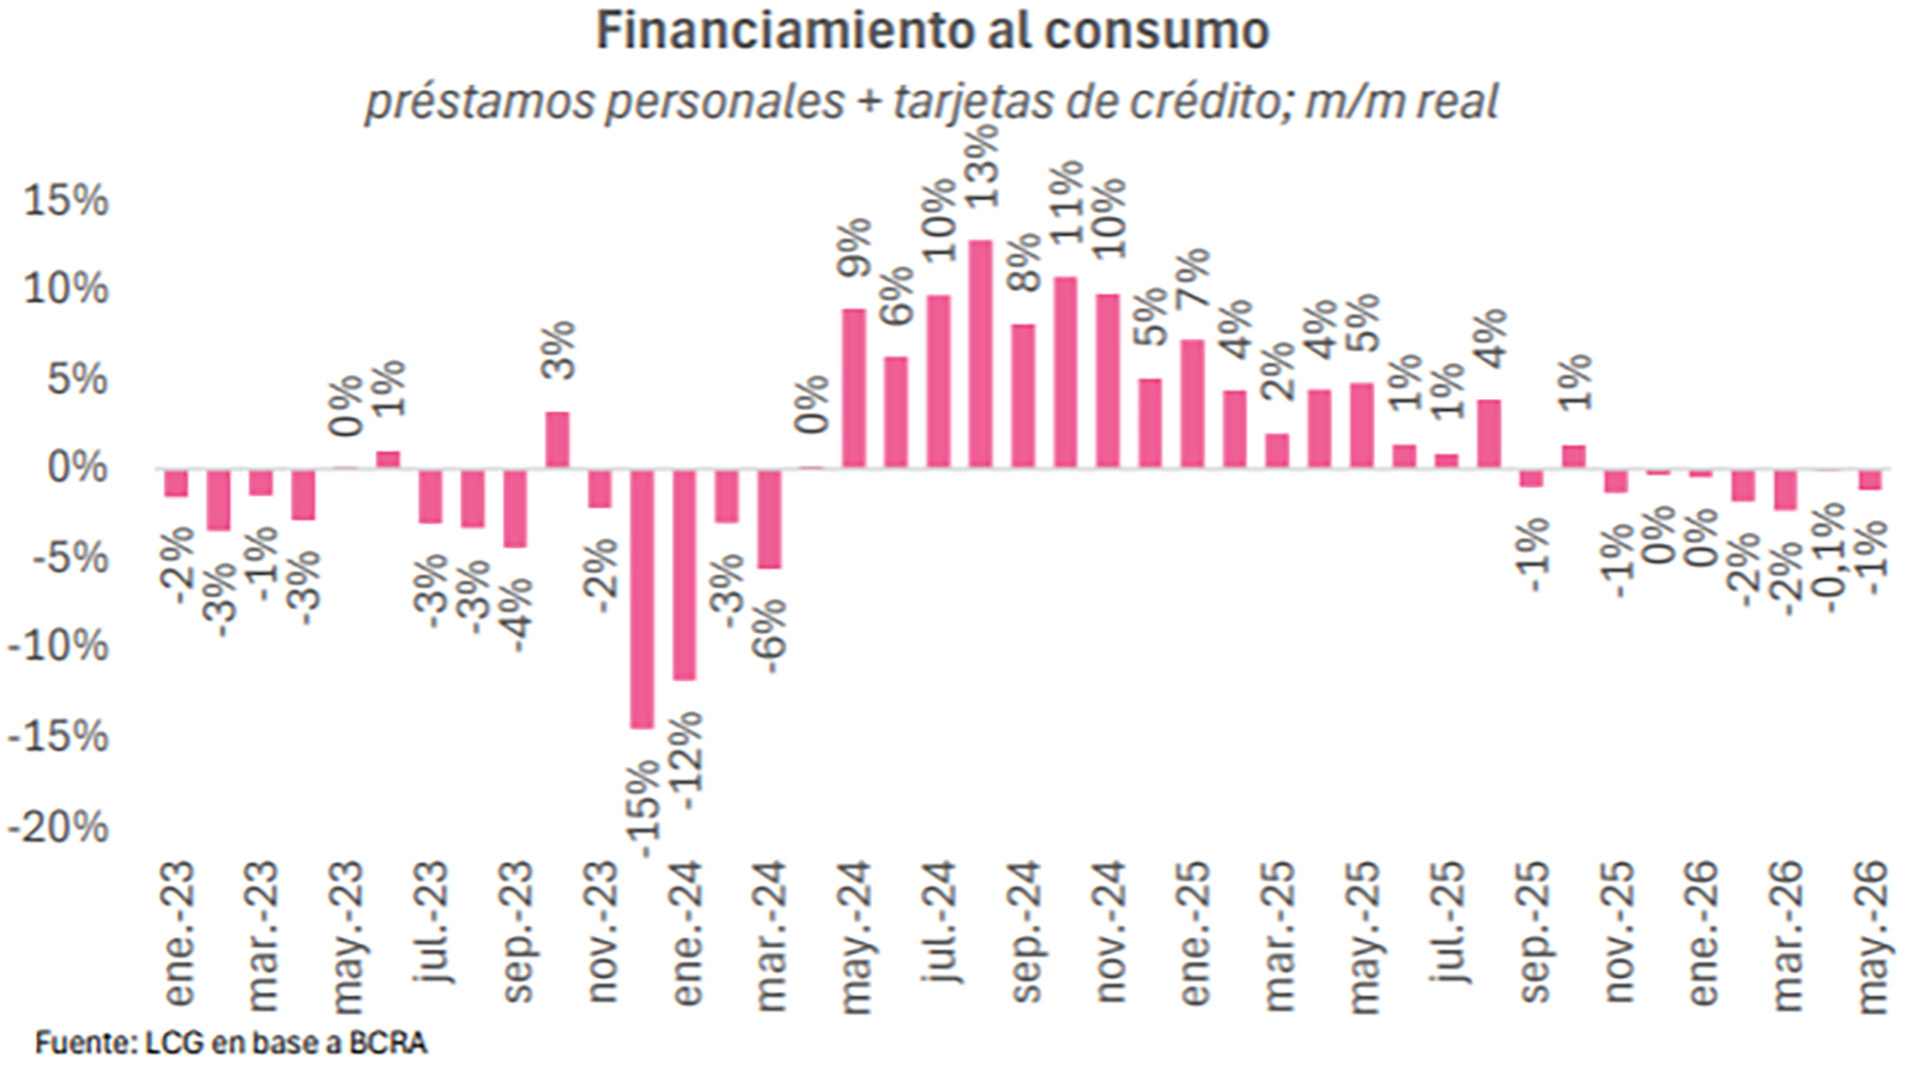
El retroceso en los créditos con tarjeta va en línea con lo que sucede con el financiamiento al consumo en general, que abarca también a los préstamos personales. La suba de la mora y las elevadas tasas de las tarjetas suelen empujar a que ambos segmentos se combinen, ya que los bancos empezaron a ofrecer líneas de personales con tasas menos cuantiosas para que los clientes puedan “limpiar” sus deudas con las tarjetas.
Según un informe de la consultora LCG, “el crédito en pesos al consumo volvió a contraerse en mayo (-1,2% m/m real, con nuestra proyección de una inflación mensual de 2,2%) y lleva 7 meses consecutivos de baja. En términos interanuales, cayó 1,1% real, algo que no ocurría desde agosto de 2024″. La caída se inició en octubre del año pasado y todavía no encuentra un sendero de recuperación.
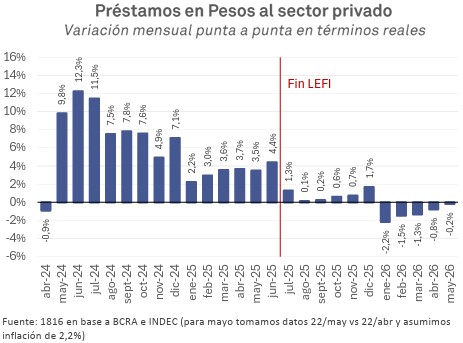
Otros análisis ponen el punto de partida de los problemas del crédito al consumo en un cambio central para la política monetaria: la decisión del Banco Central de desarmar las Lefi, en junio pasado. Así lo refleja un informe de la consultora 1816 publicado esta semana, en donde además se afirma que la morosidad siguió creciendo en abril, a pesar de las afirmaciones de los bancos y del propio BCRA que hablan de un pico de la irregularidad que ya pasó.
“En el caso puntual del crédito a hogares, se trata de la décimo-octava suba mensual consecutiva de la mora, que sigue batiendo récords en más de 2 décadas. La irregularidad en el crédito a familias era de solo 2,5% en octubre 2024 y se multiplicó por casi 5 en un lapso de un año y medio, período en el que el PBI continuó creciendo. Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, en esta oportunidad se aceleró el aumento de la mora, que había crecido 0,3 puntos en marzo y ahora subió 0,5 puntos”, dice el informe.
“Si bien todavía es posible que veamos un pico de la mora en algún momento del segundo trimestre de 2026, ahora hay motivos para tener algo de dudas sobre el tema”, según 1816. Para la consultora, la mora sigue creciendo en forma sistémica: de los 30 bancos con más participación en el crédito a familias, en 26 hubo más impagos en abril que en marzo.
mujer,estrés,finanzas,deuda,tarjeta de crédito,facturas,preocupación,economía









niñera

- Conductor de Primera Categoría: en los primeros días de octubre (por el haber devengado en septiembre con el 1,8% de incremento) cobra un salario básico de $1.095.276,83, al que se adiciona la asignación fija no remunerativa de 18.000 pesos. A comienzos de noviembre (por el haber devengado en octubre con la suba del 1,7%) percibirá un sueldo básico de 1.113.896,53 pesos.
- Conductor de Segunda Categoría: a comienzos de octubre percibe un básico de $1.075.758,58 más la asignación extraordinaria de 18.000 pesos. En los primeros días de noviembre cobrará un básico ajustado de 1.094.046,48 pesos.
- Conductor de Tercera Categoría: en la liquidación de octubre cobra un básico de $1.056.220,57 junto con la suma de 18.000 pesos. A inicios de noviembre el básico asciende a 1.074.176,32 pesos.

camionero,camión,autopista,viaje,cabina,navegación GPS
ECONOMIA
El riesgo país cayó casi 90 puntos en dos días, pero la volatilidad de los bonos globales enciende una alerta
La tregua duró un día. Los bonos del Tesoro de Estados Unidos redujeron su renta a 5,27% por una suba en sus cotizaciones y el petróleo venía con leves retrocesos. Las Bolsas de Nueva York celebraban el auge de las acciones de inteligencia artificial y Donald Trump anunciaba que se estaba estudiando suspender el impuesto a los combustibles que ronda el 4 por ciento.
Con el recrudecimiento militar en la zona del estrecho de Ormuz, la página se dio vuelta en un instante y el humor de los inversores para este miércoles es diferente.
En la Argentina, la euforia del día anterior se atenuó, pero fue otra rueda positiva. En Brasil hubo una leve toma de ganancias que hizo que la Bolsa de San Pablo baje 0,52 por ciento. En realidad, fue la tendencia de la región: el ETF de Emergentes cayó 0,52 por ciento.
Sin embargo, estos son números leves comparados con la crisis de bonos soberanos que viven Estados Unidos, Europa y Japón. Francia logró recuperar algo de la fuerte caída del lunes, pero en Alemania siguió la baja al igual que en el mercado nipón.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La mayor inflación que se avecina es un hecho. El subsidio de Trump a los combustibles significa un ahorro de 4 dólares por cada tanque completo de un auto que carga alrededor de 200 dólares. En Estados Unidos, tanto la nafta como el gasoil aumentaron fuerte en el último año. No se trata de un plan “platita”, pero si un anuncio de campaña ante las elecciones de medio término del 3 de noviembre.
En el plano financiero, lo más destacado fue que los bonos de la deuda argentina continuaron recuperándose. Esta vez subieron hasta 1,3% y el riesgo país bajó 26 unidades (-4,3%) a 573 puntos básicos. En dos días, se redujo casi 90 puntos.
En el Mercado Libre de Cambios (MLC) se operaron USD 510 millones y el Banco Central compró 43 millones de dólares. Las reservas subieron USD 326 millones y superaron el techo de los USD 49.000 millones al alcanzar los 49.123 millones de dólares.
El dólar mayorista se mantuvo en $1.520 pero subieron los dólares financieros. El MEP aumentó $3,7 (+0,2%) a $1.541 y el contado con liquidación, $11 (+0,7%) a 1.614 pesos. el “blue” recuperó $5 y cerró a 1.550 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Según la consultora F2 que dirige Andrés Reschini “el mayorista cerró en $1.520 por tercera jornada consecutiva cuando el real y el yuan se fortalecieron lo que derivó en una depreciación del Tipo de Cambio Real Multilateral”.
El reporte agregó que “el mercado de cambios no muestra señales de preocupación y el BCRA aprovechó el fortalecimiento de las monedas de los principales socios comerciales de la Argentina para acelerar compras manteniendo el tipo de cambio estable, pero con un tipo de cambio real más depreciado que favorece a la balanza comercial sin arriesgar en términos inflacionarios”.
Un dato de la realidad cambiante de la Argentina fue el resultado de las expectativas de las principales consultoras que releva el Banco Central.
Por caso, en el Relevamiento de Expectativas de Mercado (REM), los analistas opinaron que la Argentina crecerá 1,5% en 2026, lejos del 5% que estimó el presupuesto de este año. Pero hubo otros números que cambiaron a favor. El superávit comercial, según los encuestados, cerrará el año en tono a 25.000 millones de dólares. El jefe de Research de Romano Group, Salvador Vitelli, recordó que hace un año los consultados estimaban que el excedente comercial sería de 8.500 millones de dólares.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En tanto, el Merval de las acciones líderes subió 1% en pesos y 0,3% en dólares por la suba del CCL. Lo mejor pasó por Central Puerto (+3,1%), seguido de BBVA (+2,7%) y Pampa (+2,6%).
Anoche, en el overnite, las Bolsas de Nueva York no insinuaban tendencia porque tal vez haya alguna toma de ganancias después de que los índices alcanzaran récords. En cambio, el petróleo recuperaba terreno y anotaba subas superiores a 1% que hacían cotizar al Brent en 101,57 dólares.
El oro revertía el alza y estaba en USD 4.180, mientras el dólar se fortalecía 0,13 por ciento. Los bonos del Tesoro vuelven a ser la preocupación de los inversores. Anoche su rendimiento superaba 5,30% a 10 años y se acercaba a 5,70% a 30 años. Este dato afecta a la Argentina.
american,americas,best photo,best photos,business news,economy,finance, financial,industries,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. economy,u.s. stock market,u.s.a.,united states of america,us,usa,wall street

Con un gol a Benín, Messi le dijo adiós a la selección argentina y cerró un ciclo irrepetible de 21 años en la cima del fútbol mundial

Las buenas ventas de Trails in the Sky 2nd Chapter y Kyoto Xanadu provocan la segunda revisión al alza del año en los ingresos de Nihon Falcom – Nintenderos

Cuánto cobran por hora las niñeras y cuidadores de adultos en octubre 2026

Charly García acompañó a Lionel Messi en su despedida de la selección argentina desde un palco

Defensa de la Soberanía de Malvinas: el oficialismo avanzó en Diputados y prepara el proyecto para llevarlo al recinto el 21 de octubre

Byung-Chul Han y el ghosting como síntoma de una sociedad rota: algoritmos, narcisismo y la muerte del respeto

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA3 días ago
EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas
- CHIMENTOS3 días ago
Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»