
ECONOMIA
Nuevo semáforo de bonos: inversores de la City ya definieron cuáles comprar y qué títulos evitar

El mercado de pesos cambió en las últimas ruedas y después de varias semanas de fuerte compresión de tasas, dólar contenido y récord de compras, los informes más recientes de la City empezaron a mostrar una señal más matizada, en donde, todavía hay valor en la deuda local, pero ya no alcanza con comprar cualquier bono en pesos y esperar que la baja de tasas haga el resto.
El BCRA sigue comprando dólares, el Tesoro mantiene margen para refinanciar vencimientos y las curvas en pesos todavía ofrecen oportunidades. Pero, al mismo tiempo, la suba del tipo de cambio oficial, la mayor volatilidad en los bonos soberanos en dólares, el deterioro de algunas variables reales y la estrategia oficial de estirar duration obligan a ser más selectivo.
En ese contexto, PPI, Balanz, One618 y Criteria actualizaron sus recomendaciones y dejaron un mapa bastante claro sobre dónde ven más valor, qué activos conservarían en cartera y qué segmentos empiezan a exigir mayor prudencia.
Los bonos que quedan en verde
El consenso más amplio aparece en la curva CER, aunque con diferencias importantes sobre qué tramo elegir ya que la inflación implícita todavía luce baja para varias mesas de estrategia, especialmente si el tipo de cambio oficial sigue moviéndose con algo más de velocidad.
PPI ubica sus fichas en el CER corto y, en su informe, la sociedad de bolsa remarca que los rendimientos en pesos se ampliaron durante abril, con un movimiento más fuerte en la curva de tasa fija. Aun así, sostiene que los break even de inflación todavía se mantienen relativamente bajos, por lo que sus principales elegidos dentro del tramo corto son TZX26 y TZXD6.
La lógica detrás del break even es que, si la inflación termina ubicándose por encima de lo que hoy descuentan los precios, esos bonos ajustados por CER pueden capturar mejor ese escenario que una LECAP o BONCAP a tasa fija. Además, al estar en la parte corta de la curva, tienen menos riesgo de duration que los vencimientos más largos.
Balanz también mantiene preferencia por CER y su principal elegido es TZXO6, acompañado con cobertura en Rofex para reducir el riesgo cambiario. La sociedad de bolsa considera que la inflación implícita sigue algo por debajo de sus proyecciones, pero advierte que la combinación actual de tasas y tipo de cambio no resulta tan atractiva como para estirar demasiado la duration -ir a bonos que vencen más allá de 2027-.
Para manejo de liquidez -pesos excedentes-, Balanz prefiere TZX26. El argumento es que los instrumentos más cortos de la curva CER ya operan prácticamente como tasa fija y están arbitrados contra sus comparables, mientras que TZX26 todavía ofrece una mejor ecuación frente a alternativas como T30J6 o TTJ26.
One618, a través del posicionamiento del Consultatio Balance Fund, muestra una cartera más agresiva en pesos. El fondo mantiene 80% pesificado y una exposición de 60,7% a CER, con una tenencia muy relevante en TZX26, que representa 26,5% de la cartera. También aparece TZX28, con 15,6%, lo que marca que el fondo no abandonó el tramo largo, aunque sí empieza a moverse hacia alternativas más defensivas.
El dato más interesante de One618 es la incorporación de CER provincial. La administradora empezó a mirar bonos de Córdoba y Mendoza, que ofrecen spreads de entre 370 y 400 puntos básicos de tasa real sobre la curva soberana. En su cartera aparecen papeles como CO3D7 y COD7P, mientras que la exposición provincial total llega a 15,5%.
Para One618, estos instrumentos funcionan como una alternativa superadora frente al CER soberano, porque mantienen cobertura inflacionaria pero agregan un diferencial de carry por riesgo crédito provincial.
Criteria, en tanto, mantiene preferencia por la curva CER para inversores en pesos, aunque su selección va más hacia una extensión marginal de duration. Sus elegidos son TX26, TZXM7 y TZXS7, especialmente para quienes proyectan una inflación por encima de las expectativas de mercado.
El TX26 aparece como una opción intermedia, con pagos parciales en mayo y noviembre, mientras que TZXM7 y TZXS7 permiten capturar más tasa real si el mercado vuelve a convalidar una compresión de rendimientos. La clave, en este caso, es que Criteria no recomienda alargar duration de manera indiscriminada, sino hacerlo en instrumentos puntuales.
Dentro de la deuda en dólares y para carteras con horizonte de largo plazo, Criteria mantiene preferencia por la curva bajo ley local, con AL30 como posición principal y AE38 como complemento. El AL30 ofrece menor duration y más liquidez, mientras que AE38 suma rendimiento y exposición a una eventual compresión de spreads.
Los bonos que quedan en amarillo
En la zona amarilla aparecen los activos que todavía pueden tener sentido, pero donde la relación riesgo-retorno ya no luce tan cómoda.
El primer grupo es el de los CER largos, en donde, PPI y Balanz coinciden en que el tramo largo puede tener valor, pero también advierten que es más vulnerable a la estrategia del Tesoro. El Gobierno viene aprovechando las tasas cortas bajas para extender vencimientos, y eso implica pagar premio en instrumentos más largos. Si esa dinámica continúa, los bonos de mayor duration podrían sufrir caídas de precios a medida que salen nuevas licitaciones.
Balanz destaca como el tramo largo (TZX28, TZXS8, TX31, DICP) es el que mayor carry ofrece y sería el más beneficiado ante una compresión del riesgo país, pero también es el que más sufriría si el Tesoro sigue presionando con nuevas colocaciones de duration extendida. Por eso, prefiere el tramo medio/corto antes que avanzar agresivamente sobre papeles más largos.
One618 mantiene una tenencia relevante en TZX28, pero su propio informe reconoce que la compresión desde estos niveles no será tan agresiva como la observada hasta ahora. Esa frase resume bastante bien el cambio de etapa. El trade CER no está agotado, pero el margen de ganancia fácil se volvió más acotado.
También quedan en amarillo los bonos duales (TTJ26, TTS26, TTD26) ya que One618 tiene apenas 2,3% de la cartera en estos instrumentos, mientras que Balanz señala que, si la TAMAR se mantiene en los niveles actuales, los duales y TAMAR podrían pagar algo más que la tasa fija, aunque por debajo del CER bajo sus proyecciones de inflación.
Es decir, no son instrumentos para descartar, pero tampoco aparecen como la apuesta principal. Funcionan mejor como complemento para escenarios donde las tasas variables sostienen atractivo o donde la inflación no alcanza para que el CER saque una ventaja tan clara.
En deuda en dólares, los Globales bajo ley extranjera también quedan en amarillo. Criteria destaca como la deuda soberana corrigió aun con compras récord del BCRA, lo que empieza a debilitar la relación directa entre acumulación de reservas y compresión del riesgo país.
Los bonos que quedan en rojo
El segmento que aparece con más advertencias es la tasa fija larga (T15E7, T30A7, T31Y7, T30J7 TY30P). La razón es que el mercado empieza a exigir más premio por alargar plazos sin cobertura inflacionaria ni cambiaria.
PPI muestra que la curva soberana de tasa fija en pesos fue la más golpeada durante abril. Los rendimientos volvieron a ubicarse cerca de 28%/29% anual en varios vencimientos, pero la corrección no necesariamente alcanza para convertir a toda la curva en atractiva. Si la inflación no baja tan rápido como espera el mercado o si el dólar oficial mantiene una mayor velocidad de ajuste, los instrumentos a tasa fija quedan más expuestos.
Balanz también mira con cautela ese tramo y advierte que el menor spread entre la tasa a un día y el resto de la curva dificulta el rollover del Tesoro. En ese escenario, el Gobierno puede verse obligado a convalidar tasas más altas en la parte larga o a modificar la dinámica de las tasas cortas. Para los bonos largos a tasa fija, eso implica riesgo de pérdida de precio.
Criteria tampoco prioriza la tasa fija y concentra su estrategia en pesos en CER y en posiciones cortas para liquidez. Para el comité, los instrumentos cortos en pesos siguen superando a los fondos comunes de inversión money market, pero eso no se traduce en una recomendación amplia para extenderse en LECAP o BONCAP largas.
El nuevo semáforo de la City
Por todo esto, el nuevo semáforo de bonos marca un cambio de etapa para la renta fija local, en donde, después de la fuerte compresión de tasas, la oportunidad dejó de estar en comprar deuda en pesos de manera amplia y pasó a depender mucho más de la selección de instrumento, plazo y cobertura.
La zona verde queda dominada por la curva CER, sobre todo en los tramos corto y medio. Allí aparecen TZX26, X31L6, X30S6, TZXD6, TZXO6, TX26, con matices según cada informe de la City y según el riesgo de duration que pueda tolerar cada inversor. La tesis detrás de esos nombres es que la inflación implícita todavía luce baja frente a las proyecciones de varias mesas, mientras que el ajuste por CER permite capturar un escenario en el que la desaceleración de precios sea más lenta que la esperada por el mercado.
Dentro de esa misma lógica también ganan lugar los CER provinciales, especialmente bonos de Córdoba y Mendoza como CO3D7 y COD7P, que One618 incorporó por el diferencial de tasa real frente a la curva soberana. Para carteras en dólares con horizonte más largo, Criteria mantiene preferencia por la ley local, con AL30 como posición principal y AE38 como complemento.
La zona amarilla queda para activos con potencial, aunque con una relación riesgo-retorno más ajustada. Los CER largos, como TZX28, TZXS8, TX31 y DICP, ofrecen mayor carry y podrían capturar una eventual compresión del riesgo país, aunque su sensibilidad aumenta si el Tesoro insiste con licitaciones de mayor duration y convalida premios más altos. En esa misma franja aparecen los duales, como TTJ26, TTS26 y TTD26, útiles como complemento para escenarios de tasas variables más firmes, aunque lejos de ocupar el centro del interés de las mesas de la City.
La zona roja queda concentrada en la tasa fija larga, con instrumentos como T15E7, T30A7, T31Y7, T30J7 y TY30P. Ese tramo exige que varias condiciones jueguen a favor al mismo tiempo: inflación en baja, dólar oficial estable y un Tesoro capaz de renovar vencimientos sin pagar mucho más premio. Cualquier desvío en alguno de esos frentes puede golpear los precios, porque estos bonos no cuentan con cobertura inflacionaria ni cambiaria.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,city,inversiones






ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
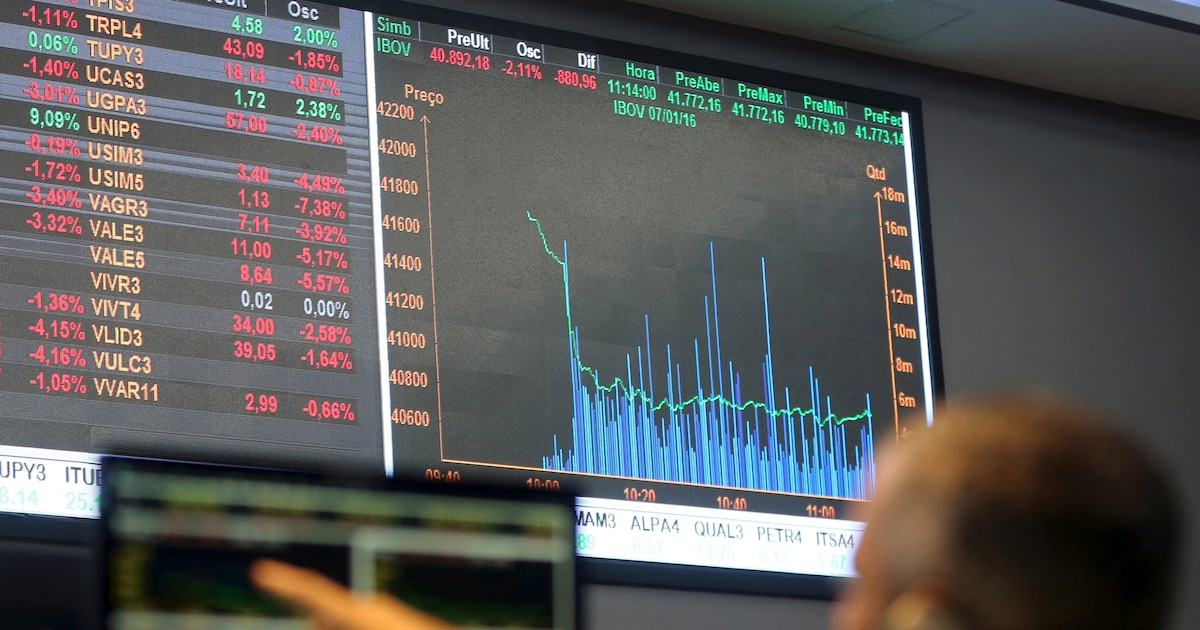
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

El temor de los inversores, qué dicen las encuestas sobre las elecciones 2027 y la alternativa del PJ para volver a unirse

FlyDubai co-pilot accused of stabbing captain identified as 29-year-old Omani national

Lawmaker’s stunned face and other viral moments cap rough week for political class

¡Drama y crisis! Tuli Acosta reveló el trauma que sufre por su escándalo con Luck Ra y La Joaqui: “Lloro todo el tiempo”

La Battlestar Galactica original costaba 1 millón por episodio, y la demandaron por parecerse a Star Wars, pero sin ella no existiría la que todos recordáis

“Ningunismo”: el fenómeno que desvela al Gobierno y lo obliga a rediscutir la estrategia electoral

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

LLA consiguió el dictamen sobre morosidad pero la oposición presiona para avanzar con créditos blandos del Estado

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA20 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





