ECONOMIA
Plazo fijo tradicional vs. UVA: cuál gana con la inflación en baja, según proyecciones del mercado

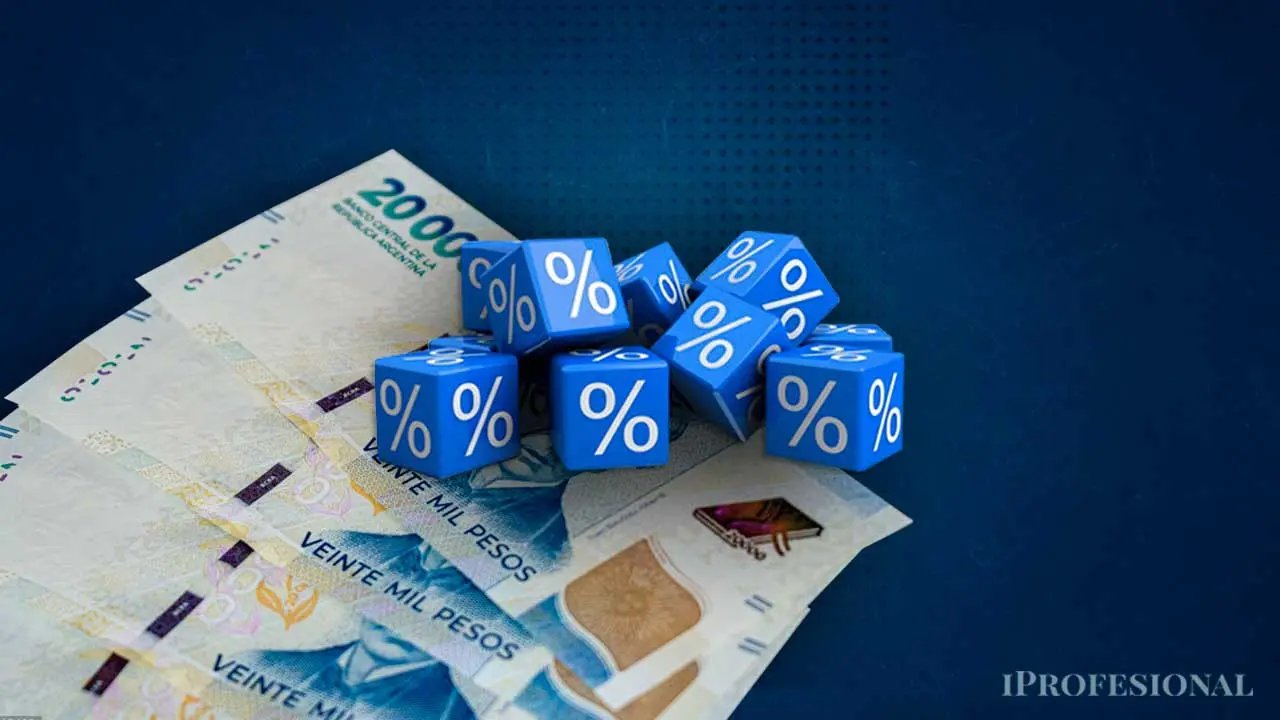
La desaceleración de la inflación reabrió una pregunta clásica entre los ahorristas argentinos: ¿conviene hoy apostar por un plazo fijo tradicional o por uno ajustado por UVA?. A esto se suma otra otra duda: ¿qué pasa con el dólar?
El interrogante cobra fuerza luego de que el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina proyectara una inflación en descenso para los próximos meses. Según las estimaciones de consultoras y bancos privados, el IPC pasaría del 2,3% en mayo al 1,8% mensual en octubre.
En paralelo, las tasas que pagan los bancos por depósitos tradicionales a 30 días rondan actualmente el 1,5% mensual promedio y no se esperan subas en el corto plazo. Con ese escenario, empieza a definirse un claro ganador en la pulseada entre ambas alternativas de inversión conservadora.
Qué pasa hoy con el plazo fijo tradicional
El plazo fijo tradicional volvió a perder atractivo desde que los bancos redujeron las tasas pagadas a los ahorristas. Actualmente, el rendimiento promedio mensual se ubica cerca del 1,5%, aunque algunas entidades pagan apenas por encima de ese nivel. Esto implica que, si la inflación efectivamente se mantiene arriba del 2% durante los próximos meses, el inversor perdería poder adquisitivo.
Por ejemplo, con una inflación del 2,3% y una tasa del 1,5%, el rendimiento real sería negativo en torno al 0,8% mensual. Incluso si el IPC baja al 1,8% hacia octubre, como prevé el REM, el plazo fijo tradicional seguiría prácticamente empatando o quedando apenas debajo de la inflación esperada.
Por qué el plazo fijo UVA aparece como ganador
En ese contexto, el plazo fijo UVA vuelve a ganar terreno como herramienta de cobertura. Este instrumento ajusta el capital según la inflación medida por el CER y además suma una tasa adicional cercana al 1% anual. En otras palabras, garantiza mantener el poder adquisitivo del dinero invertido. Mientras el plazo fijo tradicional depende de la tasa que definan los bancos, el UVA acompaña directamente la evolución de los precios.
Por eso, con expectativas de inflación todavía por encima de las tasas tradicionales, el UVA aparece hoy como la opción más rentable para perfiles conservadores que priorizan no perder contra el costo de vida.
Qué dicen los expertos
Para Andrés Reschini, analista de F2 Soluciones Financieras, «mientras la inflación esperada siga por encima de la tasa nominal que pagan los bancos, el plazo fijo tradicional continuará ofreciendo retornos reales negativos». «El UVA hoy vuelve a posicionarse como una cobertura lógica para quienes buscan preservar capital en pesos sin asumir riesgo de mercado», explicó.
En la misma línea, Gustavo Ber, economista y titular de Estudio Ber, sostuvo que «la fuerte desaceleración inflacionaria redujo el atractivo de muchas coberturas tradicionales, pero las tasas bancarias todavía no logran superar las expectativas de inflación».
Según el especialista, «el plazo fijo UVA puede resultar más conveniente para perfiles conservadores que tengan horizonte de al menos tres meses y no necesiten liquidez inmediata».
Por su parte, el economista Salvador Di Stefano consideró que «el mercado todavía no cree en una inflación debajo del 1,5% mensual de manera sostenida, por eso el UVA sigue siendo competitivo frente al plazo fijo clásico».
Qué pasa con el tercero en discordia: el dólar
En medio de la discusión entre plazo fijo tradicional y UVA, aparece además un tercer competidor histórico para el ahorrista argentino: el dólar. Sin embargo, el escenario actual también cambió para la divisa estadounidense. Tras la flexibilización del cepo y el nuevo esquema cambiario impulsado por el Gobierno, el tipo de cambio oficial viene mostrando una mayor estabilidad relativa.
Eso redujo, al menos por ahora, la expectativa de una devaluación brusca en el corto plazo. Para muchos analistas, el dólar dejó de ser una cobertura automática contra la inflación mensual, especialmente en períodos donde el tipo de cambio se mueve por debajo del IPC.
«Hoy el ahorrista enfrenta un escenario distinto al de otros años: el dólar ya no garantiza necesariamente ganarle a la inflación mes a mes», explicó Gustavo Ber.
Desde el mercado sostienen que, si el crawling peg o la suba del dólar continúa corriendo detrás de la inflación, los instrumentos ajustados por CER podrían seguir ofreciendo mejores retornos reales en pesos. De todos modos, los especialistas aclaran que el dólar mantiene atractivo como activo de cobertura política y financiera de mediano plazo, especialmente en un país con historial de volatilidad cambiaria. Por eso, muchos asesores recomiendan estrategias mixtas: combinar una parte en instrumentos UVA para cubrir inflación y otra dolarizada para reducir riesgos ante eventuales shocks cambiarios.
La gran contra del UVA: el tiempo de inmovilización
Sin embargo, el plazo fijo UVA tiene una desventaja importante: exige inmovilizar en algunos casos el dinero durante al menos 90 días y en términos generales unos 180 días.
Esa condición hace que muchos ahorristas sigan prefiriendo el plazo fijo tradicional, especialmente en un contexto donde el Gobierno busca consolidar la desaceleración inflacionaria y evitar sobresaltos cambiarios. Además, algunos inversores creen que las tasas bancarias podrían volver a subir si aparece tensión financiera o cambiaria, aunque hoy el mercado no descuenta ese escenario como el más probable.
Qué conviene hacer hoy
Con las proyecciones actuales, el plazo fijo UVA parece tener ventaja frente al tradicional al menos en el corto plazo. Si la inflación termina ubicándose entre 2% y 2,3% mensual y las tasas siguen alrededor del 1,5%, el inversor tradicional continuará perdiendo contra los precios. El panorama podría cambiar recién si la inflación perfora claramente el 1,5% mensual o si los bancos vuelven a elevar con fuerza las tasas pagadas por depósitos. Hasta entonces, la batalla entre ambos instrumentos tiene, según el mercado, un ganador bastante claro: el plazo fijo ajustado por UVA.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tasa de interés,plazo fijo,dólar








- Rueda regular: Pasa de 9:30 a 16:00 (hora del Este o ET) de Nueva York a operar de 11:30 a 18:00 (hora de Argentina).
- “Pre-market”: La operaciones electrónicas previa a la operatoria formal se producirán de 6:00 a 11:30 (hora de Argentina).
- “After hours”: De 18:00 a 22:00 (hora de Argentina). Cabe aclarar que la diferencia horaria entre Argentina y Nueva York pasa nuevamente de una hora a dos horas.
- Acciones y Cedear: renta variable plazo T+1 (trade+1, significa que una operación financiera, compra/venta de acciones, títulos o rescate de un fondo común de inversión, se liquida o se hace efectiva un día hábil después de haber sido realizada): ByMA (Bolsas y Mercados Argentinos SA) extendió su jornada para solaparse mejor con el mercado estadounidense, operando de 10:30 a 18 horas. ByMA es la bolsa de valores líder de Argentina, funciona como el principal mercado organizado donde se encuentran las empresas, el Estado y los inversores para negociar títulos valores y obtener financiamiento
- Contado inmediato: Sigue operando de 10:30 a 17 horas.
Desde el 1 de noviembre al 14 de marzo en la mayor parte de los EEUU se retrasan una hora los relojes, dado el fin del horario de verano
- Lunes 9 de noviembre: Feriado nacional en todo el país (Decreto 1103/2026).
- Martes 10 de noviembre: Feriado/asueto en la Ciudad Autónoma de Buenos Aires (CABA) y la provincia de Córdoba.
- Miércoles 11 de noviembre: Jornada con actividades especiales en la provincia de Buenos Aires.
Business,Stock Market Reports,Corporate Events,North America,Equities Markets
ECONOMIA
El Gobierno lanzará un plan de créditos para comprar autos nacionales: cuáles serán las condiciones y quiénes podrán acceder
Con los patentamientos en baja y un mercado interno debilitado, el Gobierno prevé anunciar el jueves la primera etapa del plan para autos nacionales, un programa de crédito orientado a impulsar la compra de vehículos fabricados en Argentina. La iniciativa combinaría préstamos del Banco Nación para particulares con un mecanismo de fondeo para las terminales automotrices.
El plan quedaría limitado a unidades de producción nacional y excluiría a los importados. La intención oficial sería mejorar las condiciones de acceso al financiamiento y sostener las ventas de las fábricas radicadas en el país.
La primera línea contemplaría préstamos de hasta $50 millones, con plazos de hasta 72 meses y una tasa fija del 25%. Estaría destinada a clientes del Banco Nación y permitiría cubrir la compra de vehículos de distintos segmentos; con un anticipo, también podría alcanzar para algunas camionetas.
La tasa se ubicaría por debajo de una inflación estimada entre 30% y 31%, una diferencia que reduciría el costo del crédito frente a la evolución de los precios. La condición de ser cliente de la entidad estaría vinculada, además, con la búsqueda de nuevas cuentas sueldo.
La medida llegaría después de una retracción de las ventas de vehículos. Los precios de los autos registraron bajas en un contexto de menor demanda, mientras que los patentamientos de octubre quedaron 12% por debajo de los niveles previos.
El beneficio se limitaría a vehículos fabricados en Argentina
El “Plan Autito” se concentraría exclusivamente en automóviles nacionales. Esa delimitación distinguiría al programa de otros incentivos crediticios, que no suelen separar los beneficios según el origen de los vehículos.
La propuesta apunta a las terminales que producen en Argentina y también alcanzaría a sus financieras, que ofrecen préstamos directos a los compradores. Algunas automotrices operan con bancos y otras cuentan con estructuras propias de financiamiento.
El Tesoro aportaría fondos para ampliar el crédito de las terminales
La segunda parte del esquema prevé un acuerdo entre el Estado, el Banco Nación y las ocho terminales automotrices. El Tesoro aportaría depósitos o fondos a un plazo mayor que el de las colocaciones tradicionales de 30 días, para ampliar los recursos disponibles para financiar ventas.
El banco canalizaría esos fondos hacia las terminales y sus financieras, que luego podrían ofrecer créditos en condiciones más convenientes para la compra de unidades nacionales. El mecanismo tendría una lógica similar a la de los programas en los que organismos públicos aportan recursos para que las entidades financieras los destinen a líneas específicas.
La iniciativa se inscribe en un escenario de actividad interna reducida y coincide con la conferencia anual de la Unión Industrial Argentina (UIA), que contará con la participación del ministro de Economía y del jefe de Gabinete ante representantes del sector. El Gobierno también mantuvo reuniones privadas con dirigentes de la entidad.
El programa se sumaría a otras señales recientes orientadas al consumo, como la suspensión de los aumentos en los colectivos nacionales del Área Metropolitana de Buenos Aires (AMBA). Esas líneas no tienen una suba tarifaria desde julio y el boleto ronda los $800.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
Asia / Pacific,Corporate Events
ECONOMIA
Binance tuvo un pico de retiro de fondos pero ya normalizó su funcionamiento: qué deben saber los usuarios
Luego de haber sufrido un hackeo por más de USD 6.300 millones la semana pasada, Binance comenzó a normalizar su funcionamiento. De forma paulatina, la principal plataforma de criptoactivos del mundo rehabilitó desde ayer la posibilidad de que sus usuarios retiren los fondos de sus cuentas. “Tras un pico inicial, los volúmenes de retiro han disminuido y se están estabilizando como se esperaba, mientras que los volúmenes de depósitos han permanecido sustanciales”, explicó la empresa.
Durante la jornada de ayer, Binance “procesó USD 4.649 millones en retiros y USD 1.010 millones en depósitos, lo que resultó en un flujo neto de salida de aproximadamente USD 3.640 millones”. La empresa destacó que ese monto representa el 2,1% de los USD 171.000 millones en activos totales que administra. La empresa realizó una actualización de su “Prueba de Reservas” que estará disponible para los clientes en su sitio web hoy.
“Nuestro equipo continúa probando rigurosamente las redes y activos restantes. Sabemos lo importante que es el acceso seguro y confiable a tus fondos y compartiremos los detalles de la siguiente fase tan pronto como podamos. Tengan la seguridad de que las condiciones del mercado son estables. Gracias por tu paciencia y apoyo continuo”, publicó Binance en sus redes sociales.
De forma escalonada, Binance ya reanudó la posibilidad de retirar los fondos en Bitcoin y las principales criptomonedas, entre ellas las stablecoins como USDT y USDC. A ese proceso, en las últimas horas también añadió la posibilidad de retirar depósitos en decenas de monedas convencionales (“fiat”), entre ellas en dólares y en pesos argentinos. La disponibilidad de una moneda en una red determinada no implica que el activo quede habilitado para retiro en todas las cadenas compatibles. Por eso, los usuarios deben comprobar la red elegida antes de intentar el envío o el retiro de fondos.
La decisión fue acompañada de un mensaje claro de la compañía desde que trascendió la noticia del hackeo: responder por los fondos de sus clientes en el 100% de los casos. “Binance absorberá el impacto financiero de estos fondos robados, no nuestros usuarios”, señaló la compañía.
Al mismo tiempo, Binance anunció que implementará un sistema de bonos de recompensas por 20 millones de criptodólares (USDC) para premiar a quienes no retiraron sus fondos. De esa forma, algunos “usuarios elegibles” recibirán un bono de 100 USDC. También planea un premio para quienes hagan trading por cifras superiores a USD 10.000.
Lo que deben saber los usuarios argentinos
Según lo informado por Binance en las últimas horas y a la opinión de diversas fuentes del ecosistema cripto argentino consultadas por Infobae, los usuarios argentinos de Binance deberán tener en cuenta tres cuestiones.
La primera recomendación para los clientes es verificar el estado de sus activos desde los canales oficiales. Binance afirmó que absorberá el impacto del ataque y que ya repuso el 90% de los fondos comprometidos con recursos propios; el 10% restante se completará mediante compras de los activos con menor liquidez.
La plataforma anticipó además una actualización de su “Prueba de Reservas”, un mecanismo que permite contrastar los saldos de las cuentas con los activos informados por la empresa. Cuando esté disponible, los tenedores de Bitcoin, Ethereum, USDT, BNB, Solana, USDC, XRP, USD1, Ripple USD, Zcash y muchas otras criptomonedas podrán revisar el respaldo de su cuenta en particular.
La segunda precaución apunta a posibles intentos de fraude. Después de incidentes de alto impacto como el de Binance suelen circular correos electrónicos, mensajes de WhatsApp y publicaciones que aparentan provenir de la compañía y buscan obtener contraseñas, códigos de verificación o frases de recuperación. Los usuarios no deberían abrir enlaces recibidos de forma inesperada ni enviar fondos a direcciones sugeridas bajo la promesa de “proteger” sus tenencias. Para consultar novedades o realizar operaciones, conviene ingresar por la aplicación oficial o escribir directamente la dirección web de la plataforma. Ningún canal legítimo debe pedir claves, códigos de acceso o la frase de recuperación de una billetera.
Como tercera medida, especialistas del sector recomiendan activar la autenticación de dos factores y revisar qué entidad supervisa a la plataforma en la que se opera. Esa capa adicional exige un segundo código para ingresar a la cuenta y puede impedir accesos no autorizados incluso si una contraseña queda expuesta. También resulta conveniente verificar la red elegida antes de enviar o retirar criptomonedas. En un contexto de restablecimiento gradual de los retiros, confirmar esos datos antes de validar cada operación evita errores que, en transferencias de criptoactivos, pueden ser irreversibles.
Business,Corporate Events,Europe

El principal alfil de Kicillof reivindicó las PASO luego de conocerse que Cristina Kirchner quiere postularse

¿Pregunta armada? La China Ansa aclaró de dónde surgió la consulta que desató el escándalo con Santi Maratea en PH

Padrón provisorio para las elecciones 2027: dónde y hasta cuándo se puede consultar

Jackson Martínez vuelve a jugar seis años después… ¡y marca el gol de la victoria!

Los Passaglia: el rechazo a la “avenida del centro”, la conversación con Macri y el “fracaso” de Milei y Kicillof

La reacción de Flavio Briatore tras la doble sanción contra Colapinto y Gasly que impactó a Alpine en el GP de México de F1

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA2 días ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional
- SOCIEDAD3 días ago
Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón