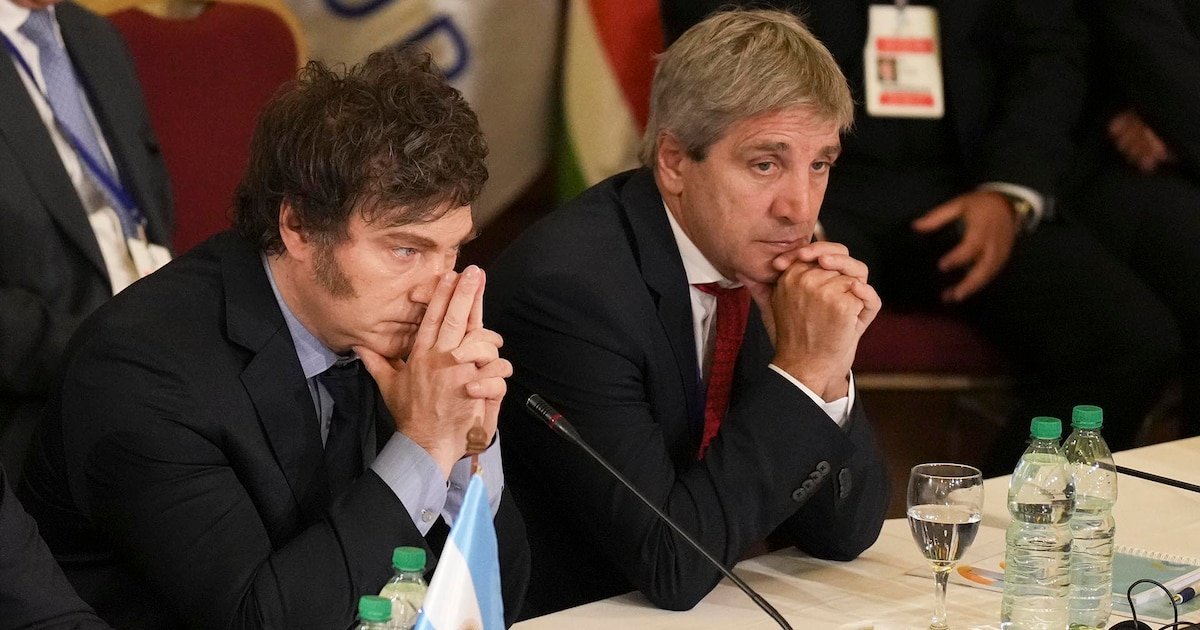
Tanto el presidente Javier Milei como el ministro de Economía, Luis Caputo, consideran que el nivel de riesgo país actual no es el adecuado para emitir deuda en los mercados internacionales (Foto: AP)
A pesar del auge de endeudamiento corporativo y provincial en el mercado internacional que tuvo lugar desde las elecciones legislativas de 2025, el gobierno deJavier Milei todavía aguarda mayor compresión del índice de riesgo país para regresar a los mercados internacionales de deuda.
Según analistas, los factores que limitan la reducción del indicador elaborado por JP Morgan son los desafiantes compromisos financieros de cara a 2027, así como la incertidumbre política y electoral que suscitan los comicios presidenciales del año que viene.
Advertisement
El índice de riesgo país, que refleja la diferencia entre el rendimiento de los bonos argentinos y los títulos estadounidenses de igual plazo, se mantiene desde hace meses dentro del rango de 500 a 600 puntos básicos. Tras una marcada reducción posterior a las elecciones, el índice no logra ubicarse por debajo de 500 pb, lo que le permitiría al equipo económico obtener financiamiento externo a un costo más bajo.
El índice de riesgo país no logra ubicarse por debajo de 500 pb, lo que le permitiría al equipo económico obtener financiamiento externo a un costo más bajo
Esa compresión permitió que las compañías emitan más de USD 13.000 millones en obligaciones negociables y otros instrumentos desde octubre de 2025. Las provincias también aprovecharon la mejora y distritos como CABA, Santa Fe, Chubut, Córdoba y Entre Ríos acudieron al financiamiento externo, en su mayoría, para el refinanciar vencimientos. En ambos casos, se consiguieron tasas de interés que van desde el 6% hasta el 9% anual.
Sin embargo, los analistas del mercado consideran que con el nivel actual de índice riesgo país, si la administración libertaria intentara emitir deuda en el exterior, debería abonar una tasa de interés que oscila entre 9% y el 10% anual.
Advertisement
El ministro de Economía, Luis Caputo, sostiene que el acceso al crédito internacional sigue siendo costoso. Además, considera que, en función de los indicadores macroeconómicos, la variable debería encontrarse en valores inferiores. Atribuye la persistencia de estos niveles a la cautela de los inversores ante la posibilidad de un regreso del kirchnerismo o de políticas de control más estrictas.
En ese sentido, el presidente Javier Milei remarcó en declaraciones recientes que “Argentina tiene acceso al mercado, pero queremos tasas más bajas y mientras que no las consigamos, vamos a buscar otros mecanismos que son más baratos”, en referencia a la colocación de bonos en dólares en el ámbito doméstico y el acuerdo de garantías de endeudamiento con el Banco Mundial y el Banco Interamericano de Desarrollo (BID).
Argentina tiene acceso al mercado, pero queremos tasas más bajas y mientras que no las consigamos, vamos a buscar otros mecanismos que son más baratos (Milei)
La diferencia en las tasas de los bonos AO27 y AO28, ambos emitidos por el Tesoro para afrontar pagos superiores a USD 4.300 millones en julio, muestra la prudencia del mercado frente al actual panorama político. El AO27, que vence en octubre de 2027, paga una tasa anual mayor a 5%, mientras que el AO28, con vencimiento en octubre de 2028, ofrece un rendimiento por encima del 8% anual.
Advertisement
Según analistas, esta diferencia de casi 300 puntos básicos responde a la incertidumbre sobre el futuro político tras las próximas elecciones presidenciales. Ese spread representa el rendimiento adicional que los inversores exigen para mantener posiciones más allá del actual ciclo electoral.
Córdoba, Santa Fe y Entre Ríos son tres de las provincias que colocaron deuda en los mercados internacionales en los últimos meses
Algunos especialistas opinan que si el Gobierno logra realizar alguna colocación que demuestre acceso a los mercados, aunque sea con una tasa más alta, esto impactaría positivamente en los bonos y podría reducir el riesgo país, facilitando la posibilidad de obtener más financiamiento y en mejores condiciones en el futuro. Esto se debería a que el mercado dejaría de tener dudas sobre la capacidad del país para afrontar los vencimientos de 2027.
En diálogo con Infobae, el director de la consultora C&T, Camilo Tiscornia, la principal duda que limita la reducción del riesgo país es el calendario de vencimientos de deuda. “Si el mercado no está muy dispuesto a prestarle al Gobierno, que se conozcan con más detalle las fuentes alternativas que cerró el equipo económico sería un factor que ayudaría”, apuntó.
El economista añadió: “Laacumulación de reservas es un factor que puede jugar para la baja del riesgo país, que hoy tendría que estar más cerca 400 puntos básicos para que fuera factible para el Gobierno. Y obviamente que también puede ayudar es que se calme la situación internacional, porque eso ha levantado el riesgo país de todos los países”.
Advertisement
Laacumulación de reservas es un factor que puede jugar para la baja del índice de riesgo país, que hoy tendría que estar más cerca 400 puntos básicos para que fuera factible para el Gobierno (Tiscornia)
En cuanto al proceso de endeudamiento corporativo y subsoberano, Tiscornia planteó que ocurrió, mayoritariamente, en empresas y provincias que están vinculadas a sectores energéticos o con capacidad exportadora.
Para el jefe de Research de Parakeet, Matías de Luca, la diferencia entre la toma de deuda por parte de las compañías y las jurisdicciones pasa por una cuestión de historial: “El soberano está sujeto a cambios de gobierno, controles de capitales y más. Es un riesgo político. En cambio, las empresas y/o provincias pueden ‘aislarse’ parcialmente si son generadoras de dólares o cobran regalías. Eso explica en parte el spread entre distintos créditos».
Por otra parte, de Luca consideró que el escenario global juega en contra de los intereses del Gobierno. «Hoy la tasa de Estados Unidos está en su punto más alto del último año y medio, con un conflicto bélico en Medio Oriente que agrega mucho ruido a los mercados internacionales y cuyos potenciales efectos adversos tienen distintos resultados para los activos de riesgo. Es decir, quizás no es el mejor punto de entrada», manifestó.
Advertisement
Bajo su perspectiva, un riesgo país en torno a los 400 puntos básicos es asequible para Argentina en el mediano plazo. “De todos modos, es algo binario que se definirá en octubre 2027. Creo que si el gobierno actual es reelecto, la apertura a los mercados se dará de forma automática por una cuestión de expectativas”, apuntó.
Las empresas y/o provincias pueden ‘aislarse’ parcialmente si son generadoras de dólares o cobran regalías (De Luca)
En tanto, Emilio Botto, jefe de Estrategia de Mills Capital, evaluó que los rendimientos de 10% de la deuda argentina responde a varios factores: “Por un lado, es la concentración de vencimientos futuros; por otro, la necesidad de consolidar previsibilidad respecto de la continuidad del programa económico. A eso se suma el historial de defaults y reestructuraciones argentinas en la percepción de riesgo y en la valuación de los activos soberanos.”
“La diferencia de tasas entre bonos que vencen dentro del actual mandato y aquellos con duration más larga muestra que el mercado sigue asignando una prima vinculada al escenario político y a la continuidad del programa económico. El spread entre AO27 y AO28 refleja justamente esa sensibilidad: más que la calificación crediticia puntual, hoy pesa la capacidad de sostener consistencia macroeconómica en el tiempo», puntualizó Botto.
Advertisement
Un informe reciente de GMA Capitaladvirtió que incluso después de la mejora de la calificación crediticia de la Argentina por parte de Fitch Ratings (de CCC+ a B-), los bonos soberanos continúan operando con rendimientos cercanos al 10% anual, niveles que todavía se ubican por encima de países con calificaciones similares.
En un universo emergente, donde los retornos generosos están en extinción, Argentina sigue destacándose por ofrecer un plus de rentabilidad esperada (Imagen Ilustrativa Infobae)
Destaca el reporte de la ALyC: “En un universo emergente, donde los retornos generosos están en extinción, Argentina sigue destacándose por ofrecer un plus de rentabilidad esperada. La comparación regional refuerza esa idea. Bonos soberanos de países ubicados en escalones equivalentes como Bolivia, Egipto o Nigeria, operan por debajo con TIR de 8,8%, 7,2% y 6,7% anual, respectivamente, aun compartiendo perfiles de riesgo elevados. Dicho de otro modo, el mercado continúa asignándole a Argentina una penalidad diferencial pese a la mejora crediticia reciente”.
¿Qué tendría que ocurrir para cerrar parte de esa brecha? “Los drivers favorables deberían consolidarse y, sobre todo, reducirse los factores de incertidumbre política y financiera. En un mercado que todavía mira más allá del corto plazo, las dudas de cara a 2027 y la continuidad del actual régimen económico siguen funcionando como un límite para una compresión más contundente del riesgo país”, definieron los economistasde la ALyC.
Argentina,Fitch Ratings,finanzas,economía,calificación de riesgo,bandera,inversión,mercado,deuda,global
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
La economía mantiene un ritmo de crecimiento moderado con base exportadora
25 Oct, 2026 11:02 p. m. EST
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
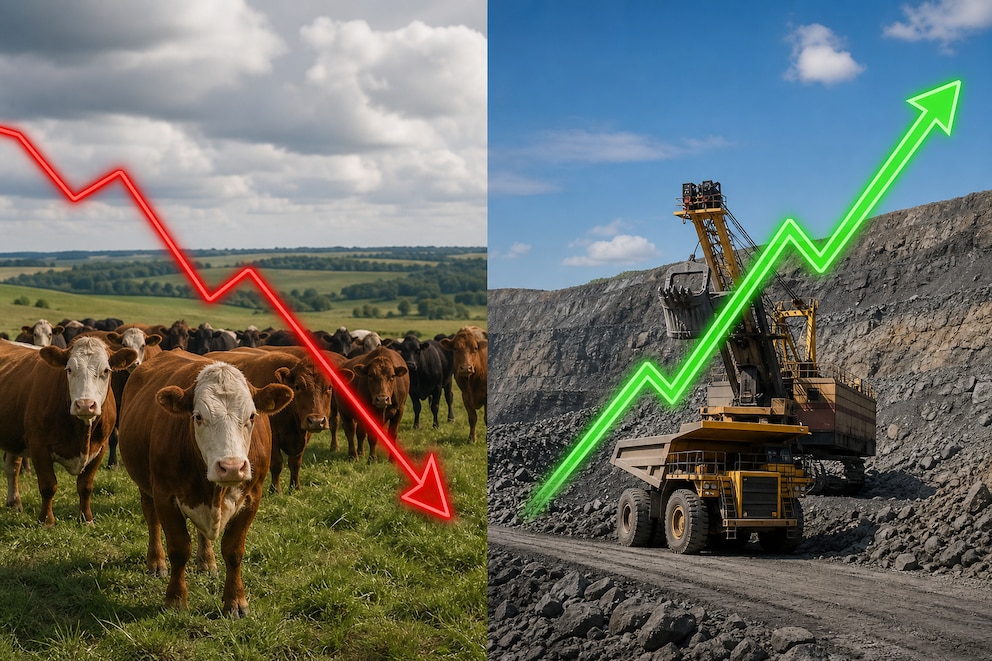
Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
Actividad dispar entre sectores.Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
Exigencia fiscal.Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa
El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)
El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)
Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)