
ECONOMIA
Por qué la IA es más tortuga que liebre

Entre el centro de datos que OpenAI pretende construir en la Patagonia, la posibilidad de que Elon Musk haga lo mismo, y el apoyo de Milei a las “empresas sin humanos” basadas en inteligencia artificial (IA), los expertos predicen un aumento de la productividad que impulsaría los beneficios y controlaría la inflación. Pero esto costaría la pérdida de millones de empleos y el agotamiento de los recursos naturales de Argentina.
Silencie el ruido, tanto el entusiasta como el alarmista, pues el futuro de la IA sigue siendo una incógnita, incluso para los “expertos”. Invertir en función de las especulaciones o las expectativas que han despertado las últimas salidas a bolsa revela una gran arrogancia. Se han analizado tanto las posibles implicaciones de esta tecnología que es imposible saber algo que los demás ignoren: las acciones ya lo han descontado todo.
Entre el sinfín de predicciones sobre la IA, se habla de cambios rápidos y profundos, en muchos casos, negativos. De hecho, esta tecnología figura entre los motivos más citados para explicar los despidos. Se cree que la tecnofinanciera Block habría reducido a la mitad su personal para optimizar el uso de la IA.
El futuro de la IA sigue siendo una incógnita, incluso para los expertos
Sin embargo, los pesimistas cometen un error: creer que las innovaciones solo destruyen empleo, cuando la verdad es que también lo crean. Ya en 1981, los economistas alertaban de que los ordenadores sustituirían a los trabajadores de forma masiva. No fue así, el trabajo solo cambió y los empleados adquirieron nuevas competencias. Al final, como ha pasado en innumerables ocasiones, el mundo mejoró.
El número de despidos atribuibles a la IA es mínimo. Lo cierto es que la cotización de Block se ha desplomado en los últimos años. Como muchas otras empresas, habían contratado demasiado tras la pandemia, y la IA solo fue la excusa.
Por otro lado, los optimistas sobrevaloran la velocidad a la que avanzan los grandes cambios. Por ejemplo, internet comenzó con módems y computadoras de escritorio. Luego, llegaron la banda ancha, la conexión inalámbrica y los portátiles asequibles. Y más adelante, los teléfonos inteligentes, las redes sociales o las videoconferencias, entre otras innovaciones. Todo eso llevó décadas.
Ya en 1981, los economistas alertaban de que los ordenadores sustituirían a los trabajadores de forma masiva
Si bien se dice que Starlink Argentina será sostenible, los centros de datos generan dudas justificadas por el costo de la electricidad. Sin embargo, la oposición política y la escasez de chips están frenando su implantación. OpenAI anunció hace más de ocho meses la construcción de un centro en la Patagonia, pero la información pública sigue siendo escasa, y las trabas considerables.
La IA transformará profundamente algunos sectores. Otros, no tanto. ¿Acaso podrá revolucionar la receta del bife de chorizo o del chimichurri? Quizá sirva para optimizar la logística de su transporte y almacenamiento, pero poco más.
Las grandes innovaciones no suelen plantearse en términos excluyentes. Las aplicaciones móviles de reparto de comida prosperaron mientras seguía creciendo la facturación de los supermercados y los restaurantes. Cuando las grandes superficies transformaron el negocio minorista, fue cuestión de tiempo que también lo hiciera el comercio electrónico. Aun así, muchas tiendas pequeñas prosperan a la sombra de megacentros comerciales.
La IA será útil para las entidades financieras argentinas, pero ¿sustituirá a todo el mundo? Definitivamente, no
Es probable que la IA cambie muchas cosas, pero con el tiempo. A la larga, permitirá a los abogados olvidarse de las tareas rutinarias para dedicarse a otras más productivas. El incremento de los vehículos autónomos (gracias, en parte, a la modificación de la normativa de tráfico en Argentina el año pasado) dará a las personas ciegas o con discapacidad una independencia hasta ahora inimaginable.
La IA también será útil para las entidades financieras argentinas, pero ¿sustituirá a todo el mundo? Definitivamente, no. Los clientes no solo buscan conocimientos técnicos, también exigen responsabilidad. Intente que una aplicación de IA asuma la responsabilidad si se equivoca con su declaración de impuestos. La privacidad de los datos es otra cuestión esencial.
El envejecimiento de la población obligará a recurrir a la IA en la atención sanitaria. La tecnología que detecta caídas y variaciones de los signos vitales facilitará el cuidado de los mayores.
La mejora de la eficiencia es positiva. No obstante, ninguna gran empresa ha cambiado el mundo limitándose a producir más con menos trabajadores. Las compañías revolucionarias son aquellas que encuentran soluciones originales a los problemas. La fuerza de la IA no radica en reducir plantillas, sino en potenciarlas. Este cambio ya se ha iniciado, e irá a más.
La transformación llegará, pero se hará esperar, así que mantenga la cabeza fría.
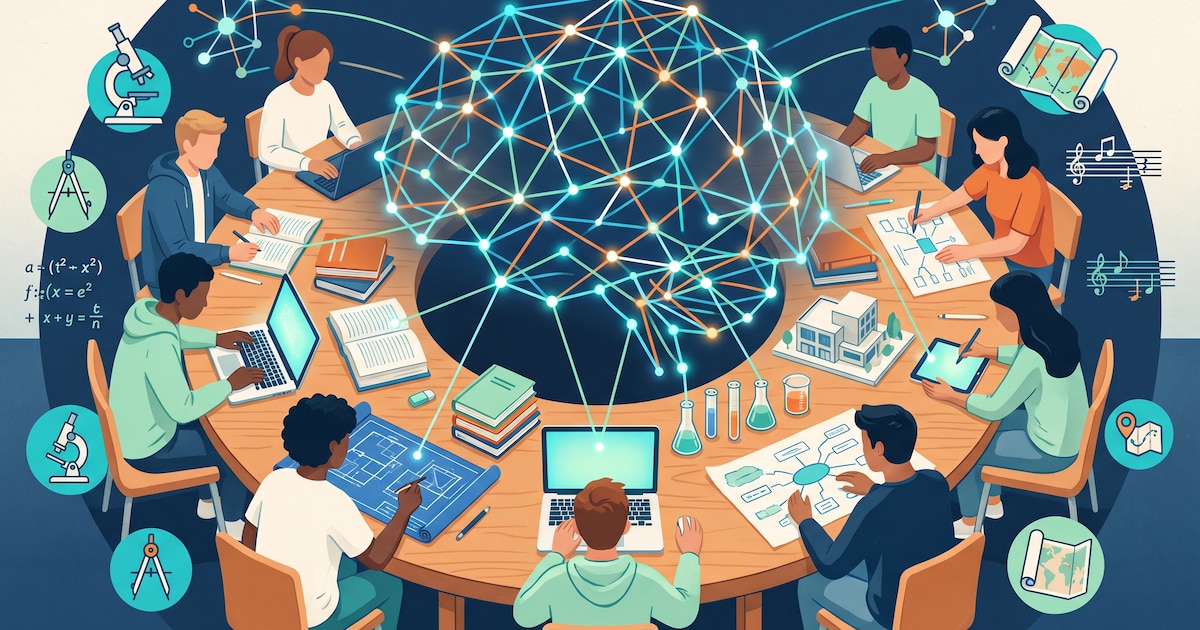
inteligencia artificial,educación superior,colaboración,estudiantes,red neuronal,disciplinas







ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
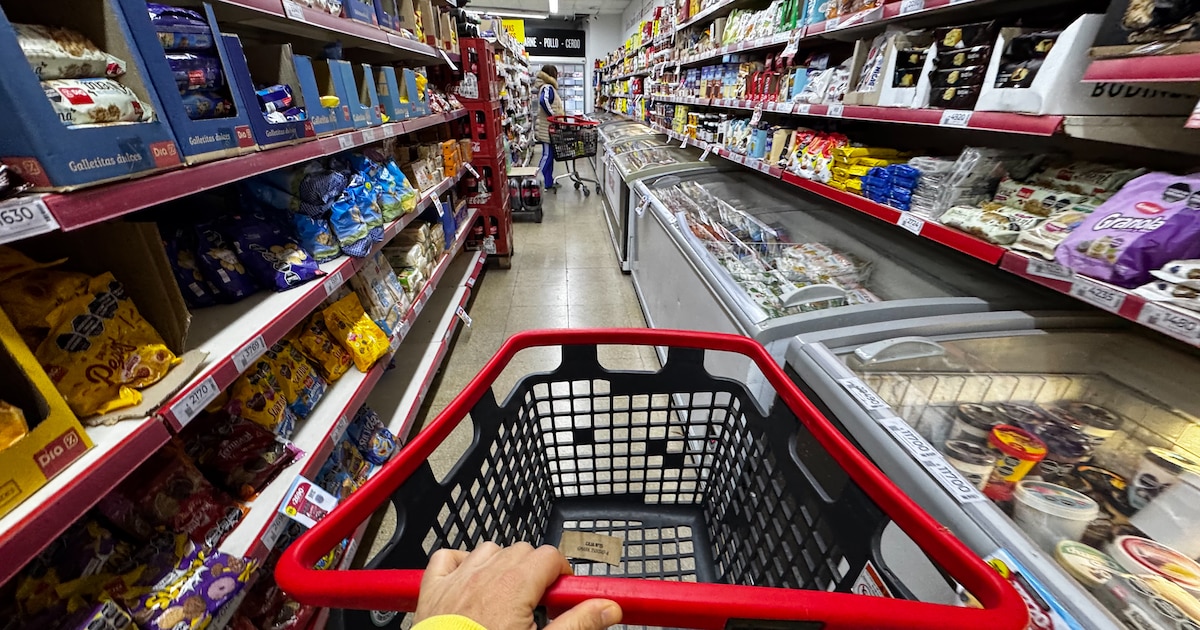
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente
Si no hubiéramos tenido que enfrentar el intento de siete golpes de Estado, 40 leyes intentando romper el equilibrio fiscal, la gente haciendo actos terroristas en la calle y algunos jugadores de mercado con ganas de romper todo, la inflación ya estaría empezando con cero hace rato (Milei)

Noviembre y diciembre son dos meses que suelen ser un poco más complicados en términos de precios por la propia dinámica estacional que traen el comienzo de las vacaciones y las fiestas (Bisang)


supermercado,Argentina,consumo,precios,carro de compras

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

Expert tears apart Talarico’s viral claim his agenda is based on Jesus’s teachings: ‘Butchering the Bible’

Preocupación en Caleta Olivia: investigan a un alumno que llevó una réplica de arma a la escuela

Elecciones en Brasil: Flávio Bolsonaro busca desbancar a Lula, entre el impulso de su padre y el respaldo de la derecha regional

Yanina Latorre harta de las caras que pone Maru Botana al probar en la comida en MasterChef: «Asco, es una…»

El Gobierno espera que haya balotaje en Brasil y apuesta a un triunfo de Bolsonaro sobre Lula para lograr la reforma del Mercosur

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA18 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





