
ECONOMIA
Preocupación de los analistas por el aumento de la morosidad y el futuro electoral: rescatan una mejor calificación de la deuda

Hoy se conocerá la inflación de la Ciudad de Buenos Aires, el mejor indicador para lo que puede ser la inflación minorista de abril, que el Indec difundirá el jueves y las consultoras del REM estiman en 2,6 por ciento. Los últimos análisis se enfocaron en la mejora de la calificación de la deuda argentina, los problemas para que la economía crezca y las dudas sobre las elecciones de 2027. Uno de los informes señala el aumento de la morosidad con los bancos y otro aconseja en qué invertir en este escenario.
Para FMyA, la consultora que dirige Fernando Marull, “la economía real en abril no muestra señales de rebote (muy bien marzo, abril flojo). Los datos de actividad del mes pasado vienen más débiles de lo esperado, a pesar de que hubo nuevas paritarias (+5%), bajó la inflación (+2.6% FMyA) y las tasas de interés (préstamos 2,2% mensual). Habrá que esperar a mayo para ver el impacto de mayor actividad que estamos esperando para el segundo trimestre”.
El informe agrega que, para mayo, seguimos proyectando que la inflación bajará a 2%, porque hay menos suba de tarifas y no deberíamos ver grandes movimientos en naftas después del descongelamiento del lunes 10 de mayo”.
FMyA destacó: “Donde sí empezó bien el mes fue en los bonos soberanos, que ya rinden 9,5% por el impulso de la mejora de calificación de la deuda, la expectativa de anuncios (próximas semanas) de nuevos financiamientos con garantía de organismos internacionales y las compras de reservas. Si el riesgo país baja a 450, no descartamos que (Luis) Caputo salga al mercado internacional; eso impulsará más a los bonos. En las acciones, se vio un rebote y rotación de petroleras a bancos y hay espacio para que sigan rebotando. Aun a pesar de que el FGS (Fondo de Garantía de Sustentabilidad de los jubilados) estuvo comprando acciones argentinas (YPF, Macro, Galicia); una señal que no gusta a las empresas (por experiencias del pasado)”.

Sobre el clima político, destacó que “la preocupación de los argentinos sigue pasando por el mercado laboral, y en abril subió la de corrupción, donde el Gobierno no puede sacar de agenda el caso Adorni. El apoyo a Milei bajó en los últimos meses por la caída real de salarios durante 7 meses seguidos. Dado que proyectamos un rebote en la actividad y los salarios, el apoyo a Milei debería encontrar un piso en mayo/junio. Igual, insistimos, proyectamos un rebote moderado; ni los mejores 18 meses de la historia (como dice el Gobierno) ni una crisis (como la de Macri 2018). Este escenario no garantiza que Milei sea reelecto en 2027, pero tampoco es un escenario que (Axel) Kicillof podría capitalizar (como Alberto Fernández en 2019)”.
EconViews, la consultora que dirige Miguel Kiguel se concentró en el riesgo país. “Si miramos la tabla de posiciones del riesgo país, la Argentina sigue siendo la oveja negra de la región. A pesar de la fuerte mejora del índice desde que asumió Milei, pasando de casi 2.000 puntos hasta los 515 actuales, seguimos en el fondo de la tabla, solo adelante de Venezuela, que se fue a la B hace muchos años. Incluso países que hace pocos meses estaban en zona de descenso, como Bolivia y Ecuador, hoy nos superan y volvieron a emitir deuda en los mercados internacionales. ¿Puede la Argentina terminar de acoplarse al resto de la región? Un avance importante se dio esta semana con la recalificación de Fitch, una de las “Big Three”. La Argentina pasó de CCC+ (riesgo sustancial) a B-, una nota que sigue siendo especulativa, pero que reconoce una mejora en la capacidad de pago. Lo que ve la agencia es un giro en la acumulación de reservas y un frente externo más robusto. Las subas de calificación importan porque habilitan a fondos que, por estatuto, no pueden comprar bonos CCC o peores, a invertir en deuda argentina. Generalmente, se necesita que al menos dos agencias suban el rating para que eso ocurra, pero, aun así, la recalificación tuvo un efecto positivo y el riesgo país comprimió unos 40 puntos desde entonces”.
Según EconViews, si bien “los pagos de deuda de este año están encaminados, el año que viene la Argentina enfrenta una pared de vencimientos mucho más grande en pleno año electoral. Esos dos factores le vienen marcando la cancha a la baja del riesgo país y son, junto con las encuestas políticas, las variables más importantes que monitorea el mercado”.
En su informe destacó que “en la semana hubo noticias importantes de otros dos equipos que estaban condenados al descenso hace apenas un año. Bolivia y Ecuador emitieron bonos en el mercado internacional por USD 1.000 millones cada uno, a tasas de 9.75% y 8.5% respectivamente. Lo destacable es que recibieron ofertas por hasta siete veces ese valor, confirmando que hay fuerte apetito al riesgo en el mundo. Ambos países tienen un riesgo país de alrededor de 400 puntos y hace un año estaban en 2.000 y 1.200 respectivamente. Una mejora casi “milagrosa” que nos deja en el último puesto”.
También subraya que los “los números del próximo año son exigentes. Entre el Tesoro y el Banco Central, hay que pagar deudas por USD 36.000 millones. Aun asumiendo que se refinancie una buena parte y se renueven los préstamos bancarios (REPO). En la práctica, eso significa que todos los dólares que el Central logre comprar el año que viene deberán destinarse a pagos de deuda, con poco margen para que las reservas crezcan. Es la misma dinámica que se viene dando en toda la era Milei. En ese contexto, una emisión internacional o una operación de manejo de pasivos sería muy positiva. Permitiría financiarse a plazos más largos, aliviar los vencimientos y evitar que las reservas se drenen en pagos. Bolivia y Ecuador muestran que hay apetito y que se puede volver a los mercados rápidamente, pero hasta ahora Milei no dio el brazo a torcer. El riesgo país está coqueteando nuevamente con niveles cercanos a los 500 puntos, compatibles con una salida al mercado. Veremos si esta vez Argentina aprovecha la ventana”.
La consultora F2 que dirige Andrés Reschini indica que “en Estados Unidos, con el mercado laboral relativamente sólido y riesgos inflacionarios, las chances de recorte de tasas se acotan. Aun así, el dólar en el mundo se ha debilitado ligeramente en lo que va de mayo, mientras que el real brasileño se fortaleció. En el plano local, el tipo de cambio se ha incrementado un 0,5% en lo que va de mayo y la autoridad monetaria acumuló compras de divisas por unos USD 330 millones, saldo que confirma la segunda retracción semanal consecutiva”.

El informe agrega que “el REM tuvo unos retoques al alza en las expectativas de inflación y a la baja en los pronósticos para el tipo de cambio. Suponiendo que en el plano externo todo se mantenga constante, podemos decir que los encuestados esperan que el tipo de cambio real se mantenga en este nivel, e incluso sufra una pequeña apreciación en el corto plazo para incrementarse levemente hacia el final de 2026. Todo sin sobresaltos y calma cambiaria”.
F2 señala que “más allá de lo que pareciera ser un repunte de la actividad en marzo, el mercado espera que se retome el sendero de desinflación y el consumo dé algunas señales de vida para mejorar la imagen del Gobierno que, por otra parte, sigue salpicado de escándalos de presunta corrupción”.
La consultora 1816 se ocupó de la situación de mora con los bancos. El informe indica que “según nuestro procesamiento de los datos de la Central de Deudores del BCRA (CENDEU), una vez más subió la irregularidad del crédito de las entidades financieras en marzo (para medir la irregularidad tomamos la deuda con atraso de al menos 90 días, es decir, desde “Situación 3” en adelante, en línea con lo que hace el Banco Central). La mora de familias aumentó desde 11,2% en febrero hasta 11,5% en marzo, la mora de empresas pasó de 2,9% a 3,1% y la mora total del sector privado creció de 6,7% a 7%”.
1816 agregó que “en el caso de familias, la mora con entidades financieras subió por decimoséptimo mes consecutivo y alcanzó otro récord desde 2004. Cabe recordar que la irregularidad en el crédito a hogares era de apenas 2,5% en octubre 2024, de modo que se multiplicó por casi 5 en menos de un año y medio, pese a que el producto bruto subió en el periodo (1,8% entre octubre 2024 y febrero 2026, según la serie desestacionalizada del EMAE)”.
El informe destacó que “el aspecto positivo del dato de marzo es que la mora de hogares con entidades financieras subió solo 0,3 puntos mes contra mes (de 11,2% a 11,5%), de modo que se trata del incremento más pequeño en 12 meses. Esto permite ilusionarse con que finalmente la morosidad haga su pico en el segundo trimestre. La expectativa de que la inflación se desacelere significativamente, en caso de materializarse, podría ayudar a que esto ocurra (aunque no es totalmente obvio: hay que asumir que eso implicaría un incremento en los salarios reales y que ese efecto será más relevante que el hecho de que las cuotas de los préstamos se licuarían menos en el segundo trimestre)”.
Adcap Grupo Financiero observó que hubo dos datos clave: “El primero fue la publicación de los datos de recaudación tributaria de abril por parte del Gobierno, que mostraron que los impuestos vinculados a la actividad cayeron 2,9% interanual en términos reales, luego de una baja de 2,3% interanual en marzo. El dato es relevante por dos razones. La primera es cíclica: luego de lo que esperábamos fuera un rebote en marzo, los primeros datos de abril todavía lucen débiles, lo que sugiere que la recuperación de la actividad sigue siendo heterogénea. La segunda razón es más importante para el mix de política económica. Un panorama fiscal más débil complica la dinámica del programa, ya que el superávit fiscal es, en última instancia, lo que determina cuán creíblemente —y con qué rapidez— las autoridades pueden esterilizar la emisión monetaria generada por las compras de divisas”.
El informe agrega que “el segundo evento fue la esperada mejora de la calificación soberana de la Argentina. Fitch Ratings fue la primera en mover, elevando la nota soberana a B-, con la decisión impulsada principalmente por dos factores: mejores perspectivas para la acumulación de reservas y la expectativa de que el Gobierno consiga financiamiento adecuado para cubrir los próximos vencimientos de deuda. Hacia adelante la pregunta clave es si Fitch abrió la puerta para el resto de las agencias calificadoras. Con otras dos agencias que visitan Buenos Aires, el mercado probablemente comience a pricear la posibilidad de nuevas mejoras de calificación. De confirmarse, esto representaría una señal claramente positiva para los bonos soberanos, que recientemente tuvieron un desempeño rezagado pese a la mejora en la historia macroeconómica. Tras la noticia, los bonos hard dollar mostraron un mejor desempeño y el tipo de cambio se relajó, revirtiendo parte del tono más demandado que había mostrado el peso argentino en las sesiones previas”.
Adcap agrega que “aunque la mejora de calificación actuó como un catalizador directo para los bonos hard dollar, los bonos en pesos también reaccionaron positivamente, y su sobreperformance desde enero apenas se redujo de 18% a 17%, ya que la dinámica cambiaria de corto plazo luce ahora incluso más favorable. Dentro del universo de bonos en pesos, los BONCER retomaron su tendencia de mejor desempeño frente a los BONCAP después de que el breakeven de inflación para 2026 interrumpiera su desaceleración en 29,5% y rebotara hacia 30,5%. A los niveles actuales, seguimos viendo mayor valor relativo en los BONCER, particularmente en el tramo medio de la curva, donde ofrecen hasta 200 puntos básicos adicionales de rendimiento frente a alternativas a tasa fija. En particular, vemos valor en los BONCER TZXD6 y TZX27, que ofrecen rendimientos reales de entre 0% y 1,5%, y deberían sobreperformar en un escenario en el que la inflación se mantenga resistente alrededor del 2%, donde la tasa nominal debería superar el 28%. Dentro de la curva de BONCAP, y para un escenario de desinflación más rápida, seguimos prefiriendo el T30A7, que ofrece un rendimiento atractivo del 28% combinado con buena liquidez”.
En tanto, los mercados en el overnite anticipaban anoche otra rueda tensa ante el aparente rechazo de Donald Trump a la propuesta iraní. Los tres principales indicadores de las Bolsas de Nueva York operaban en rojo con bajas de alrededor de 0,30%. El oro retrocedía 0,68% y el petróleo estaba con decididas alzas de casi 4%. El Brent cotizaba a USD 105 por barril. No son buenas señales para la rueda de hoy en la Argentina.
bolsa de valores



ECONOMIA
Acuerdo Fatca: qué información recibe ARCA sobre las cuentas de argentinos en Estados Unidos

- Identificación del titular de la cuenta, cuando se trate de una persona humana o una entidad residente en Argentina.
- Nombre de la institución financiera estadounidense donde se encuentra abierta la cuenta.
- Número de cuenta informado por la entidad financiera.
- Intereses cobrados en cuentas de depósito, como cajas de ahorro, cuentas corrientes, plazos fijos u otros productos bancarios similares, cuando los intereses de fuente estadounidense superen los USD 10 anuales.
- Dividendos de fuente estadounidense, sin un monto mínimo anual para su información.
- Otros ingresos de fuente estadounidense acreditados en cuentas financieras, si la normativa tributaria de Estados Unidos exige que sean declarados ante el IRS.
- Ingresos obtenidos por inversiones en acciones de empresas estadounidenses, incluidos los dividendos.
- Dividendos de fondos cotizados en bolsa (ETF), siempre que sean considerados de fuente estadounidense.
- Los saldos de cuentas bancarias y de inversión.
- Las cuentas cuyos únicos rendimientos provengan de activos que no sean de fuente estadounidense.
- Los dividendos distribuidos por sociedades europeas u otras compañías extranjeras, aunque la cuenta donde se acrediten esté abierta en Estados Unidos.
- Los ingresos de inversiones estructuradas fuera de Estados Unidos.
- Los inmuebles ubicados en territorio estadounidense.
- Las cuentas abiertas a nombre de sociedades que no sean residentes en Argentina, incluso si sus beneficiarios finales viven en el país.
- La identificación automática del beneficiario final de una sociedad o estructura jurídica titular de una cuenta.
ARCA,Internal Revenue Service,Estados Unidos,inspección fiscal,acuerdos tributarios
ECONOMIA
Cambian los montos del cupo 2027 para autos eléctricos e híbridos: qué vehículos ganan lugar y cuáles perderán volumen

La decisión del Gobierno de cambiar los valores FOB para el cupo 2027 de 50.000 autos híbridos y eléctricos permitirá que, en su tercer año de vigencia, este programa se adapte de mejor modo a la oferta de nuevas tecnologías de propulsión de la industria automotriz mundial.
En las dos licitaciones de 2025 y 2026, el valor FOB (que es el precio de embarque en país de origen) era el mismo para todos los autos, USD 16.000, cualquiera fuera el grado de electrificación que tuvieran.
Pero a partir de hoy, día que comienza a regir el decreto 1128/2026 del Boletín Oficial, solo se mantiene en ese valor para los autos Mild-Hybrid o microhíbridos, mientras que los híbridos autorecargables e híbridos enchufables tendrán un precio FOB máximo de USD 18.000, y los eléctricos puros pasan a tener un tope de 35.000 dólares.
Nuevos objetivos del cupo
En los dos primeros años, el programa buscaba dos objetivos en paralelo: generar un mejor acceso a vehículos híbridos y eléctricos que eran inalcanzables para el comprador medio de autos 0 km, y empujar los precios del mercado para abajo, entendiendo que, con más competencia, deberían readecuar sus márgenes.
Ambas metas se consiguieron. La primera, porque los autos con algún grado de electrificación pasaron del tener el 4% al 15% en el mercado, ofreciendo una alternativa sustentable de menor costo de uso a los automovilistas.

La segunda meta también se cumplió, aunque quizás no en la proporción que esperaban los consumidores. Los precios de los autos de gama media bajaron, pero los modelos de entrada no registraron cambios, ya que prácticamente no enfrentan competencia de vehículos incluidos en el cupo.
La situación podría haber sido distinta si más marcas —y no solo tres— hubieran importado autos de pasajeros compactos en lugar de SUV. El cupo permitía traer vehículos con un valor FOB de hasta USD 16.000, por lo que un modelo de USD 8.000 podía haber sido una alternativa. Sin embargo, la mayoría de las terminales e importadoras optó por vehículos más caros, que les ofrecían un mayor margen de ganancia.
De hecho, el precio de los autos de la franja de acceso no cambió, el JMEV Easy 3 pasó a ser el auto más barato y el Renault Kwid siguió con la progresión de precios del mercado, porque en dos años se importaron unos 1.500 autos del eléctrico chino, que no le sacaron tantos patentamientos al Kwid, que entre 2025 y lo que va de 2026 lleva vendidos casi 20.000 unidades.
Las limitaciones del cupo anterior
Por el contrario, establecer un valor FOB máximo de USD 16.000 dejó afuera a una gran cantidad de marcas y modelos que tenían costos mínimos más altos que ese valor. Hubo varios casos como los de Alfa Romeo o Hyundai, aunque también otras marcas tuvieron que resignar equipamiento para poder entrar al cupo “muy justo con el precio FOB”.

El caso más emblemático es el de la Ford Territory, que configuró una versión híbrida con menor equipamiento como el paquete de ADAS avanzadas que sí tiene el modelo Titanium naftero, y que ahora podrá incorporarlo a las híbridas del año próximo. Además, podría entrar la híbrida enchufable, que por esta misma condición, no pudo acceder al beneficio en los cupos anteriores.
Sin embargo, los autos eléctricos puros fueron los que menos oferta tuvieron en los dos primeros años del programa, porque salvo el JMEV Easy 3 y el BYD Dolphin Mini, en el cupo entraron el BYD Yuan Pro, el Chevrolet Spark, el Baic EU5, el Ora 03 y tres nuevos modelos de Arcfox.
De hecho, la proporción de autos eléctricos en el mercado es una décima parte del volumen de vehículos híbridos, lo que deja en evidencia la escasa oferta de modelos completamente eléctricos que pudieron acceder al cupo.
El nuevo escenario
Ahora, con la suba del valor FOB a USD 35.000, no solo Tesla podrá entrar al mercado argentino con sus modelos a un precio exento del arancel, sino muchas marcas europeas como Volkswagen, Ford, Renault, Stellantis, Volvo, Audi, Mercedes-Benz o BMW, entre otras. Estas marcas se pueden acoger al beneficio de un arancel reducido del 26,2% gracias al tratado comercial entre el Mercosur y la Unión Europea, pero no todos los modelos cumplen los requisitos.
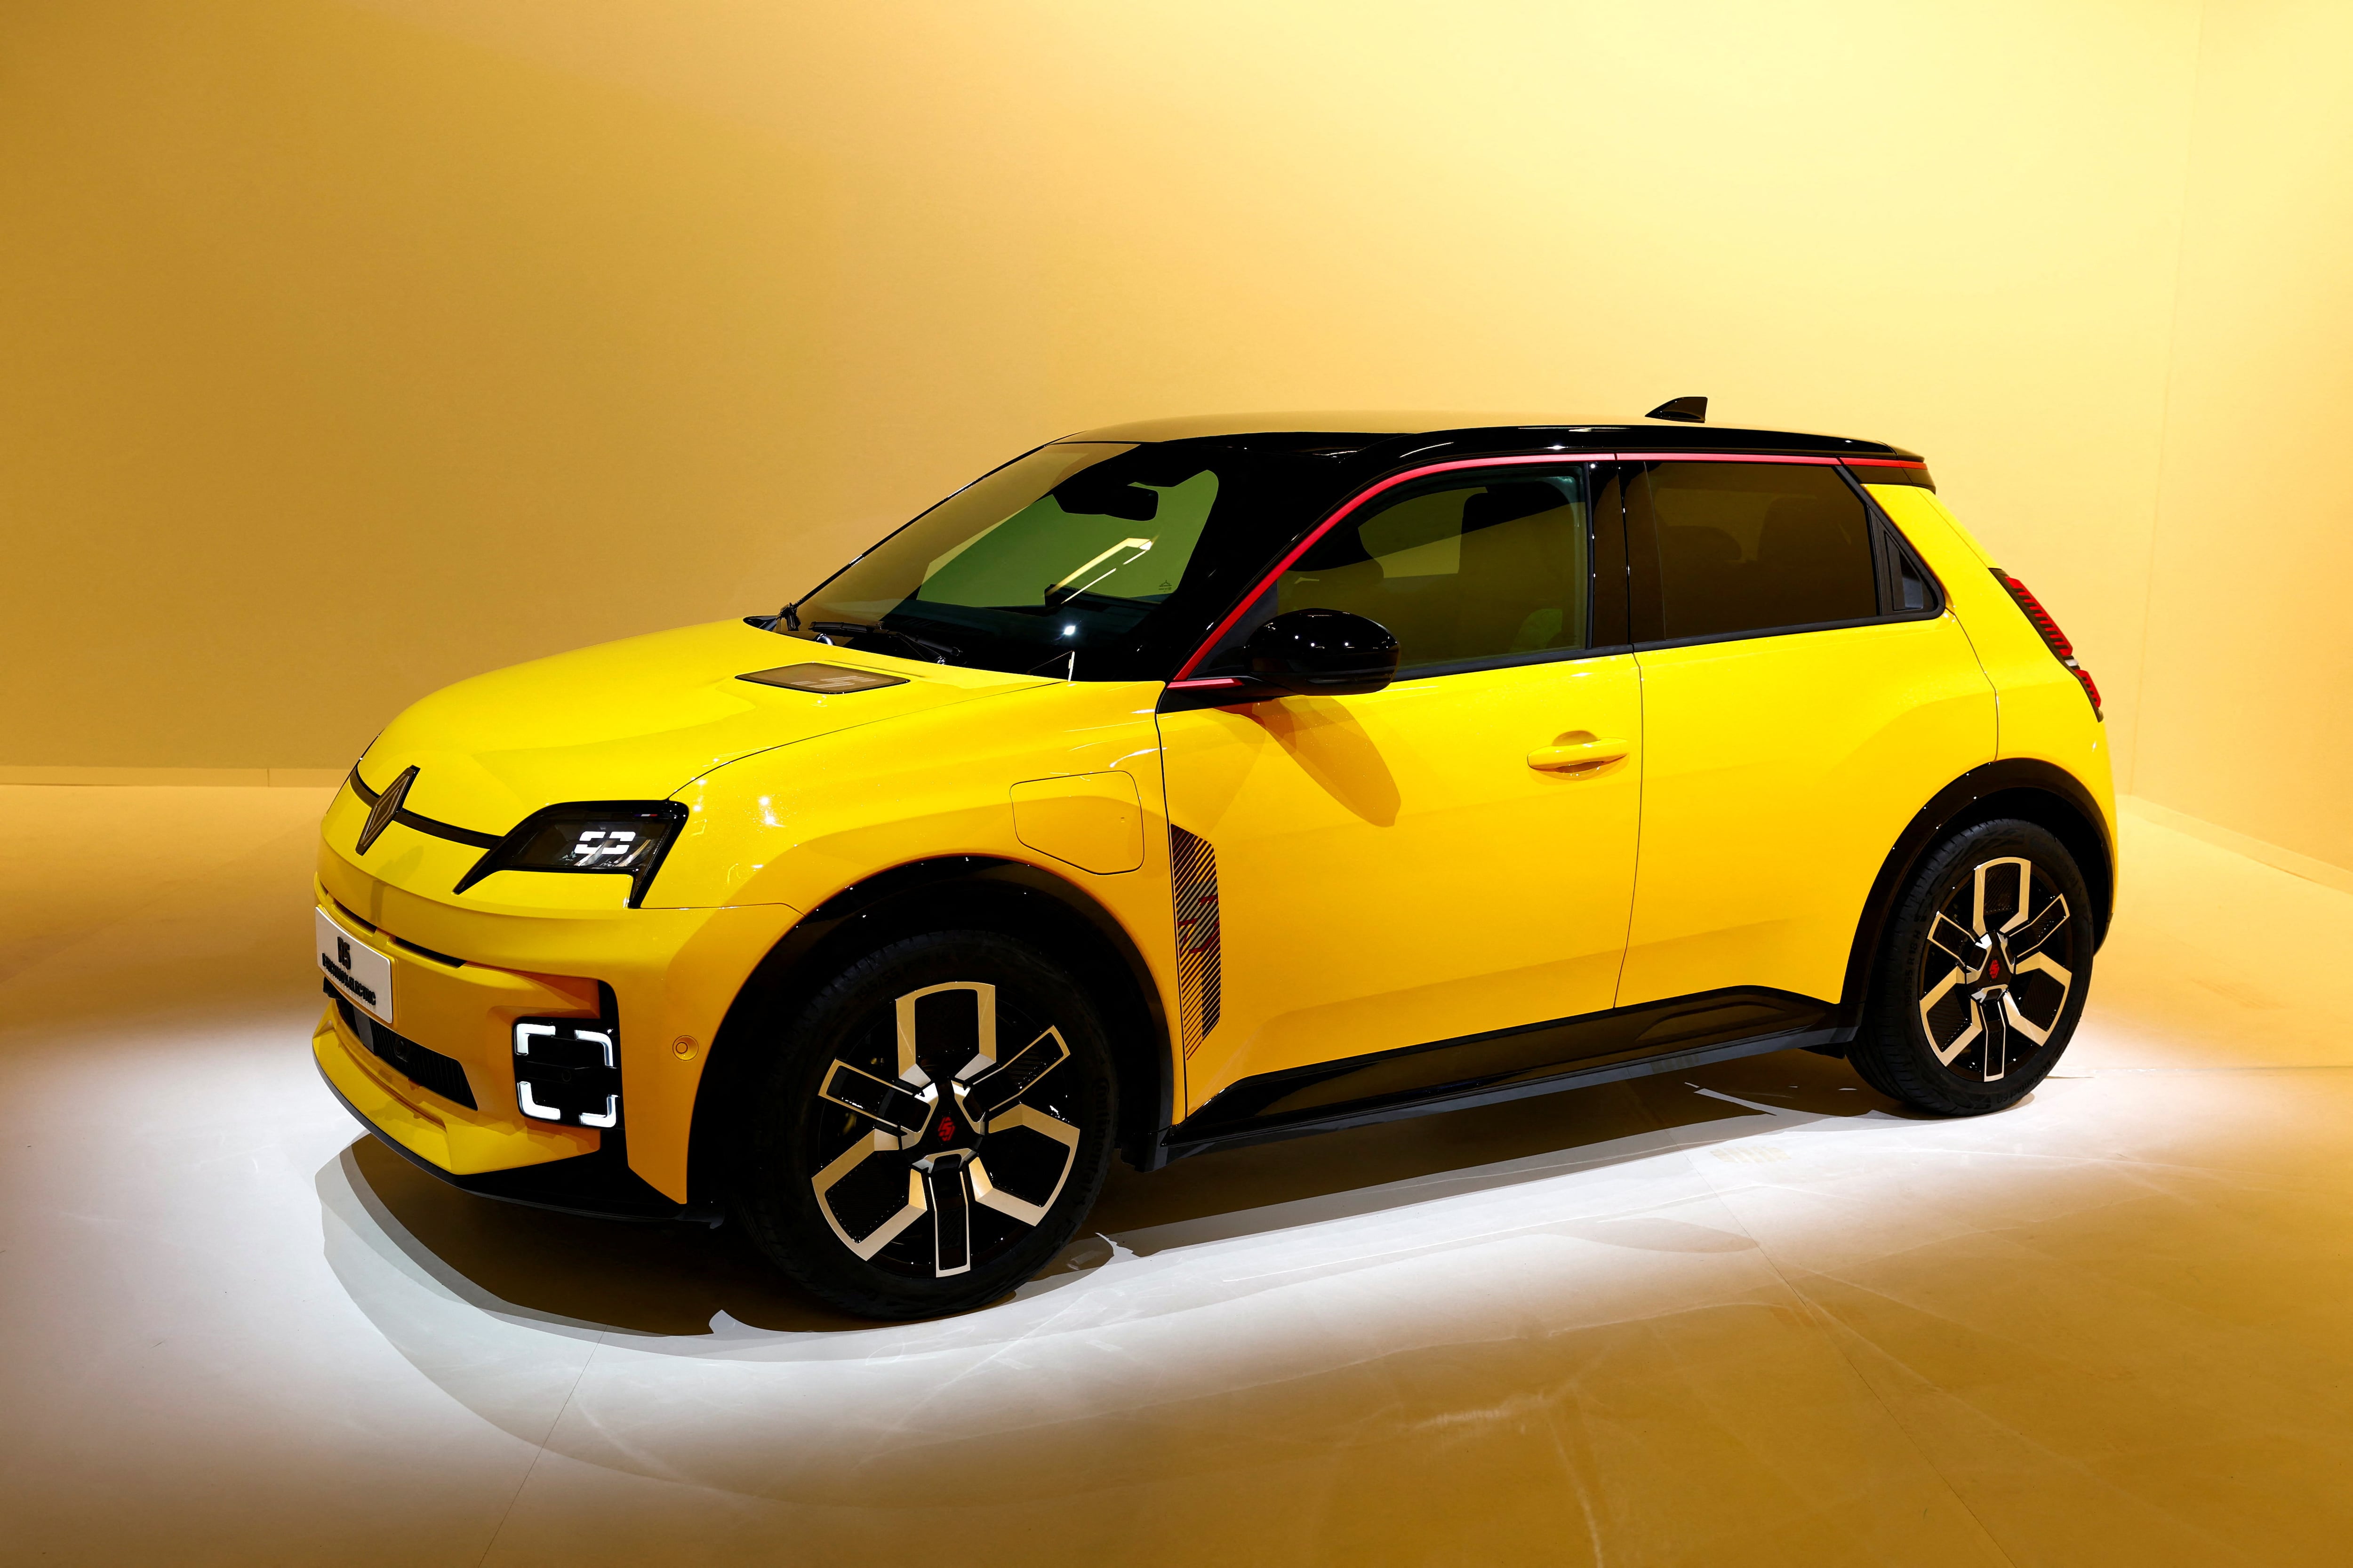
Sin embargo, para poder acogerse a ese beneficio, los autos deben tener una integración de partes europeas determinada que en el cupo de híbridos y eléctricos general no existe, con lo cual el beneficio es doble, porque pagarán arancel cero y no tendrán que justificar procedencia de sus partes.
También se verán beneficiadas marcas de otro origen como Japón o Corea del Sur, que tienen vehículos eléctricos que no entraban al cupo por su precio y ahora quedarán habilitadas para competir en la licitación para 2027.
Los que perderán peso
Quienes perderán serán los importadores que apostaron a un gran volumen de unidades en el cupo con híbridos o híbridos enchufables, ya que en las licitaciones 2025 y 2026, solo hubo aproximadamente un 17% de autos 100% eléctricos contra un 64% de híbridos en sus esas dos especificaciones.
Ahora, con la suba del valor FOB de los eléctricos puros, ese 17% subirá considerablemente, y el 64% bajará, salvo que el Gobierno lo estipule en la reglamentación del cupo 2027 con un volumen determinado, las marcas querrán aprovechar la oportunidad para traer sus modelos eléctricos que hasta ahora no era negocio importar con un 35% de arancel sobre su precio.

“Los que apostaron a armar un negocio en Argentina con los autos del cupo hicieron mal las cuentas. No podes armar una red de concesionarios y todo el negocio basado en una cantidad limitada de autos que te asigna el Gobierno. Esos van a perder porque tendrán menos volumen de unidades. El que entendió el negocio no solo importó autos en el cupo, sino también nafteros por fuera del cupo”, explicó un empresario importador a Infobae.
De todos modos, habrá que esperar a que se publique la reglamentación del cupo 2027. Ahí el sector sabrá si se asignan cantidades fijas para cada tecnología o si se deja abierto como fue en 2025 y 2026. Lo que es seguro es que seguirán siendo 50.000 y con un 50% para los fabricantes y el otro 50% para los no fabricantes. Aunque sin comunicaciones oficiales de la marca, en principio, Tesla será parte de este segundo grupo, con lo cual su pedido será el que afecte más a los importadores actuales.
above,abstract,aerial view,asia,asphalt,auto,automobile,automotive,bird eye view,brand,business,car,car carrier,cargo loader,cargo ship,carrier ship,cars,commerce,commercial dock,commercial vehicles,container loader,dealership,delivery,export,factory,freight,import,industrial,industry,line,lineup,loading,logistics,lot,new,park,pickup trucks,place,port,roro ship,row,ship,shipping,storage,technology,thailand,trade,transportation,white
ECONOMIA
Cómo será la nueva pickup híbrida que esta detrás de la inversión más grande de la historia automotriz argentina
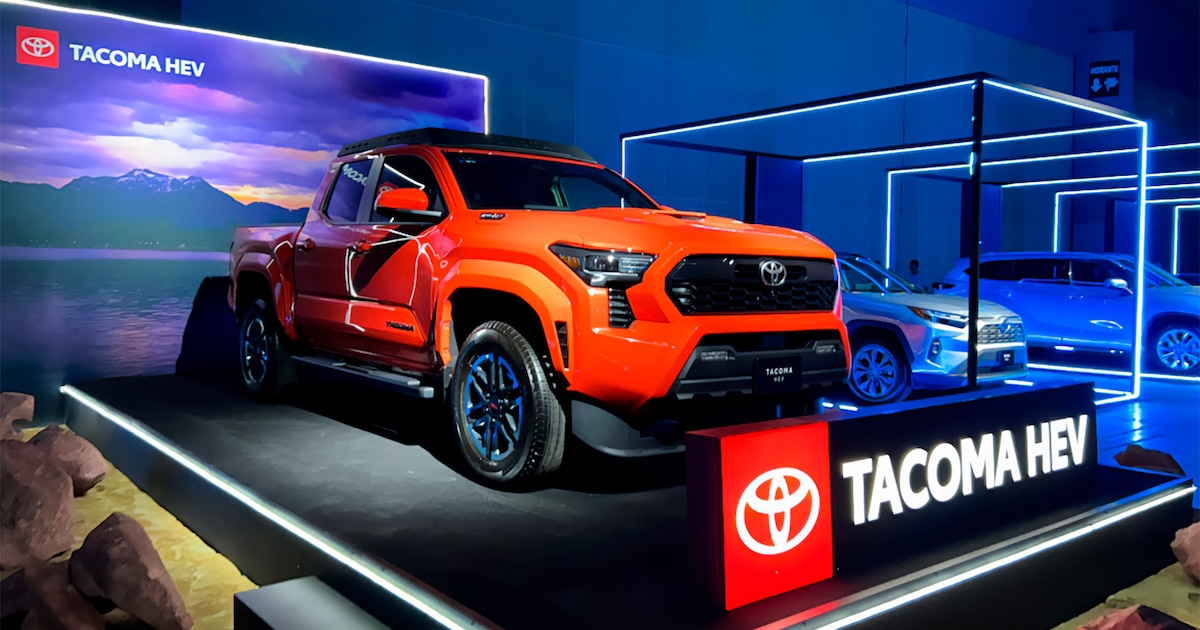
El nuevo vehículo electrificado que Toyota producirá en Argentina tiene nombre y apellido, pero acorde a una política de bajo perfil, de guardar secretos en el mayor hermetismo y de esperar los plazos adecuados y la aprobación final de Toyota Motor Corporation (TMC), todavía no se anunciará.
El nombre que se maneja es Tacoma y el apellido es Híbrida. Se trata de una pickup mediana un poco más grande que la histórica Hilux, y que a través de la inversión de USD 1.360 millones vía RIGI que se anunció este miércoles, se empezará a fabricar en una nueva planta que Toyota construirá en Zárate.
El principal destino de la producción es cubrir todo Sudamérica y Caribe del mismo modo que lo hace la marca actualmente con la Hilux argentina. Pero el principal dato que surge de este anuncio de la inversión más grande de la historia de la industria automotriz argentina es que no se trata solo de sumar un modelo a la operación local, sino de establecer a Argentina como el hub de vehículos utilitarios livianos para casi 30 países de toda la región latinoamericana.
Actualmente, la fábrica de Zárate opera a su máxima capacidad, ya que es la única planta argentina que trabaja en tres turnos y este año tiene previsto alcanzar un nuevo récord de producción.
“Hacemos 806 vehículos por día y tenemos capacidad para 185.000 por año. Este año vamos a andar alrededor de los 183.400, si pensamos que el récord de la planta fue 181.000 en 2023, y que el año pasado no llegamos al récord solo por 300 unidades, (se fabricaron 180.700), este año será el récord de Zárate”, explicó Sebastián Bónica, director de la planta de Toyota Argentina a Infobae durante una recorrida por la planta en abril de este año.

Por ese motivo, incorporar un nuevo vehículo de gran volumen como será la nueva pickup Tacoma, requiere de una ampliación de la capacidad de producción de la fábrica, y el único modo de hacerlo es construyendo una nueva nave industrial en Zárate.
Por ese motivo, el comunicado de prensa de Toyota, entre los pocos detalles que proporciona por mantener el protocolo de aprobaciones interno de la compañía (como corresponde), especifica que “se estima que el proyecto generará unos 3.600 puestos de trabajo durante la etapa de construcción y cerca de 2.600 durante la etapa de operación, incluyendo directos e indirectos”.
La Toyota Tacoma se produce actualmente en México y en Estados Unidos, pero a mediados de julio, pocos días después que el presidente norteamericano, Doland Trump, anunciara que no tomaría la opción de renovar automáticamente por 16 años el acuerdo comercial con México y Canadá (T-MEC), sino que negociaría las condiciones para hacerlo, Toyota Motor North America (TMNA) anunció a través de un comunicado de prensa que la producción de ese modelo pasará de su planta en el estado mexicano de Baja California a sus instalaciones de San Antonio, en el estado de Texas, donde invertirá USD 3.600 millones en una segunda línea de ensamblaje de vehículos.
La marca japonesa, que tiene en Norteamérica su principal mercado fuera de su país, transferirá parte de su producción actual de México a Estados Unidos con miras a finalizar por completo el proceso para 2030.
La marca anunció que esa inversión creará 2.000 nuevos puestos de trabajo y duplicará la superficie actual de la planta de Texas. “Al ampliar nuestra planta de San Antonio, reforzamos nuestro compromiso con la manufactura estadounidense, creando empleos significativos y sostenibles, a la vez que impulsamos nuestra misión de ofrecer vehículos de alta calidad que satisfagan las necesidades cambiantes de los clientes, tanto hoy como en el futuro”, añadió el texto oficial.
Cualquier similitud con las declaraciones de Gustavo Salinas, presidente de Toyota Argentina, al señalar que esta inversión es “un compromiso con la industria, un compromiso con la Argentina, con la visión de largo plazo que siempre tuvo Toyota. Cómo pensar y trabajar para acercarnos en los próximos 20 años al país que queremos”, dijo el ejecutivo a Infobae ayer en el Coloquio de Idea.
La estrategia global de Toyota establece que la mayor parte del abastecimiento de cada región se haga desde esa misma región. Es un estándar que se aplica en todo el mundo, por el cual entre el 70 y el 90% de la integración de los vehículos deben tener provisión regional.
Traer Tacoma a Latinoamérica y Caribe implica desarrollar localmente la mayoría de los componentes. En función de esto es que la marca establece que el proyecto generará unos 2.600 puestos de trabajo entre los operarios directos de la nueva planta y los nuevos proveedores del modelo que se incorpora al catálogo de Zárate.

De todos modos, la decisión de producir este vehículo en Argentina no tiene vinculación directa con la salida de producción de Tacoma en México.
Así lo aclararon fuentes de la marca en Argentina al decir que “México actualmente abastece a Norteamérica y eso no cambia. Somos dos regiones diferentes, siempre ha sido así y seguirá de ese modo. No están relacionados los dos anuncios. Nuestra inversión es para LATAM y Caribe que es la nuestra. Nosotros no abastecemos a Estados Unidos, México, ni Canadá”.
Cuando se confirme que el nuevo vehículo que Toyota producirá en Argentina será la pickup Tacoma, se develará también la configuración que tendrá la versión LATAM que saldrá de Zárate.
En principio, la versión de Tacoma que se fabrica en México y Estados Unidos es híbrida autorecargable (bien al estilo Toyota), está planteada sobre un esquema de motor turbonaftero de 2.4 litros y 282 CV, con un motor eléctrico de 49 CV, que se alimenta de una batería de 1,8 kWh. Esto permite que la potencia total combinada sea de 330 CV.

La otra inversión de Toyota
El anuncio oficial de este miércoles fue el monto de USD 1.360 millones dentro del RIGI, y que tiene que ver con el nuevo modelo que se fabricará.
Sin embargo, Toyota tiene pendiente el anuncio de a renovación/actualización de la nueva Hilux, que se anunciará formalmente en diciembre, y que además de actualizar la histórica pickup más vendida de la región, incorporará una motorización híbrida suave y una versión 100% eléctrica.
Esa es una inversión que está fuera de la anunciada por el Gobierno a través del Ministro de Economía, según publicó el portal Autoblog este miércoles, luego de consultar directamente con el presidente de Toyota Argentina.
“Son proyectos independientes, porque la renovación de la Hilux, prevista para fin de año, demandará una inversión cercana a los USD 400 millones”, señaló Salinas, lo que confirmó “sin querer” que la inversión principal no era para la Hilux eléctrica sino para otro modelo.
Toyota Tacoma,camioneta híbrida,industria automotriz,Estados Unidos,México,Argentina

Acuerdo Fatca: qué información recibe ARCA sobre las cuentas de argentinos en Estados Unidos

Guillermo Montenegro volverá a la intendencia de Mar del Plata debido a la creciente inseguridad en la ciudad

La reforma laboral de Milei no seduce todavía a los creadores de empleo

Irse de vacaciones y no subirlo a las redes: “El viaje vuelve a valer por sí mismo”

La dura promesa de Luck Ra luego de tener su peor día en MasterChef: «Me falta amor»

‘DSA jihadi’: LA mayoral candidate torched after defending ‘genocide’ comment during Jewish forum

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA13 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





