Connect with us

ECONOMIA

Qué acciones le harán ganar más plata a inversores si la calificadora MSCI sube la nota de Argentina

Published

on


El 26 de junio próximo, la calificadora Morgan Stanley Capital Index (MSCI) definirá si la Argentina puede salir de la categoría «standalone». Es una condición que hoy la mantiene fuera del radar de los grandes fondos globales.

Hay un consenso generalizado entre los bancos de inversión de Wall Street, así como entre los bancos y consultoras financieras del mercado local, respecto de que una revisión del MSCI podría generar un fuerte rally en aquellas acciones argentinas cuyos American Depositary Receipts (ADR) cotizan en el New York Stock Exchange (NYSE) en Wall Street.

Advertisement

La mayoría de los expertos consultados por iProfesional coincide en que se trata de un problema de flujo de capitales, y no solo de fundamentos. En ese sentido, destacan dos tipos de fondos que podrían entrar al mercado:

  • Fondos indexados: aquellos que entrarán a comprar acciones para replicar el MSCI Emerging Markets, los cuales deben mantener el peso específico que el MSCI le asigna a cada país
  • Fondos activos: aquellos que dejarán de tener una excusa para no ingresar. Muchos de estos fondos globales tienen el mandato de invertir únicamente en países «Emergentes» o de «Frontera». Desde que la Argentina pasó a «standalone» en junio de 2021, muchos de sus gestores directamente no consideran estos ADR ni las acciones argentinas del mercado local

El libre acceso al mercado para poder entrar y salir con dólares sin trabas, el tamaño y la liquidez necesarios para que el mercado sea grande y opere de manera eficiente, y la estabilidad que implica que las reglas no cambien cada seis meses son factores clave.

Qué pasó cuando Argentina subió de categoría en 2018

Para evaluar cómo sería el impacto en el mercado de acciones, el único antecedente disponible es el proceso iniciado en 2016, luego de que el Gobierno de Mauricio Macri levantó el cepo cambiario impuesto por el kirchnerismo en octubre de 2011, disponiendo un mercado cambiario sin ningún tipo de restricción para ingresar y sacar dólares.

En junio de 2018, MSCI anunció la suba de categoría a Mercado Emergente. Entre el anuncio y la implementación, el MSCI Argentina subió un 60% en dólares, pero luego cayó tras el triunfo del Frente de Todos en las PASO de agosto de 2019, lo que enterró la posibilidad de una reelección de Mauricio Macri. Finalmente, en junio de 2021 vino el golpe: MSCI relegó a la Argentina a la categoría «standalone».

Advertisement

Entre 2018 y agosto de 2019, los ADR de YPF, Galicia y Pampa aumentaron entre un 70% y un 90% entre el anuncio de MSCI y su posterior implementación.

Además, en ese período, el volumen diario promedio operado en los ADR de YPF fue de entre 8 y 12 millones de dólares; Grupo Financiero Galicia operó entre 6 y 10 millones de dólares; Pampa Energía, entre 3 y 5 millones de dólares; y Banco Macro, entre 2 y 4 millones de dólares.

Sin embargo, luego del anuncio del 20 de junio de 2018 —cuando la Argentina subió de categoría, coincidiendo con el paquete de ayuda del FMI por unos 45.000 millones de dólares— el volumen de YPF pasó a 45 millones de dólares; el de Grupo Financiero Galicia, a 38 millones de dólares; el de Pampa Energía, a 22 millones de dólares; y el de Banco Macro, a 15 millones de dólares, registrando incrementos de entre el 250% y el 400% en el volumen operado.

Advertisement

En cuanto a las cotizaciones en ese período, se observó que YPF subió un 70%, Grupo Financiero Galicia un 80% y Pampa Energía un 90% desde el anuncio hasta el pico alcanzado en abril de 2019.

JP Morgan proyecta ingresos de u$s2.700 millones por indexación

Un reciente informe de JP Morgan enviado a sus clientes la semana pasada señala que: «Hoy la Argentina está en ‘standalone’, por lo que los fondos no la tienen en cartera; pero si MSCI la sube a Mercado Emergente, una gran cantidad de ETF y fondos pasivos del mundo tendrán que comprar para no descalzarse del índice».

Al respecto, cabe destacar que JP Morgan estimó un ingreso de más de 2.700 millones de dólares solo por indexación. Para un mercado chico como el argentino, eso representa un exceso de demanda frente a la oferta diaria, lo que genera compras automáticas sin que nadie analice si los ADR de las acciones argentinas están baratos o caros; se trata, llanamente, de un rebalanceo técnico.

Advertisement

El estudio de JP Morgan destaca que si la Argentina vuelve a la categoría de Mercado Emergente, las acciones con mayor peso en el ETF de MSCI por capitalización —las cuales absorberían el 80% del monto del mercado— serían YPF, Grupo Financiero Galicia, Pampa Energía, Banco Macro y TGS. En tanto, otras empresas ingresarían con una ponderación menor, como Telecom, Central Puerto, Loma Negra, Banco Supervielle y Cresud.

La mayoría de estas acciones se destacan por tener una gran liquidez en el NYSE de Wall Street y una alta sensibilidad al riesgo país, que en la actualidad supera los 500 puntos básicos frente al récord de 350 puntos básicos logrado en aquel período. En este escenario, los bancos y las empresas de energía están más apalancados a la percepción del riesgo argentino; si el país pasa de «standalone» a emergente, el riesgo país podría bajar y el valor presente de sus flujos futuros de fondos subiría más que el de una empresa de consumo local.

Con respecto al ranking de liquidez diaria actual en el NYSE de las 15 empresas que entrarían al MSCI Emerging Market, se destaca que YPF y Grupo Financiero Galicia concentran entre el 45% y el 50% del flujo, siendo las únicas capaces de recibir 50 millones de dólares y subir más de un 15% en un solo día. Por su parte, Pampa Energía, Banco Macro y TGS absorben el 30% subsiguiente.

Advertisement

El contexto internacional y político que complica el escenario

El problema es que hoy la Argentina enfrenta una compleja situación financiera internacional debido a la tensión en Medio Oriente, a la que se suman las preocupaciones por la suba de la inflación en los Estados Unidos —que llegó al 3,8% interanual— y el aumento de la tasa de los bonos del Tesoro americano a 30 años —que alcanzó un récord del 5,15% anual—, lo que lleva a los operadores locales y de Wall Street a mostrarse cautelosos.

A esto se le debe añadir un contexto interno donde se observa una situación política conflictiva dentro del oficialismo, donde el único que se expone frente a los medios y a la sociedad es el presidente Javier Milei, mientras que el resto de los involucrados en disputas internas —en algunos casos por negocios con el Estado— guarda silencio o miente, exponiendo al Poder Ejecutivo.

A pesar de esto, la posibilidad de una eventual recategorización de la Argentina en el ranking de riesgo país mundial que elabora la empresa Morgan Stanley Capital Index (MSCI) constituye una de las noticias más esperadas por el mercado local e internacional.

Advertisement

MSCI es una firma global de investigación de inversiones que proporciona índices bursátiles, herramientas de análisis de cartera y datos ESG —sigla en inglés para Environmental, Social and Governance (ambientales, sociales y de gobernanza)— para la toma de decisiones de inversores institucionales y otras entidades financieras.

La Argentina busca salir de la categoría «standalone», en la cual permanece desde junio de 2021 cuando fue degradada por los continuos controles de capitales. Actualmente, el país comparte este escalafón con Panamá, Trinidad y Tobago y Zimbabue.

Cuáles son los tipos de mercados dentro del índice MSCI

  • Mercado Desarrollado: países grandes con alta liquidez y sin restricciones cambiarias o de capital
  • Mercado Emergente: mercados medianos, caracterizados por la ausencia de restricciones operativas
  • Mercado Frontera: plazas chicas, menos líquidas y con mayores trabas regulatorias
  • Fuera de todo (Standalone): mercados pequeños y con severas restricciones

Qué le falta a Argentina para salir de la categoría standalone

Al respecto, cabe destacar que MSCI fue claro en su revisión de junio de 2025, donde señaló que:

  • Si bien se levantaron restricciones para repatriar dividendos desde enero de 2025, todavía persisten barreras para los inversores institucionales extranjeros
  • El principal obstáculo radica en los controles de capital remanentes. Para pasar directamente a País Emergente, se requiere un mercado cambiario plenamente liberalizado y una liquidez suficiente

En consonancia con este punto, hace una semana, en una conferencia con periodistas especializados, el presidente del BCRA, Santiago Bausilli, manifestó que por el momento no se van a levantar las restricciones cambiarias para que las empresas compren dólares. El titular de la autoridad monetaria ratificó que «no está entre las prioridades eliminar las restricciones cambiarias para empresas y parte del cepo corporativo podría quedar así».

Es decir, todavía persisten limitaciones importantes para las operaciones cambiarias de personas jurídicas, un aspecto que MSCI históricamente observa con rigurosidad al momento de definir sus clasificaciones.

Advertisement

Cabe recordar que la Argentina fue degradada desde la categoría de Mercados Emergentes a la de «standalone» en junio de 2021, manteniéndose desde entonces en el escalafón más bajo. En su momento, el presidente del Comité de Políticas del Índice MSCI, Craig Feldman, justificó la decisión en un comunicado oficial: «Desde septiembre de 2019, los inversores institucionales internacionales han estado sujetos a la imposición de controles de capital en el mercado de renta variable de Argentina».

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,msci,acciones argentinas,adr

Advertisement

ECONOMIA

Qué es el Tratado de Patentes y qué cambia con la adhesión de la Argentina tras la aprobación del Senado

Published

on


Cuando una empresa, una universidad o un investigador desarrolla algo nuevo y quiere protegerlo, el primer paso es patentarlo. El problema aparece cuando esa invención tiene que estar resguardada también en otros países: cada uno tiene sus reglas, sus plazos y sus trámites. Un acuerdo internacional ordena esa etapa inicial, y la Argentina formará parte de él.

Se trata del Tratado de Cooperación en materia de Patentes, conocido por su sigla en inglés, PCT. Lo administra la Organización Mundial de la Propiedad Intelectual (OMPI) y hoy lo integran otros 158 países. La Argentina era el único miembro del G20 que no estaba adherido.

Advertisement

El Senado aprobó la adhesión en 1998, pero pasaron décadas y nunca se concretó. Diputados lo votó recién en agosto de este año, con una modificación: dejó en reserva el Capítulo II. En octubre, las comisiones de Relaciones Exteriores e Industria del Senado firmaron el dictamen y hoy, finalmente, la Cámara Alta lo aprobó.

La adhesión al PCT era uno de los requisitos del entendimiento comercial firmado entre la Argentina y Estados Unidos. También figuraba entre los compromisos asumidos en los acuerdos del Mercosur con la Unión Europea y con la EFTA, el bloque que integran Islandia, Liechtenstein, Noruega y Suiza.

Cómo funciona el tratado

Para proteger una invención en otros países, había que presentar solicitudes por separado en cada uno y hacerlo dentro de un plazo de 12 meses. El PCT ofrece otro camino: una única solicitud internacional que inicia el proceso de protección en varios países a la vez.

Advertisement

Con un solo trámite, se podrá iniciar el proceso de protección de propiedad intelectual en múltiples países. (Imagen Ilustrativa Infobae)

Entre las principales características del sistema se destacan:

  • Una sola solicitud permite iniciar el proceso en múltiples países.
  • Se reducen los costos y las complejidades administrativas.
  • El plazo para decidir en qué mercados se continúa con el trámite pasa de 12 a 30 meses.
  • El solicitante accede a información técnica y a evaluaciones preliminares que ayudan a definir una estrategia de protección.

El tratado no crea una “patente mundial”. Cada país conserva la facultad de analizar las solicitudes y de conceder o rechazar la patente según su propia legislación. En la Argentina, esa tarea seguirá a cargo del Instituto Nacional de la Propiedad Industrial (INPI).

Qué cambiará en la práctica

El principal efecto será para quienes desarrollan tecnología y buscan llegar a otros mercados: investigadores, universidades, emprendedores y empresas. Con el PCT podrán iniciar la protección de sus invenciones en varios países sin repetir el trámite en cada uno desde el comienzo. El cambio alcanza a sectores como la agroindustria, la salud, la biotecnología, la energía y la tecnología.

El PCT incluye una instancia opcional, el Capítulo II, que permite pedir un examen preliminar internacional antes de ingresar a las fases nacionales. Ese examen da un análisis adicional sobre si la invención es patentable y la posibilidad de responder observaciones o introducir modificaciones antes de avanzar en cada país.

Advertisement

La biotecnología será uno de las actividades más alcanzadas por los cambios en el sistema de patentes. (Imagen Ilustrativa Infobae)

Ese capítulo fue el punto de fricción. Los laboratorios locales advirtieron sobre el “evergreening” o “reverdecimiento”, una práctica por la cual las empresas multinacionales podrían usar esa instancia para impulsar cambios menores en medicamentos ya existentes, sin mejoras terapéuticas reales, y extender así un monopolio. También señalaron que el INPI perdería margen de decisión, porque los informes preliminares de oficinas extranjeras condicionarían su autoridad.

Por eso, antes de firmar el dictamen en Diputados, el capítulo se dejó en reserva. Tras ser votado en el Senado, la Argentina adhirió al tratado sin esa instancia opcional.

La mirada de Amcham

La Cámara de Comercio de los Estados Unidos en la Argentina (Amcham) señaló que la adhesión al PCT abre las puertas a un sistema de propiedad intelectual “más moderno, previsible y alineado con estándares internacionales”. Según la entidad, la adhesión facilitará a investigadores, universidades y empresas la protección internacional de sus desarrollos, con menos costos, tiempos y complejidades.

Advertisement

Sobre el Capítulo II, Amcham considera que la adhesión plena, con esa instancia incluida, “hubiera sido el escenario más conveniente”, porque ofrece más elementos de análisis a los solicitantes. Sin embargo, frente al escenario legislativo actual, entiende que la incorporación del país al tratado era prioritaria, incluso con la reserva. A su juicio, representará un avance respecto de la situación actual y permitirá una convergencia progresiva hacia los estándares internacionales.

Para Amcham, la adhesión al PCT favorecerá la innovación, la inversión y la competitividad (DARPA)

Para la entidad, el PCT no es solo una herramienta vinculada con las patentes, sino que contribuye a fortalecer las condiciones para la innovación, la inversión y la competitividad. Por eso, sostiene que la adhesión es “un paso concreto para transformar innovación y conocimiento en desarrollo productivo”.

“Hoy, distintas compañías e instituciones argentinas ya utilizan el sistema PCT a través de filiales radicadas en otros países, lo que muestra la relevancia de la herramienta”, agregaron.

Advertisement

La importancia de las patentes en casos concretos

Para defender su postura a favor de la adhesión de la Argentina al PCT, Amcham describió el escenario que atraviesa el sector farmacéutico. Según el organismo, en esa industria las patentes ocupan un lugar central porque se vinculan con un proceso de desarrollo largo y costoso. “Crear un nuevo medicamento puede demandar entre 10 y 15 años y una inversión cercana a los USD 2.600 millones”, aseguraron. Menos del 10% de las moléculas en investigación recibe aprobación regulatoria y llega al mercado. Solo una de cada 5.000 moléculas descubiertas se comercializa.

Por los retrasos en el examen de las solicitudes, los medicamentos innovadores con patente tienen en promedio un período real de exclusividad de entre 8 y 12 años, de los 20 que prevé la ley desde la presentación. “Cuando ese plazo termina, ingresan los genéricos o biosimilares, lo que amplía la competencia y el acceso a los tratamientos”, explicaron.

Según Amcham, por los retrasos en los trámites, los medicamentos innovadores con patente tienen en promedio un período real de exclusividad de entre 8 y 12 años. (Imagen Ilustrativa Infobae)

En la Argentina, según el informe más reciente de la Secretaría de Innovación, Ciencia y Tecnología, la industria farmacéutica representa cerca del 50% de la inversión privada total en I+D, con más de USD 700 millones por año. De cada 10 dólares que ingresan al país para financiar actividades empresariales de investigación, 9,5 corresponden a estudios clínicos. Las empresas asociadas a la Cámara Argentina de Especialidades Medicinales (CAEMe), que agrupa a las farmacéuticas de innovación, aportan el 95% de ese total.

Advertisement

Amcham también detalló efectos en otros sectores. En el agro, donde el desarrollo de semillas y biotecnología requiere años de validación científica y ensayos en campo, aseguran que un esquema de protección previsible permitirá recuperar inversiones y facilitará la transferencia de tecnología. En los emprendimientos y las startups, cuyo valor suele estar en intangibles como software, algoritmos o desarrollos tecnológicos, los activos protegidos ayudarán a conseguir financiamiento, a cerrar alianzas y a salir a otros mercados.

Qué espera el sector privado

Tras la aprobación de la adhesión al PCT, los representantes de AmCham aseguraron que esto representa una oportunidad para que la Argentina fortalezca su participación en la economía del conocimiento, facilite la proyección internacional de sus desarrollos y genere mejores condiciones para investigadores, universidades, emprendedores y empresas que buscan transformar las ideas y el proceso de innovación en nuevas oportunidades de crecimiento.

“Celebramos que la Argentina avance en su integración a los sistemas internacionales que impulsan el desarrollo tecnológico. Es una señal importante de convergencia con los estándares globales y de reconocimiento del valor que tienen el conocimiento, la investigación y la propiedad intelectual para construir una economía más competitiva. Después de tantos años de trabajo, este paso nos acerca a una Argentina integrada a los centros de innovación globales”, señaló Alejandro Díaz, CEO de AmCham Argentina.

Advertisement

El sector privado espera que la adhesión al PCT le dé un impulso al desarrollo tecnológico en el país. (Imagen Ilustrativa Infobae)

También desde la Cámara Argentina de Especialidades Medicinales (CAEMe) celebraron la decisión tomada por el Congreso, a la cual calificaron de “histórica”. Desde le entidad, aseguraron que “este avance envía una señal clara de compromiso con la investigación, el desarrollo y la inversión en ciencia y tecnología”. Asimismo, señalaron que, al simplificar la presentación de solicitudes de patentes en distintos países, “el PCT permitirá que investigadores, universidades, startups, pymes y empresas nacionales e internacionales que desarrollan actividades de innovación en la Argentina cuenten con una herramienta clave para proteger sus invenciones y proyectarlas internacionalmente”.

Por último, consideraron que la adhesión al PCT representa una oportunidad para fortalecer la transferencia de tecnología, facilitar la internacionalización de las invenciones desarrolladas en el país y promover una mayor articulación entre el sistema científico, las universidades y el sector productivo.

mario mosca / comunicación senado.-

Advertisement
Continue Reading

ECONOMIA

Qué puede pasar con la acción de Anthropic tras su salida a la Bolsa

Published

on


La creadora de Claude debutará en el Nasdaq bajo el símbolo ANT, con una colocación a u$s83 por acción y una valuación cercana a u$s1,5 billones


Advertisement

Puntos importantes

Checkbox Checked
Anthropic sale en bolsa con una valuación récord de $1.5B, siendo un evento clave del mercado tecnológico.
Checkbox Checked
Su futuro dependerá de la expansión comercial, rentabilidad y cómo enfrente la intensa competencia en IA.
Checkbox Checked
Invertir exige evaluar el precio de entrada y paciencia, dada su alta valuación inicial.
  1. Un recorrido alcista. Si la compañía consigue mantener su expansión comercial, aumentar los ingresos corporativos y mejorar sus márgenes, podría sostener el interés de los grandes fondos internacionales. Claude compite en un mercado que todavía tiene un enorme potencial de crecimiento y en el que las empresas buscan incorporar inteligencia artificial a sus operaciones.
  2. Una suba inicial seguida de una corrección. Es un comportamiento frecuente en las IPO de compañías tecnológicas. La demanda inicial puede impulsar la cotización, pero después aparecen inversores que buscan realizar ganancias. Si la valuación resulta demasiado exigente frente a los resultados, la acción puede retroceder.
  3. Una caída más pronunciada. El riesgo aparece si el crecimiento de los ingresos no alcanza para justificar los costos de infraestructura, investigación y desarrollo. Anthropic necesita inversiones multimillonarias para sostener su capacidad de procesamiento y competir con sus rivales.

Qué enseñan las salidas a bolsa de Meta, Amazon, Uber y Airbnb

Qué esperan los analistas y cuáles son los riesgos

  • Crecimiento comercial: si Claude mantiene la incorporación de clientes corporativos y aumenta los ingresos recurrentes.
  • Rentabilidad: si logra transformar su expansión en ganancias sostenibles.
  • Competencia: cómo responde frente a OpenAI, Google y otros desarrolladores.
  • Inversiones: cuánto capital necesita para sostener sus centros de datos y capacidad de procesamiento.

¿Conviene comprar Anthropic desde el primer día?


google,amazon,airbnb,meta,anthropic,claude,Finanzas,Secretaría finanzas

Continue Reading

ECONOMIA

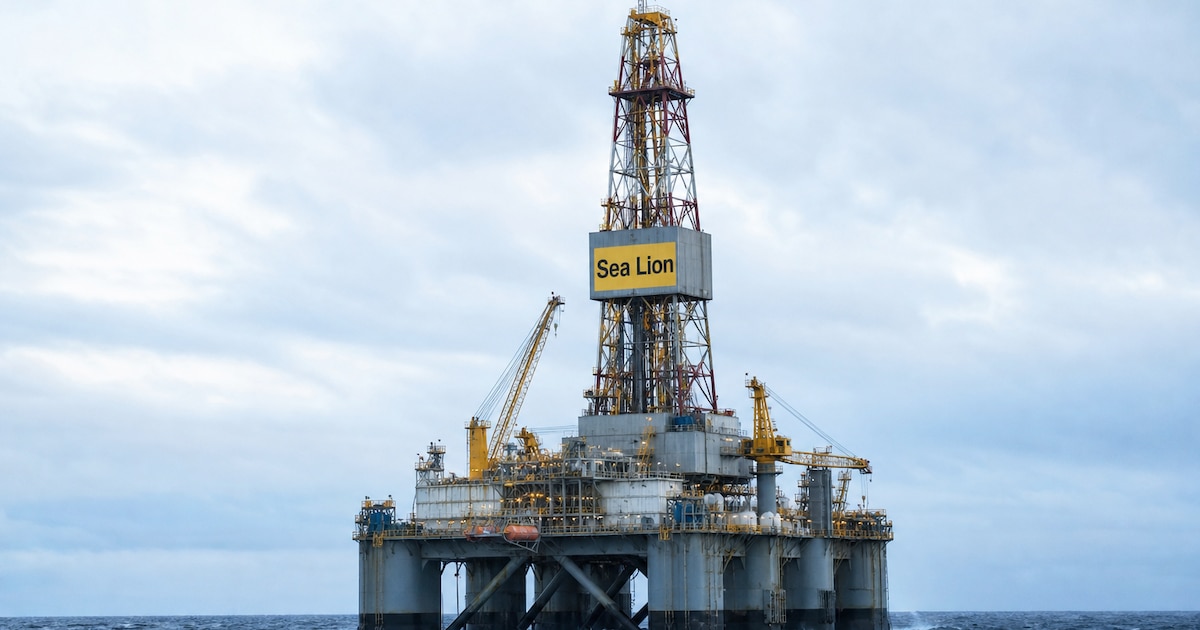
Malvinas: una petrolera británica se despegó del proyecto Sea Lion en medio de una sanción “heredada” y luego de una denuncia penal

Published

on


Harbour Energy, la petrolera británica que opera en Vaca Muerta y que quedó en el centro de la polémica por su conexión con el proyecto Sea Lion en las Islas Malvinas, habló por primera vez sobre el tema. La empresa aseguró que “no tiene ningún interés en Sea Lion ni desarrolla actividades vinculadas a las Islas Malvinas, y no las tendrá en el futuro”.

La aclaración llega después de varias semanas en las que, desde distintos sectores, se señaló el vínculo histórico entre Harbour y el yacimiento ubicado al norte del archipiélago. También se conoció, hace pocas semanas, una denuncia penal presentada por la Procuraduría de Investigaciones Administrativas (PIA) contra la secretaria de Energía, María del Carmen Tettamanti, y su antecesor en el cargo, Eduardo Rodríguez Chirillo, por habrían autorizado a que la empresa desarrolle actividades en el país pese a una sanción administrativa que data de 2013.

Advertisement

Cabe destacar que esa sanción recaía sobre Premier Oil, la compañía de la que proviene Harbour y con la que comparte, según registros societarios británicos, el mismo número de inscripción.

Una inhabilitación de 15 años que vence recién en 2028

El antecedente que atraviesa todo este episodio es anterior a la polémica de Sea Lion, que se activó luego del partido de la Selección Argentina contra Inglaterra en la semifinal de la Copa del Mundo.

De hecho, el suceso data de 2013, cuando la Secretaría de Energía dictó la Resolución 481/2013, norma que inhabilitó a Premier Oil PLC por 15 años para desarrollar actividades en la Argentina. La sanción se fundó en que la empresa había llevado adelante actividades hidrocarburíferas en la Plataforma Continental Argentina, en zonas próximas a las Malvinas, sin autorización del Gobierno nacional. El plazo de esa inhabilitación vence el 9 de octubre de 2028.

Advertisement

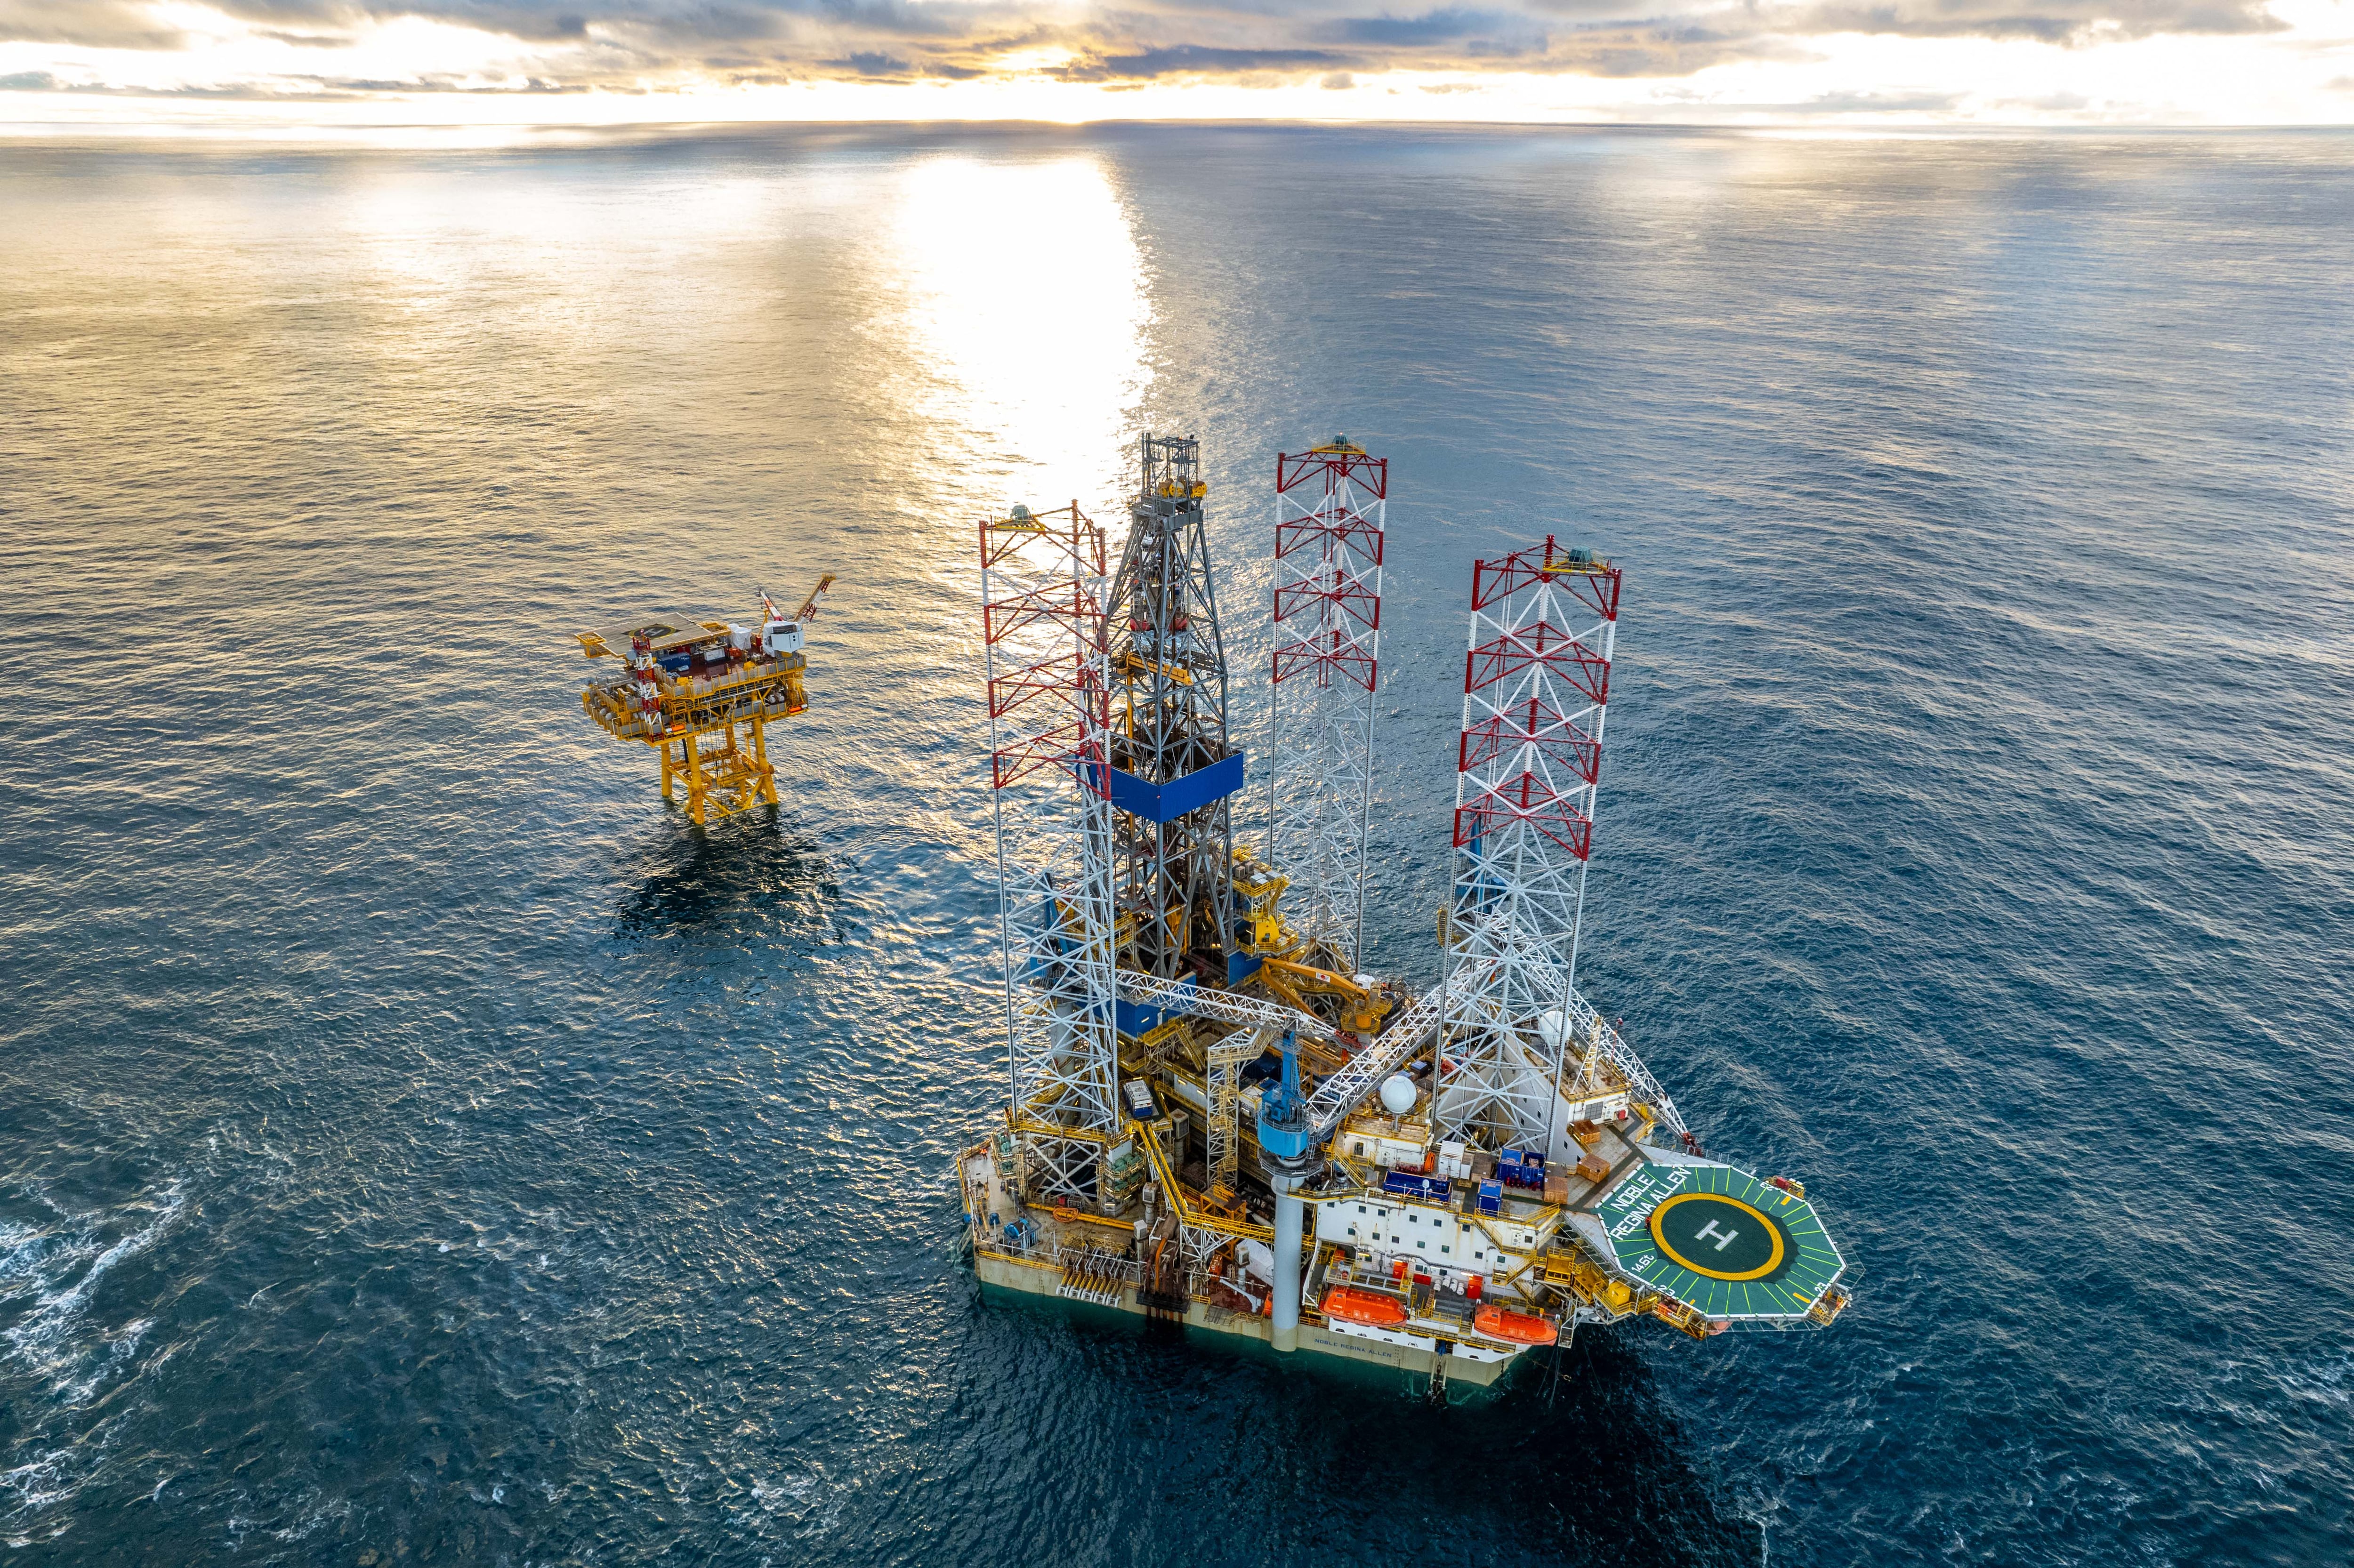
Parte de la concesión Cuenca Marina Austral 1, en Tierra del Fuego, uno de los activos que posee Harbour Energy

El alcance de la sanción no se limita a una actividad puntual, sino que impide a la empresa desarrollar cualquier tipo de negocio en el país, ya sea de manera directa o a través de sociedades controladas, o de las que reciba algún tipo de beneficio económico. Esa amplitud es la que hoy genera controversia, porque Harbour Energy, que según registros corporativos y la PIA es la continuación jurídica de Premier Oil, mantiene participaciones activas en Tierra del Fuego y Neuquén.

El registro público de sociedades del Reino Unido confirma que Harbour Energy PLC conserva el mismo número de inscripción que tenía Premier Oil PLC antes de marzo de 2021: SC234781. No se trata de dos compañías distintas que compartan historia, sino de la misma persona jurídica que cambió de nombre tras una operación corporativa con Chrysaor Holdings Limited. Chrysaor y Premier se fusionaron y la nueva empresa fue bautizada como Harbour Energy.

Según explicaron fuentes de la compañía a Infobae, la continuidad de ese número de registro responde a motivos estrictamente formales y no implica una continuidad operativa real entre ambas compañías. La fuente detalló tres razones detrás de la decisión de mantener la estructura jurídica de Premier Oil: en primer lugar, la cotización bursátil de Premier en la Bolsa de Londres, que Harbour buscó aprovechar para evitar el proceso de listado, considerado “complicado, caro y lento”; en segundo lugar, los beneficios impositivos vinculados al estado de quebranto de Premier; y en tercer lugar, el interés de Harbour en determinados activos de Premier en el Mar del Norte, que solo podían adquirirse comprando la totalidad de la compañía, con Sea Lion incluido en el paquete.

Advertisement

De acuerdo con este relato, apenas se concretó la operación, Harbour recibió una notificación del Gobierno argentino que advertía sobre la sanción vigente contra la empresa recién adquirida. A partir de ese aviso, la compañía habría comunicado a sus accionistas su intención de desprenderse del activo, decisión que se aprobó de inmediato y se concretó pocos meses después, cuando transfirió su participación en Sea Lion a Navitas Petroleum por USD 1. Según esas fuentes, el valor simbólico de la operación sería una prueba de que Harbour buscaba desligarse del activo sin intención de obtener ganancia alguna.

infografia .responsive { width: 100%; height: auto; }

La misma fuente remarcó que, tras la fusión, Harbour reemplazó de manera inmediata al CEO de la nueva compañía, renovó la totalidad del directorio y del equipo gerencial, y modificó la composición accionaria. Para la fuente, esos cambios demuestran que la única continuidad real con Premier Oil es “formal” y se limita al número de registro en la Bolsa de Londres, sin relación alguna con las actividades que esa empresa había desarrollado en el pasado.

“Harbour eligió la Argentina. Nuestro negocio en el país se apoya en casi cinco décadas de operación e inversión de Wintershall Dea, y estamos comprometidos a dar continuidad a ese legado mediante una inversión y un crecimiento responsable, en pleno cumplimiento del marco legal y regulatorio argentino. Harbour no tiene ningún interés en Sea Lion ni desarrolla actividades vinculadas a las Islas Malvinas, y no las tendrá en el futuro”, detalló Martín Rueda, Director General de Wintershall Dea Argentina SA, una empresa del Grupo Harbour.

Advertisement

“Nuestro foco está puesto en la Argentina: desarrollar nuestros activos, acompañar el crecimiento de la producción energética del país y contribuir a que alcance su potencial como gran exportador de energía”, agregó

Cómo Premier Oil se convirtió en Harbour Energy

La historia societaria detrás de Harbour comenzó en octubre de 2020, cuando Premier Oil PLC y Chrysaor Holdings Limited anunciaron un acuerdo de fusión. La operación se completó el 31 de marzo de 2021, cuando Premier adquirió legalmente a Chrysaor mediante la emisión de acciones y, en el mismo acto, cambió su nombre por el de Harbour Energy PLC.

En términos contables, sin embargo, la transacción se clasificó como una adquisición inversa. Eso significa que, aunque Premier fue la compradora desde el punto de vista legal, fueron los accionistas de Chrysaor quienes terminaron controlando el directorio y la conducción ejecutiva de la empresa resultante. Desde Harbour explican ahora que esa operación produjo “cambios sustanciales en el control económico, la estructura accionaria, el directorio, la conducción ejecutiva, los activos y la estrategia de la compañía”.

Advertisement

La frase no niega, en ningún momento, la continuidad jurídica entre ambas firmas. Al contrario, el propio texto reconoce que Harbour heredó “intereses preexistentes” de Premier Oil a través de esa fusión, entre ellos la participación en las licencias de exploración de Sea Lion.

El vínculo con Sea Lion

El yacimiento Sea Lion fue descubierto en 2010 por Rockhopper Exploration y Premier Oil, que compartían entonces los derechos de exploración en la Cuenca Malvinas Norte.

En 2020, antes de la fusión con Chrysaor, las tres compañías —Premier, Rockhopper y la israelí Navitas Petroleum— habían alcanzado un primer acuerdo para que Navitas ingresara al proyecto con un 30% de participación.

Advertisement

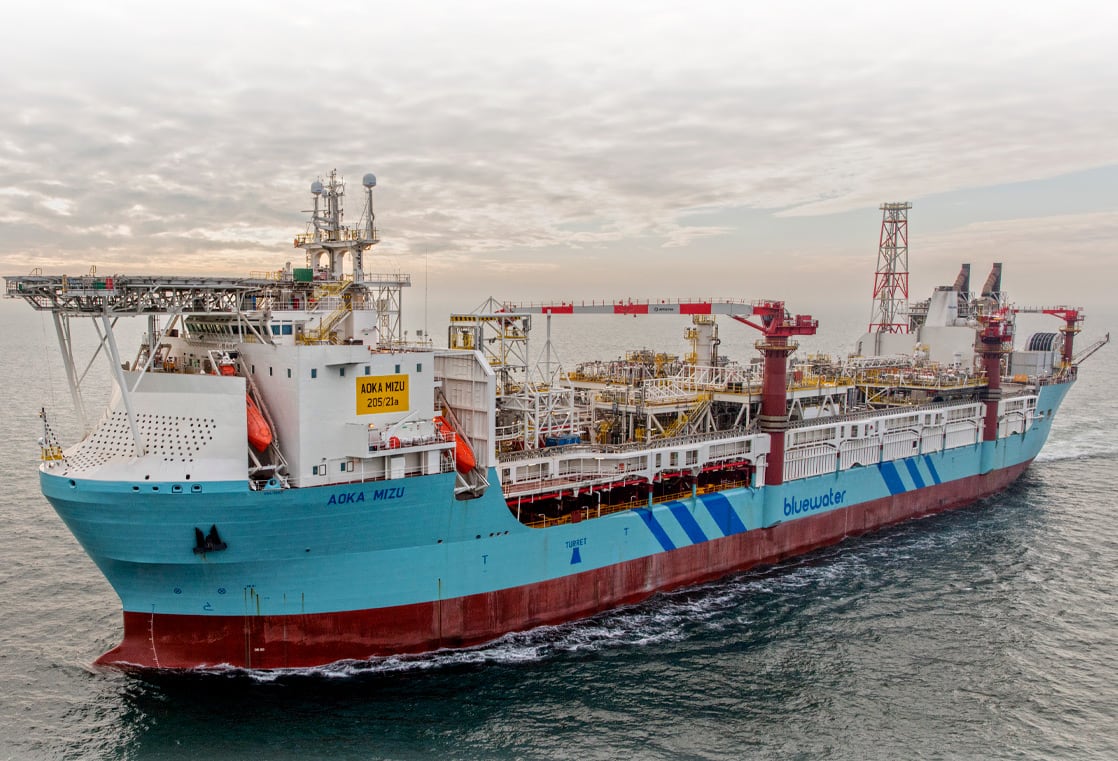
Bluewater, la empresa que provee servicios de amarre y producción flotante, trabaja tanto para el Oleoducto Vaca Muerta Sur como para el proyecto Sea Lion

Ese mismo año, el Gobierno argentino envió notas de advertencia a Navitas y a Chrysaor, en las que recordaba las disposiciones de las leyes 26.659 y 26.915, que prohíben desarrollar actividades hidrocarburíferas en la plataforma continental argentina sin autorización nacional. Cuando se completó la fusión entre Premier y Chrysaor, en marzo de 2021, la empresa resultante, ya bajo el nombre Harbour Energy, heredó la posición que Premier tenía en Sea Lion.

El 7 de julio de 2021, la Cancillería argentina y la Secretaría de Energía anunciaron el inicio de un proceso administrativo de sanción contra tres compañías: Chrysaor Holdings Limited, Harbour Energy PLC y Navitas Petroleum LP. Dos meses después, en septiembre de 2021, Harbour informó a sus accionistas que el proyecto Sea Lion no encajaba en su estrategia corporativa y que buscaría desprenderse de su participación.

En las últimas horas, según un documento de contexto que compartió, la empresa reconoció por primera vez de manera pública que esa decisión estuvo vinculada con la postura del Gobierno argentino. “Ese vínculo breve y heredado concluyó por completo cuando, tras ser notificada de la posición del Gobierno argentino, Harbour cumplió con los requerimientos establecidos por las autoridades, inició de inmediato su salida del proyecto y completó la transferencia de la totalidad de su participación en 2022”, señaló la compañía.

Advertisement

La operación de salida se formalizó en abril de 2022, cuando Harbour, Rockhopper y Navitas firmaron la documentación definitiva. A través de ese acuerdo, Navitas adquirió la totalidad de las acciones de Premier Oil Exploration and Production Limited, la subsidiaria a través de la cual Harbour retenía sus derechos sobre las licencias de la Cuenca Malvinas Norte. La transacción se completó el 23 de septiembre de 2022 y dejó a Navitas como titular del 65% del proyecto y como operadora, mientras Rockhopper conservó el 35% restante.

Un mes antes de esa salida definitiva, en abril de 2022, la Secretaría de Energía ya había sancionado a Navitas Petroleum LP: declaró ilegales sus actividades, la calificó como clandestina y dispuso su inhabilitación por 20 años para operar en la Argentina.

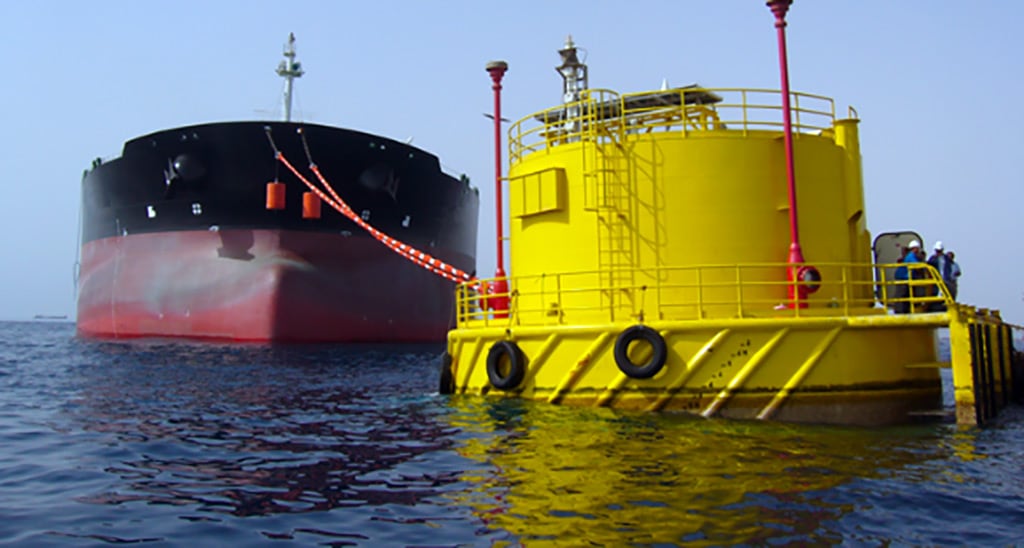
Las monoboyas fabricadas por Bluewater forman parte de la terminal de carga del Oleoducto Vaca Muerta Sur

El nexo entre Harbour Energy y el historial de Sea Lion no surgió con el comunicado de este jueves. El 5 de septiembre pasado, Infobae había publicado una investigación sobre Bluewater, un proveedor estratégico del Oleoducto Vaca Muerta Sur que también presta servicios para el proyecto Sea Lion. En esa nota, el medio ya había señalado que Chrysaor “era, en ese momento, la firma que después se fusionó con Premier Oil para formar Harbour Energy”, en referencia a los años en que se gestó el vínculo entre esas compañías y el yacimiento de las islas.

Advertisement

Una empresa con casi cinco décadas de historia en el país

Más allá de la controversia por Malvinas, Harbour Energy sostiene en su comunicado que su presencia en la Argentina responde a una decisión estratégica de largo plazo, desvinculada de Sea Lion. La compañía ingresó al país en 2024, cuando adquirió el negocio de exploración y producción de Wintershall Dea, que incluía una cartera de activos con casi 50 años de operación ininterrumpida en distintas provincias argentinas.

A través de esa adquisición, Harbour desarrolla hoy actividades en Tierra del Fuego, Neuquén y Río Negro. Entre sus principales activos figuran la concesión Cuenca Marina Austral 1 (CMA-1), de producción de gas offshore, y los bloques San Roque y Aguada Pichana Este, ambos en la formación de Vaca Muerta, donde la empresa tiene participación minoritaria. Harbour también participa con un 15% en un proyecto de infraestructura destinado a exportar gas natural licuado desde la cuenca neuquina hacia el mercado internacional.

Según información publicada por la propia compañía, CMA-1 produjo en 2025 un promedio de 52.000 barriles equivalentes de petróleo por día, mientras que San Roque aportó 2.500 barriles equivalentes diarios. Tras la perforación de cuatro pozos de exploración y evaluación y otros cuatro pilotos, Harbour gestiona por estos día la renovación de su inscripción en el Registro de Empresas Petroleras, para cuya emisión energía verifica el cumplimiento de la Ley Malvinas y de su normativa aplicable, y que le permite operar hidrocarburos no convencionales. La empresa dice que espera esa renovación, que parece estar demorando más de lo esperado, “aunque dentro de la demora posible”, según dijeron, para iniciar el desarrollo de petróleo shale en Vaca Muerta, con un programa piloto de 16 pozos que estaba previsto para fines de 2026.

Advertisement

Harbour Energy está a la espera de que el Gobierno argentino le otorgue su licencia como operador en el país

Presumiblemente, en caso de conseguir ese “ok” del Gobierno, ese sería un proyecto que la compañía podría presentar para acceder a los beneficios impositivos del Régimen de Incentivo para Grandes Inversiones (RIGI), aunque la empresa no confirmó esa posibilidad.

Harbour tiene una base accionaria global y diversificada, encabezada por el gigante alemán BASF (16,4%), Altor Finance (10,4%), Control Empresarial de Capitales -de Carlos Slim- (5,3%), BlackRock (4%) y LetterOne (3,8%).

Qué dice la denuncia de la Procuraduría de Investigaciones Administrativas

Días atrás trascendió una denuncia penal presentada ante la Cámara Federal porteña por el fiscal nacional de Investigaciones Administrativas, Sergio Rodríguez. La presentación se originó a partir de una investigación abierta en septiembre de 2025, luego de que la legisladora rionegrina María Magdalena Odarda pusiera en conocimiento del organismo la situación de Harbour Energy en el país.

Advertisement

El punto de partida del expediente es, otra vez, la Resolución SE 481/2013. Según la denuncia, esa sanción “nunca fue derogada”, y el cambio de nombre de Premier Oil a Harbour Energy “no alteró su continuidad jurídica ni la vigencia de la inhabilitación”.

El nudo de la causa se ubica en 2024, cuando Harbour Energy negoció la compra de los activos globales de la petrolera alemana Wintershall Dea AG por USD 11.200 millones. Según el expediente, en el contrato de adquisición las partes incluyeron una cláusula denominada “Condición del Perdón Argentino” —Argentine Pardon Condition, en inglés—, que supeditaba el cierre de la operación a que la filial local de Harbour lograra inscribirse en el Registro de Empresas Petroleras de la Secretaría de Energía. Para la fiscalía, esa cláusula demuestra que las empresas conocían el impedimento legal vigente y que, dado que la legislación argentina no contempla ningún “perdón” para sanciones firmes, la condición solo podía cumplirse mediante un acto administrativo irregular.

Eso fue lo que ocurrió, de acuerdo con el expediente: Harbour Energy Argentina logró inscribirse en el registro el 14 de febrero de 2024 y se reinscribió el 26 de diciembre de ese mismo año, pese a la inhabilitación vigente. A su vez, Wintershall Dea Argentina S.A. permaneció inscripta en el registro después del 3 de septiembre de 2024, fecha en la que pasó a estar controlada por Harbour Energy, sin que los funcionarios exigieran la actualización de la declaración jurada ni evaluaran la incidencia de la sanción.

Advertisement

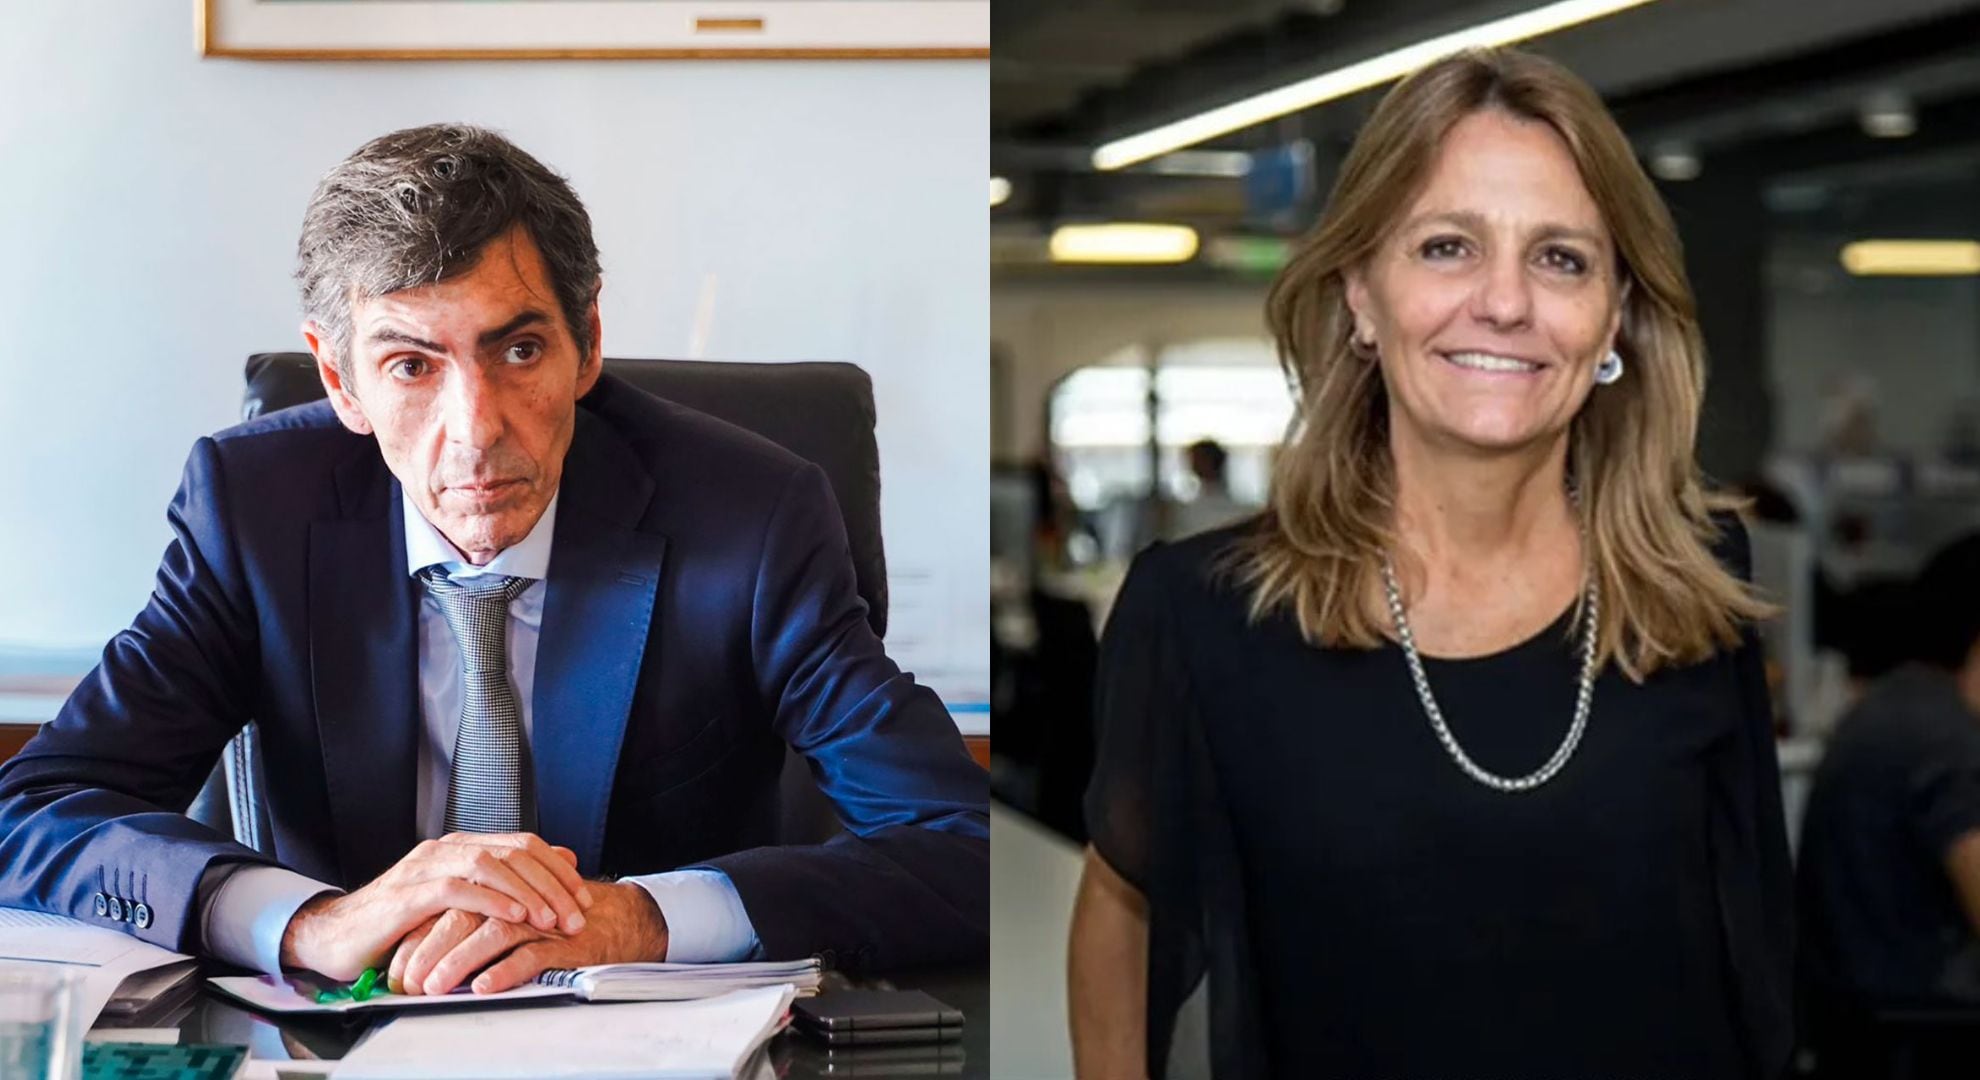
El ex secretario de Energía, Eduardo Rodríguez Chirillo y la actual funcionaria en el cargo, María Tettamanti

Gracias a esas inscripciones, Harbour pasó a controlar de manera indirecta participaciones en los bloques Aguada Pichana Este y San Roque, en Vaca Muerta, y en la Cuenca Marina Austral 1, además de beneficiarse de contratos con Cammesa y Enarsa. La denuncia suma, en abril y agosto de 2025, las resoluciones 165/2025 y 353/2025 de la Secretaría de Energía, que otorgaron a Southern Energy —el proyecto de GNL en el que Harbour tiene una participación del 15%— certificados de libre exportación de gas natural licuado por 30 años.

El escrito apunta directamente contra la actual secretaria de Energía, María del Carmen Tettamanti; el exsecretario Eduardo Rodríguez Chirillo; el subsecretario de Combustibles Líquidos, Horacio Federico Veller; y el apoderado de Harbour Argentina, Tomás Lanardonne.

Según la PIA, los antecedentes que acreditaban la inhabilitación —las resoluciones de 2013, la nómina pública de empresas sancionadas y un expediente abierto en 2021 contra la propia Harbour— estaban disponibles en los registros del organismo, por lo que la omisión reiterada de aplicarlos no podría explicarse como un error, sino como una decisión deliberada. Las conductas se encuadran, de manera provisoria, en los delitos de incumplimiento de los deberes de funcionario público y negociaciones incompatibles con la función pública, y, de comprobarse pagos o beneficios indebidos, en cohecho pasivo y activo para los representantes empresarios.

Advertisement

La denuncia también pide investigar posibles falsedades documentales en las declaraciones juradas presentadas y la eventual responsabilidad penal de las empresas bajo la ley 27.401, de responsabilidad penal de las personas jurídicas.

“La ausencia de estos mecanismos de control específicos no implica, sin embargo, que los funcionarios encargados de autorizar los proyectos de exportación de GNL no tuvieran el deber de analizar si los solicitantes o sus accionistas estaban inhabilitados por infracción a la ley 26.659. Como ya se ha señalado, esa ley es de orden público y se encuentra vigente, por lo que es de aplicación obligatoria e irrenunciable”, señala la denuncia.

El escrito concluye: “Las autoridades de la Secretaría de Energía omitieron de manera reiterada aplicar la ley 26.659 y la Resolución SE 481/2013 respecto de la empresa Harbour Energy plc. Esta actuación irregular posibilitó que dicha empresa realizara negocios millonarios en el país, a pesar de encontrarse inhabilitada”.

Advertisement

La presentación cierra con una referencia a un giro posterior: el 3 de septiembre de 2026, el Poder Ejecutivo anunció un endurecimiento de la política de defensa de la soberanía sobre Malvinas y dictó el Decreto 868/2026, que busca reforzar los controles y agilizar las sanciones por violaciones a la ley 26.659. Para la fiscalía, esa medida posterior no modifica la responsabilidad de los funcionarios que intervinieron en los hechos denunciados, que deben juzgarse según la normativa vigente al momento en que se produjeron.

Sea Lion,islas Malvinas,océano Atlántico,plataforma petrolera

Advertisement
Continue Reading

Tendencias