ECONOMIA
Se disparó el impacto del aumento de tarifas en las familias más pobres: ya se llevan más del 20% de su ingreso

La política oficial de recomposición de tarifas de servicios públicos mediante la reducción de subsidios sigue generando un impacto relevante sobre el ingreso disponible en los hogares, en especial, en aquellos que tienen recursos más bajos. Por ese motivo, aún cuando la desaceleración de la inflación en los últimos meses mejoró el salario real y el poder adquisitivo, la suba en las boletas de luz, gas, agua y el transporte se quedan con gran parte de esa mejora.
“La recomposición tarifaria redujo el ingreso disponible de los hogares, especialmente en los de menores ingresos, donde los servicios públicos ya absorben cerca del 20% del ingreso familiar”, señaló un informe de Fundación Capital. Aunque los aumentos más fuertes ocurrieron en 2024, “las tarifas más altas, el mayor consumo invernal y los ingresos rezagados mantuvieron la presión sobre el poder adquisitivo”.
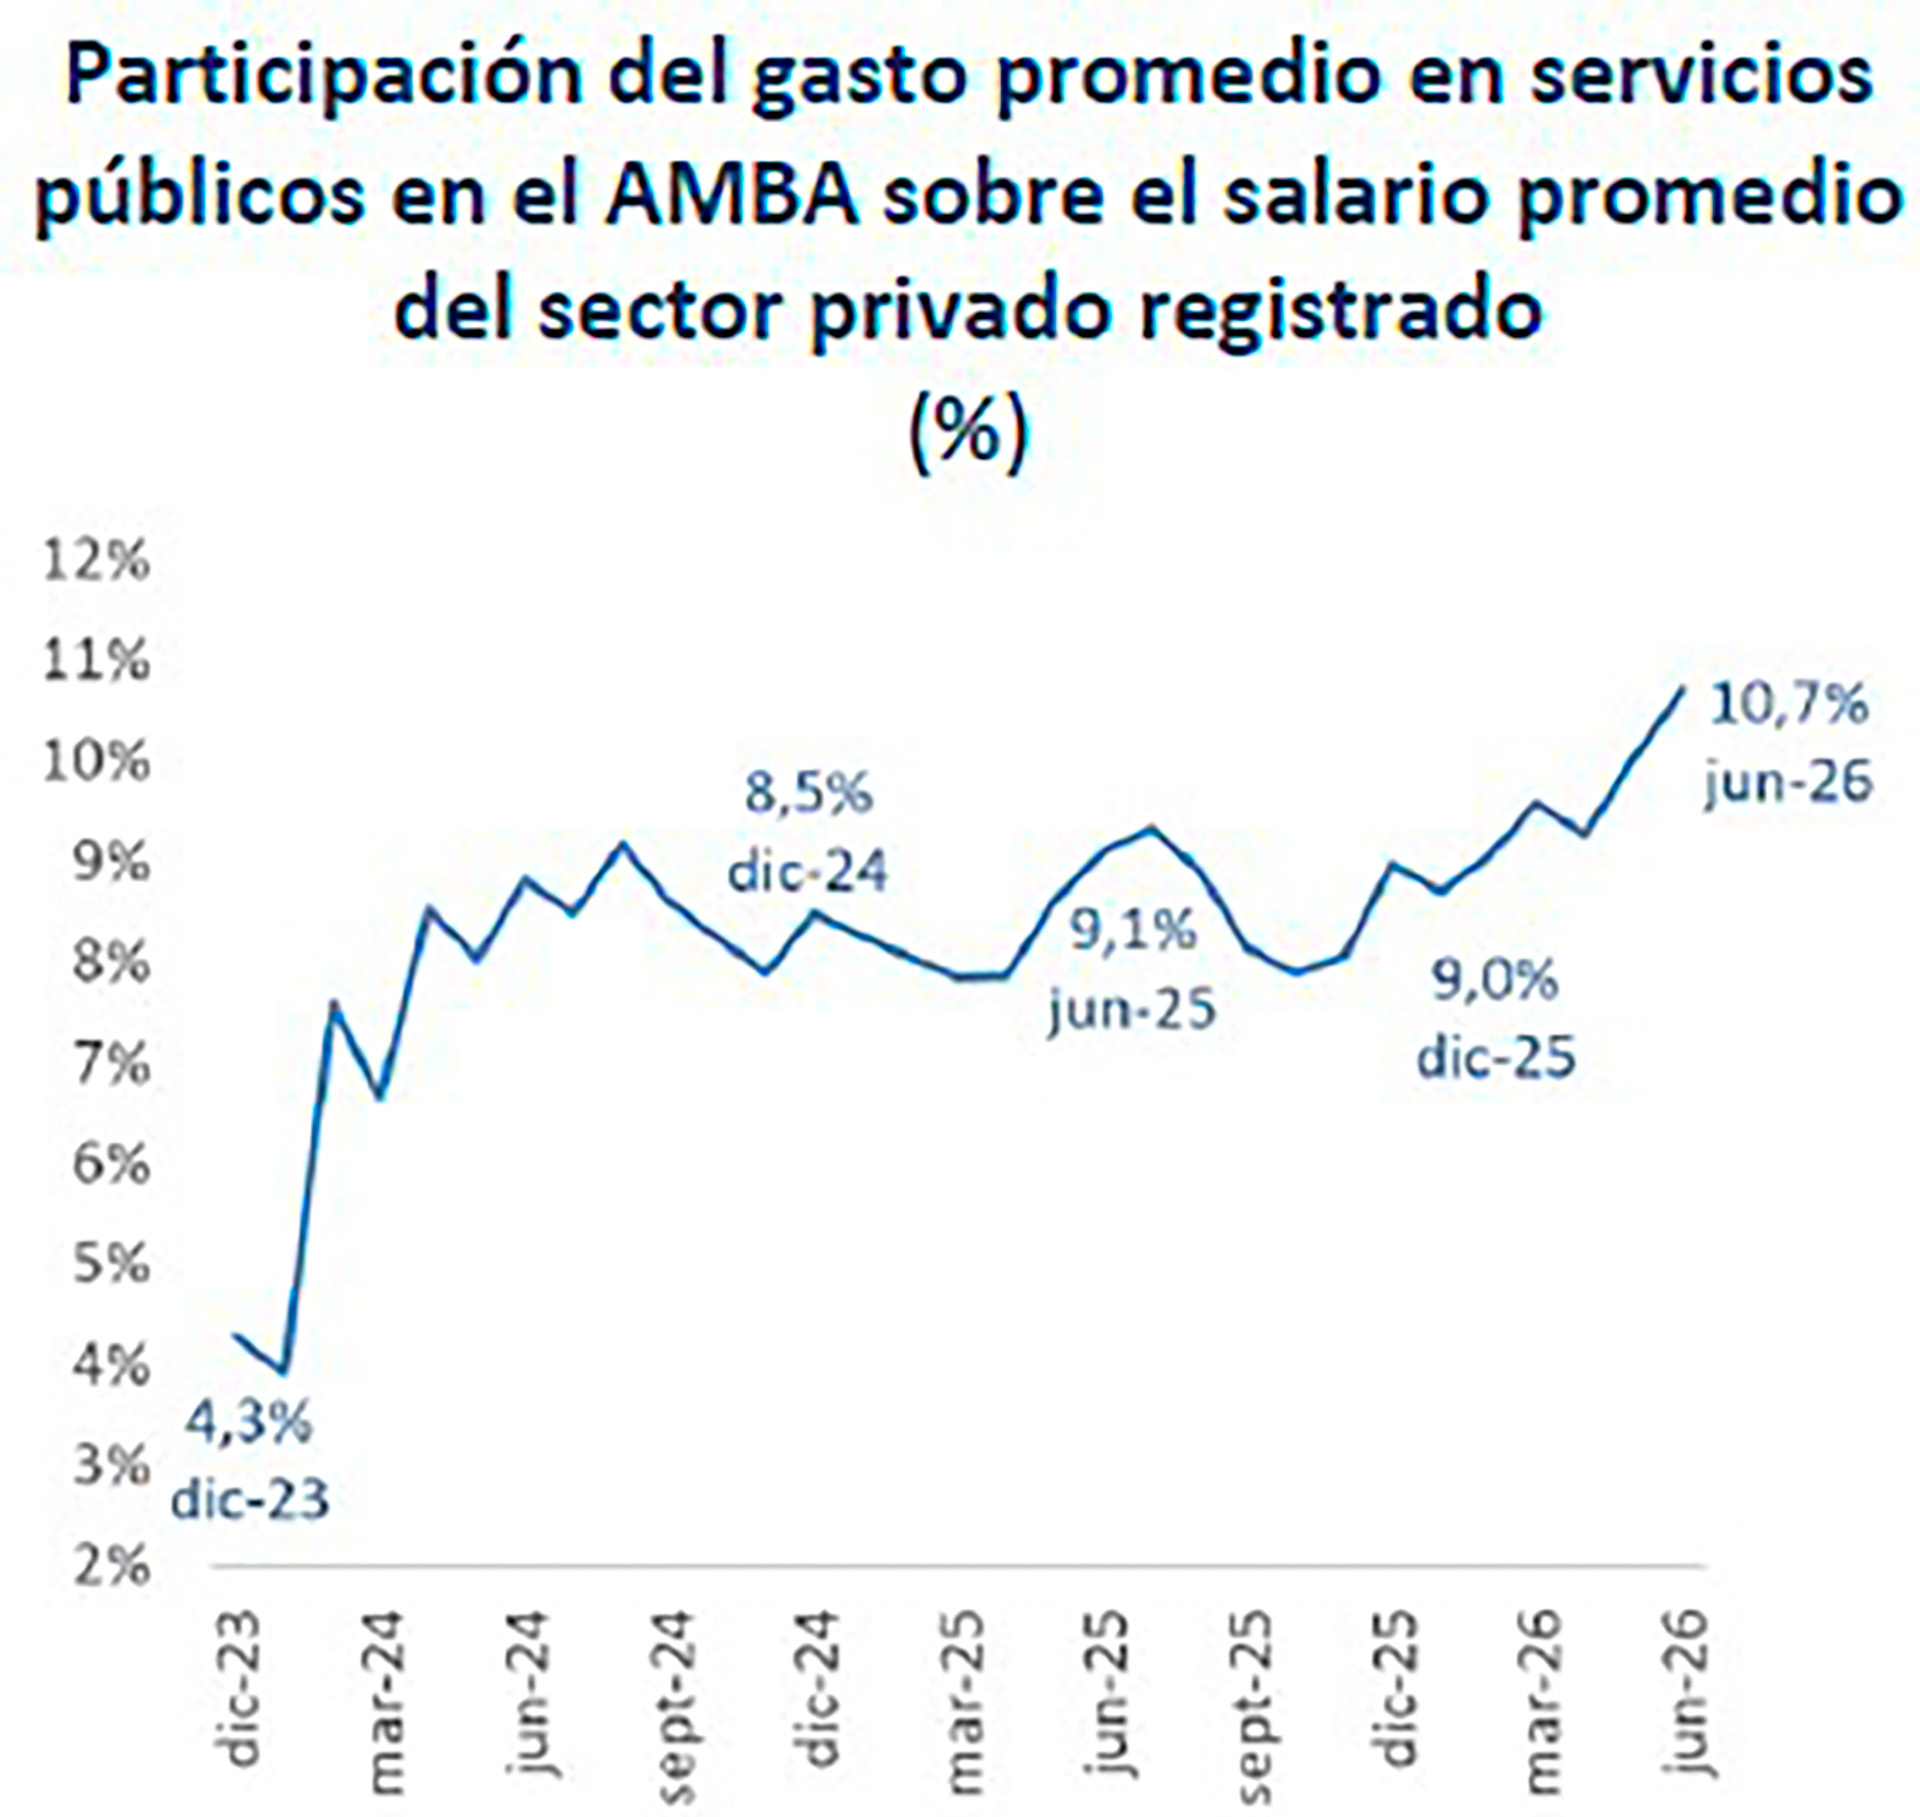
Si se computa el salario promedio del sector privado registrado para estimar cuánto se llevan de él los servicios, queda claro el efecto de la recomposición. En diciembre de 2023, las facturas ocupaban el 4,3% de ese salario; hoy, representan el 10,7%, más de el doble.
Ese impacto en los bolsillos más débiles de las tarifas se da en un contexto en el que algunas negociaciones paritarias le ganarán a la inflación, según el informe. Eso permite prever una acotada mejora del salario en el resto del año, aún en mercado laboral con problemas, donde la informalidad sigue creciendo. De esa forma, concluye que “de cara al segundo semestre, el escenario más probable combina una recomposición real moderada de los salarios, pero con una dinámica del ingreso disponible aún condicionada por la evolución tarifaria”.
Si bien el aumento de los servicios públicos fue generalizado, el impacto no fue homogéneo en los hogares, explicó Fundación Capital, cuyo informe trazó un ejemplo de cómo impactan esos aumentos en los distintos segmentos socioeconómicos. Su conclusión fue que “en los hogares de menor poder adquisitivo, el salto fue más relevante”
En los hogares con ingresos medios-altos que no reciben subsidios energéticos, como aquellos con ingresos de $4.500.000, el pago de servicios públicos en junio representó cerca del 6% del ingreso familiar, 1,6 puntos más que en junio de 2025 y muy superior al 2% registrado en diciembre de 2023. Si se toma como referencia un hogar con el ingreso promedio del decil 10, casi $7.000.000, la proporción destinada a servicios públicos es aún menor: alcanzó el 3%.
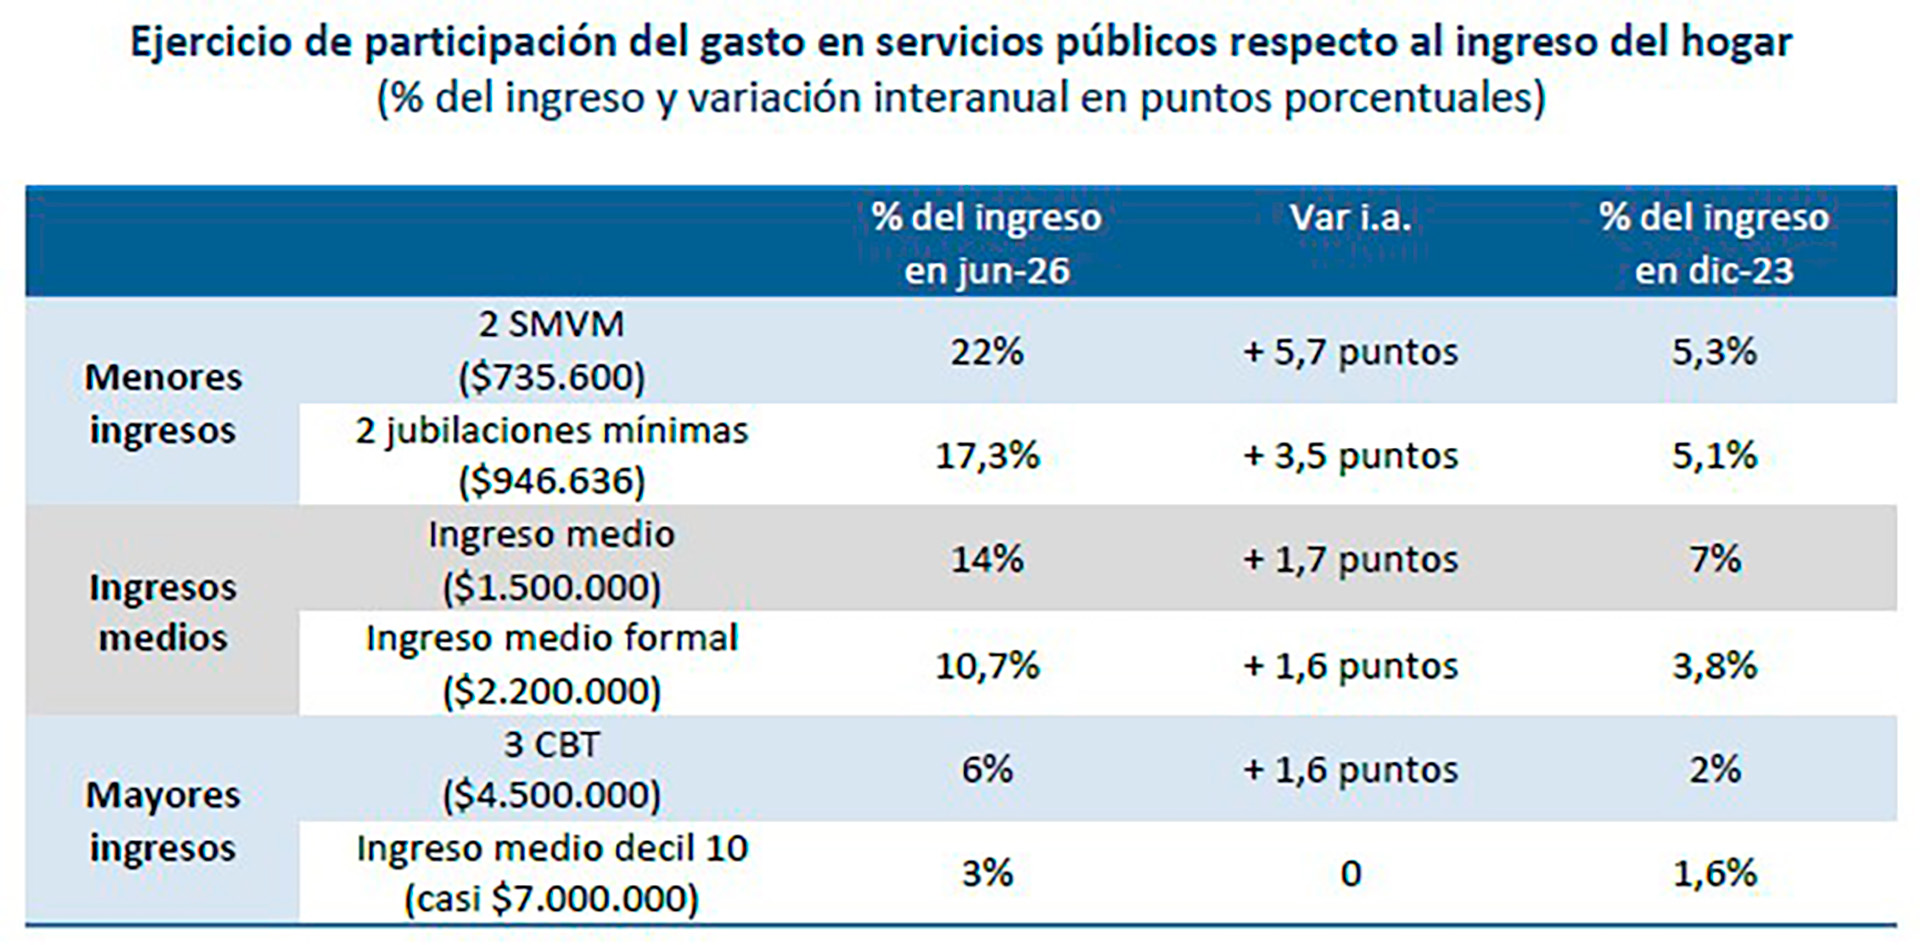
Entre los hogares de ingresos medios, una familia con $1.500.000 mensuales asignó aproximadamente el 14% de su salario al pago de servicios públicos, 1,7 puntos más que un año antes y más del doble respecto a diciembre de 2023, cuando era el 7%. Una situación similar se observó en hogares con un sueldo medio del sector formal ($2.200.000), donde el gasto en servicios alcanzó el 10,7%, 1,6 puntos por encima del año previo y casi triplicando el 3,8% de diciembre de 2023.
Pero en los segmentos de menor poder adquisitivo, el impacto del aumento de tarifas resultó más marcado. Una familia cuyos ingresos equivalen a dos salarios mínimos ($735.600 en junio) destinó el 22% de sus ingresos al pago de servicios públicos, lo que representa un aumento de 5,7 puntos porcentuales respecto a un año atrás y una cuadruplicación frente al 5,3% de diciembre de 2023. Esto responde tanto al ajuste tarifario como a la actualización del salario mínimo, que quedó rezagada frente a la inflación. Para un hogar que percibe dos jubilaciones mínimas, incluidos los bonos ($946.636), el gasto en servicios llegó al 17,3% del ingreso familiar, con un incremento interanual de 3,5 puntos y una triplicación respecto a diciembre de 2023.
Para la Fundación Capital, la perspectiva de este escenario tiende a agravarse, ya que “aún queda margen para nuevas correcciones” en todos los servicios públicos regulados. De hecho, ya hay aumentos previstos para julio en las tarifas. En el caso del transporte público, de fuerte incidencia en los hogares más modestos, ya está previsto que el boleto aumente 2 puntos porcentuales por encima de la inflación todos los meses.
“Si bien el sector residencial ya cubre en promedio el 80% del costo de generación de la energía eléctrica (vs. 33% 2 años antes), entre los usuarios con subsidio la cobertura del hogar ronda el 64%. En cuanto al transporte, en el AMBA el usuario cubre solo el 31% del costo del boleto de colectivo”, señaló el informe.
Electricidad,agua,gas,transporte público,servicios,ciudad,economía,tarifas,consumo,Argentina






El panorama es apto para inversores con ganas de arriesgar. Hay opciones de inversión en pesos que pueden dejar una gran rentabilidad
El bono estrella para posicionarse de cara a las elecciones
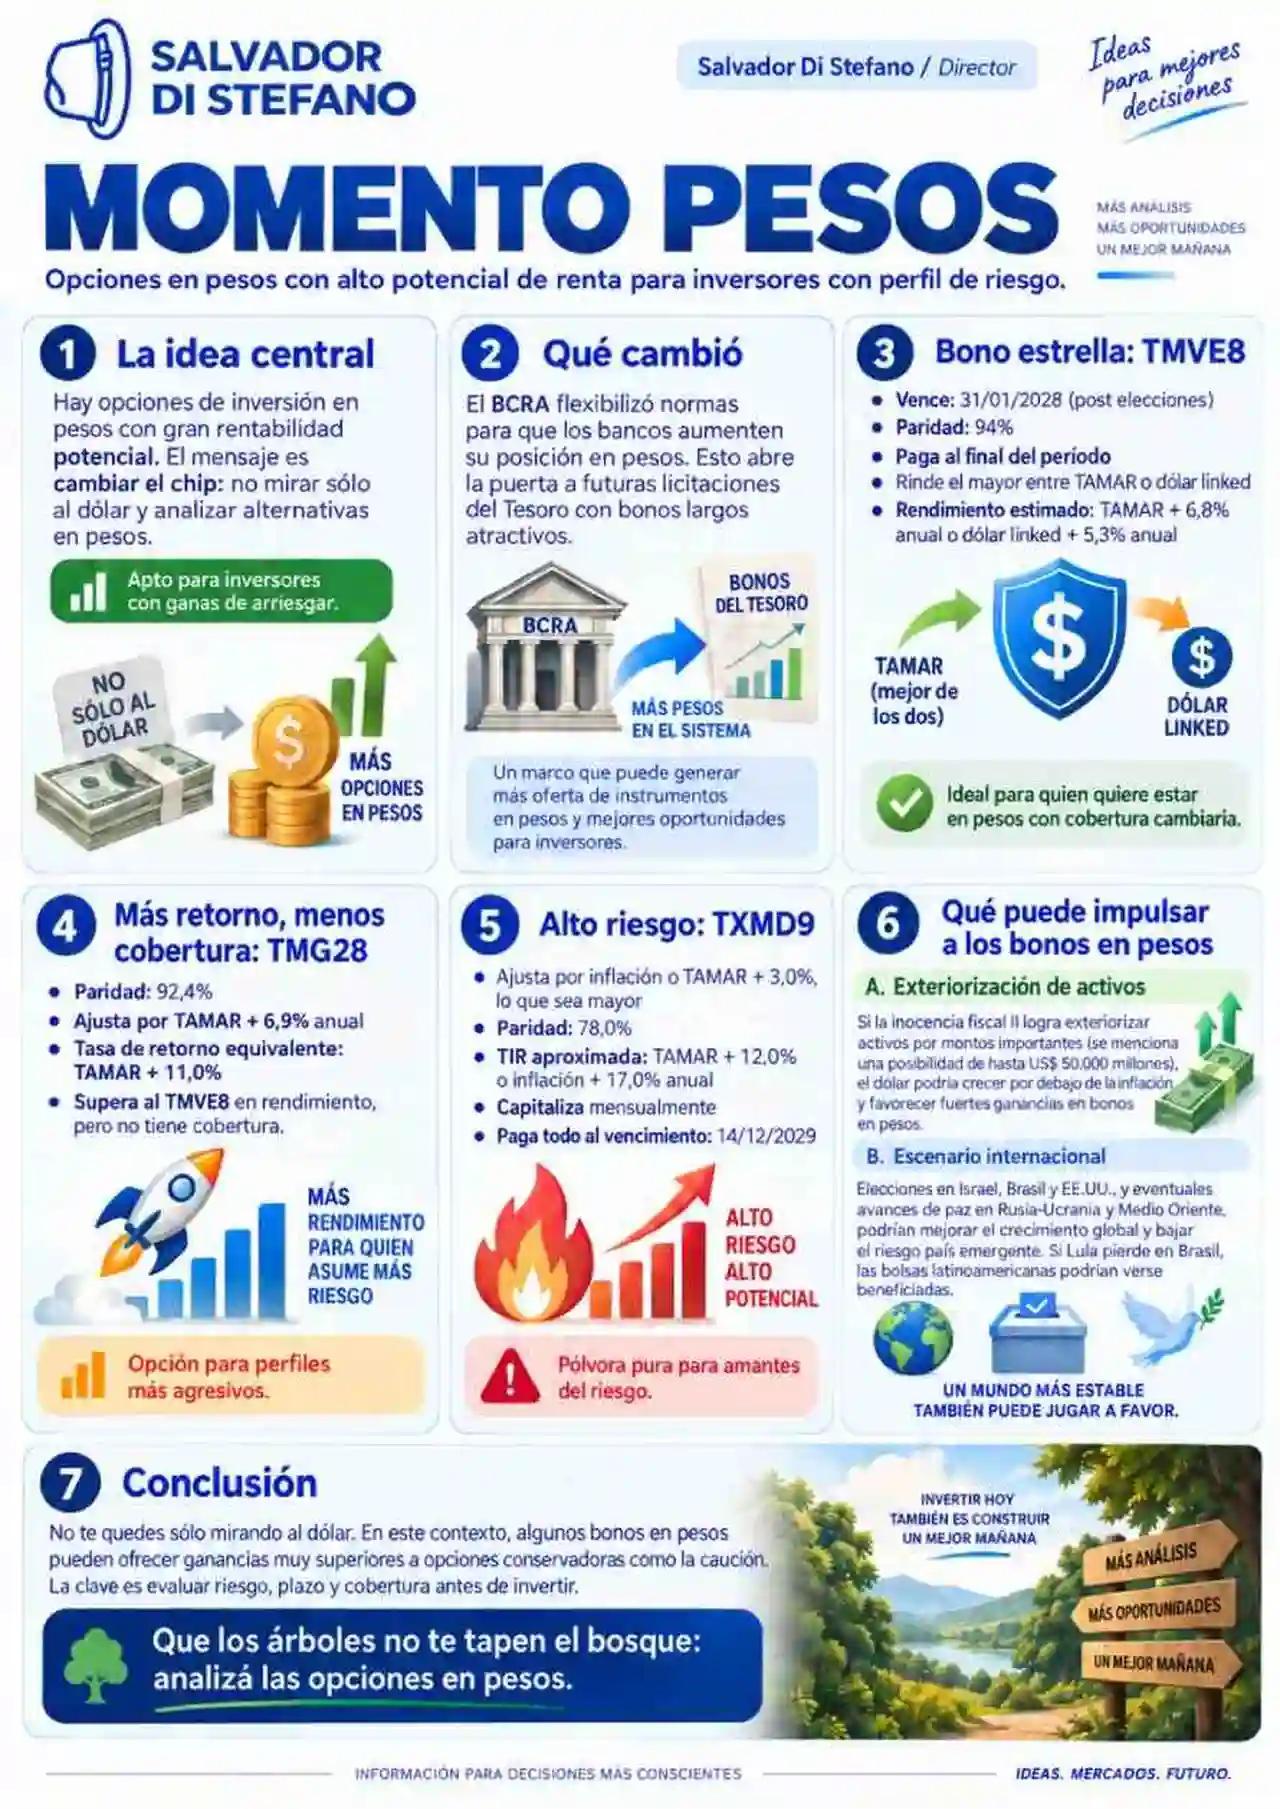
Opciones en pesos con alto potencial de renta
Tres factores externos que pueden disparar las ganancias en pesos
- Exteriorización de activos: Se aprobó el régimen de inocencia fiscal dos, con lo cual luce muy probable que se exterioricen activos por montos importantes. César Litvin, reconocido profesional en materia impositiva, habla de la posibilidad de que se blanqueen u$s50.000 millones de aquí a diciembre de 2027. Si se cumple la mitad de lo que pronostica, la cotización del dólar podría avanzar por debajo de la expectativa de inflación, dando lugar a grandes ganancias en los bonos en pesos. Todo depende de que estas exteriorizaciones efectivamente ocurran.
- Frente externo: El escenario internacional parecería traer novedades. En las próximas semanas tenemos tres comicios relevantes: Israel, Brasil y Estados Unidos. A esto hay que sumarle las novedades de paz que podrían surgir en dos frentes de conflicto: Rusia-Ucrania y Medio Oriente. Si hay paz, aumentarán las posibilidades de que el mundo recupere la senda del crecimiento y baje el riesgo país en el segmento emergente. Si Lula pierde en Brasil, las ganancias en las bolsas de América Latina podrían ser muy significativas.
- Rentabilidad en moneda local: Se derriten litros de tinta en los medios hablando del dólar, pero cuidado: una renta en pesos exorbitante como la que muestran los bonos mencionados puede dejar retornos elevados. Que los árboles no tapen el bosque; analizar opciones en moneda local puede generar ganancias muy por encima de la tasa de caución. Esto último queda a criterio de cada inversor, como diría Karina Jelinek.
inflación,inversiones,bonos en pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin cambios este lunes, a $1.535 para la venta en el Banco Nación. Durante la semana pasada sumó cinco pesos o 0,3 por ciento. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.534 para la venta y $1.482,29 para la compra.
/economia/2026/09/20/cuales-son-las-dos-variables-clave-para-saber-que-ocurrira-en-2027-con-el-dolar-segun-un-informe-privado/
/economia/2026/09/20/insercion-en-el-mundo-y-desacople-interno-las-exportaciones-sostienen-la-economia-de-milei-mientras-el-mercado-interno-se-debilita/
/economia/2026/09/21/el-sector-agroindustrial-exportara-este-ano-usd-42000-millones-el-mayor-aporte-anual-de-divisas-de-la-historia/
/economia/2026/09/21/nueva-mision-del-fondo-monetario-por-donde-ira-la-revision-del-acuerdo-y-el-dato-que-destacara-economia/
ECONOMIA
Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía
La economía ocupa un lugar central entre las preocupaciones de los argentinos, en un escenario atravesado por las dificultades para llegar a fin de mes. El impacto de esta situación se refleja tanto en la capacidad para afrontar los gastos cotidianos como en la necesidad de recurrir al crédito para sostener el consumo.
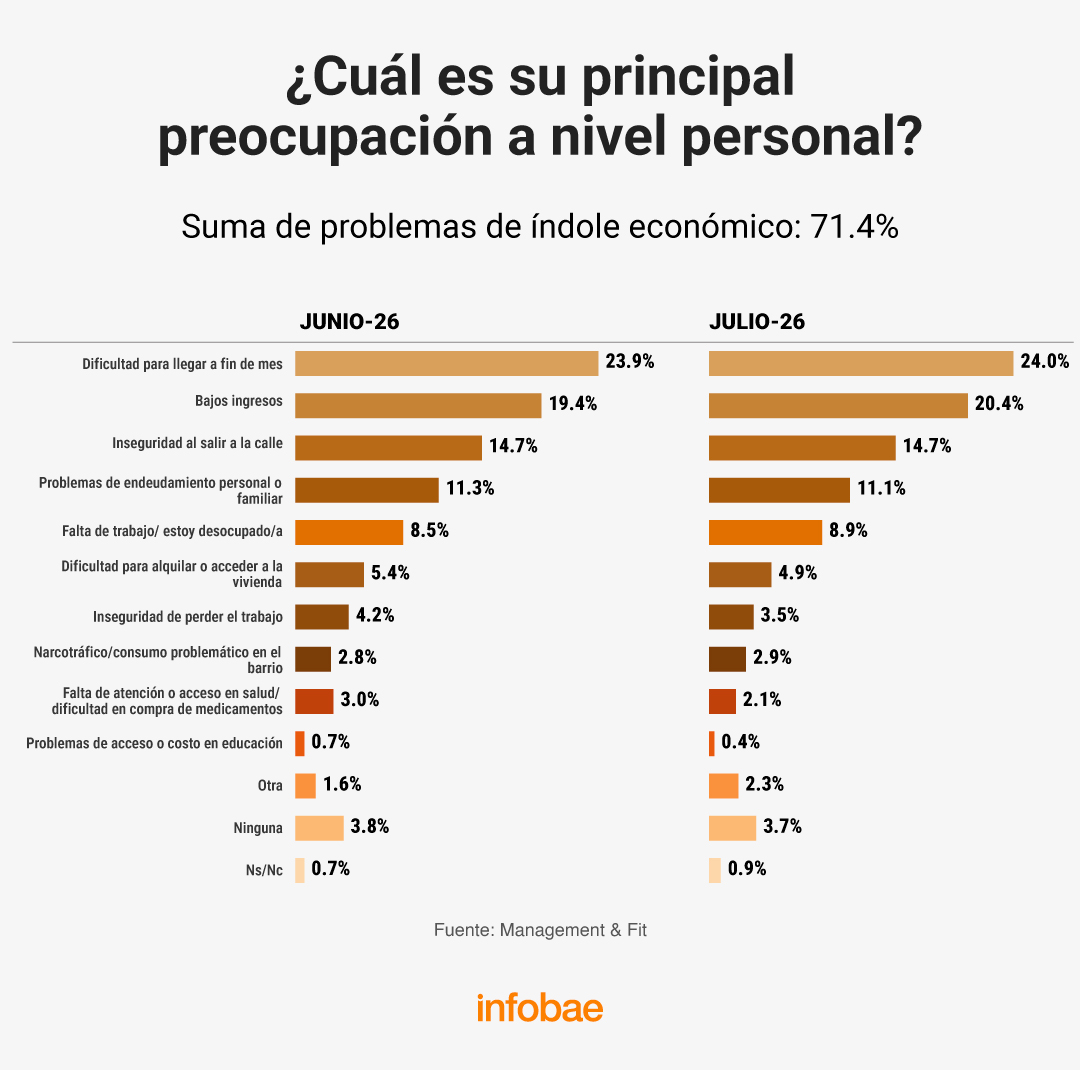
Las cuestiones vinculadas con la economía concentran el 71,4% de las principales preocupaciones personales de los argentinos, de acuerdo con el relevamiento nacional de julio realizado por Management & Fit. La dificultad para llegar a fin de mes aparece como el principal problema, con 24% de las menciones, seguida por los bajos ingresos, con 20,4%.
El resto de las respuestas también muestra el peso de la situación económica en la vida cotidiana. Los problemas de endeudamiento personal o familiar representan el 11,1% de las menciones, mientras que la falta de trabajo o desocupación alcanza el 8,9%. A su vez, la dificultad para alquilar o acceder a una vivienda reúne el 4,9% y el temor a perder el empleo, el 3,5%. En conjunto, son las categorías que explican la suma de problemas de índole económica consignada por la consultora.
.responsive {
width: 100%;
height: auto;
}
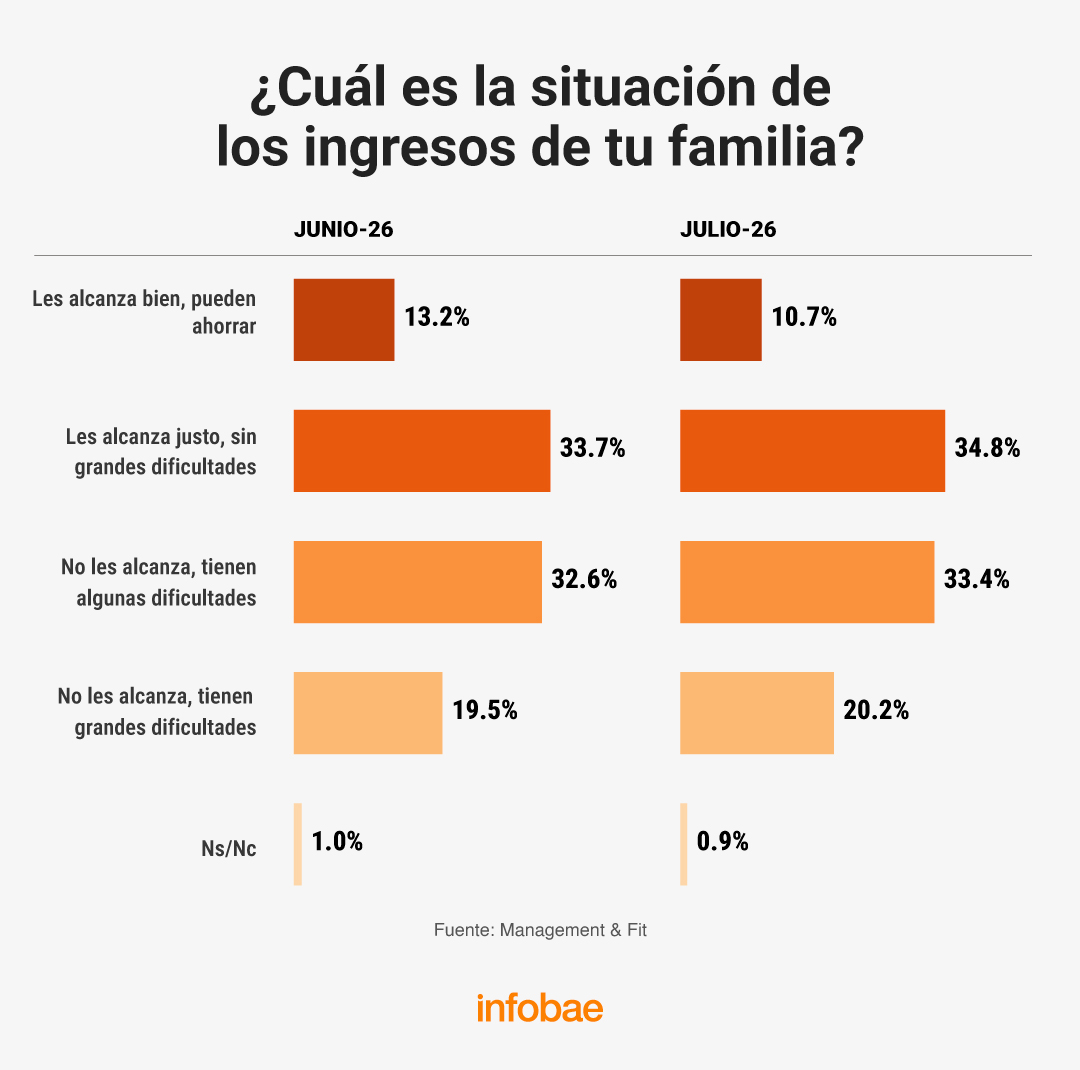
El relevamiento también muestra dificultades para cubrir los gastos dentro de los hogares. El 53,6% señala que tiene algún grado de dificultad para afrontar sus gastos, una proporción que aumentó 1,5 puntos respecto de junio. Dentro de ese universo, el 20,2% afirma que los ingresos no alcanzan y que tiene algunas dificultades, mientras que el 10,7% habla de grandes dificultades.
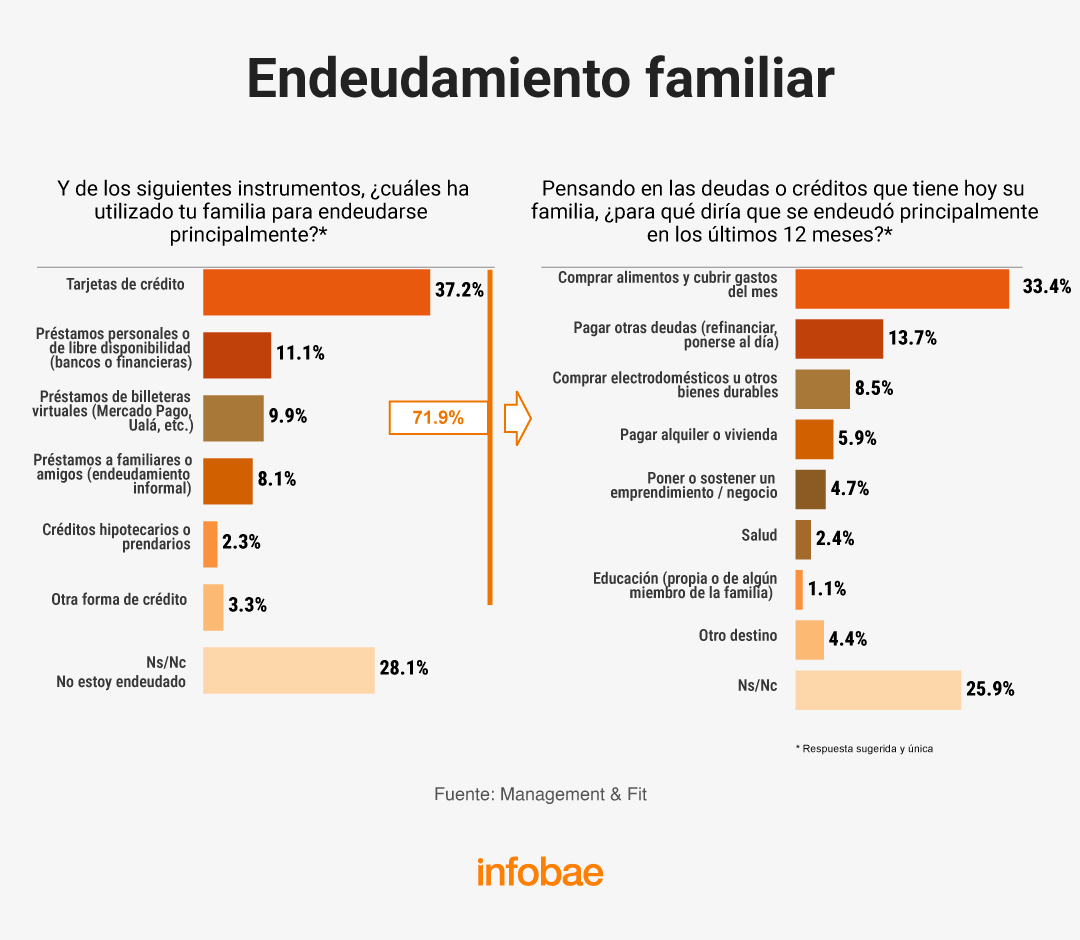
El endeudamiento aparece como otra de las expresiones de la situación económica. Entre quienes mencionan estar endeudados, las tarjetas de crédito son el principal instrumento utilizado, con 37,2%, seguidas por los préstamos personales o de libre disponibilidad, con 28,1%, y los préstamos de billeteras virtuales, con 9,9%.
.responsive {
width: 100%;
height: auto;
}
En cuanto al destino de esos créditos, el 33,4% señala que se endeudó para comprar alimentos o cubrir los gastos del mes. El segundo motivo es pagar otras deudas, refinanciarse o ponerse al día, con 25,9%. Recién después aparecen la compra de electrodomésticos y otros bienes durables, con 13,7%, y el sostenimiento de un emprendimiento o negocio, con 8,5%.
La percepción sobre la propia situación económica también refleja ese escenario. En julio, el 37,5% evaluó negativamente su situación económica personal, frente a un 26% que la consideró positiva. El resultado, de todos modos, mostró una leve mejora respecto de junio en las evaluaciones positiva y regular.
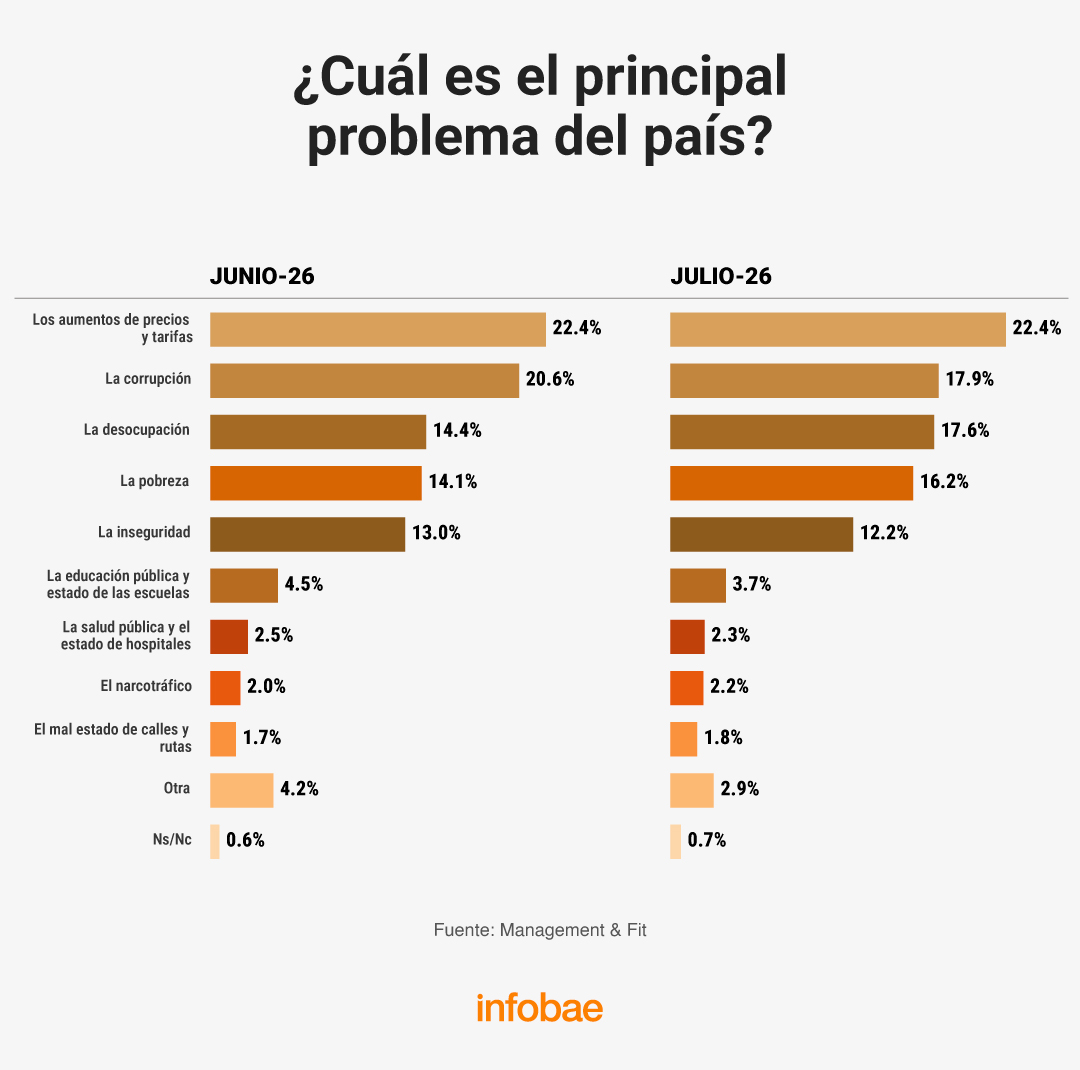
Cuando la pregunta deja de ser personal y apunta a la situación general del país, la economía también ocupa un lugar central. Los aumentos de precios y tarifas se mantienen como el principal problema señalado, con 22,4% de las menciones. El informe destaca, además, un aumento de las menciones a la desocupación y la pobreza respecto del mes anterior.
.responsive {
width: 100%;
height: auto;
}
Al mismo tiempo, las expectativas sobre la economía no son uniformes. El 59,2% considera que la situación económica puede mejorar a futuro, aunque dentro de ese grupo el 40,4% cree que esa mejora llegará recién en más de un año.
El informe también releva la identificación de los encuestados con el rumbo económico. El 40,7% afirma apoyar el rumbo económico del Gobierno, aunque dentro de ese grupo un 25,4% sostiene que todavía no ve mejoras en su economía personal. En el otro extremo, el 53,1% señala que no apoya el rumbo económico y tampoco percibe mejoras en su situación personal.
En una línea similar, una encuesta de Zentrix asegura que el 65% de los argentinos agota sus ingresos antes de llegar al día 20 del mes: el 44,4% no supera el día 15 y el 12,2% se queda sin dinero antes del día 5. La situación presenta una marcada brecha según el nivel socioeconómico: mientras que en la clase baja el 87,6% llega sin ingresos al día 20, en la clase alta esa proporción se reduce al 7,3%.
La edad también introduce diferencias, aunque menos pronunciadas: el 83,3% de los jóvenes de entre 18 y 39 años no alcanza el día 20, frente al 60,3% de los mayores de 60.
En conjunto, los datos muestran que, si bien el fenómeno atraviesa a distintos grupos, afecta con mayor intensidad a los sectores de menores ingresos y a la población más joven.
.responsive {
width: 100%;
height: auto;
}
Esta situación se refleja directamente en el nivel de endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que asciende al 70,2% entre las personas de clase baja y al 67,1% entre los jóvenes de 18 a 39 años, los dos grupos más afectados por la falta de ingresos.
El destino del dinero también da cuenta de esta situación: el 55,6% de quienes se endeudaron lo hizo para cubrir gastos de alimentos y salud, mientras que otro 20,4% recurrió al crédito para pagar tarifas y servicios.
En la clase baja, ambos motivos concentran más del 85% de los casos, frente a menos del 60% en la clase alta, donde el endeudamiento se distribuye de manera más equilibrada y adquiere mayor peso la compra de bienes durables.
Corporate Events,South America / Central America

La Iglesia celebra en Constitución una misa por las víctimas de la trata de personas y los excluidos

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

Luego de días de suma preocupación por Mirtha Legrand, qué dice el nuevo parte médico sobre su salud

El Gobierno busca despolitizar la visita de León XIV al Cottolengo Don Orione y mantiene bajo análisis decretar feriado o asueto

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA2 días ago
Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo
- CHIMENTOS2 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega