ECONOMIA
Según un informe, pese al “circo político”, Argentina está al inicio de un boom económico como el que vivió Colombia de 2009 a 2013

Centro Democrático-redes sociales-AFP
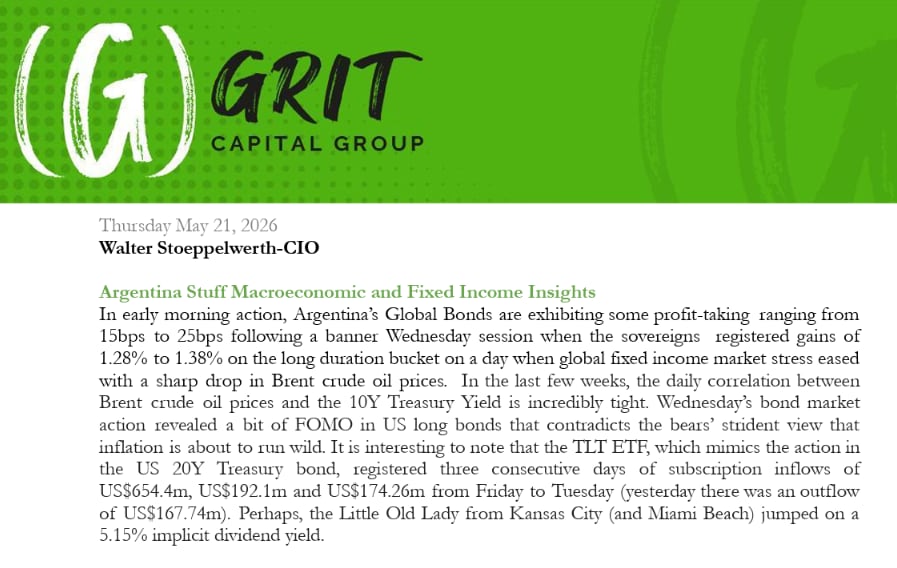
Argentina podría ingresar en una fase de expansión económica similar al boom energético que impulso a la economía colombiana entre 2009 y 2013, siempre que sortee el actual “circo político”, dice un informe de Grit Capital Group, una firma de inversión orientada a fondos cuantitativos, gestión de carteras emergentes y capital de riesgo.
El informe, al que accedió Infobae, destaca la mejora en los términos de intercambio, el crecimiento sostenido de las exportaciones y el avance del sector energético argentino. El análisis, firmado por Walter Stoeppelwerth, Chief Investmen Officer (CIO) de Grit y de extenso recorrido por Brasil y la Argentina, donde participó en PPI y en la Universidad Torcuato di Tella.
Entre otras cosas el informe destaca el reciente ritmo de compra de dólares del BCRA, en particular los USD 328 millones, que atribuye a una fuerte compra “en bloque”. Ese movimiento, dice, fue acompañado por un crecimiento en la liquidación de divisas provenientes del sector agrícola, que alcanzó un promedio diario de 160 millones de dólares en mayo, frente a los 124,5 millones de abril.
El informe también subraya que Argentina atraviesa un fenómeno de bonanza de términos de intercambio. Los datos de comercio exterior de abril revelan un superávit récord de USD 2.711 millones, gracias a un fuerte salto en las exportaciones energéticas y una caída significativa de las importaciones de combustibles.
Las exportaciones de energía, subraya Grit Capital, treparon un 85,4% interanual, mientras las importaciones de derivados de petróleo y destilados se redujeron 45,4% y dice que cuando se completen las obras del Gasoducto Perito Moreno II, hacia el norte, previstas para mayo de 2027, las importaciones energéticas serán “un error de redondeo”.
La diversificación exportadora juega un rol central en el nuevo perfil macroeconómico. Al respecto, Grit Capital subraya que en abril las exportaciones de Manufacturas de Origen Industrial (MOI) sumaron USD 2.528 millones, un aumento del 43,3% interanual, impulsadas porenvíos de equipos de transporte, productos químicos y metales preciosos.
En tanto, las Manufacturas de Origen Agropecuario (MOA) aportaron USD 2.705 millones, un aumento del 14,1%, con la molienda de soja y sus derivados como motor principal, aunque el informe advierte una “moderación estructural” del complejo oleaginoso, pues el saldo comercial de soja se redujo 16,2% en el primer cuatrimestre respecto a igual lapso de 2025. la venta de productos primarios, en tanto, aportó USD 2.127 millones de dólares y un crecimiento del 25% anual.
Con todo, el informe subraya la transformación estructural del sector energético argentino, que en abril exportó por USD 1.554 millones, el 17,4% del total nacional, y generó un superávit de 1.248 millones. Este cambio, dice, altera sustancialmente las restricciones históricas de balanza de pagos del país, en la que las importaciones energéticas presionaban las reservas durante los ciclos de reactivación.
Según el documento, “si la Argentina puede capturar USD 7.000 a 8.000 millones anuales de Inversión Extranjera Directa” (IED) su Balanza de Pagos finalmente lucirá solida a los inversores extranjeros”. Y dirigiéndose a potenciales inversores, Stoeppelwerth desafía: “si Usted piensa que la hoja de ruta de la Argentina para los próximos cuatro años es similar o superior a la historia del boom energético de Colombia entre de 2009 a 2013, entonces debe aguantar sus títulos soberanos (de la Argentina) y agregar mas en función de las oportunidades a causa del circo político de la administración Milei”.
Cabe notar que entre 2009 y 2013 Colombia experimentó un “boom energético” gracias a los precios internacionales del petróleo, el carbón y otros minerales que, sumado a reformas que abrieron el sector a la inversión extranjera y fortalecieron la seguridad en zonas productivas, volvió al sector energético y minero un motor de la economía colombiana.
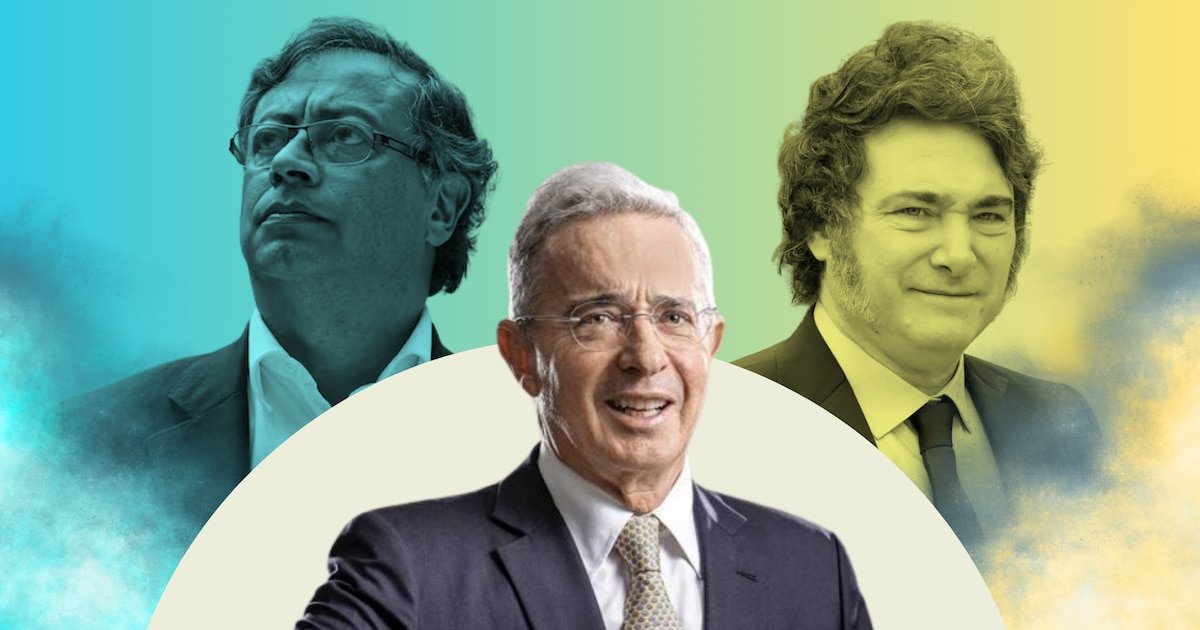
Durante el quinquenio que cita el informe, entre las gestiones presidenciales de Álvaro Uribe (2002-2010) y Juan Manuel Santos (2010-2018), ambos electos y reelectos por el partido del “Centro Democrático”, la participación de hidrocarburos y minería aumentó de 9,7 a 11,2% del PBI, la Inversión Extranjera Directa en minas y energía pasó de menos de USD 5.000 millones a mas de USD 8.000 millones anuales, el sector aporto mas del 50% de las exportaciones y generó una enorme masa de ingresos fiscales.
Según datos del Banco Mundial, 2008 y 2013 el ingreso per cápita del 40% más pobre creció al 6,6% anual, más que el promedio nacional. La revisión de “Artículo 4″ que el FMI hizo de la economía colombiana en 2014 (ver abajo) marca un fuerte aumento de la inversión en los años previos, motor de una prosperidad que se diluyó en los años posteriores.
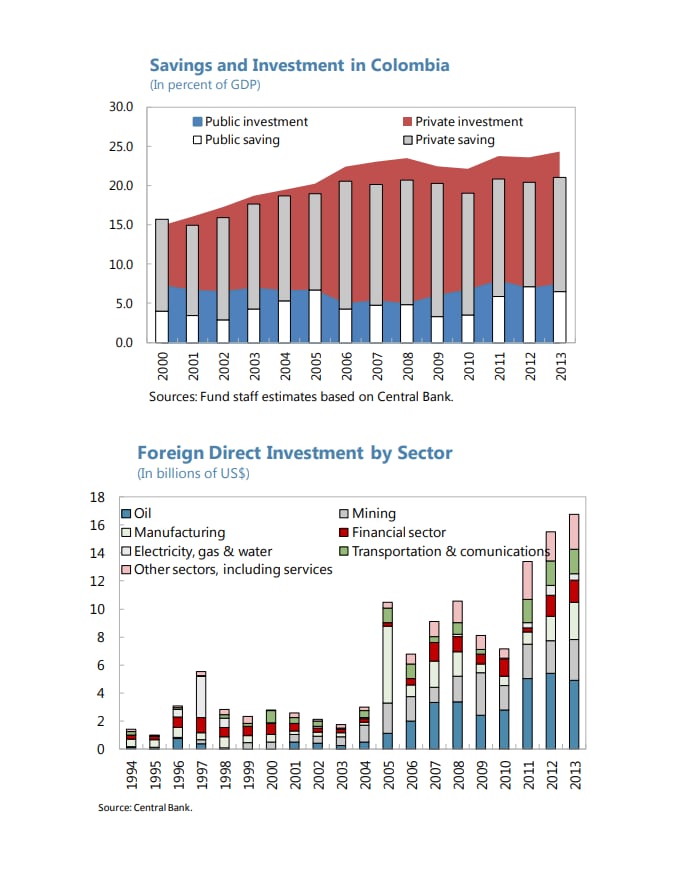
El boom energético también generó desafíos. El rápido crecimiento del sector extractivo desplazó a sectores como agricultura e industria, un típico caso de “enfermedad holandesa” como el que algunos analistas creen que podría suceder en la Argentina. Además, la creación de empleo directo fue limitada, debido a la intensidad de capital de esos sectores, algo que también marcan algunos analistas locales, quienes destacan por el contrario que sectores como industria, comercio y construcción, mas intensivos en empleo, se han rezagado durante la gestión Milei, aunque industria y comercio evidenciaron signos de recuperación en marzo, según informo el Indec.
De hecho, el próximo domingo tendrá lugar la primera vuelta de la elección presidencial. Los favoritos son Iván Cepeda, del “Pacto Histórico” de fuerzas que lidera el actual presidente, Gustavo Petro, y Abelardo de la Espriella, empresario y outsider de la política que algunos califian de “Milei colombiano”. En 2022 Petro fue elegido en segunda vuelta, en la que se impuso por escaso margen a Rodolfo Hernández, candidato de una “Liga de Gobernadores” anticorrupción.
En cuanto a la Argentina actual, el informe de Grit Capital explica que la mejora de los términos de intercambio es clave en el buen desempeño externo. Los precios de exportación subieron 10,8% anual, mientras que los de importación avanzaron solo 4,1%, algo que según calculo el propio Indec generó un ingreso adicional de USD 520 millones al país.
Según el análisis, la sostenibilidad de la actual dinámica dependerá de preservar la competitividad cambiaria y mantener la disciplina fiscal y monetaria.

ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
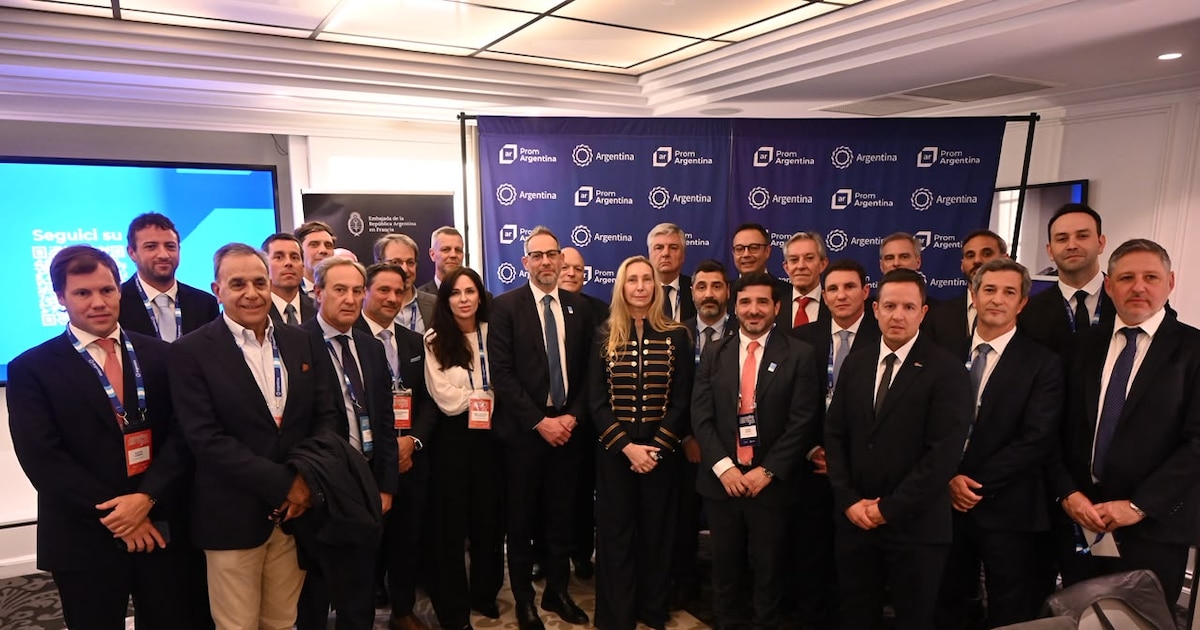
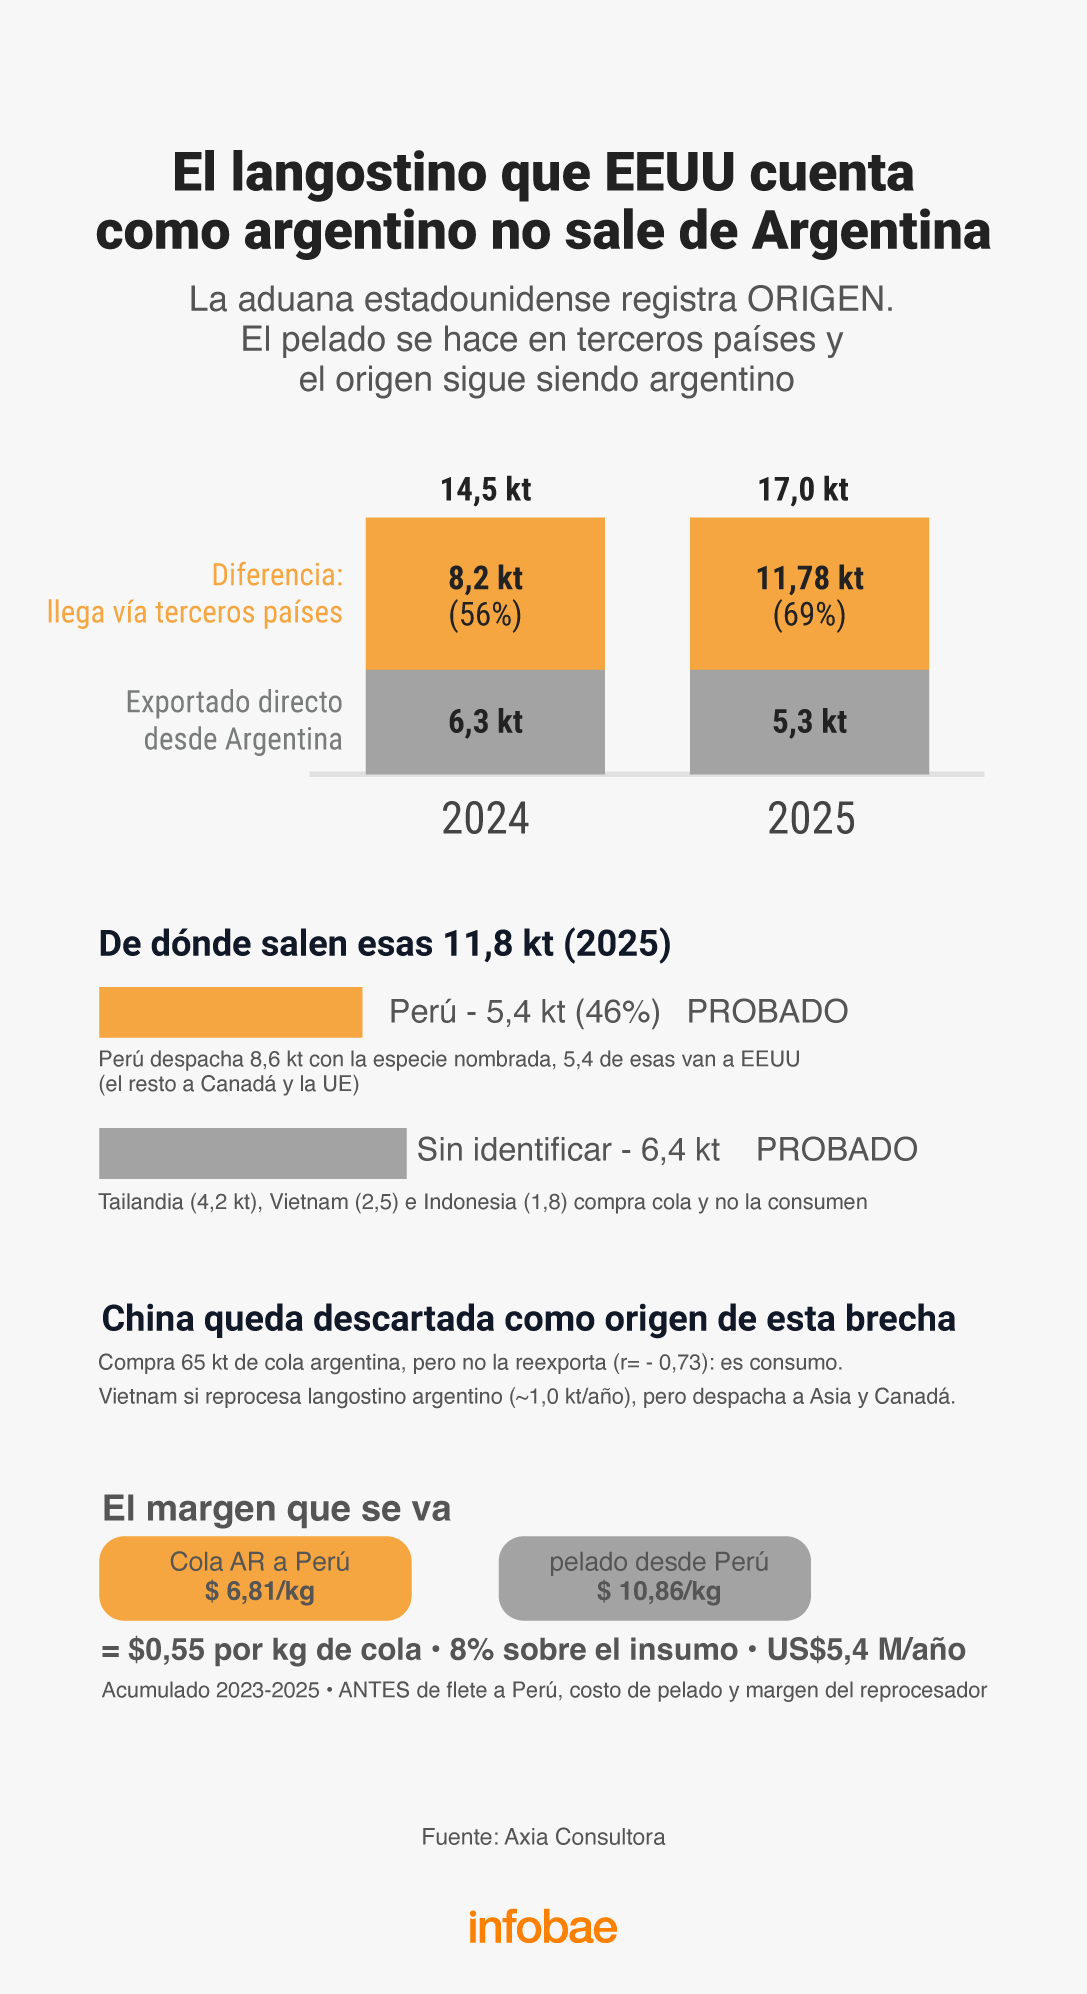
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
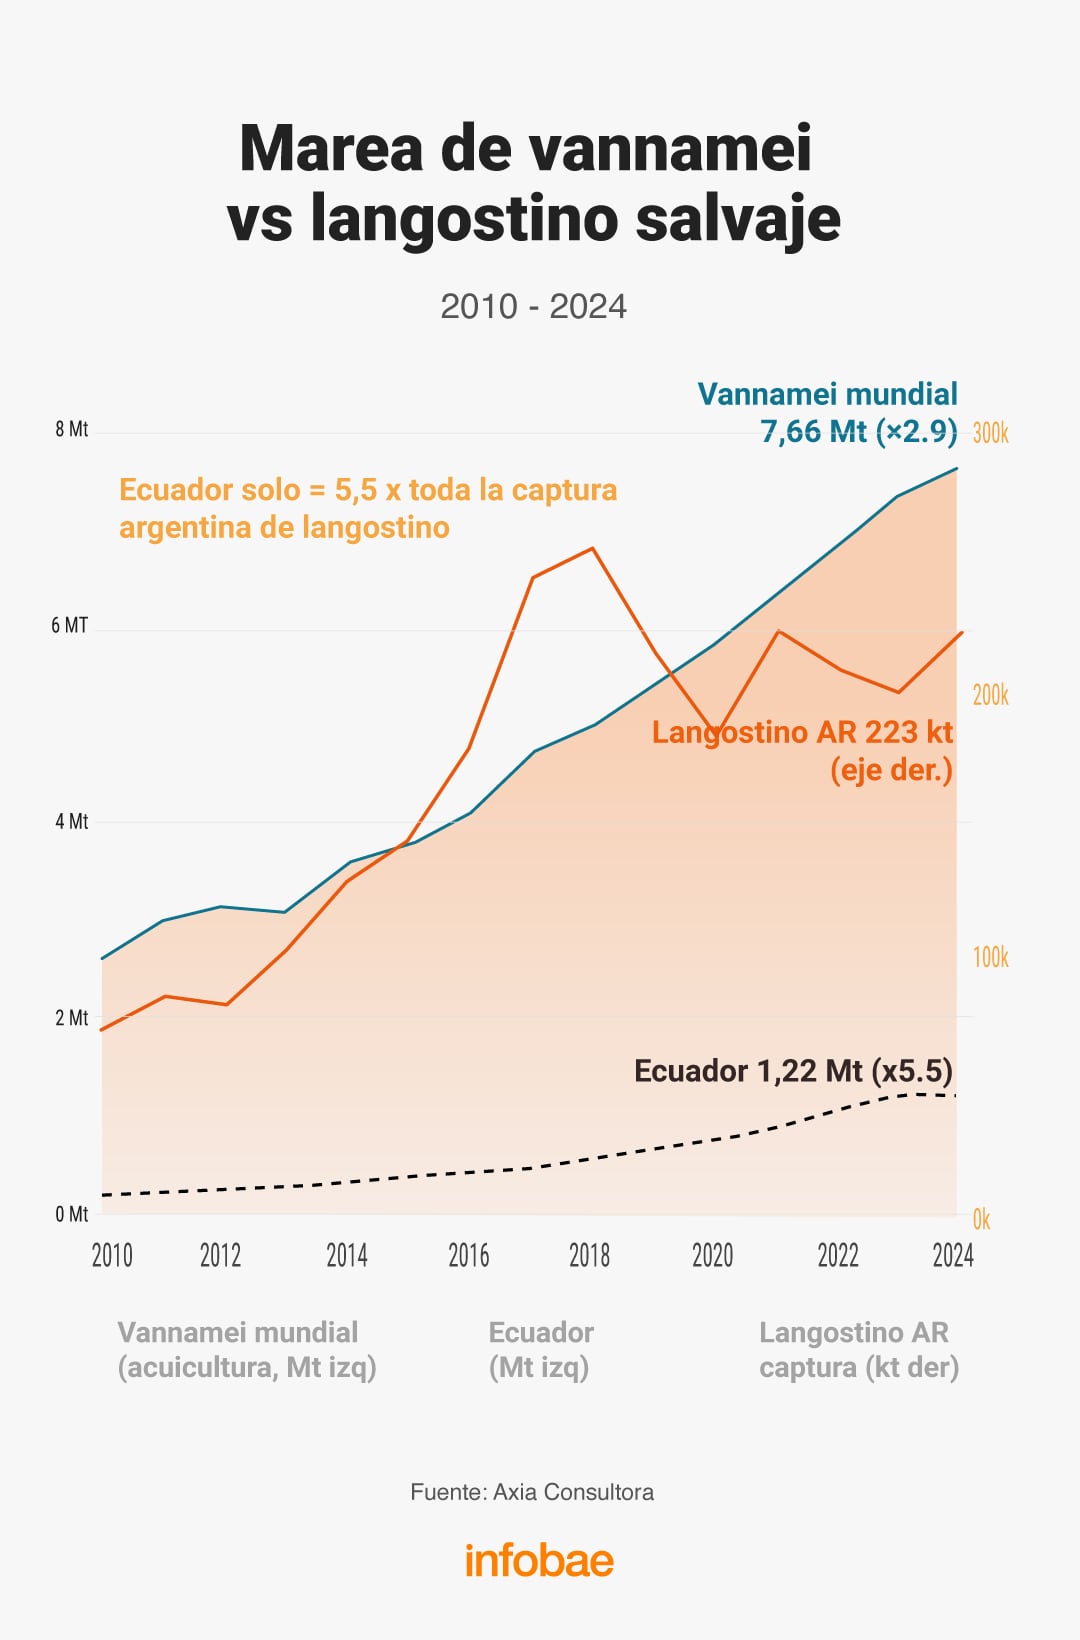
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
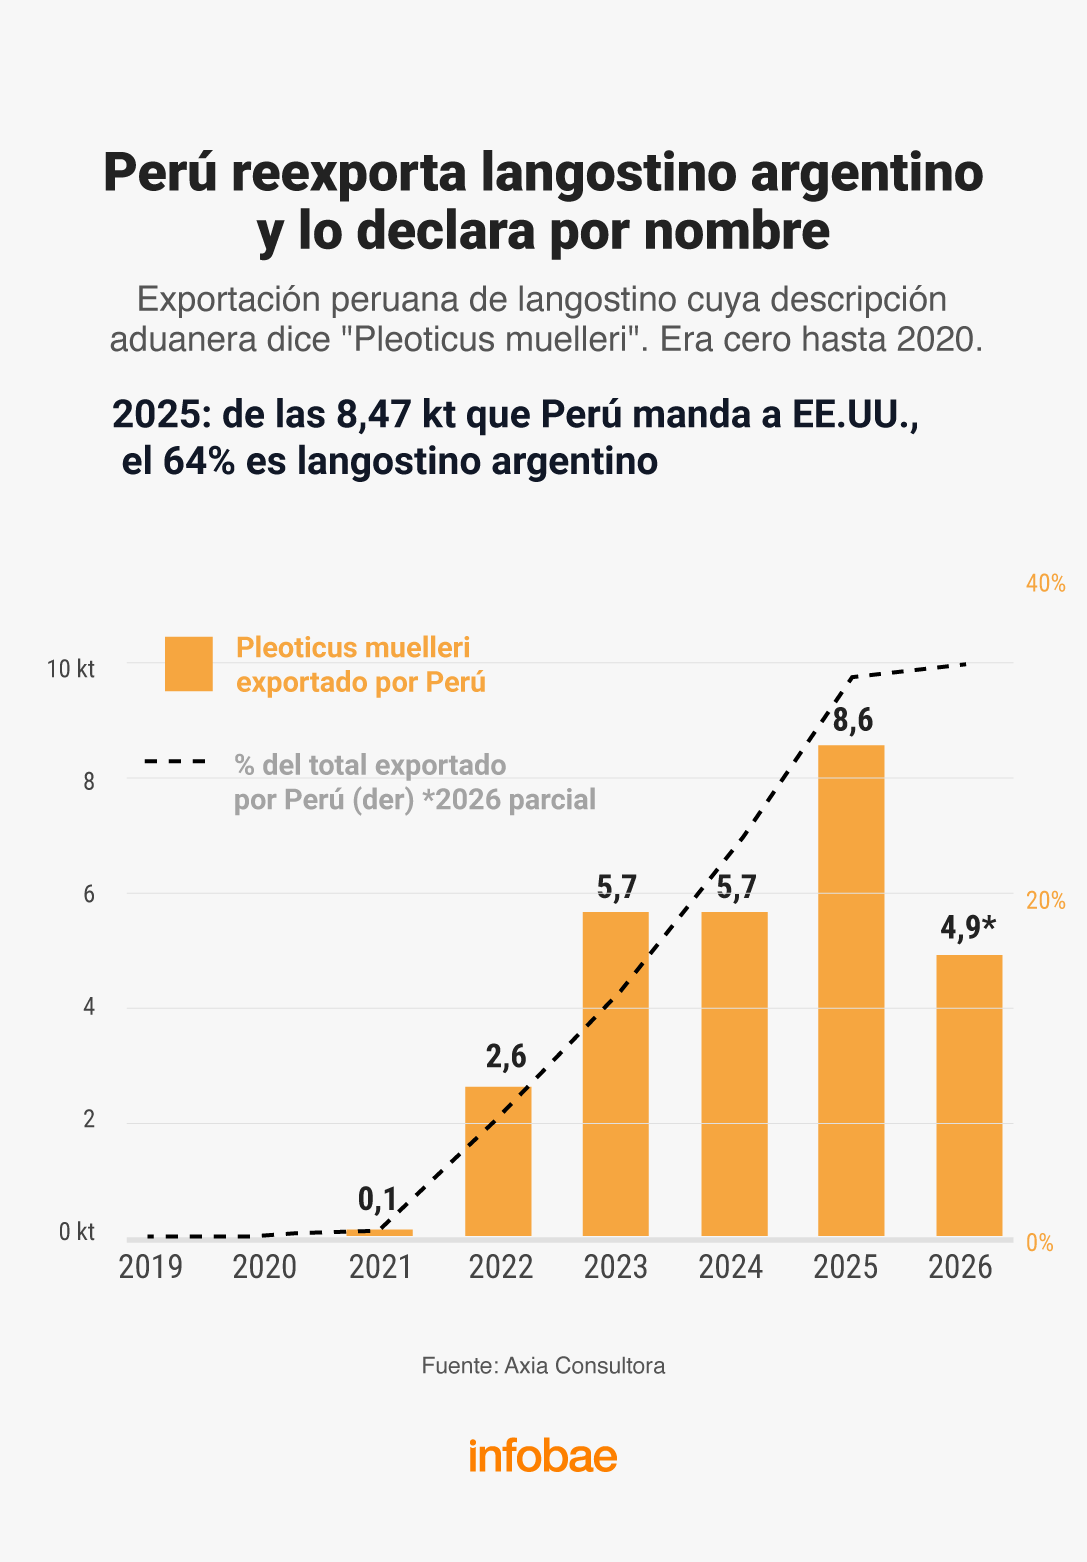
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
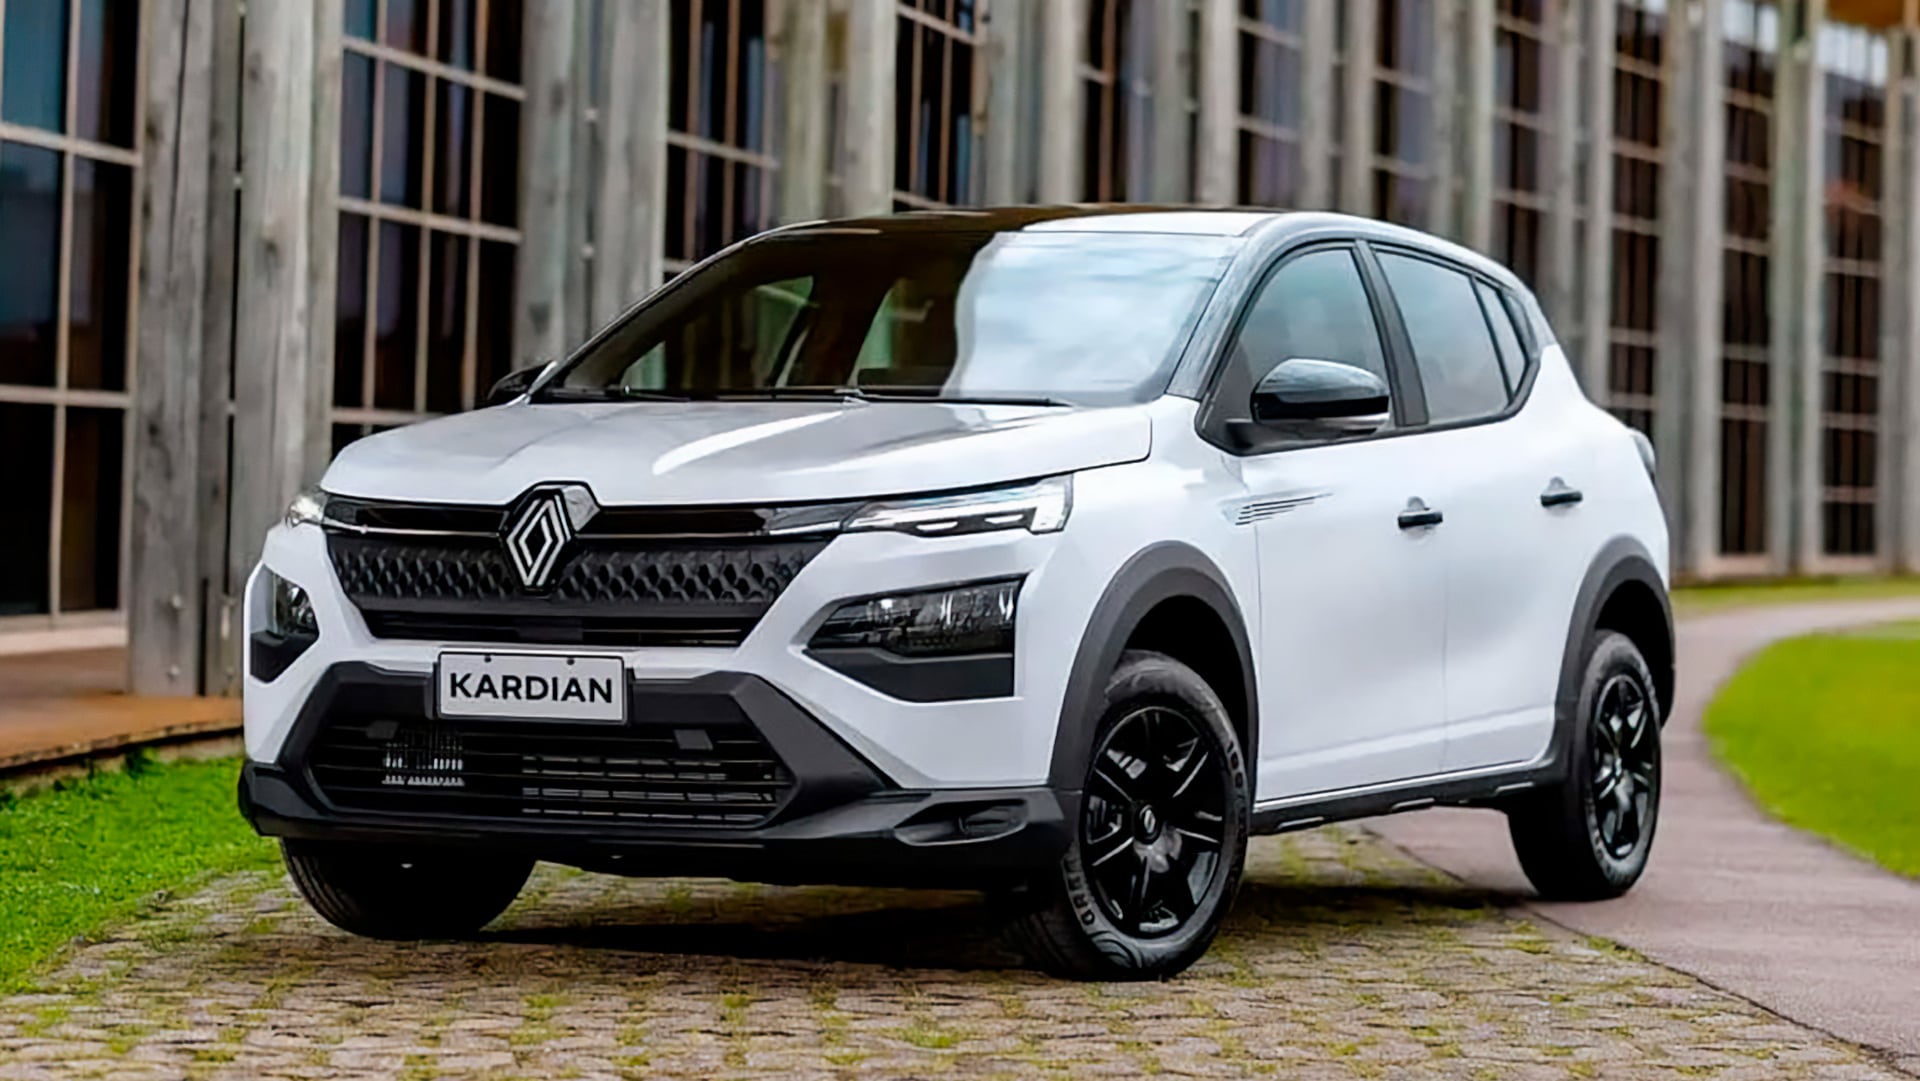
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos

El Gobierno admite que octubre es el “mes clave” para aprobar los proyectos prioritarios y ordenar la campaña

La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio

Qué dijo Javier Milei de los resultados de las elecciones de Brasil 2026

Rocío Marengo peregrinó a Luján por Isidro y reveló el motivo más profundo de su acto de fe: “Cuando la vi mal…”

Javier Milei monitorea las elecciones de Brasil desde Olivos y refuerza su respaldo a Flávio Bolsonaro

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Cruces, insultos y un final abrupto: la trastienda del plenario en Diputados sobre la Ley de Defensa de la Soberanía

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”