ECONOMIA
Seis de cada diez inquilinos usan ahorros, préstamos o créditos para afrontar el alquiler

El problema del acceso a la vivienda en Argentina se refleja en el crecimiento del número de inquilinos que requieren financiamiento externo para cubrir el alquiler mensual. Según el relevamiento nacional realizado por la Fundación Tejido Urbano, 6 de cada 10 personas que alquilan viviendas en el país necesitan pedir créditos, recurrir a familiares o utilizar ahorros para cumplir con este compromiso económico. La situación se agravó en los últimos tres años y mostró un salto notable entre 2022 y 2025.
El porcentaje de inquilinos que se endeudan o utilizan ahorros para pagar el alquiler ascendió del 46,2% en 2022 al 57,6% en 2025. En el Gran Buenos Aires, la cifra trepa al 63,2%. Estas cifras surgen del informe divulgado recientemente y marcan una tendencia preocupante, en la que incluso sectores tradicionalmente estables como la clase media deben apelar al endeudamiento.
El informe detalla que la exigencia principal para los inquilinos es sostener el pago del alquiler mensualmente. La incidencia del gasto en el presupuesto familiar es determinante.
De acuerdo con Matías Araujo, investigador de la Fundación Tejido Urbano, “el alquiler se lleva entre el 52% y el 63% del ingreso total para el 41% de los inquilinos con ingresos más bajos”. Este grupo apenas logra cubrir otras necesidades básicas y enfrenta la posibilidad de recurrir a estrategias financieras ante la falta de alternativas.
Para cubrir los gastos, un 18,1% recurrió a créditos bancarios en 2025, cuando en 2022 la cifra era del 10,6%. Además, el informe señala un aumento de la morosidad y un creciente uso de préstamos personales, tanto formales como informales.
Araujo explicó en Inofbae en Vivo Al Mediodía que “el 40% tuvo una mecánica de desahorro y el otro 20% recurrió a préstamos familiares o bancarios. Las estrategias se van combinando. Muchos agotan primero los ahorros y luego acuden a algún crédito para cubrir el alquiler“. Esta opción, en muchos casos, implica el acceso a préstamos con tasas de interés elevadas, especialmente entre quienes recurren al mercado informal.
El estudio diferencia entre los sectores que pueden mantener el pago del alquiler sin cambios en su calidad de vida y quienes deben ajustar sus consumos. Un 42% de los inquilinos logra sostener el alquiler sin disminuir otros gastos familiares.
En contraste, el 10% pertenece al grupo de mayores ingresos y no experimenta inconvenientes, mientras que el 41% destina gran parte de su salario solo al pago del alquiler.
Ante la insuficiencia de ingresos, los hogares implementan distintas estrategias. “La mayoría de los inquilinos priorizan pagar la vivienda antes que cualquier otro gasto. Luego distribuyen el resto del ingreso en alimentación y servicios”, remarcó Araujo. Si no logran cubrir las necesidades, optan por morosidad en expensas y, finalmente, el endeudamiento.
El fenómeno de la sobreocupación también creció. «El 19% de los inquilinos vive en condiciones de sobreocupación, mayor al promedio general del 16%“, detalló Araujo. Esto indica que muchos deben compartir la vivienda o volver a residencias familiares para repartir los gastos.

En 2024, la dinámica del mercado de alquileres cambió tras la derogación de la última ley que regulaba el sector. Ahora, la negociación es directa entre inquilino y propietario, lo que genera condiciones muy variables en cada contrato.
El investigador señaló que “desde que se eliminó la ley, el mercado se estabilizó en cuanto a oferta y precio, pero la demanda no disminuyó. El problema es que los salarios no subieron al ritmo de la inflación y el costo de vida aumentó”.
El ajuste de los alquileres ocurre principalmente cada tres meses, salvo excepciones en contratos de seis meses o mes a mes, pero la mayoría se actualiza trimestralmente.
Los plazos de alquiler suelen establecerse en dos años, aunque persisten dudas sobre la capacidad de sostener estos contratos completos, especialmente entre jóvenes. Araujo resaltó: “Cuando aumenta la proporción del salario destinada al alquiler, crece el número de jóvenes que deben volver a la casa de sus padres”.
“La mayor herramienta siempre fue el desahorro, especialmente en la ciudad de Buenos Aires“, afirmó Araujo. Sin embargo, el informe advierte que en 2024 el desahorro tocó un límite: “La ciudad de Buenos Aires se detuvo en el desahorro y empezó a incrementar el crédito bancario”.
Otro aspecto a considerar es que algunos acceden a créditos a través de plataformas digitales, apps fintech y nuevas opciones de financiación para el sector informal, ampliando la oferta pero también exponiéndose a tasas de interés elevadas. Esto profundiza la desigualdad y empuja a más personas hacia situaciones de vulnerabilidad.

La crisis habitacional provocó cambios en la composición de los hogares. Creció el número de personas que deciden compartir vivienda o regresar a la casa familiar. Esta tendencia se observa sobre todo entre jóvenes y en grandes ciudades.
Matías Araujo destacó: “Vemos que cuando el alquiler insume más del salario, muchos jóvenes dejan de alquilar y vuelven a vivir con sus padres o comparten alquiler con otras personas”. Esta modalidad, que se observa en otras grandes capitales del mundo, se profundizó en la Argentina por la pérdida del poder adquisitivo de los ingresos.
La cuestión de la confianza también incide en la dinámica habitacional. Según el investigador, la desconfianza en el mercado y entre particulares condiciona la posibilidad de firmar contratos y compartir vivienda, lo que agrava las dificultades para acceder a un alquiler.
—
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
alquiler – deudas


ECONOMIA
Los números detrás del escándalo de infidelidad y espionaje en Nvidia: cuánto pueden perder la empresa y los accionistas
Las acciones de Nvidia profundizaron sus bajas ayer martes en medio de las dudas sobre la continuidad de Jensen Huang como director ejecutivo. El papel llegó a caer hasta 6% ayer, después de haber perdido más de 4 % en la rueda previa, mientras los inversores evalúan el impacto que tendría para la compañía una eventual salida de su fundador y principal figura pública.
La caída llevó el precio de la acción a USD 167,74 el martes y la dejó encaminada a su menor cierre desde el 30 de marzo. Parte de la presión coincidió con una venta más amplia en los mercados, luego de un dato de inflación de octubre mayor al previsto que reforzó las expectativas de una suba de tasas el mes próximo. Sin embargo, el foco de los inversores estuvo puesto en la investigación abierta por el directorio de la empresa sobre una relación extramatrimonial admitida por Huang y sus posibles implicancias.
La situación agregó un riesgo que hasta ahora no aparecía de forma explícita en la cotización: el llamado riesgo de hombre clave (“key man risk”). Huang cofundó Nvidia hace más de tres décadas y es identificado por el mercado con la estrategia que llevó a la empresa a dominar el negocio de procesadores gráficos destinados a sistemas de inteligencia artificial. Por eso, una investigación que pueda comprometer su permanencia tiene consecuencias que exceden la reacción inicial de la acción.
El analista tecnológico Dan Ives dijo a Yahoo Finance que una salida de Huang podría reducir entre 25% y 30% el valor de mercado de Nvidia. Su argumento es que el CEO concentra una parte decisiva de la dirección tecnológica y comercial de la compañía, y que no hay un reemplazo que pueda asumir el puesto sin alterar las expectativas sobre la competencia en chips para inteligencia artificial, tanto en Estados Unidos como en China.
Esa hipótesis sirve como referencia para entender la magnitud de la corrección que el mercado podría considerar. Tras dos ruedas de bajas, la acción había perdido mpas del 10% de su valor. Es un descenso relevante, pero equivale a alrededor de un tercio del ajuste total temido. La diferencia sugiere que los inversores aún no dan por descontada una salida de Huang ni un deterioro equivalente de las perspectivas del negocio.
Los cálculos que circulan entre analistas parten de una premisa sencilla: la valuación de Nvidia depende de su posición dominante en el mercado de unidades de procesamiento gráfico, conocidas como GPU, y de su capacidad para sostener márgenes elevados. Bank of America estima que la compañía puede alcanzar USD 930.000 millones de ganancia bruta en 2030 si conserva 72% del mercado de GPU y un margen de 73%.

El escenario alternativo es sensiblemente menos favorable. Si la participación de Nvidia cayera a 50% y su margen descendiera a 65%, la ganancia bruta proyectada sería USD 300.000 millones menor. Si el múltiplo con el que el mercado valora cada dólar de beneficio permaneciera sin cambios, la diferencia implicaría una pérdida potencial de valor cercana a USD 1,4 billones, equivalente a aproximadamente 30% de la capitalización que tenía la empresa antes de que se conociera el caso.
No se trata de una previsión sobre un resultado inevitable. Es un ejercicio que muestra cuánto pesan dos supuestos en la cotización: que Nvidia mantenga su liderazgo tecnológico y que Huang continúe al frente de la compañía. Una eventual sucesión podría abrir interrogantes sobre ambos puntos, aun si las operaciones, la hoja de ruta de productos y los contratos vigentes no sufrieran una alteración inmediata.
El directorio anunció una investigación independiente para determinar si existió algún compromiso para la seguridad nacional o para secretos de la empresa. Reuters informó que el escrutinio se relaciona con los vínculos de Huang con la empresaria china Alice Huang, a quien autoridades estadounidenses sospechan de tener nexos con la inteligencia de Beijing. Según una publicación de The Information citada por la agencia, esos vínculos habrían ayudado a canalizar hacia compañías chinas al menos USD 7.500 millones en chips de Nvidia.
La empresa no respondió de inmediato a una solicitud de comentarios de Reuters sobre esa información. Alibaba, Tencent, Megaspeed y Shanghai Century Litong tampoco realizaron declaraciones inmediatas fuera del horario laboral. Huang comunicó a los empleados de Nvidia que había sido infiel a su esposa, sin ofrecer detalles sobre la relación.
Para los accionistas, el desenlace de la investigación será el dato central. Si el directorio ratifica su respaldo a Huang y no surgen pruebas de afectación a la compañía o de incumplimientos vinculados con controles de exportación, parte de la baja podría revertirse. La acción también cuenta con un respaldo operativo: el consenso de analistas seguía ubicado en torno a USD 332 por acción, según datos de FactSet, bastante por encima de la cotización posterior a la caída.
Pero el mercado también comenzó a incorporar una prima de incertidumbre. Citi redujo su precio objetivo para Nvidia a USD 285 desde USD 315, al mencionar menores valuaciones para las compañías de semiconductores y el riesgo asociado a la investigación sobre el CEO. La revisión no presupone la salida de Huang, pero refleja que la estabilidad del liderazgo ya se convirtió en una variable financiera.
La empresa cuenta además con una autorización acumulada de recompra de acciones por USD 230.000 millones, un recurso que podría amortiguar presiones sobre el papel. Aun así, las recompras no resuelven la cuestión que está detrás de las proyecciones: si Nvidia puede conservar su participación de mercado y sus márgenes si su fundador deja de conducirla. La respuesta del directorio y la evolución de las investigaciones definirán si la baja reciente fue una corrección acotada o el comienzo de una revisión más profunda de su valuación.
Jensen Huang,Nvidia,director ejecutivo
ECONOMIA
Tras dos feriados, el mercado argentino tendrá que ponerse al día con limitaciones por el día festivo en EEUU
El mercado argentino volverá a operar este miércoles después de dos jornadas sin actividad local, con la necesidad de incorporar movimientos dispares que los activos del país registraron en el exterior durante el parate en la plaza porteña. En esos dos días, la deuda soberana avanzó y el riesgo país bajó, mientras que los ADR argentinos terminaron mayormente en baja durante la última rueda en Wall Street. A ese cuadro se agrega la depreciación del real brasileño frente al dólar, una variable que suele seguirse de cerca por su incidencia sobre las cotizaciones financieras locales del dólar.
La reapertura no contará, sin embargo, con todas las referencias externas disponibles. En Estados Unidos se conmemora el Día de los Veteranos: las bolsas de Nueva York operarán en su horario habitual, pero el mercado de bonos permanecerá cerrado. También habrá limitaciones en bancos, en la Reserva Federal y en los mecanismos habituales de liquidación internacional. Para los inversores argentinos, eso implica que los ADR podrán negociar con normalidad, aunque los CEDEAR y otras operaciones vinculadas a la plaza estadounidense podrían enfrentar ajustes en sus plazos de liquidación.
El principal dato que dejó el período sin mercado local fue la mejora de los títulos soberanos en dólares. El lunes, los bonos Globales bajo ley extranjera subieron en promedio 1,8%, en una rueda que acompañó el repunte de los mercados internacionales. El riesgo país, elaborado por JP Morgan, retrocedió 66 puntos básicos y cerró en 873 unidades, luego de haber superado los 900 puntos durante la semana anterior.
El martes, la deuda argentina volvió a mostrar una variación positiva, aunque de menor magnitud. Los bonos terminaron con una suba promedio de 0,36% y el riesgo país descendió hasta 853 puntos básicos, una baja de 2,29% respecto de la rueda previa. El resultado dejó al indicador en su menor nivel de los últimos días y marcó una diferencia con el desempeño de las acciones argentinas negociadas en Nueva York.
La mejora de los bonos se dio pese a un cambio en el clima financiero internacional. El índice de precios al consumidor de Estados Unidos registró en octubre un aumento mensual de 0,4%, por encima del 0,3% que esperaba el consenso de analistas. La inflación subyacente, que excluye alimentos y energía, avanzó 0,3% por tercer mes consecutivo. El dato reforzó las expectativas de que la Reserva Federal mantenga una política monetaria restrictiva y elevó las apuestas por una suba de tasas en diciembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las tasas más altas en Estados Unidos tienden a reducir el atractivo relativo de los activos de mayor riesgo y suelen presionar a los mercados emergentes. Esa señal se reflejó en Wall Street el martes, cuando el Dow Jones bajó 0,30%, el S&P 500 cedió 0,38% y el Nasdaq retrocedió 0,74%. La ausencia de operaciones en el mercado estadounidense de bonos este miércoles limitará una de las referencias utilizadas para evaluar el efecto de esas expectativas sobre los títulos argentinos y sobre el riesgo país.
Las acciones locales que cotizan como ADR cerraron el período con un recorrido menos favorable. El lunes habían mostrado una recuperación generalizada al compás de las subas de Wall Street, aunque YPF cayó 1,6% por el descenso del petróleo. La rueda del martes revirtió ese tono. Bioceres encabezó las bajas con un retroceso de 7,33%, seguida por Vista, que perdió 4,34%; Loma Negra, con una caída de 2,67%; Mercado Libre, que cedió 2,39%; e YPF, que bajó 2,13%.
Los papeles financieros también cerraron en rojo en Nueva York. Grupo Financiero Galicia descendió 1,65%, Banco Macro perdió 1,04%, BBVA Argentina retrocedió 0,83% y Supervielle cedió 1,72%. Entre las excepciones quedaron Globant, con una suba de 2,95%; Tenaris, que avanzó 1,65%; Edenor, con una mejora de 0,70%; y Telecom Argentina, que ganó 0,39%.
La caída del petróleo aportó presión sobre los activos ligados a la energía. El Brent cerró el martes en USD 92,01 por barril, con una baja de 0,20%, después de haber operado por debajo de USD 90 durante la jornada. El retroceso del crudo afectó a empresas con exposición al negocio hidrocarburífero, como YPF, Vista, Pampa Energía y Transportadora de Gas del Sur, aunque sus cotizaciones también se movieron en un contexto de bajas generalizadas en las bolsas estadounidenses.
En el plano cambiario regional, el dólar se fortaleció frente al real brasileño durante los días sin actividad en la Argentina. En San Pablo, la cotización pasó de 5,5078 reales por dólar el viernes 6 de noviembre a 5,5832 el lunes 9 y se mantuvo en ese valor hasta el martes 10. La variación, cercana a 1,4%, dejó una señal que el mercado local seguirá al retomar la operatoria, dado que el real es una de las monedas regionales con mayor influencia sobre el peso y sobre referencias como el contado con liquidación.
La rueda local deberá procesar, por lo tanto, una mejora acumulada en la deuda, un descenso del riesgo país, la baja de los ADR durante el martes y una referencia regional menos favorable para las cotizaciones financieras. Con las acciones estadounidenses abiertas pero sin negociación de bonos del Tesoro ni funcionamiento habitual de los sistemas de liquidación, la jornada podrá ofrecer precios para parte de los activos, aunque la normalización de las referencias externas recién llegará el jueves.
ECONOMIA
El riesgo país pasó los 900 puntos y las acciones argentinas se hundieron ante un incierto contexto externo
Los activos argentinos profundizaron en el inicio de noviembre la tendencia negativa que se viene observando desde julio, con un salto del riesgo país otra vez por sobre los 900 puntos básicos. El contexto internacional fue decisivo, pues las acciones y los bonos domésticos recibieron un castigo mayor por la volatilidad externa por las recientes elecciones en EEUU y Brasil.
La tendencia negativa vino acompañada por un desplome en los indicadores de Wall Street el jueves, luego del triunfo demócrata en las elecciones de medio término en los EEUU. El índice tecnológico Nasdaq perdió un 3,7% semanal, el Dow Jones de industriales retrocedió un 1,% y el promedio S&P 500 descontó 2,6 por ciento.
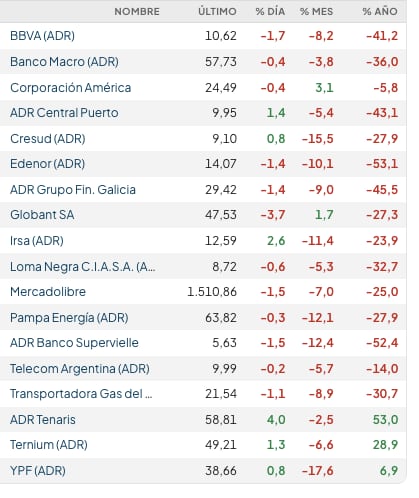
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires, en la zona de 84.600 puntos, perdió un 8% en pesos y un 9% en dólares, según la paridad del “contado con liquidación”. El panel de acciones líderes acumuló 12 ruedas en baja en las últimas 15 sesiones operativas.
.responsive {width: 100%; height: auto;}
En la primera semana de noviembre el barril de crudo Brent del Mar del Norte cayó 16%, a USD 98 el barril para entregar en enero, mientras que el crudo intermedio de Texas cayó 13%, a USD 91 el barril para diciembre. Esta amplia baja impactó con fuerza sobre las acciones argentinas del sector, que lideraron las pérdidas generales: el ADR de YPF cayó 17,6%, a USD 38,70, mientras que Vista Energy cedió 18,2 por ciento. Cresud recortó 15%, mientras que Pampa Energía y Banco Supervielle bajaron cerca de 12 por ciento.
Los expertos de IEB estimaron que “el frente externo viene jugando en contra -más allá de precios internacionales del crudo que impactaron muy positivamente en el sector y en las exportaciones de energía-. No obstante, el análisis de la cotización de los activos argentinos -deuda soberana Hard Dollar y equity ya comienza a evidenciar un incremento del riesgo político percibido. No es sólo contexto internacional; hay un fuerte componente idiosincrático”.
Desacoplados de la región
“El riesgo país, que prosigue su tendencia ascendente, se desacopla de América Latina. El equity no encuentra aún un piso, reflejando valuaciones que no se condicen con la actual coyuntura macro”, continuó el informe de IEB.
“Los datos económicos continúan corridos a un segundo plano, y los inversores siguen trabajando con el pronóstico de que no habrá novedades positivas relevantes que pudieran desde allí motorizar el humor social, por lo cual deberá ser la política la que trate de ponerse las campañas al hombro”, afirmó el economista Gustavo Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El equipo de research de Puente enfatizó que “la semana estuvo marcada por una nueva caída de los bonos soberanos, que profundizaron su desacople de otros mercados emergentes, y por una elevada volatilidad financiera local”.
“La convivencia entre un dólar relativamente estable y bonos soberanos cada vez más castigados muestra que el mercado cambiario responde a los flujos de corto plazo, mientras la deuda refleja dudas de cara al período electoral del año que viene. La liquidez en pesos siguió ajustada: antes del feriado bancario, la tasa a un día llegó momentáneamente a rozar el 200% el jueves, aunque el promedio ponderado fue del 29%”, agregaron desde Puente.
Los bonos soberanos en dólares -Bonares y Globales- promediaron una pérdida de 5%, mientras que el riesgo país de JP Morgan se disparó más de 150 puntos o 19%, a 939 puntos básicos, su nivel más alto desde el 24 de octubre de 2025, en la sesión previa a las elecciones legislativas del año pasado.
“El spread soberano trepó a su nivel más alto de 2026.Ese nivel de spread ya se vio en otros momentos de tensión, pero con una economía distinta. Hoy el resultado primario es superavitario, la cuenta corriente es positiva y la brecha cambiaria es acotada, tres variables que estaban muy lejos de ese equilibrio en 2014, 2019 o 2025. Aun así, los Credit Default Swap (seguros ante eventuales impagos de deuda) descuentan una probabilidad de default creciente y el calendario de vencimientos en dólares de 2027 sigue exigente: entre Bonares y Globales hay compromisos por más de USD 12.000 millones”, detalló GMA Capital.
En Wall Street las acciones cayeron -con epicentro en la rueda del jueves 5-, al confluir factores como el cambio de poder en Washington, la guerra en Irán, los resultados empresariales y los datos del mercado laboral. Los títulos tecnológicos fueron los más golpeados, como el caso de Nvidia (-10%), AMD (-12%) u Oracle (-8%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La administración Trump conservaría margen para instrumentar una asistencia similar, salvo que se introduzcan modificaciones legales que restrinjan esa facultad. También será importante seguir la continuidad del rol de Scott Bessent en esta relación. Entendemos que el respaldo de Estados Unidos a la Argentina responde principalmente a intereses geopolíticos y estratégicos, por lo que trasciende la dinámica partidaria y el equilibrio de fuerzas en el Congreso estadounidense”, consideró Bautista Aboy, Portfolio Manager de Mills Capital
“El mercado llega al cierre de la semana condicionado por una corrección internacional de magnitud, el deterioro de la deuda soberana argentina y una volatilidad poco habitual en la financiación de muy corto plazo. La caída de las acciones tecnológicas estadounidenses y el ajuste en los bonos locales elevan la importancia de distinguir entre un movimiento de aversión al riesgo generalizado y los factores específicos de Argentina”, definió Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El mercado argentino se apresta a una prolongada inactividad, el lunes y martes habrá un cierre total de la plaza financiera dada la visita al país del papa León XIV.
En el plano cambiario, el dólar mayorista quedó ofrecido a 1.545,50 pesos. “En la semana el tipo de cambio mayorista subió 11,50 pesos (+0,7%), por encima del aumento de 4,50 pesos registrado en la semana anterior”, afirmó Gustavo Quintana, agente de PR Corredores de Cambio. Agregó que los “próximos feriados en la semana que viene, sumados a un feriado en EEUU el miércoles, tendrán impacto en la actividad local”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Maximiliano Gutiérrez, economista del IERAL de la Fundación Mediterránea, afirmó que “el riesgo país argentino alcanzó su nivel más alto del año y se despegó del comportamiento de otros países de la región. Sin embargo, las presiones financieras no se trasladaron con la misma intensidad al tipo de cambio. La combinación de factores externos, incertidumbre local y condiciones monetarias restrictivas ayuda a explicar esta aparente contradicción”.
El BCRA estableció un techo para el régimen de bandas cambiarias en los 1.958,16 pesos. El tipo de cambio oficial quedó a 412,66 pesos o 26,7% de ese límite para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó diez pesos o 0,7%, a $1.570 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.571,84 para la venta y $1.518,39 para la compra. El dólar blue bajó diez pesos o 0,7% respecto del viernes anterior, a 1.555 pesos.
El BCRA intervino solo en las sesiones del miércoles y el jueves, para absorber un total de 51 millones de dólares en el segmento de contado. Las reservas internacionales brutas crecieron en USD 1.080 millones, a USD 49.642 millones. El jueves se efectuó un pago al FMI por 880 millones de dólares.
Business,Corporate Events,North America

El llanto que el Papa León XIV no logró contener en su encuentro con Nahuel Pennisi en Palermo

Shanghai-based tycoon Neville Roy Singham’s ‘Squad,’ Bernie Sanders donations resurface

Gallardo dio de baja a dos de los futbolistas que pidió Atlético Mineiro

Condenaron a Fred Machado por lavado de dinero y fraude: se desestimaron las acusaciones por narcotráfico – Nexofin

El cielo se iluminó con fuegos artificiales y León XIV se sumó al canto de los jóvenes en el cierre de la jornada

La estricta dieta del hijo de Arnold Schwarzenegger para destacar en el fisicoculturismo natural y su “permitido” favorito

La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina

Franco Colapinto le hizo probar mate a Lewis Hamilton en un evento durante el GP de Brasil: la reacción del piloto de Ferrari

Gimnasia de Mendoza vs Independiente Rivadavia: formaciones, hora y dónde ver por tv

 CHIMENTOS1 día ago
La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”
- POLITICA2 días ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- POLITICA2 días ago
El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”