Según un estudio de la UBA, el 42% del ingreso de las familias se orienta ahora al pago de servicios, lo que implica un aumento de 4 puntos porcentuales respecto del inicio de la gestión de Milei (Imagen Ilustrativa Infobae)
Hay una guerra en curso entre bancos y fintech, las empresas que mezclan finanzas y tecnología. Lo nuevo y lo viejo, lo regulado y lo no tanto. Incumbentes contra startups, gigantes que suelen moverse como tales que buscan competir con estructuras con reflejos y cintura.
Unos aseguran que la cancha está desnivelada en su contra y exigen que las nuevas empresas que saltaron a ofrecer servicios financieros tengan los mismos controles férreos a las que los somete el Banco Central. Otros exigen que se les deje ofrecer más servicios para simplificar la vida de los clientes y ampliar derechos. En medio de esa tensión, los bancos ganaron la última gran batalla que disputó el sector: las billeteras virtuales se quedaron con las ganas de pagar sueldos en sus plataformas digitales por culpa de un cambio a último momento en el Congreso en la etapa final del debate por la ley de Reforma Laboral. Quedó claro, al menos por el momento, que a la hora del lobby legislativo y la rosca política, pesó más la experiencia.
Advertisement
En el medio, la mora. Los problemas de las familias y empresas argentinas para pagar sus deudas es una cuestión que miran con mucha atención en el gobierno de Javier Milei. No es para menos: se trata del bolsillo de la gente. Las trabas para invertir, comprar y hasta subsistir en un país que mejoró muchas de sus variables, pero que tiene un cartel de ‘deuda’ en otras. Quizás junto con el empleo –y por momentos la seguridad–, sean los factores que más mueven el termómetro del humor social. Eso, extrapolado rápidamente, es igual a votos a favor… o en contra.
La morosidad en el sistema crediticio argentino alcanzó niveles que no se veían en más de dos décadas. Pero lo que el número agregado no muestra –y es lo que aumenta la tensión en despachos de bancos, consultoras y algunos legisladores– es la brecha que se abrió entre lo que le pasa a la banca tradicional y lo que ocurre en el ecosistema no bancario: fintechs, billeteras virtuales, financieras y proveedoras de crédito al consumo.
La diferencia no es menor. Es estructural. Y hay quienes señalan que es el capítulo más revelador de toda la discusión sobre la inclusión financiera en Argentina. Un contexto en el que también resaltan los niveles de crédito, las siempre polémicas tasas y un debate nuevo sobre si las familias están o no sobreendeudadas que llegó al Congreso.
Advertisement
Esta semana, desde la gestión de Milei intentaron bajar un poco la temperatura del tema. El presidente del Banco Central, Federico Bausili, aseguró que el pico de mora ya se alcanzó –algo con lo que coinciden las empresas, aunque prima la cautela– y se tomó un tiempo para pegarles un palito a sus regulados. “Los bancos tuvieron que reconstruir sus sistemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero”, dijo en ExpoEfi.
También repitió un mantra oficial para explicar los incumplimientos: “si no hay crédito, no hay mora; cuando volvió el crédito, apareció la mora”. “Algo así como dolores de crecimiento”.
¿Alcanzará? Ejemplos cercanos muestran un grado de involucramiento oficial mucho mayor. En las últimas horas, en Brasil, Lula da Silva acaba de anunciar un paquete de medidas para aliviar las deudas de las familias brasileñas. El programa “Novo Desenrola Brasil”, cuyos detalles se conocieron el Día de los Trabajadores, establece límites de tasa de interés del 1,99%, descuentos de entre el 30 y el 90%, y autoriza el uso de hasta el 20% del Fondo de Indemnización por Despido para el pago de deudas.
Advertisement
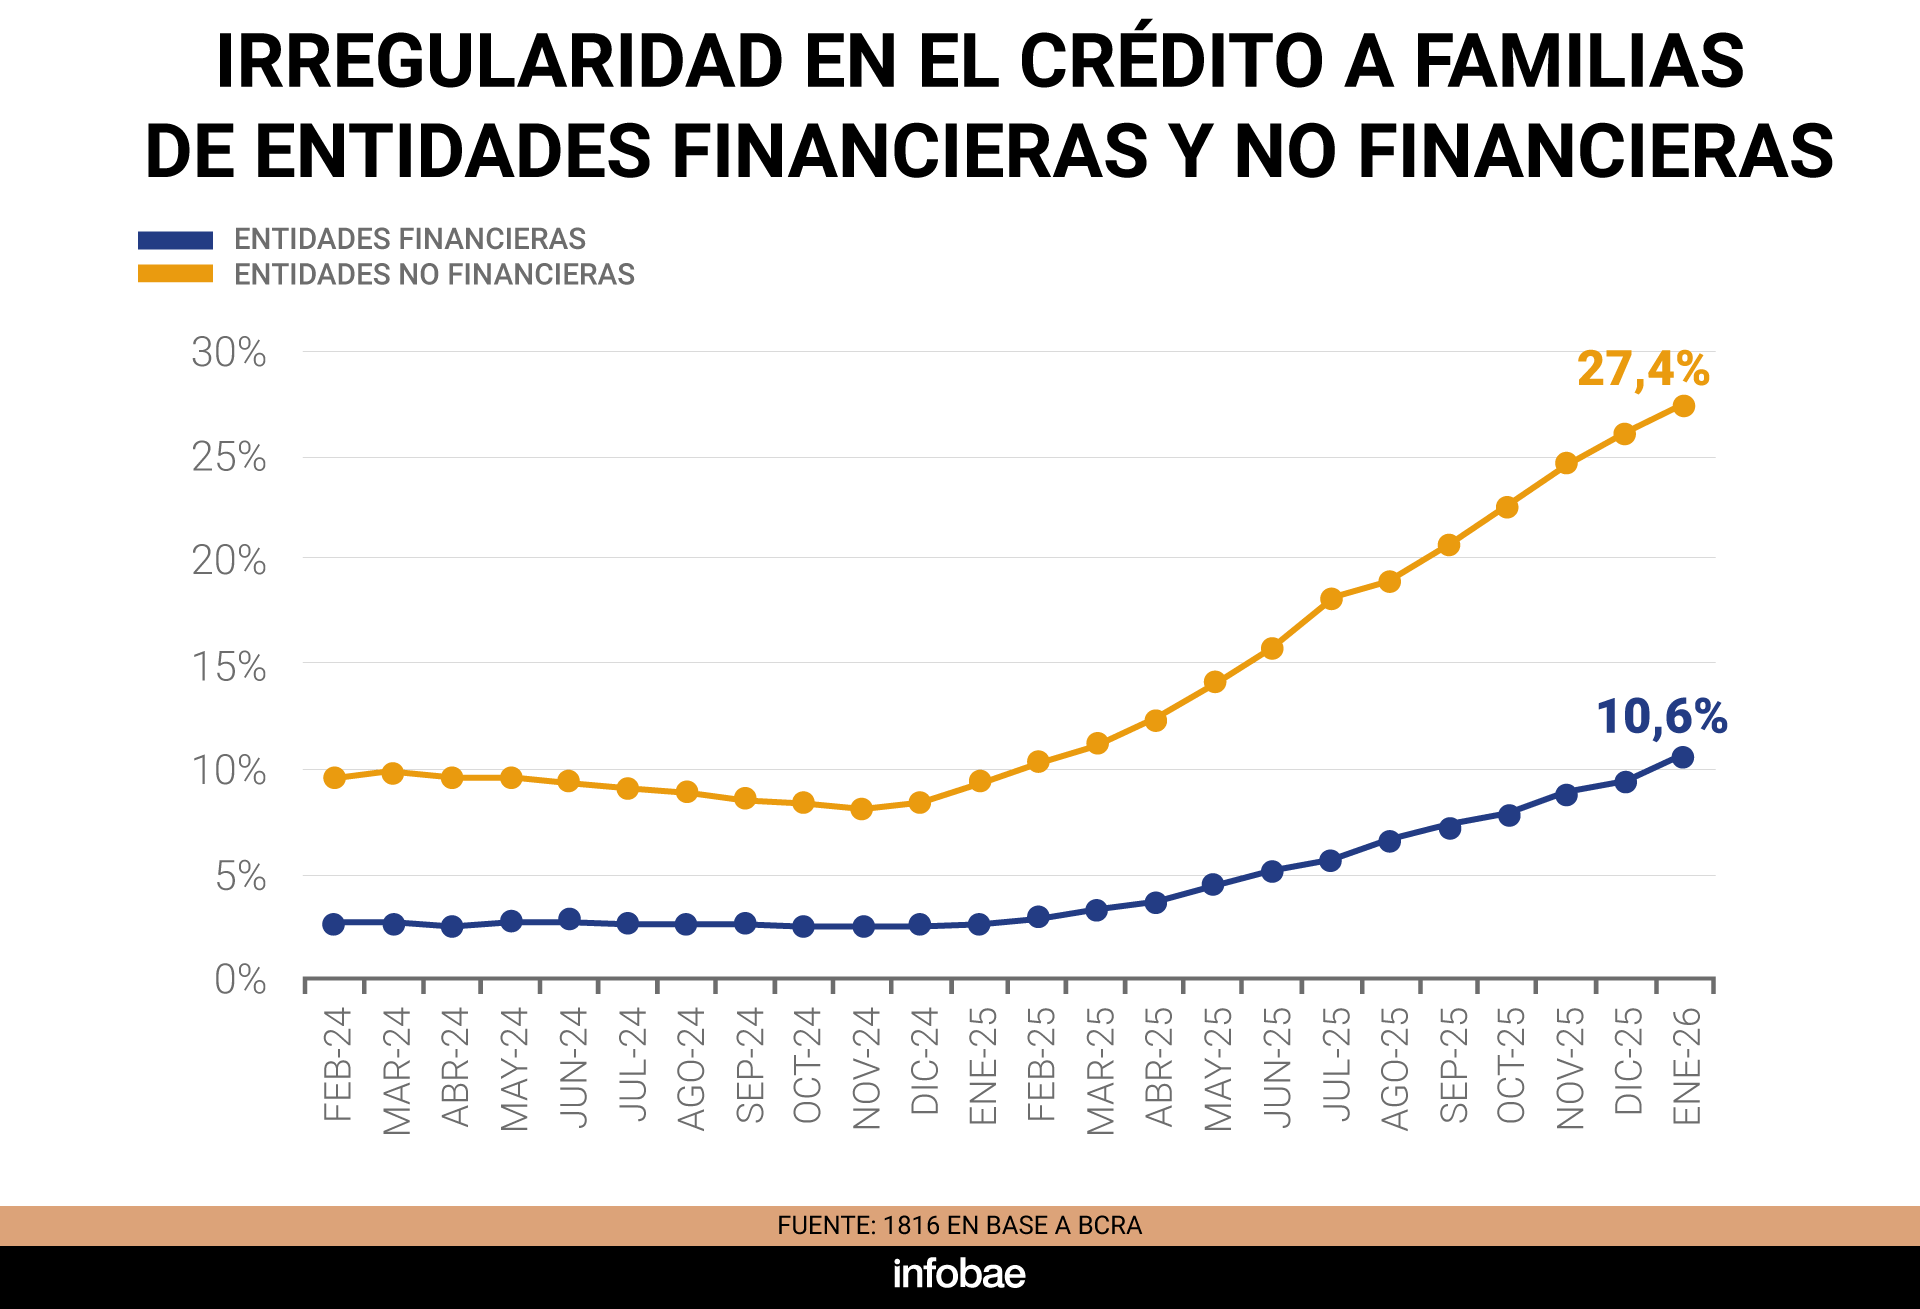
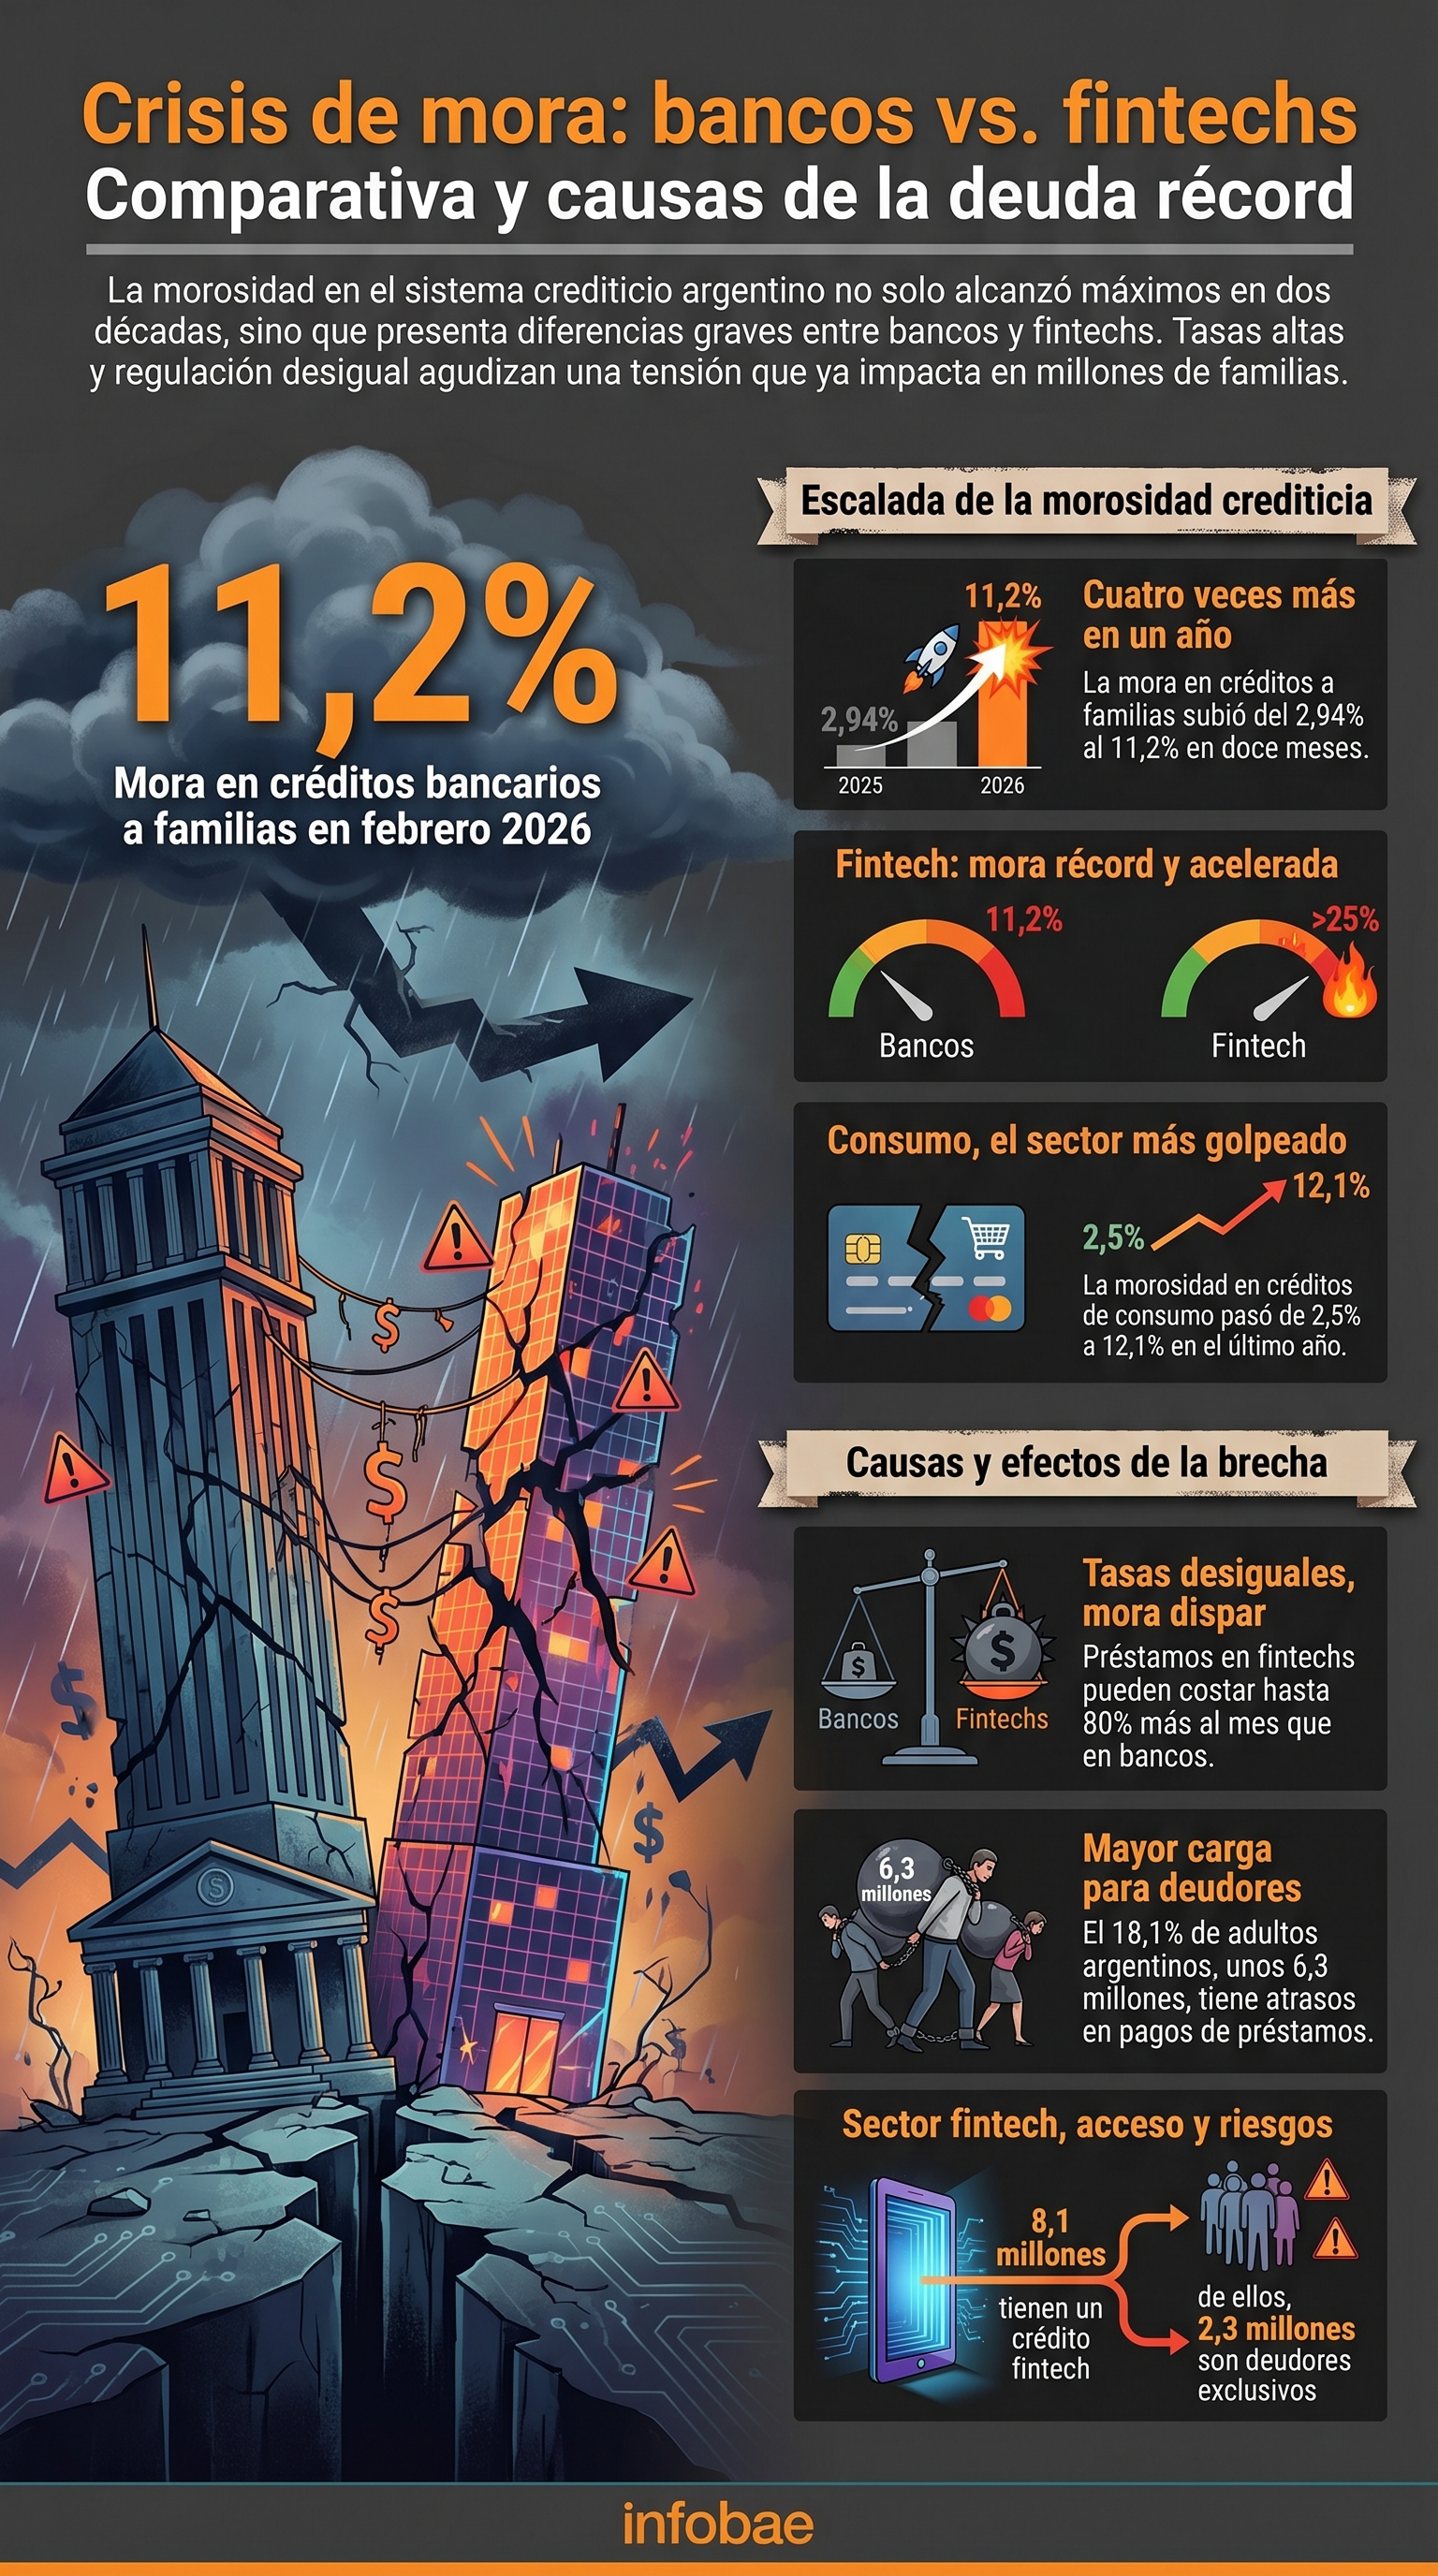
Según el Informe de Bancos del Banco Central de la República Argentina (BCRA), en febrero de 2026 la proporción de créditos en situación irregular para el segmento de familias llegó al 11,2 por ciento. Un año antes era del 2,94%. Casi se cuadruplicó en doce meses.
En el mundo no bancario, el escenario es otro. Según estimaciones privadas relevadas por la consultora Empiria y el departamento de Estudios Económicos del Banco Provincia, la mora en fintechs, billeteras virtuales y financieras de consumo supera el 25% en promedio y, en algunos casos, supera el 30 por ciento.
“En las fintech el escenario es un poco más complejo, y supera al 25% de la cartera total: hace un año no llegaba al 10%”, señaló el informe del Banco Provincia.
Advertisement
Entre ambos canales, el 14,3% de los préstamos a hogares ya está en situación irregular, con un crecimiento de diez puntos porcentuales en un año.
En ese contexto se destaca lo que pasa en Mercado Pago, la pata fintech de Mercado Libre, la empresa que fundó Marcos Galperin, el empresario más rico del país, la misma que vale según su market cap en Wall Street unos USD 94.000 millones. La fintech más grande del país registró un salto considerable en su ratio de irregularidad, que subió del 5,5% en enero de 2025 al 14,7% en enero de 2026, según datos públicos de la Central de Deudores (Cendeu) que confirmó la compañía.
La diferencia entre bancos y fintechs, que hace doce meses era de casi el doble, pasó a ser casi el triple. Las planillas del BCRA son claras. El ratio promedio de irregularidad total para el sector privado fue en febrero de 6,7 por ciento. En el mencionado rubro “familias”, cuando se miran los créditos personales la cifra marca 13,8% y en tarjetas de crédito es 12,6%, según datos de febrero. Los préstamos personales UVA tienen una irregularidad del 11,5 por ciento. Son todos números que, mes a mes, no pararon de crecer en el último año. ¿Aflojará en marzo? Los bancos confían que sí, al menos para las familias.
Advertisement
Hay un apartado revelador: el consumo. Según un informe muy reciente del Centro de Estudios para la Recuperación de la Argentina (Centro RA) de la Facultad de Ciencias Económicas de la UBA, la morosidad en el crédito al consumo se incrementó 9,6 puntos porcentuales, pasando del 2,5% a 12,1%, es decir, cerca de 5 veces. “Actualmente, los niveles de morosidad de los hogares se ubican por encima de los registrados desde 2009, incluyendo el período de pandemia”, destacó el trabajo.
Hoy, “se observa que cerca del 42% del ingreso se orienta ahora al pago de servicios, lo que implica un aumento de 4 puntos porcentuales respecto del inicio de la gestión [de Milei]. Esto sugiere que, aun cuando los salarios reales se incrementaron, una mayor proporción de ese aumento se destinó al consumo de servicios”. En ese contexto, el informe remarcó datos del Indec que indican que el uso de tarjetas de crédito para financiar el consumo en supermercados “incrementó su participación en las compras pasando de manera significativa del 39% al 43% de las compras totales”.
Antes de hablar de mora, conviene hablar de tasas. Porque ahí está la causa de fondo. Un mismo monto de crédito, con el mismo plazo, cuesta el doble en una fintech que en un banco. La comparación, que circula en el sector con datos propios y con información pública del BCRA, es contundente: para un préstamo de $1 millón a 12 cuotas, la cuota mensual en una entidad no bancaria de las más conocidas puede ser hasta un 80% más alta que en un banco tradicional.
Advertisement
Santiago Bausili, presidente del Banco Central, la semana pasada en el Congreso Económico Argentino EXpoEFI 2026 (ExpoEFI)
No es un caso aislado. En algunos proveedores no financieros de crédito la Tasa Nominal Anual (TNA) supera el 820 por ciento. Se ve en las calculadoras virtuales de las propias empresas.
La lógica es directa: tasas desproporcionadas generan problemas para pagar (mora) y exceso de deuda (sobreendeudamiento). “La morosidad está vinculada con el nivel de las tasas de interés de los créditos, que son más altas en el caso de los préstamos a familias y especialmente altas en el caso de las entidades no financieras”, sostienen fuentes del sector financiero.
Históricamente, los bancos son quienes ofrecen las mejores tasas. Lo que cambió en el último año es que más gente llegó a las fintechs porque las entidades tradicionales fueron endureciendo sus criterios de otorgamiento. Es decir, los que no calificaron en el sistema formal terminaron pagando tasas leoninas en la vereda de enfrente. Y eso, con salarios que no acompañaron, derivó en mora.
“El problema de las fintech es la tasa que tienen para sus préstamos. En definitiva es como pagar el mínimo de la tarjeta, donde se termina sin saber cuánto se paga. En parte es un tema de educación financiera de la gente, pero no tienen la culpa. Hay necesidad y nos se les explica bien. Al final, se resiente todo: cuando la gente no puede pagar, no le paga a nadie. Están en mora con los dos sistemas”, dicen los bancos.
El señalamiento es directo: “la fintech dan créditos haciendo un par de clicks en una app, cobran mucho sin aclarar tanto y la mora que se genera impacta en todo el sector financiero”.
Advertisement
“No hay sobreendeudamiento, solo casos de gente que la está pasando mal en un mundo de poco crédito. Y está el tema de la cuota, más que del crédito sobre el ingreso. La cuota, con esas tasas, quedan altísimas. Las fintech van a sectores que son mucho más difíciles de cobrar. Trasladan la mora a los que sí pagan y en un momento se hace imposible. La cuenta no da. Los bancos terminan prestando un poco a pérdida, prestan menos –algunos aumentan el scoring–, cosas que las fintech no pueden hacer”, agregaron desde un banco.
Con respecto a los dichos de Bausili, en los bancos juran que no revolearon créditos “a ciegas”, aunque reconocen que pudo haber barreras de entrada más laxas en medio del boom que pasó. Sí concuerdan, en general, con que el pico de la mora frenó, al menos en las deudas que tienen que ver con las familias. No en las pymes.
“La situación general desmejora y la gente va a otros sistemas. Muchos se quedaron sin trabajo y los ingresos no alcanzan. Hubo un año y medio de créditos volando y seguro se otorgaron malos y buenos. La mora aparece cuando la cosa se frena, pero esta vez apareció antes de que el crédito deje de subir”, aclaran desde uno de los bancos privados grandes.
Advertisement
Mercado Pago, de Mercado Libre, es la fintech más grande del ecosistema local
“Lo que hacen muchas fintech es casi usura. Nosotros ayudamos a las pymes a que salgan, no a que se hundan”, resumieron desde otra entidad.
Lo que los banqueros no dicen en público, pero sí en off, es que “la presión de la mora ya alteró los planes de rentabilidad para 2026. Va a ser un año de transición. De rentabilidades en un dígito alto, no de dos, por los niveles de mora y la demanda de crédito en cero en términos reales”, como reconoció un alto ejecutivo de una de las principales entidades privadas del país.
Del otro lado del mostrador, Infobae habló con Juan Salviolo, de Wainymóvil, y con Ezequiel Weisstaub, de Credicuotas, ambos también miembros de la Cámara Fintech.
“Los bancos tienen mucho menos apetito de riesgo que nosotros. El tema es que los públicos tienen más flujos porque pagan sueldos y pueden debitar cuotas sin problemas. Y en la mayoría de los grandes privados pasó lo mismo”, aseguró Weisstaub.
Advertisement
“Hay una idea de que las fintech endeudan a la gente. No es real. Pasa que el salario no acompaña. Los cambios que estaban propuestos en la reforma laboral hubieran arbitrado todo de manera distinta, más equitativa. Pero en ese punto no quieren competencia, no quieren que paguemos sueldos». Hablan de nivelar la cancha pero no nos dan fondeo, no podemos tomar salarios”, agregó Salviolo.
Lo que cambió en el último año es que más gente llegó a las fintechs porque las entidades tradicionales fueron endureciendo sus criterios de otorgamiento
En la Cámara Fintech trabajan en un informe que saldrá en los próximos días. Datos preliminares destacan que 8,1 millones de personas tiene un crédito fintech vigente: el doble que dos años atrás y el 40% de los tomadores de crédito del país (20,5 millones). De ese total de 8,1 millones, 5,8 millones también tienen vigente un crédito con una entidad financiera, mientras que 2,3 millones son deudores exclusivos.
La Cámara hace foco en que en los últimos dos años, 2 millones de personas tomaron su primer crédito en el sistema financiero con una fintech y remarca:
Advertisement
Argentina necesita más crédito, no menos. A pesar de haber crecido con fuerza durante 2024/205, el país guarda unos de los niveles de deuda/PBI más bajos del mundo, muy por debajo de países de la misma región.
Las Fintech no solo prestan, sino que crean mercado donde antes había informalidad. El uso de la tecnología permitió dar acceso a perfiles (trabajadores independientes, monotributistas o personas vinculadas a la economía informal) que muchas veces no eran atendidos por los bancos.
El crédito no bancario se desarrolla en un entorno altamente competitivo, con 542 proveedores no financieros de crédito registrados ante el BCRA, incluyendo fintechs, mutuales, tarjetas no bancarias y otras entidades. En este contexto, las fintechs no son empresas formadoras de precio.
La carga impositiva puede representar hasta el 50% del costo del crédito.
Además, remarcan: “No hay sobreendeudamiento, hay una suba circunstancial de la mora en un sistema financiero todavía chico, que ya se está revirtiendo”.
“Los cambios de la reforma laboral hubieran arbitrado todo de manera más equitativa. Pero en ese punto no quieren competencia, no quieren que paguemos sueldos” (Salviolo)
Nadie en el sector quiere hablar mal del “jefe”, el Banco Central, pero no pocos creen que hay una tensión no resuelta y mal arbitrada entre fintech y bancos. Las fintech, claro, dicen que el regulador suele tomar más partido por los bancos que por la innovación. “Es raro, pero es así. No entiendo al regulador. Los bancos nunca tuvieron apetito de riesgo. llegamos, invertimos en tecnología, innovamos y esto debería ser un win-win. No pasa. Tomamos riesgo y generamos historial crediticio. Cuando hay mora siempre aparecen los chivos expiatorios, pero los bancos saben que hacemos el trabajo sucio y tenemos gimnasia para dar créditos 7/24. Ahí van a buscar clientes nuevos los bancos”, aseguraron desde una fintech grande y, claro, pidieron estricto off the record.
El jueves pasado, en Central emitió una norma que busca regular a los Proveedores de Servicios de Pago (PSP), el nombre técnico de las billeteras virtuales. En resumen, les exigen mayor información y transparencia en el registro, establece reglas específicas para la apertura de cuentas a través de terceros y suma herramientas más robustas para la supervisión y gestión del registro.
Las voces del sector financiero que se mueven cerca del debate legislativo tienen una posición más matizada que los titulares. Los datos, dicen, muestran que el sobreendeudamiento no es todavía un fenómeno estructural. El crédito a las familias es aún muy reducido: 12% del PBI frente a ratios que en países vecinos al menos se triplican.
Advertisement
“El problema central no es la existencia del crédito. Es la fragmentación de la información y las fallas en la evaluación del riesgo”, señaló una fuente del sector financiero, que dijo que lo urgente es que todos los actores del sistema reporten en tiempo real las obligaciones de sus clientes, para evitar la superposición de créditos y reducir el riesgo de sobreapalancamiento.
En febrero de 2026 la proporción de créditos en situación irregular para el segmento de familias llegó al 11,2 por ciento
Banco Provincia puso en perspectiva el impacto humano: “el 18,1% de la población adulta argentina, es decir, unos 6,3 millones de personas, sufre atrasos en el pago de sus préstamos”. De los 20,5 millones de argentinos con un crédito abierto, casi uno de cada tres tiene dificultades para pagarlo.
El mapa de la mora llegó al Congreso. Y eso suma otra capa al conflicto bancos-fintech. Hay al menos 29 proyectos de ley en tratamiento que, en mayor o menor medida, abordan el problema del endeudamiento de los hogares, pero la mayoría parte de los síntomas, no de las causas, creen los bancos. Eso genera una alarma específica entre los especialistas del sector: si avanzan esas iniciativas, el resultado más probable es una restricción de la oferta de crédito formal.
Advertisement
“Los proyectos que buscan resolver problemas individuales con reglas generales podrían generar una afectación del crédito futuro y debilitarían los incentivos a pagar, lo que a la larga redunda en mayores costos para los cumplidores”, advirtieron fuentes.
El argumento de fondo es que legislar sobre consecuencias sin tocar las causas es contraproducente. Si se limitan las tasas sin mejorar los sistemas de información crediticia, los bancos y las fintechs van a prestar menos y a segmentos más selectivos. Los más vulnerables quedarán fuera del circuito formal y terminarán pagando tasas aún más altas en canales informales o grises.
La brecha entre bancos y fintechs en materia de mora tiene también una lectura regulatoria que trasciende a la coyuntura. Si el sector no bancario opera con tasas tres o cuatro veces más altas que el sistema formal, y si eso explica una parte significativa de la irregularidad, la discusión de fondo no es solo quién gana la guerra del crédito digital. Es si el Estado va a dejar que esa guerra se siga librando con reglas asimétricas. Y si los que pierden, como casi siempre, van a ser los mismos.
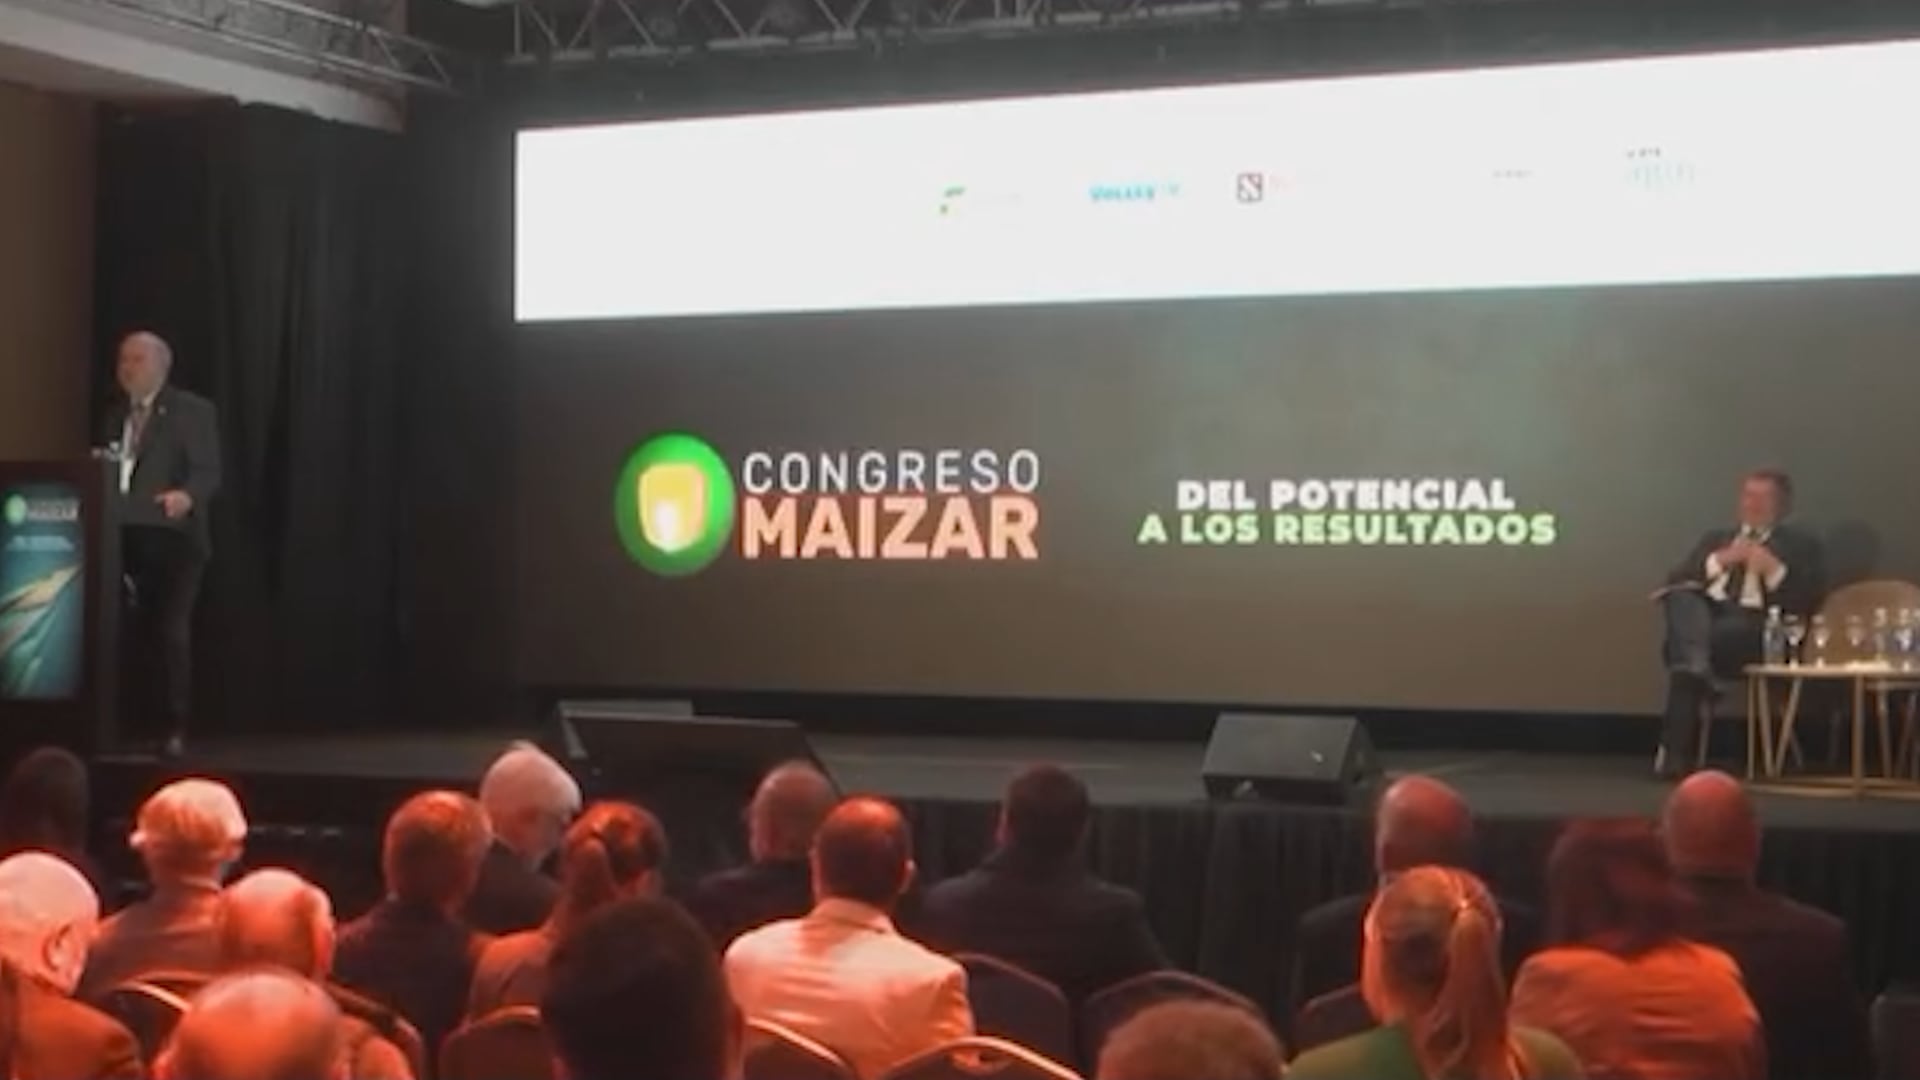
El secretario de Agricultura, Ganadería y Pesca de la Nación, Sergio Iraeta, volvió a pedirle al público que lo aplaudiera durante el cierre de un discurso oficial ante representantes del sector agropecuario. El episodio se repite: en mayo, durante la conferencia Maizar, el funcionario ya había recurrido a un gesto similar frente a un auditorio con una reacción parecida.
La escena tuvo lugar en el Lanzamiento de la Campaña Gruesa 2026/27, organizado por la Bolsa de Cereales de Buenos Aires, un evento que este año cumplió diez años reuniendo a representantes de toda la cadena agroindustrial. Sobre el final de su exposición, Iraeta remarcó la coincidencia entre la agenda del Gobierno y la del sector privado. “Hoy, esa agenda, la agenda de la Bolsa de Cereales, la agenda de los productores, la de los exportadores y la de los acopiadores, coincide exactamente con la agenda del Gobierno”, sostuvo.
Advertisement
El funcionario aclaró que, a diferencia de otras oportunidades, no tenía objeciones para plantear. “Es la primera vez que no voy a discutir, no voy a decir que esté mal y no voy a decir que no coincido. Coincido exactamente en todo lo que dijo el presidente de la Bolsa de Cereales”, señaló. Antes de bajar del escenario, apeló nuevamente al recurso que ya había utilizado meses atrás: “No lo voy a repetir, no los voy a aburrir. Voy a hacer lo que hice la otra vez: aplaudan por favor, porque si no, es desesperante”. El pedido generó un aplauso medido entre los presentes, sin la respuesta efusiva que el funcionario pareció buscar, pero tampoco con la indiferencia que había marcado el episodio de mayo.
Respaldo a la agenda de la Bolsa de Cereales
Durante su intervención, Iraeta respaldó los lineamientos planteados por la entidad y destacó que la nueva campaña arranca con condiciones distintas a las de años anteriores. Según consignó la Bolsa de Cereales, el secretario subrayó que la campaña gruesa comienza con muchas menos retenciones que en ciclos previos, algo que definió como una señal positiva tanto para el productor como para el país.
Advertisement
Esa lectura se enmarcó en un encuentro en el que la entidad presentó sus primeras proyecciones para el ciclo 2026/27. De acuerdo con los datos difundidos por la Bolsa, Argentina podría alcanzar una producción de 157,9 millones de toneladas, un volumen apenas superior a los 157,1 millones de la campaña anterior y que permitiría volver a ubicarse en niveles récord. “Venimos de la mayor cosecha de nuestra historia y hoy vemos potencial para volver a producir en esos niveles. Los 157,9 millones de toneladas no son todavía un resultado: son el potencial que vemos hoy y dependerán de cómo evolucionen el clima y las decisiones productivas durante los próximos meses”, señaló Ramiro Costa, gerente general de la Bolsa de Cereales, al presentar las estimaciones.
El presidente de la entidad, Ricardo Marra, también hizo referencia a la reducción de los derechos de exportación como uno de los factores que mejora la ecuación productiva. “Valoramos cada paso que se dé en la reducción de los derechos de exportación. Creemos que avanzar progresivamente hacia su eliminación es fundamental, no solamente porque mejora el resultado del productor, sino porque genera mejores incentivos para producir, invertir, incorporar tecnología y exportar”, afirmó.
El antecedente de Maizar
El pedido de aplausos de Iraeta no fue una novedad. A fines de mayo, durante su exposición en la conferencia Maizar, el secretario había protagonizado una escena similar ante un auditorio que, según trascendió en ese momento, respondió con poco entusiasmo a sus palabras. En esa ocasión, el funcionario llegó a interpelar directamente a una persona del público desde el escenario: “Empezá a aplaudir, así aplaude alguien”.
Advertisement
El contexto de aquel discurso también estuvo marcado por la relación entre el Gobierno y los productores. Días antes del evento, el Ejecutivo había anunciado una baja de retenciones a las exportaciones, una medida que, según Iraeta, no había generado el reconocimiento esperado entre los productores. “Bajaste la retención hace tres días y es como si nada, como si no hubieras hecho nada”, había cuestionado en aquella oportunidad. En ese mismo discurso pidió un cambio de actitud del sector: “Si no le ponemos un poco de flow, un poco de onda a la República Argentina y a lo que estamos haciendo, no vamos a salir nunca del pantano”.
La comparación entre ambas exposiciones deja en evidencia un patrón en la forma en que el funcionario busca interpelar a su audiencia en los encuentros del sector agropecuario, apelando al aplauso como respaldo explícito a la gestión.
El encuentro de la Bolsa de Cereales continuó luego con la tercera edición del Outlook de Mercosur, centrado en la evolución productiva y comercial de la región hacia 2036. Uno de los paneles reunió a Iraeta con Cleber Oliveira Soares, secretario ejecutivo del Ministerio de Agricultura y Pecuaria de Brasil, para abordar los desafíos comunes y las prioridades de política pública del bloque regional en materia agroindustrial.
Se espera una balanza comercial récord y la afluencia de inversiones en el marco del RIGI. Optimismo por la liquidación del campo
Advertisement
De qué se trata el paquete de Caputo para sostener el dólar
Un verdadero escudo de dólares «anti corridas»
El swap con China, por unos u$s20.000 millones. Según el equipo económico, este swap podría activarse en su totalidad en caso de ser necesario, algo que por ahora se desconocía ya que el acuerdo con el gobierno de Xi Xinping se mantiene bajo reserva.
Una línea de swap con Estados Unidos, también cercana a u$s20.000 millones, que Federico Furiase, secretario de Finanzas, aseguró que permanece disponible si fuera necesario;
La capacidad de intervenir en el mercado de futuros, que hoy se encuentra prácticamente sin posiciones abiertas y constituye, según el Gobierno, una «munición» aún intacta. Esa posición puede llegar a los u$s9.000 millones;
Los ingresos del RIGI, que Economía proyecta entre u$s6.000 y u$s6.500 millones para 2027, provenientes de inversiones en energía y minería.
La combinación entre el superávit comercial y esos nuevos proyectos permitiría generar un flujo adicional de divisas cercano a los u$s9.000 millones durante 2027, siempre según las propias estimaciones oficiales.
Pesos estrictamente vigilados
elecciones,luis caputo,dolar,Economía,Económica,Economia politica,Que es economía,Economía definición