Las acciones de EEUU se recuperaron con creces del sobresalto por la guerra en Oriente Medio.
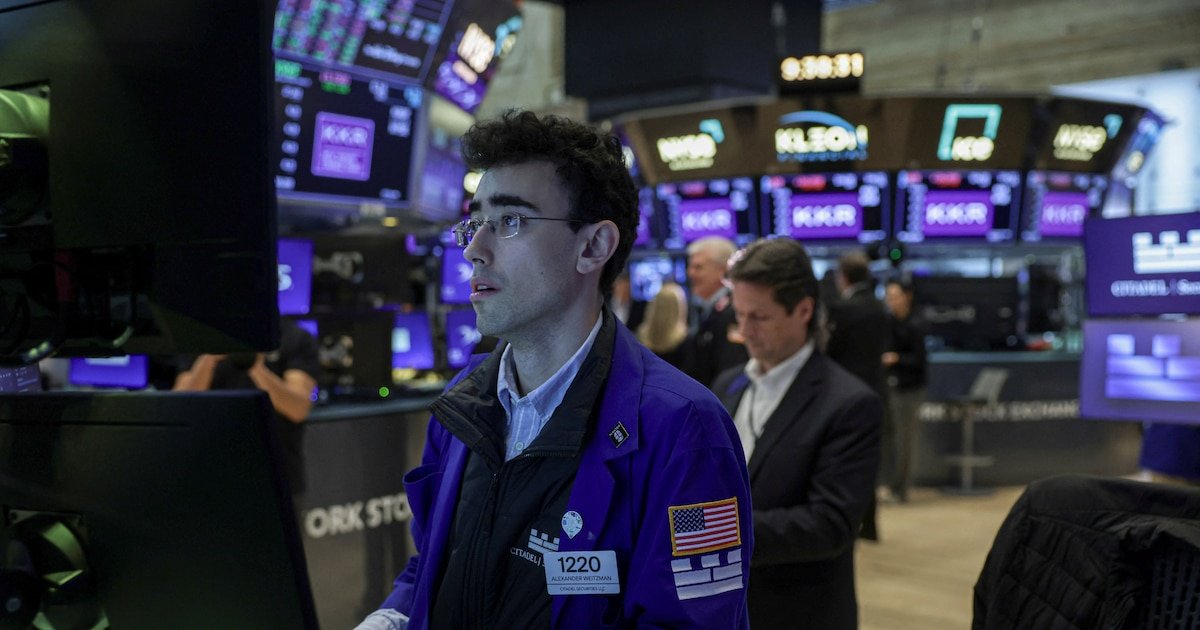
Los mercados bursátiles exhibieron un comportamiento muy desparejo en la última semana. Aunque no se apaciguaron las tensiones en torno del estrecho de Ormuz, con un precio del petróleo que tocó nuevos máximos desde junio de 2022, los indicadores de Wall Street rompieron nuevos máximos en base a los balances de los gigantes tecnológicos.
Los activos argentinos volvieron a quedar algo aislados del movimiento internacional, con caídas para la cotización de las acciones, y bonos soberanos que estuvieron sostenidos pero aún lejos de las valuaciones máximas de febrero.
Advertisement
En cuanto al mercado de cambios, el Banco Central compró USD 390 millones en el mercado, a lo largo de cuatro ruedas operativas, para superar holgadamente el saldo positivo de USD 7.000 millones en el primer cuatrimestre.
Con un volumen de negocios creciente en la previa de las fuertes liquidaciones de exportadores esperadas para mayo -promedió los USD 534 millones diarios-, el dólar mayorista restó 8,50 pesos o 0,6%, a 1.391 pesos.
El dólar al público, a $1.410 para la venta según la referencia del Bancpo Nación, descontó diez pesos o 0,7% en la semana. El blue cedió 20 pesos o 1,4%, a 1400 para la venta.
Advertisement
“Abril dejó un hito difícil de ignorar: el BCRA compró USD 2.695 millones en el mes, las reservas netas volvieron a terreno positivo (USD 672 millones) y el carry trade rindió hasta 20% en dólares en el cuatrimestre», resumió GMA Capital en un informe.
“El frente cambiario mostró su mejor cara en años. Sin embargo, el balance no cierra por debajo de la superficie: la demanda privada de divisas, los egresos financieros y los pagos de utilidades absorben la oferta del agro y limitan la acumulación genuina”, añadió GMA.
“La semana estuvo marcada por una licitación del Tesoro y mayor cautela en los activos argentinos. El BCRA publicó que en marzo, las empresas giraron dividendos al exterior por USD 869 millones, un monto elevado frente a años recientes, aunque sin generar estrés cambiario visible. A la vez, esto estuvo apoyado en el ingreso récord de exportaciones y en una demanda minorista de divisas más contenida”, puntualizó Puente.
Advertisement
“La lectura de mercado sigue siendo mixta. La acumulación de reservas y la estabilidad cambiaria refuerzan la credibilidad del esquema, pero conviven con señales más débiles de actividad, confianza y demanda interna. La presión sobre los bonos refleja que el mercado empieza a exigir señales más claras de crecimiento, financiamiento externo y sostenibilidad del proceso”, completó el análisis de Puente.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires, en los 2.832.851 puntos, perdió un 0,3% en pesos, mientras que medido en dólares, según la paridad del “contado con liquidación”, el panel de acciones líderes mejoró 0,3 por ciento. De todos modos, en estos números no está contemplada la amplia baja de los ADR argentinos en Wall Street del viernes 1, cuando hubo feriado local por el Día del Trabajador, pero sí se negoció en Nueva York.
El petróleo llegó a operarse el miércoles 29 de abril a USD 126 el barril de la variedad Brent, un nuevo máximo en casi cuatro años, para terminar la semana por encima de los 100 dólares.
Advertisement
Las acciones argentinas capturaron parcialmente este salto del crudo. Con un fuerte recorte de precios de 3,8% el viernes, el ADR de YPF terminó con una baja semanal mínima de 0,1% en Wall Street, sobre 43 dólares. Tenaris ganó 0,2% y Vista Energy cedió 0,2%; Pampa Energía resignó 2 por ciento.
El sector bancario fue muy castigado: Grupo Galicia cayó 7,3% en dólares, Banco Macro cedió 7,2%, Banco Francés descontó 6,6% y Supervielle se desplomó 12,1 por ciento. Las pérdidas estuvieron encabezadas por Bioceres (-18,2% semanal) para acumular una baja de 65% en el transcurso de 2026. Mercado Libre terminó con positivo de 1% y Edenor resignó un 6,9 por ciento.
Los bonos soberanos en dólares -Bonares y Globales- progresaron un promedio de 1,5% semanal, mientras que el riesgo país de JP Morgan descontó 19 unidades para la Argentina, a 539 puntos básicos, piso desde el 22 de abril.
Advertisement
“La deuda en dólares mostró un desempeño positivo en abril. Los Globales registraron una suba del 2,4%, mientras que los Bonares avanzaron un 2% en el mismo período. En contraste, los Bopreal se movieron a contramano, con una caída del 0,7% en el mes”, indicaron los expertos de IEB.
“El Gobierno ya comenzó a posicionarse de cara a los pagos de deuda en dólares previstos para julio -por aproximadamente USD 4.300 millones correspondientes a Globales y Bonares-, mediante la ampliación del monto máximo de adjudicación de los Bonar AO27 y AO28 hasta USD 350 millones en cada caso”, añadieron desde IEB.
“A diferencia de la euforia vista en Wall Street, la plaza local cerró el cuarto mes del año con signo negativo. El Merval no pudo esquivar el impacto de la mayor aversión al riesgo emergente y la volatilidad del petróleo, registrando una caída del 6,75% en pesos y del 8,7% en dólares. En un panel líder donde la marea roja fue la norma, solo los activos lograron sostenerse. Las únicas acciones que lograron subir durante abril fueron Telecom, Aluar y Ternium Argentina. Con subas de entre el 7%, 5% y 3% en pesos respectivamente”, afirmó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Advertisement
“Hay un consenso absoluto entre los economistas sobre que los próximos meses serán mejores que los últimos tanto en términos de inflación (abril estará en la zona de 2,5% versus el 3,4% de marzo y el mercado espera que continúe la desaceleración), como en términos de actividad (el EMAE del primer bimestre 2026 dio 0,2% negativo interanual, mientras que el REM espera crecimiento de 3,3% para todo el año). El riesgo hacia adelante es que el mercado se ponga nervioso antes de que los hogares empiecen a notar una mejora en los ingresos”, evaluó en un reporte la consultora 1816.
La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)
Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)
25 Oct, 2026 01:01 a. m. EST
El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes
Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
estacional (compuesta por factores que se repiten sistemáticamente todos los años),
irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024
La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana