Connect with us

ECONOMIA

Brecha en la cuota de un crédito hipotecario UVA entre banco y banco puede superar los $650.000

Published

on


El regreso de los créditos hipotecarios UVA volvió a poner sobre la mesa una pregunta central para quienes buscan comprar una vivienda con financiamiento bancario. La tasa importa, pero no es lo único. El plazo, el porcentaje de financiación, la relación cuota ingreso y, sobre todo, la evolución esperada de la inflación pueden modificar de manera fuerte el esfuerzo mensual que debe afrontar una familia.

El último relevamiento de tasas muestra una dispersión amplia entre bancos. En el extremo más bajo aparece Banco Nación, con una TNA de UVA +6%, mientras que en la parte más cara se ubica Supervielle, con una TNA de UVA +15%.

Advertisement

Según los datos relevados por Salinas Andrés, el promedio del sistema se ubica en torno al UVA +9,4% TNA, aunque con diferencias relevantes según la entidad elegida. El mapa queda ordenado de la siguiente manera.

  • Banco Nación ofrece una tasa de 6% TNA, con plazo de 30 años, relación cuota ingreso de 25% y financiación de hasta 75%.
  • ICBC aparece con 6,9% TNA, plazo de 20 años, cuota ingreso de 25% y financiación de 75%.
  • Ciudad se ubica en 7,5% TNA, con plazo de 20 años, cuota ingreso de 25% y financiación de hasta 70%.
  • BBVA también muestra 7,5% TNA, aunque con plazo de 30 años y financiación de hasta 80%.
  • Credicoop ofrece 8% TNA, a 20 años, con financiación de 70%.
  • Macro aparece con 8,5% TNA, plazo de 20 años y financiación de 70%.
  • Bancor se ubica en 8,9% TNA, a 20 años, con financiación de 75%.
  • Banco del Sol marca 9% TNA, a 20 años, con financiación de hasta 80%.
  • Banco Patagonia ofrece 9,3% TNA, con plazo de 30 años, relación cuota ingreso de 25% y financiación de 75%.

Luego aparece un grupo de entidades con tasas de 9,5% TNA, integrado por Hipotecario, Santander y Galicia. En el caso de Hipotecario, el plazo es de 15 años, la relación cuota ingreso de 20% y la financiación de 80%. Santander y Galicia ofrecen plazo de 20 años, cuota ingreso de 25% y financiación de 70%.

Más arriba quedan Grupo Petersen, con 9,9% TNA, Banco de Chubut, con 10% TNA, Comafi, con 10,5% TNA, Brubank y Banco de Corrientes, ambos con 12% TNA, y finalmente Supervielle, con 15% TNA.

Qué cuota inicial paga cada banco para una propiedad de u$s100.000

En el ejecicio se toma como base una propiedad de u$s100.000, financiación de 75%, plazo de 20 años, dólar oficial de $1.430 y UVA inicial de $1.967,84. Bajo esos supuestos, la cuota inicial cambia de manera sensible según la tasa de cada banco.

Advertisement

Para abril de 2026, la cuota estimada más baja corresponde a Banco Nación, con unos $788.350 mensuales. En el otro extremo, Supervielle muestra una cuota inicial cercana a $1.448.976.

La diferencia entre ambos casos ronda los $660.000 por mes, una brecha muy relevante para cualquier familia que analiza ingresar a un crédito hipotecario. Incluso dentro de tasas intermedias, el salto también pesa. ICBC aparece con una cuota de $846.535, mientras que Ciudad y BBVA se ubican en torno a $886.463. Credicoop arranca en $920.406, Macro en $954.940, Bancor en $982.979, Banco del Sol en $990.045 y Patagonia en $1.007.806.

En el grupo de 9,5% TNA, Hipotecario, Santander y Galicia muestran una cuota inicial estimada de $1.025.703. Grupo Petersen arranca en $1.054.615, Banco de Chubut en $1.061.895, Comafi en $1.098.602, Brubank y Banco de Corrientes en $1.211.619, mientras que Supervielle queda bastante más arriba por su tasa de 15% TNA.

Advertisement

El promedio del sistema, siempre bajo esta simulación, parte de una cuota cercana a $1.023.801 en abril de 2026.

Cómo evolucionaría la cuota con los supuestos de inflación

La simulación proyecta la evolución mensual de las cuotas con una pauta de inflación descendente. Es importante aclarar que no se trata de una estimación propia de inflación ni de una garantía sobre el valor futuro de la cuota, sino de un escenario utilizado para modelar cómo podría moverse el pago mensual si la UVA ajusta con esos porcentajes.

Los supuestos de inflación mensual utilizados son los siguientes.

Advertisement
  • Para abril de 2026 se toma 2,6%
  • Para mayo 2,3%
  • Para junio y julio 2,1%
  • Para agosto y septiembre 1,9%
  • Para octubre 1,8%
  • Desde noviembre de 2026 en adelante se utiliza una pauta de 1,4% mensual.

Con esos parámetros, la cuota promedio del sistema pasaría de $1.048.827 en mayo a $1.072.378 en junio, $1.096.472 en julio, $1.118.926 en agosto, $1.141.856 en septiembre y $1.164.128 en octubre.

Desde noviembre, con una inflación mensual supuesta de 1,4%, el promedio continuaría escalando hasta $1.182.479 en noviembre, $1.201.135 en diciembre y $1.220.103 en enero de 2027.

Hacia diciembre de 2027, la cuota promedio proyectada llegaría a $1.451.017. Esto implica que, bajo estos supuestos, una cuota promedio inicial de poco más de $1 millón podría subir cerca de 42% en menos de dos años.

El caso de Banco Nación, que arranca como la alternativa más barata, pasaría de $788.350 en abril de 2026 a $1.134.889 en diciembre de 2027. ICBC subiría de $846.535 a $1.213.128. BBVA y Ciudad, que comienzan en $886.463, llegarían a $1.266.762. En el extremo más alto, Supervielle pasaría de $1.448.976 a $2.021.664.

Advertisement

La comparación permite ver que la tasa inicial condiciona todo el recorrido posterior. La UVA ajusta por inflación, pero la tasa real que cobra cada banco define desde qué escalón empieza la cuota y cuánto pesa el crédito desde el primer mes.

El riesgo no está solo en la tasa, sino en el salario

En los créditos UVA, el punto más sensible no es únicamente cuánto sube la cuota, sino cómo evoluciona frente al ingreso familiar. Si los salarios acompañan la inflación, el esfuerzo relativo puede mantenerse más estable. Si los ingresos corren por detrás del índice de precios, la cuota puede empezar a pesar cada vez más sobre el presupuesto mensual.

Por eso, la relación cuota ingreso que informa cada banco es un dato central dado que la mayoría de las entidades trabaja con un límite de 25%, aunque hay excepciones. Hipotecario exige una relación de 20%, mientras que Grupo Petersen y Banco de Chubut permiten una relación de 30%.

Advertisement

En la práctica, esto significa que también hay que observar cuánto financia cada banco, qué plazo permite, qué porcentaje del ingreso acepta comprometer y cuál es la cuota inicial resultante. Un crédito con tasa menor puede ser más exigente si financia menos o si pide una relación cuota ingreso más restrictiva. A la inversa, una entidad con tasa algo más alta puede resultar útil si permite financiar una mayor proporción de la vivienda o extender el plazo.

Banco Nación, BBVA, Banco Patagonia y Brubank ofrecen opciones a 30 años, lo que ayuda a reducir la cuota inicial frente a un crédito más corto. Sin embargo, un plazo más largo también implica más años de exposición al ajuste UVA y al pago de intereses.

Qué mirar antes de elegir un crédito UVA

Para comparar créditos hipotecarios UVA conviene mirar cuatro variables al mismo tiempo.

Advertisement
  • La primera es la TNA, porque marca el costo financiero real sobre el capital ajustado
  • La segunda es el plazo, ya que define cuánto se estira el repago
  • La tercera es el porcentaje de financiación, clave para saber cuánto ahorro previo necesita el comprador
  • La cuarta es la relación cuota ingreso, que determina si el solicitante califica o no.

En este mapa, Banco Nación queda como la entidad con menor tasa, mientras que ICBC, Ciudad y BBVA aparecen dentro del grupo más competitivo. Del otro lado, Brubank, Banco de Corrientes y Supervielle muestran los costos más elevados, aunque cada caso debe evaluarse con las condiciones completas del préstamo.

El escenario de cuotas proyectadas muestra, además, que una inflación mensual que baje hacia la zona de 1,4% igualmente genera una suba acumulada relevante en los pagos. El crédito UVA puede ser una herramienta potente para acceder a la vivienda, pero exige una lectura fina del flujo de ingresos futuros y del margen disponible para absorber aumentos mensuales.



iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,hipotecarios,préstamo,banco,tasas

Advertisement

ECONOMIA

Las acciones argentinas operan en baja mientras Wall Street rebota gracias a las tecnológicas

Published

on


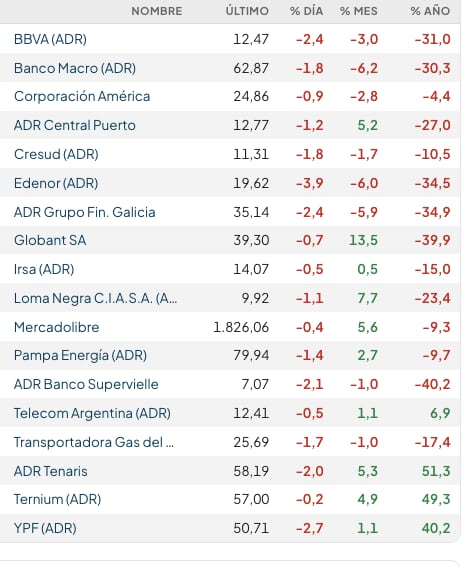
Las acciones argentinas son negociadas con bajas este lunes, mientras que en el exterior destaca la mejora de las cotizaciones de las compañías tecnológicas, que son el sostén de las cifras positivas de Wall Street.

Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Nueva York se imponen a las 12 horas las pérdidas de hasta 3,9%, encabezadas por Edenor. Entre los títulos más representativos, YPF cede 2,7%, Grupo Galicia, un 2,4% y Mercado Libre, un 0,4% negativo.

Advertisement

En EEUU el índice Nasdaq sube un firme 1,5%, mientras que el S&P 500 gana 0,7%, y el Dow Jones de Industriales, el 0,1 por ciento.

Fuente: rava Bursátil-precios en dólares (actualizado a las 12 horas)

La semana pasada, las acciones de semiconductores contribuyeron a la caída de Wall Street. Este lunes, están impulsando los índices mientras que la mayoría de las acciones siguen bajando.

Una grupo de 60 acciones relacionadas con la industria de los semiconductores, seleccionada por Yahoo Finance, está recuperando casi 250.000 millones de dólares en valor de mercado, con ganancias que abarcan fabricantes de memorias, diseñadores de chips y proveedores de equipos.

Advertisement

Las ganancias diarias son notorias para Micron (+5%), Intel (+5,5%), Sandisk (+7,6%), AMD (+4,4%), Nvidia (+1,9%) y Western Digital (+6,2%).

Cambios en los índices de la Bolsa porteña

La Bolsa de Comercio de Buenos Aires inició este lunes 19 de octubre una nueva etapa con un cambio en la administración de su principal índice accionario. MSCI, uno de los mayores proveedores de índices financieros del mundo reemplaza a S&P en esta función, por lo tanto dejará de tener vigencia el anterior índice S&P Merval.

El panel líder de la Bolsa porteña pasa denominarse MSCI Merval y está constituido por 19 empresas, mientras que el índice general, que reune a 43 compañías, lleva el nombre de MSCI ByMA Argentina General. Con este cambio habrá además nuevos criterios para determinar qué acciones pueden formar parte de cada panel y qué ponderación tendrá cada compañía dentro de los indicadores.

Advertisement

Para integrar el MSCI Merval, las empresas deberán contar con un capital flotante mínimo del 15%, mientras que para el índice general el requisito será del 5%. Además, se establece un límite del 15% a la ponderación de cada acción dentro del indicador, con el objetivo de evitar una concentración excesiva en pocas compañías.

Ahora Cresud se incorpora al MSCI Merval, a la vez que Telecom Argentina y Sociedad Comercial del Plata abandonarán el panel de acciones líderes.

La composición de los índices será revisada trimestralmente, en febrero, mayo, agosto y noviembre, lo que permitirá ajustar periódicamente la selección de empresas.

Advertisement

Baja el petróleo

Los precios del petróleo bajan cerca de 1%, ya que los inversores tomaban ganancias tras los máximos de varios meses alcanzados a finales de la semana pasada, mientras la atención seguía centrada en la posibilidad de que los conflictos en Oriente Medio y Ucrania alteraran el equilibrio mundial entre la oferta y la demanda de petróleo.

Los futuros del crudo Brent del Mar del Norte caían 1,7%, a 108 dólares para diciembre, tras cerrar el viernes en su nivel más alto desde el 19 de mayo.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

El crudo WTI (West Texas Intermediate) de Estados Unidos descendía 0,7%, a USD 100,70 el barril para entregar en noviembre, tras cerrar la semana pasada en su nivel más alto desde el 17 de septiembre.

Un petrolero se incendió y explotó tras chocar contra una mina naval en la parte sur del estrecho de Ormuz el domingo, informó el Cuerpo de la Guardia Revolucionaria Islámica de Irán, a través de los medios de comunicación iraníes.

El aumento de los ataques contra buques comerciales redujo los flujos de crudo del Golfo a un promedio de siete días de unos 8,5 millones de barriles diarios la semana pasada, frente a los más de 20 millones de barriles diarios de la semana anterior, señaló la empresa de análisis consultora especializada Kpler, en una nota el viernes. La semana pasada se registraron al menos diez incidentes confirmados que afectaron a buques comerciales, añadió Kpler.

Advertisement

No es seguro que se mantengan los recientes volúmenes más elevados de exportación desde Ormuz, ya que es probable que Irán intensifique aún más sus ataques en el período previo a las elecciones de mitad de mandato de Estados Unidos del 3 de noviembre, afirmó a Reuters el analista de SEB Bjarne Schieldrop.

Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

Qué advierte la City sobre la súper bazuca de dólares de Milei

Published

on


Milei intenta enviar una fuerte señal al mercado para que no corra al dólar previo a las elecciones. Calculan cómo está compuesto el monto


Advertisement

Puntos importantes

Checkbox Checked
La «bazuca» de Milei busca anclar expectativas, pero el mercado duda de su efectividad real.
Checkbox Checked
Los inversores temen el escenario electoral, priorizando la cobertura ante una posible incertidumbre política.
Checkbox Checked
La demanda de dólares crecerá, obligando al gobierno a elegir entre tasas altas o volatilidad cambiaria.

De dónde salen los dólares que Milei dice tener para 2027

  • Swaps con China y Estados Unidos por u$s20.000 millones cada uno
  • Vencimientos por u$s25.000 millones en 2027 que cuentan con fuentes de fondeo previstas. La porción en manos locales se renovaría en el mercado. Según el Gobierno, la porción externa quedaría cubierta por acuerdos con organismos internacionales y otros acuerdos externos
  • Las compras de reservas aportarían otros u$s20.000 millones
  • La capacidad de intervención en futuros de dólar sumaría otros u$s15.000 millones
  • Los u$s25.000 millones restantes quedarían asociados al superávit comercial y otros ingresos de divisas

La demanda de dólares que enfrentará Milei antes de la elección


dólar blue,corrida cambiaria,javier milei,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Caen los bonos argentinos y el riesgo país sube a un nuevo máximo en lo que va de 2026

Published

on


Los bonos soberanos argentinos son negociados este lunes con una baja promedio de 0,5%, según la referencia de los títulos Globales -con ley de Nueva York. Los bonos hard dollar anotan una caída promedio de 5% en el último mes.

En el mismo sentido, el riesgo país de JPMorgan sube 28 unidades a las 11:30 horas, en los 675 puntos básicos, el nivel más alto desde el 28 de octubre de 2025 (685 unidades).

Advertisement

En el último mes el riesgo país de Argentina -que mide la brecha de tasas con los bonos del Tesoro de los EEUU de similar duración- subió 150 puntos básicos o un 28 por ciento. este indicador tocó su mínimo de 2026 en los 403 puntos el 10 de julio.

“Hacia adelante, una compresión de las tasas de interés globales sería un factor favorable para que la deuda soberana en dólares recupere los niveles de agosto y principios de septiembre. En el frente local, los principales drivers serían los datos de actividad económica y las encuestas de imagen política: en la medida en que muestran señales positivas y reduzcan la incertidumbre sobre la continuidad del programa económico, deberían favorecer algunacompresión de spreads”, evaluó IEB.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

“Creemos que la volatilidad internacional castigó con fuerza a nuestro mercado y adelantó, antes de tiempo, la discusión electoral”, expresó GMA Capital Research en un reporte. “La acumulación de reservas, el superávit fiscal y la desinflación siguen siendo centrales. Pero las novedades en el Congreso, el armado de la oposición, los indicadores de confianza y las encuestas ya forman parte de la conversación, a 12 meses de los comicios nacionales”, añadió.

Los expertos de TSA Bursátil enfatizaron que “en el plano político y financiero, las miradas del mercado se concentraron en las señales emitidas por el Gobierno de cara al escenario electoral. Tras reunirse en Bangkok con inversores convocados por JP Morgan Chase, el ministro de Economía Luis Caputo reconoció la creciente atención sobre la dinámica política hacia los comicios presidenciales del próximo año. Al respecto, el funcionario ratificó que Argentina contempla activar el swap de monedas con China para cubrir vencimientos en caso de no poder continuar la emisión de Bonares en el mercado primario. A su vez, mencionó que la línea por USD 20.000 millones con EEUU se mantiene como una opción para amortiguar la volatilidad en los mercados”.

“Paralelamente, Caputo obtuvo el respaldo de la directora del FMI y del presidente del Banco Mundial, organismo que evalúa ampliar los fondos disponibles para el país. Por su parte, el presidente Javier Milei proyectó que el riesgo país perforará los 100 puntos básicos en algún momento el año entrante y defendió en Washington la apertura comercial, admitiendo que generará efectos colaterales en sectores menos competitivos”,agregó TSA Bursátil.

Advertisement

“Tras comprimirse hasta la zona de los 400 puntos básicos, el riesgo país argentino volvió a superar los 600 puntos básicos, lo que confirma que la convergencia no es lineal ni automática y depende tanto de los acontecimientos como de las expectativas”, dijo el economista Gustavo Ber.

“Ya sea por un contexto externo de tasas de interés más altas, por una política que aún no define el escenario rumbo a 2027, por las ansias de que el BCRA acelere sus compras, porque el crédito no repunta tras el aumento de la mora, porque los sectores más rezagados no reciben el derrame y eso deteriora el humor social, o por los múltiples motivos que se pudieran seguir listando, lo cierto es que hoy no se puede avanzar con financiamiento externo ni interno”, agregó el titular del Estudio Ber.

“En medio de ese deterioro, el presidente Javier Milei buscó despejar dudas: en una presentación ante la Cámara de Comercio de Estados Unidos en Washington, dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento del año próximo, y reconoció que la apertura comercial generó ‘ganadores y perdedores’, incluidas empresas que quebrarán en el proceso”, comentó Alan Versalli, estratega de Cocos.

Advertisement

En cuanto a la deuda en pesos, la semana anterior “el Tesoro hizo una buena licitación consiguiendo un rollover del 136%. Lo positivo fue que el 60% de lo adjudicado fue a títulos con vencimiento post elecciones, descomprimiendo el 2027. El único ausente con aviso fue el Bonar AO29 (en dólares con ley argentina), donde un rendimiento mayor al 12% parece ser una tasa que el Gobierno no está dispuesta a convalidar”, afirmó Roberto Geretto, analista de Adcap Grupo Financiero.

North America

Advertisement
Continue Reading

Tendencias