ECONOMIA
Stablecoins, el debate que cierra en Miami: la jugada regulatoria que sumaría USD 280.000 millones a las reservas argentinas

En el derecho romano había un detalle que la modernidad financiera olvidó. Cuando un legionario recibía su salarium —origen popular, dos mil años después, de la palabra salario—, el contrato era literal: tantas medidas de sal, entregables a la vista. Si alguien se obligaba por treinta, tenía que tener treinta. No podía prestar veintisiete y declarar que el granero seguía lleno. La sal no se multiplicaba. El crédito, cuando aparecía, vivía en otro lado: en pagarés, en garantías; nunca dentro del granero. La distinción entre el medio de pago y el vehículo financiero, esa que hoy reaparece en los papeles regulatorios, cuando en realidad ya estaba ahí, escrita en latín hace 20 siglos.
Mientras se escriben estas líneas, en el Miami Beach Convention Center se acaba de cerrar la última jornada de Consensus 2026. Los CEOs de Tether USA, Paxos y Fireblocks describieron una transición que ya nadie discute: “las stablecoins de pago dejaron de ser puente entre dos mundos y se volvieron infraestructura”. Los flujos tokenizados rondaron los USD 12,5 billones en Asia en 2025; América Latina liquidó USD 5,6 billones —volúmenes que, según los organizadores, se parecen ya a un sistema monetario paralelo». Tras la firma del Genius Act en julio del 25, la conversación regulatoria global pasó del si al cómo. Y termina hoy, sin que la Argentina haya puesto la voz.
La Argentina puede mirar para otro lado, como hizo con el cheque y con el home banking. O puede llegar a tiempo, esta vez
En la Argentina, el sistema financiero tradicional —bancos, depósitos, créditos, encajes— funciona con reglas conocidas, escritas y supervisadas desde hace décadas. La pregunta que el debate global obliga a hacer es otra: qué pasa cuando esas mismas funciones empiezan a cursarse en rieles digitales. Stablecoins en billeteras virtuales, ahorros en USDC, pagos por contratos inteligentes, plataformas locales que ya operan a escala financiera relevante. Esto no es un problema: es la realidad de un país que innovó por necesidad, con una industria fintech entre las más sofisticadas de la región y una sociedad que adoptó dinero digital antes que casi cualquier otra. Lo que falta no es disciplinar al ecosistema; es darle la cornisa regulatoria que sus propios actores vienen pidiendo: certeza para quien innova, protección para quien usa. Esa cornisa ya está escrita en otras jurisdicciones; en la Argentina, todavía no.
La buena noticia es que esa regla ya está escrita en el resto del mundo. Europa la tiene en MiCA, Estados Unidos en el Genuis Act sancionado el año pasado, y marcos equivalentes ya rigen en Singapur, Hong Kong y Reino Unido. Todos convergen en una idea de sentido común: que en el dinero digital se respete la misma diferencia que en el sistema bancario de toda la vida. De un lado, una moneda pensada para pagar: respaldada uno a uno por reservas auditables del Central, en otras palabras dentro de su perímetro. Del otro, los productos que sí ofrecen rendimiento, con sus propias reglas: depósitos tokenizados, fondos del mercado monetario digitales, staking supervisado. La primera categoría es la sal. La segunda, el pagaré. Cuando se mezclan, la infraestructura se convierte en un acertijo sobre quién paga la cuenta el día que algo se rompe.
Habrá quien diga que admitir colateral en USDC equivale a dolarizar de hecho. Y habrá quien responda lo opuesto
Hay una consecuencia menos obvia de mover esa arquitectura al perímetro prudencial del BCRA. Cuando un dólar crypto por ejemplo se inmoviliza en una bóveda on-chain auditable, deja de ser un dólar en el colchón y pasa a ser un activo supervisado. No entra al balance del Central, pero sí a su campo de visión. Reservas descentralizadas con información centralizada. Lo que durante medio siglo fue dolarización informal puede transformarse, en una reserva privada extendida: privada en su titularidad, pública en su visibilidad, soberana en su supervisión. Para un país en el que, según el Indec, los argentinos mantienen casi USD 280.000 millones fuera del sistema, esa sola distinción ya es política monetaria.
Conviene anticipar el debate político que esto abre. Habrá quien diga que admitir colateral en USDC equivale a dolarizar de hecho. Y habrá quien responda lo opuesto: que esos dólares ya están —fuera del sistema, fuera de toda regla—, y que traerlos al perímetro prudencial no es dolarizar más sino domesticar la dolarización que ya ocurrió. Esa es la gran discusión: si el Estado pierde soberanía al admitirla o la recupera al supervisarla. La respuesta está en el diseño. No es una CBDC pública —el BCRA no emite, no custodia, no abre cuentas a nadie—. Tampoco es una cripto sin reglas. Es una tercera vía: same risk, same rules, bancos reposicionados como custodios y emisores de tokens de depósito, una transición por etapas. “Un camino exigente, no un atajo”.
La ventana es estrecha. Los grandes proveedores de infraestructura tokenizada eligen, ahora, en qué jurisdicciones operar; los países que llegan tarde no eligen, heredan estándares escritos para otros. La Argentina puede mirar para otro lado, como hizo con el cheque y con el home banking. O puede llegar a tiempo, esta vez. “La diferencia entre un riel y otro, decían los romanos sin decirlo, no está en la velocidad del transporte: está en la honestidad del granero de sal”.
La autora es cofundadora de PALA Blockchain
Bitcoin,criptomonedas,blockchain,finanzas digitales,Ethereum,Dogecoin,moneda digital,inversión,tecnología







ECONOMIA
El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios
La velocidad con la que se acorta la distancia hacia el millón de barriles contrasta con los cálculos que manejaban las principales consultoras y organismos del sector hasta hace pocos meses

El aceite crudo de petróleo fue, nuevamente, el producto individual más destacado de septiembre, con ventas por USD 1.127 millones

Argentina alcanzará un superávit energético superior a USD 10.000 millones para este año, con una meta de exportaciones de hasta USD 50.000 millones hacia inicios de la próxima década (López Anadón)

Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento
ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
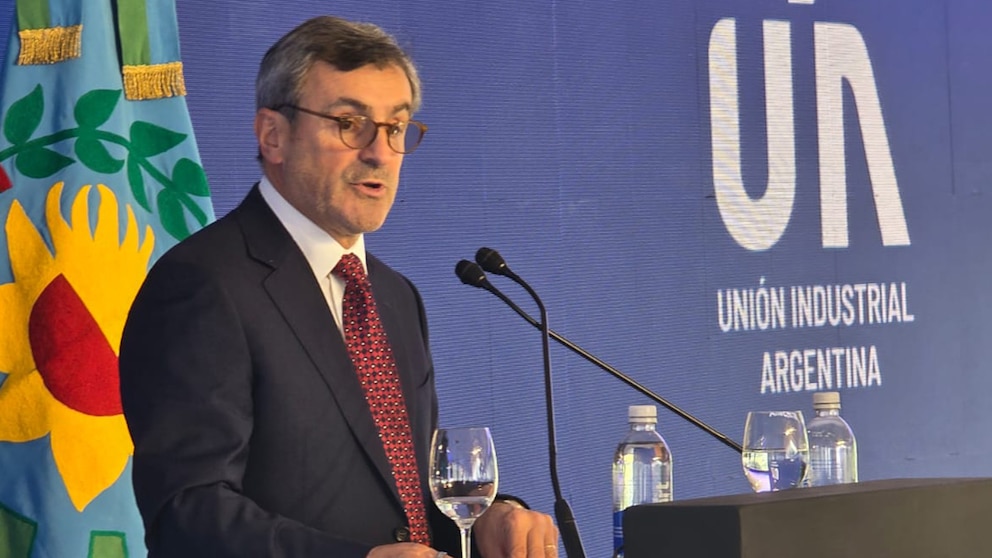
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

En medio de las negociaciones con LLA, el PRO rechazó discutir la suspensión de las PASO “a las apuradas”

Malik Beasley negocia un acuerdo de culpabilidad: el ex NBA podría admitir su rol en un esquema de apuestas ilegales

Tomás Aranda evoluciona favorablemente de su lesión y hay muchas chances de que llegue a la final de la Copa Sudamericana

Edgerunners 2 ha vuelto a poner a David Martinez en el centro de la conversación. Su showrunner tiene algo que aclarar sobre su destino

El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios

¡Fuertísimo! Así fue el trío íntimo que Emanuel Ortega hizo con Josefina Lynch y su hermana, a espaldas de Julieta Prandi

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen