Connect with us

ECONOMIA

Tope al dólar: la jugada que hizo el BCRA para reducir la ganancia de inversores con un bono

Published

on


Liberales sí, pero tontos no: ese es el lema implícito que volvió a aplicar el Banco Central ante la aceleración del dólar en los últimos días. Es así que, desempolvando una herramienta que hacía varios meses no ponía en práctica, intervino fuerte en el mercado de futuros para topear el precio del dólar, y ganarles así una pulseada a los bonistas «dólar linked».

Ocurre que este jueves es la fecha en la que se fija a qué tipo de cambio se les pagará a los inversores que hayan comprado el bono TZV26, también conocido como Lelink, emitido por el Tesoro, y que ajusta el capital según la variación del dólar. Es decir, cuanto más alta esté la cotización, más pesos recibirán los bonistas.

Advertisement

Hay un remanente equivalente a unos u$s2.000 millones por cobrar, luego del canje realizado por el Tesoro en su última licitación. En ese momento, hace dos semanas, el dólar mayorista cotizaba a $1.431, un momento en el que se produjo el punto de inflexión del mercado, con una acelerada que lo llevó hasta $1.479 el miércoles pasado.

Ya en ese momento, los analistas habían notado un volumen inusualmente alto en el mercado A3 -ex Rofex, donde se transan futuros de divisas, acciones, bonos y mercaderías-, lo cual despertó las sospechas de que el BCRA estaba interviniendo para aplacar la carrera dolarizadora.

No era una sospecha infundada, desde luego: esa situación ya había ocurrido el año pasado, cuando la entidad conducida por Santiago Bausili llegó a colocar contratos por u$s6.844 millones de septiembre pasado, el pico alcanzado en plena turbulencia cambiaria a pocas semanas de las elecciones legislativas.

Advertisement

Ahora, se llegó a 3 millones de contratos -, con interés abierto por 3,6 millones -es decir, un incremento de 25% en lo que va del mes, que en dólares equivale a unos u$s900 millones-.

Por qué interviene el BCRA

Ya desde la apertura del mercado se hizo evidente que había un jugador fuerte decidido a no dejar pasar al dólar de los $1.478. Finalmente, cerró un centavo debajo, quebrando así la ola alcista de dos semanas.

Esto implica, según estimó el analista Salvador Vitelli, que el bono dólar linked dejará a sus inversores un retorno de 32%, algo que lo equipara con la renta de títulos de tasa fija.

Advertisement

El hecho que lleva a los analistas a pensar en la intervención del BCRA es la gran compresión en la tasa implícita de los contratos futuros. Esa tasa es el costo de la cobertura que toma el inversor para estar a resguardo de una devaluación imprevista.

Ya el martes, había llamado la atención que, en las posiciones más cortas, la tasa había caído a 12% nominal anual. Es una tasa menor que la que se consigue por hacer una colocación en pesos, que puede superar el 24% en bonos de renta fija.

Este jueves, en la jornada de fijación para el bono dólar linked, la tasa implícita fue aun menor: cayó a 9,88%. Los contratos que vencen en julio, en cambio, se mantuvieron en 19,2%, y los de agosto en 20,8%, que igualmente son tasas reducidas.

Advertisement

Cuando lo que se gana por comprar el título público es mucho más que lo que cuesta ese «seguro» contra la devaluación, entonces los inversores se desprenden de los dólares y el tipo de cambio baja. Y lo contrario ocurre cuando la tasa queda debajo de la curva de futuros.

Es lo que, en la jerga financiera, se conoce como la «tasa sintética». Cuando el BCRA influye para aplastar esa tasa implícita de futuros, entonces el mercado suele reaccionar con una venta de dólares en el mercado spot, coloca los pesos que les dan por esos dólares para aprovechar el alto nivel de tasa y, simultáneamente, toma una cobertura en A3 para no correr el riesgo de una devaluación imprevista.

La diferencia entre la tasa en pesos y el costo de la cobertura es la ganancia que deja esta operatoria -la tasa sintética-. En ese caso, el mercado ayuda a contener, o incluso a hacer caer, la cotización del dólar.

Advertisement

¿El gobierno quiere que siga subiendo?

En cuanto a los precios de los contratos futuros, se registró una caída generalizada tras la intervención del BCRA. Los contratos que vencen a fin de mes, que habían llegado a $1480, cayeron en la jornada del jueves un 4,5%, y los de julio, que habían llegado a $1.508, perdieron un 5,5%.

En cualquier caso, toda la curva de tipo de cambio que muestra el mercado de futuros se ubica por encima de las expectativas de los economistas que participan en la encuesta REM. Por caso, para julio las proyecciones marcan que el dólar estará en $1.447, cuando en el mercado A3 el precio es $1.504.

Esa es la tónica hasta noviembre, un mes en el que los contratos de futuros marcan $1.625, contra los $1.597 que proyectaron los bancos y las consultoras independientes.

Advertisement

¿Implica esto que hay una expectativa en el sentido de que la carrera alcista del dólar continuará? Por lo pronto, es un síntoma de que hay una mayor búsqueda de cobertura, pero todavía no está claro que en el mercado haya un sentimiento negativo respecto de que el gobierno pueda encontrarse en una posición financiera más débil.

De hecho, al mismo tiempo que intervino en el mercado futuro -lo cual tiene el efecto equivalente a vender dólares- el BCRA continuó comprando divisas en el mercado spot, sumando otros u$s50 millones a los u$s1.256 que llevaba comprados en el mes.

Lo que todavía no está claro es si en el propio equipo económico prefieren que el peso se siga depreciando -aprovechando que hay otras fuerzas que juegan a favor de una inflación baja- o si, por el contrario, querrán mantener el ancla cambiaria.

Advertisement

En todo caso, esto quedará más claro a partir de la semana próxima, cuando ya no esté presente esa necesidad de topear el tipo de cambio para no provocar un gasto excesivo del Tesoro en el pago a los bonistas. Si el BCRA desaparece del mercado de futuros, entonces podría pensarse que la depreciación del peso no es un tema que preocupe al gobierno.

El factor petróleo

Pero lo cierto es que en junio, por primera vez en el año, la tasa devaluatoria se ubicará por encima del IPC. A esta altura del mes, la cotización del dólar ya subió un 3,6%, mientras que las expectativas respecto de la inflación apuntan a un 1,8%.

De hecho, ya hay economistas afines al gobierno que están celebrando la ganancia de competitividad, contradiciendo así el argumento que Toto Caputo sostuvo en los últimos meses, en el sentido de que no había atraso cambiario, y que una prueba de ello era el récord exportador, que está aportando un intenso flujo de divisas.

Advertisement

El principal motivo que los analistas ven para una continuación en la depreciación del peso es de origen externo: el dólar está reaccionando en sentido inverso a las materias primas, en especial el petróleo, que se había disparado tras el inicio del conflicto en Medio Oriente.

Esa situación -unida al boom productivo de Vaca Muerta- posibilitó que se haya producido un ingreso de divisas récord. La balanza comercial de mayo registró exportaciones totales por u$s9.537 millones, de los cuales un 18,3% corresponden al aporte del petróleo. Pero tras conocerse la noticia de las negociaciones de paz y la reapertura del estrecho de Ormuz, el precio del barril bajó desde los niveles superiores a los u$s100 y ya se ubica en la cotización pre-conflicto, en torno de u$s75 para el crudo Brent.

Y, además, se está evidenciando una suba de la demanda minorista de divisas -ya está en su nivel «normal» superior a los u$s2.000 millones mensuales-, mientras el boom exportador empezará a declinar inevitablemente cuando pase la fase más intensa de la venta agrícola.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,dólar futuro,banco central,tasas,bonos,carry trade,devaluación,fmi,luis caputo

Advertisement

ECONOMIA

El vicerrector de la UBA le exigió al Gobierno usar fondos de un organismo sin edificio ni empleados para financiar las universidades

Published

on


El vicerrector de la UBA, Emiliano Yacobitti, apuntó contra los recursos que el Gobierno quiere destinar a la «Jurisdicción 91». (Foto: Candela Teicheira)

Tabla con proyecciones de gastos en millones de pesos por jurisdicción del Estado argentino para los años 2026 y 2027 con variaciones
El proyecto del Gobierno plantea un aumento del 162,6% de los fondos para «Obligaciones a cargo del Tesoro» con respecto a 2026. (Foto: Presupuesto 2027)

Una lupa sobre un documento titulado Presupuesto 2027, con un bolígrafo, una calculadora y la bandera de Argentina al fondo.
Casi la mitad de los recursos de la “Jurisdicción 91″ corresponde a transferencias destinadas a cubrir déficits de empresas públicas.. (Imagen Ilustrativa Infobae)
El secretario de Hacienda, Carlos Guberman
El secretario de Hacienda, Carlos Guberman, será quien maneje los recursos de la «Jurisdicción 91».


Argentina,presupuesto,gastos públicos,Administración Nacional

Advertisement
Continue Reading

ECONOMIA

¿Plazo fijo o dólar?: en qué conviene invertir a partir del pronóstico de 40 consultoras

Published

on


Los ahorristas vuelven a enfrentar su dilema clásico: aprovechar las tasas en pesos, protegerse de la inflación o comprar dólares


Advertisement

Puntos importantes

Checkbox Checked
Ahorristas eligen entre plazo fijo, UVA o dólar. Inflación y tipo de cambio futuros definen la mejor opción.
Checkbox Checked
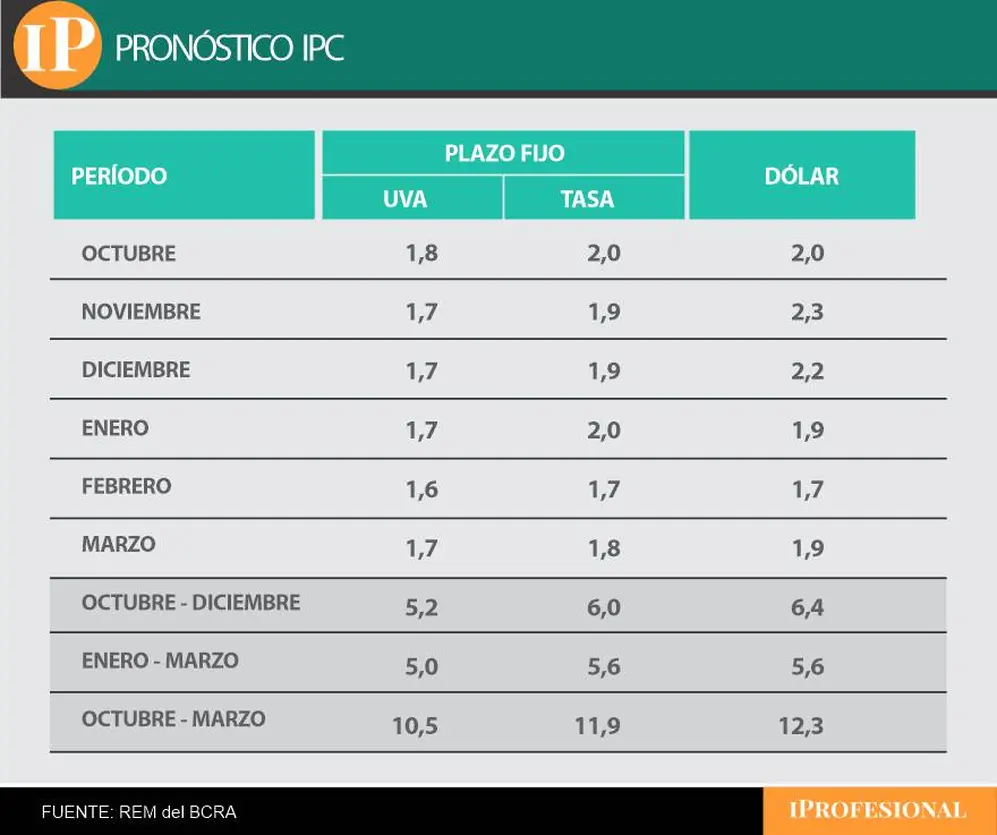
El REM proyecta una ventaja mínima para el dólar en seis meses, pero la diferencia es marginal.
Checkbox Checked
La estrategia conservadora es diversificar: combinar pesos, UVA y dólares protege mejor el capital.
  • Un plazo fijo tradicional ofrece hoy una tasa conocida desde el comienzo y permite proyectar con precisión cuánto dinero se recuperará al vencimiento, aunque su resultado puede quedar por debajo de la inflación si los precios aumentan más rápido que los intereses.
  • El plazo fijo UVA, en cambio, sigue la evolución del CER, por lo que funciona como una cobertura más directa frente a la inflación, aunque exige inmovilizar el dinero durante un plazo mínimo y tiene una operatoria diferente.
  • El dólar presenta otra lógica: no paga intereses por permanecer en efectivo, pero puede generar una ganancia en pesos si la cotización aumenta por encima del rendimiento de las colocaciones en moneda local.

El dólar toma ventaja en noviembre y diciembre, pero la carrera es mes a mes

Un cuadro con el porcentaje de crecimiento de plazo fijo y dólar durante los próximos meses

Crecimiento del plazo fijo y el dólar durante los próximos meses. Imagen generada por iProfesional

Qué podría hacer un ahorrista conservador durante los próximos seis meses

Cuál es la pregunta más importante que hay que hacer antes de invertir


dólar,plazo fijo,devaluación,uva,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

ECONOMIA

El nuevo mapa del mercado automotor: los SUV dominan las ventas, pero los sedanes vuelven a ganar terreno

Published

on


La apertura del mercado automotor no sólo está cambiando las proporciones de las cuotas de las marcas tradicionales, la mayoría de las cuales está vendiendo cerca de un 20% menos de autos 0 km que el año pasado, sino también en la composición de los segmentos que se comercializan en la actualidad.

En los primeros nueve meses, en la categoría de autos, SUV y vehículos comerciales livianos se vendieron casi 410.000 unidades, de las cuales el 45,3% son SUV, el 25,7% son autos convencionales, un 22,2% son pick ups y un 6,8% son forgones y vans.

Advertisement

Estas cifras muestran un cambio, porque luego de haber tenido un mercado con mayoría de autos compactos y pick ups tres años atrás, el crecimiento de las camionetas y los SUV habían cambiado las proporciones sustancialmente, a punto tal que los autos más chicos bajaron al tercer lugar y la cuarta categoría, la de los vehículos de trabajo cerrados, había bajado casi al 4%.

Pero la apertura de las importaciones, la eliminación de las dos escalas del impuesto interno y la creación del cupo de autos híbridos y eléctricos volvió a cambiar la composición del mercado con un crecimiento de estas dos últimas franjas de manera sostenida.

El crecimiento de los SUV no se dio solo por los modelos regionales y los híbridos y eléctricos, también por los autos que ya no pagan impuesto interno del 35% y pueden ser más competitivos como los Toyota RAV4.

Los SUV dominan las ventas

Los SUV son tendencia y ya pasaron el 45%, alcanzando un nivel de patentamientos de casi 185.000 unidades entre enero y septiembre. Aquí hay mucho híbrido y eléctrico, pero también está la apuesta de las marcas tradicionales con modelos como Volkswagen Tera, Chevrolet Sonic, Renault Boreal o Nissan Kicks, que sumaron modelos nuevos de motorización convencional.

Advertisement

En esta categoría hay 189 modelos diferentes de vehículos Aunque los que dominan y superaron las 10.000 unidades son solo 41, hay otros 55 modelos que vendieron más de 100 pero menos de 1.000 autos, 61 que vendieron entre 10 y 100 autos y 32 que patentaron menos de 10 unidades en los 9 meses de 2026.

Esto demuestra la debilidad de los SUV en el mercado, con la mitad de los modelos que no alcanzaron a vender siguiera 100 unidades, muchos de ellos apoyados únicamente en el cupo de autos híbridos y eléctricos que, por sus propias características, tienen una limitación de volumen de unidades.

El Chery Arrizo 8 Super Híbrido es uno de los sedanes que reaparecieron en el mercado gracias al cupo de autos híbridos y eléctricos exentos de arancel de importación.

Suben los autos convencionales y los sedanes

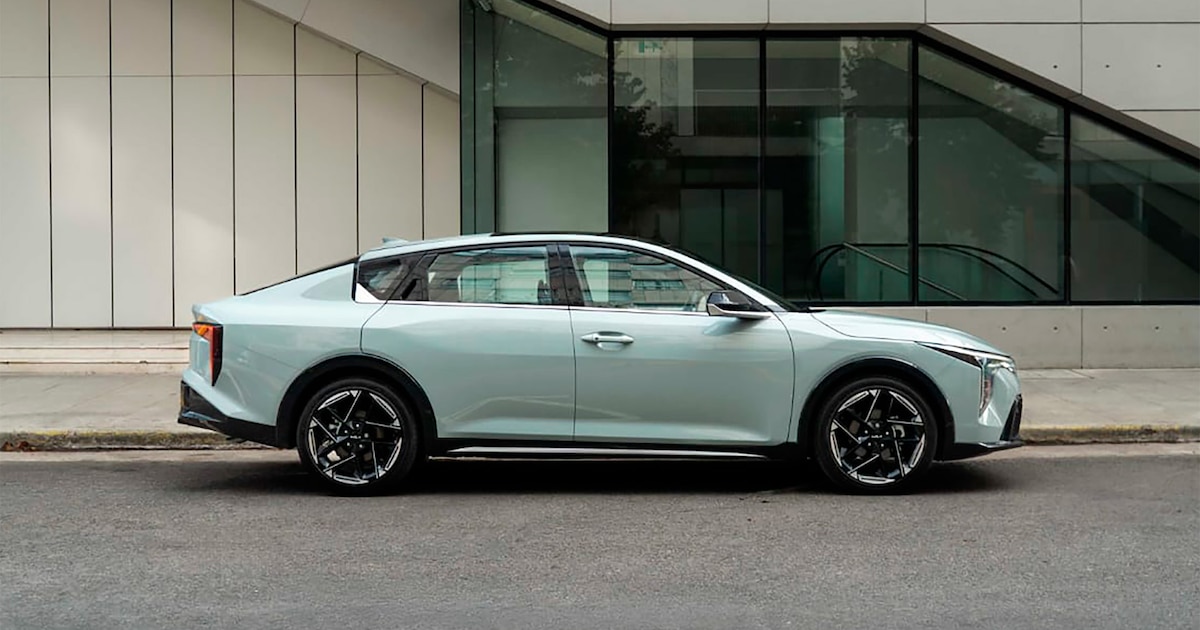
Los autos comunes son los que parecen estar reviviendo, con mucho menor impacto directo de los vehículos híbridos y eléctricos, pero en cambio con el regreso al mercado de los sedanes, algo que no se dio por el cupo sino por la eliminación de la escala 2 del impuesto a los autos de lujo.

Advertisement

En los primeros nueve meses del año se patentaron casi 107.000 unidades de esta categoría, con 106 modelos con al menos 2 unidades patentadas.

De ese total de vehículos, solo tres superaron las 10.000 unidades (Fiat Cronos, Peugeot 208 y Chevrolet Onix), 13 vehículos vendieron entre 1.000 y 10.000, y 29 modelos patentaron más de 100 unidades pero menos de 1.000, 35 autos entre 10 y 100, y 26 autos entre 2 y 10 autos en lo que va del año.

Pero la gran novedad es que la suba de las ventas vino por parte de los sedanes, que alcanzaron una cuota del 34% entre todos los modelos, dejando el 66% restante para autos hatchback y coupés deportivas. Claro que dentro de los sedanes hay un vehículo que domina el mercado, el Fiat Cronos, que patentó 17.800 de los 36.000 autos de esta categoría.

Advertisement

El cambio en el mercado de pickups obligó a las marcas a atender con mayor oferta a los usuarios que compran camionetas de trabajo como las de cabina simple. (Ford Argentina)

Las pick up cambiaron su oferta

En cambio, aunque las pick ups perdieron una parte de sus usuarios históricos que se volcaron a los SUV, ganaron también nuevos clientes con una mayor oferta de camionetas compactas y de un modelo distinto al tradicional, el de las camionetas asiáticas de cabina simple y frontal, que tienen una caja de carga con laterales bajos móviles.

Así, de las 92.000 pick ups totales patentadas, 66.000 unidades siguen siendo vehículos con chasis de largueros de segmentos D y E, 24.500 vehículos son camionetas monocasco y unas 1.500 unidades ya corresponden a este nuevo tipo de vehículo con caja descubierta.

También cambió la oferta de camionetas convencionales, porque ya son tres las automotrices que ofrecen pick ups de cabina simple y caja extendida, como una muestra del cambio al que se tuvieron que adaptar redirigiendo parte de la oferta a vehículos más de trabajo que de recreación en esta categoría. Las tres variantes de camionetas medianas de cabina simple son las de Toyota Hilux, Ford Ranger y Chevrolet S10.

Advertisement

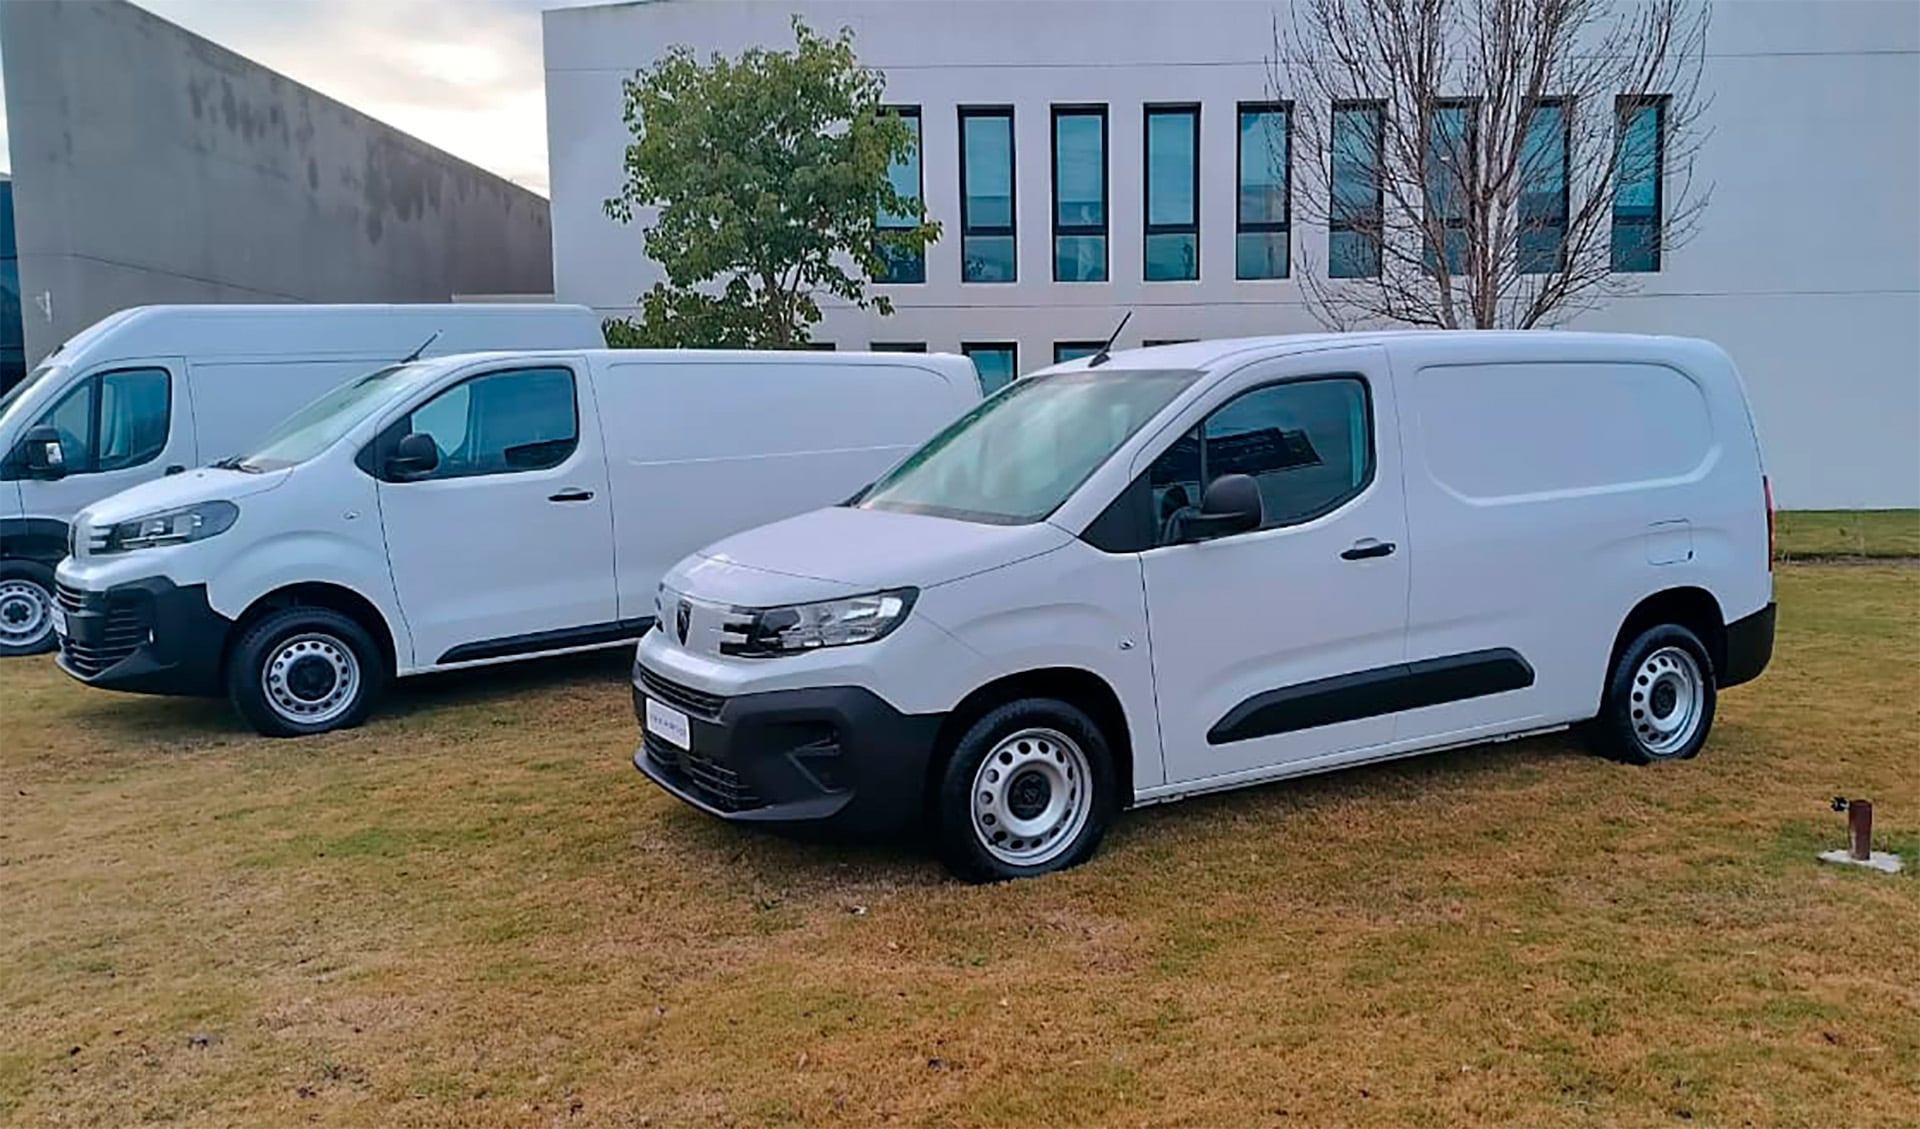
La renovación de los modelos de utilitario cerrado de Stellantis se produjo este año con los nuevos Peugeot Partner y Citroën Berlingo, importadas de Europa, como parte del acuerdo comercial entre Mercosur y la Unión Europea.

Furgones y vans

Finalmente, el otro segmento que creció notablemente en volumen y en oferta es el de los furgones y vans, que está casi en las 28.000 unidades patentadas este año, con el regreso de los furgones grandes, donde Mercedes-Benz Sprinter era casi dueño de la categoría, mientras el Renault Kangoo dominaba en los de menor tamaño.

Aquí no hay tanto crecimiento de modelos asiáticos (aunque hay nuevas marcas que no existían dos años atrás), pero lo que más creció es la oferta de los fabricantes tradicionales, como Toyota, Renault, Ford, Fiat, Peugeot y Citroën.

La oferta creció en todos los segmentos, con furgones T2 de las automotrices europeas, pero también con la llegada de las nuevas Peugeot Partner y Citroën Berlingo importadas con la mitad del aracel extrazona por el acuerdo comercial del Mercosur y la Unión Europea, o el nuevo Peugeot Parnter Rapid que extiende la oferta que ya tenía Stellantis con Fiat Fiorino.

Advertisement

Kia,KIA K4,automóvil,sedán,vehículo,diseño,urbano,coche,modelo

Continue Reading

Tendencias