







Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre

El Régimen de Incentivos a las Grandes Inversiones (RIGI) lleva casi dos años en funcionamiento y acumula decenas de proyectos presentados, aprobados y en evaluación. Mientras el Gobierno avanza con una versión ampliada del esquema —el denominado Súper RIGI, cuyo proyecto ya ingresó al Congreso—, desde la oposición peronista llegó un análisis que pone el foco en cuánto le cuesta al Estado, en términos de impuestos que deja de cobrar, el conjunto de beneficios que sostiene al régimen.
El autor del informe es Guillermo Michel, diputado nacional por el peronismo y hombre de confianza de Sergio Massa, bajo cuya gestión como ministro de Economía, Michel condujo la Aduana argentina. Su trabajo toma como base los 13 primeros proyectos que el RIGI aprobó y concluye que el costo fiscal anual de esas inversiones asciende a USD 1.837 millones, equivalentes a 0,27 puntos porcentuales del PBI.
El cálculo fue elaborado en las últimas semanas, antes de que se conociera la aprobación de tres proyectos adicionales, con lo que el total de iniciativas aprobadas asciende actualmente a 16. En la medida en que esas nuevas incorporaciones impliquen beneficios similares, el costo fiscal real podría ser algo superior al proyectado por el legislador.
El concepto de “gasto tributario” refiere a los ingresos que el Estado resigna cuando otorga exenciones, alícuotas reducidas u otros beneficios impositivos a determinados sectores o actividades. No es un gasto presupuestario en sentido estricto —el Estado no desembolsa ese dinero—, sino una renuncia a recaudación que, de no existir el beneficio, hubiera ingresado a las arcas públicas.
En el caso del RIGI, la lógica oficial detrás de esos beneficios es que, sin ellos, muchas de las inversiones directamente no se concretarían. El argumento es que proyectos de gran escala en sectores como energía o minería requieren horizontes de retorno muy largos y niveles de certeza jurídica y fiscal que justifican un tratamiento diferencial. El propio régimen incluye una estabilidad normativa de 30 años para los proyectos adheridos.
Los 13 proyectos analizados por Michel suman una inversión comprometida de USD 27.210 millones y contemplan la creación de 36.873 puestos de trabajo. Entre ellos se encuentran iniciativas de peso como el proyecto de GNL de Southern Energy (USD 15.156 millones), Vaca Muerta Sur —el consorcio liderado por YPF— (USD 2.900 millones) y Rincón de Río Tinto (USD 2.744 millones), además de emprendimientos mineros como Los Azules de McEwen Copper (USD 2.672 millones) y Diablillos de AbraSilver (USD 764 millones). Las exportaciones proyectadas por el conjunto de esos proyectos alcanzan los USD 21.006 millones anuales.
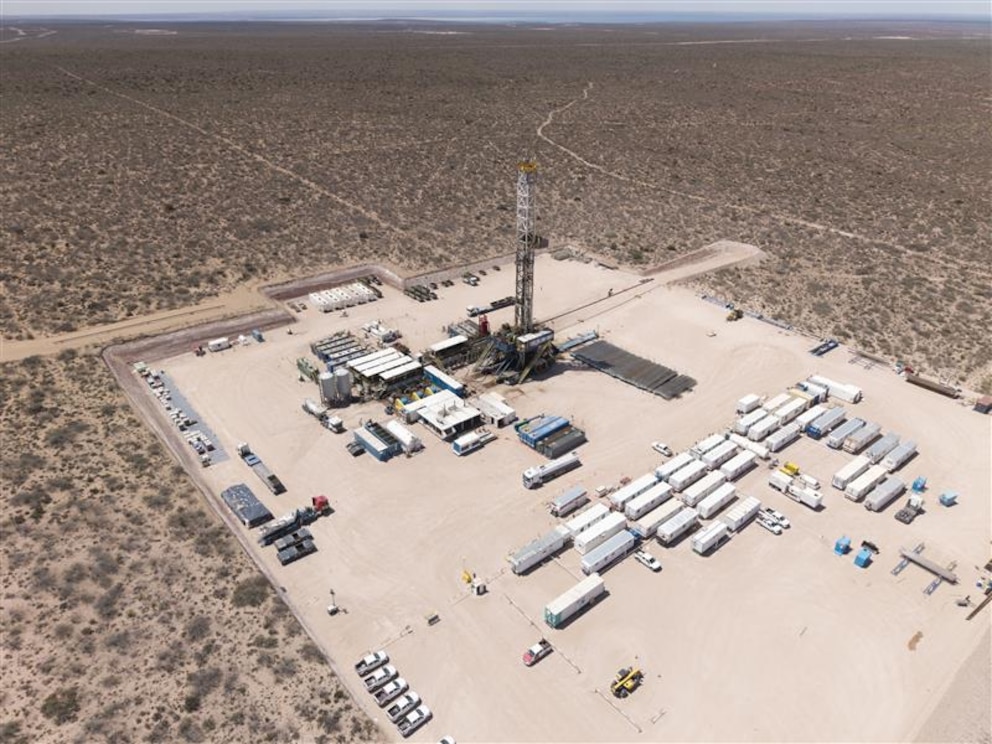
Sobre esa base, Michel estimó un gasto tributario de USD 1.837 millones por año, equivalente a 0,27 puntos porcentuales del PBI. El número surge de sumar los distintos beneficios que el RIGI otorga a los Vehículos de Propósito Único (VPU), que son las personas jurídicas que cada proyecto debe constituir para adherirse al régimen con su propio CUIT.
Entre esos beneficios se cuentan la reducción de la alícuota del Impuesto a las Ganancias del 35% general al 25%, la eliminación de derechos de exportación a partir del tercer año de operación del proyecto, la exención de aranceles de importación sobre bienes de capital e insumos, la emisión de Certificados de Crédito Fiscal para cancelar el IVA y la posibilidad de computar el 100% del Impuesto a los Créditos y Débitos Bancarios como pago a cuenta de Ganancias —frente al 33% que permite el régimen general—. El informe aclara que, para petróleo, gas natural y oro, las retenciones ya eran cero antes del RIGI por norma general, por lo que ese beneficio particular resulta neutro en esos rubros.
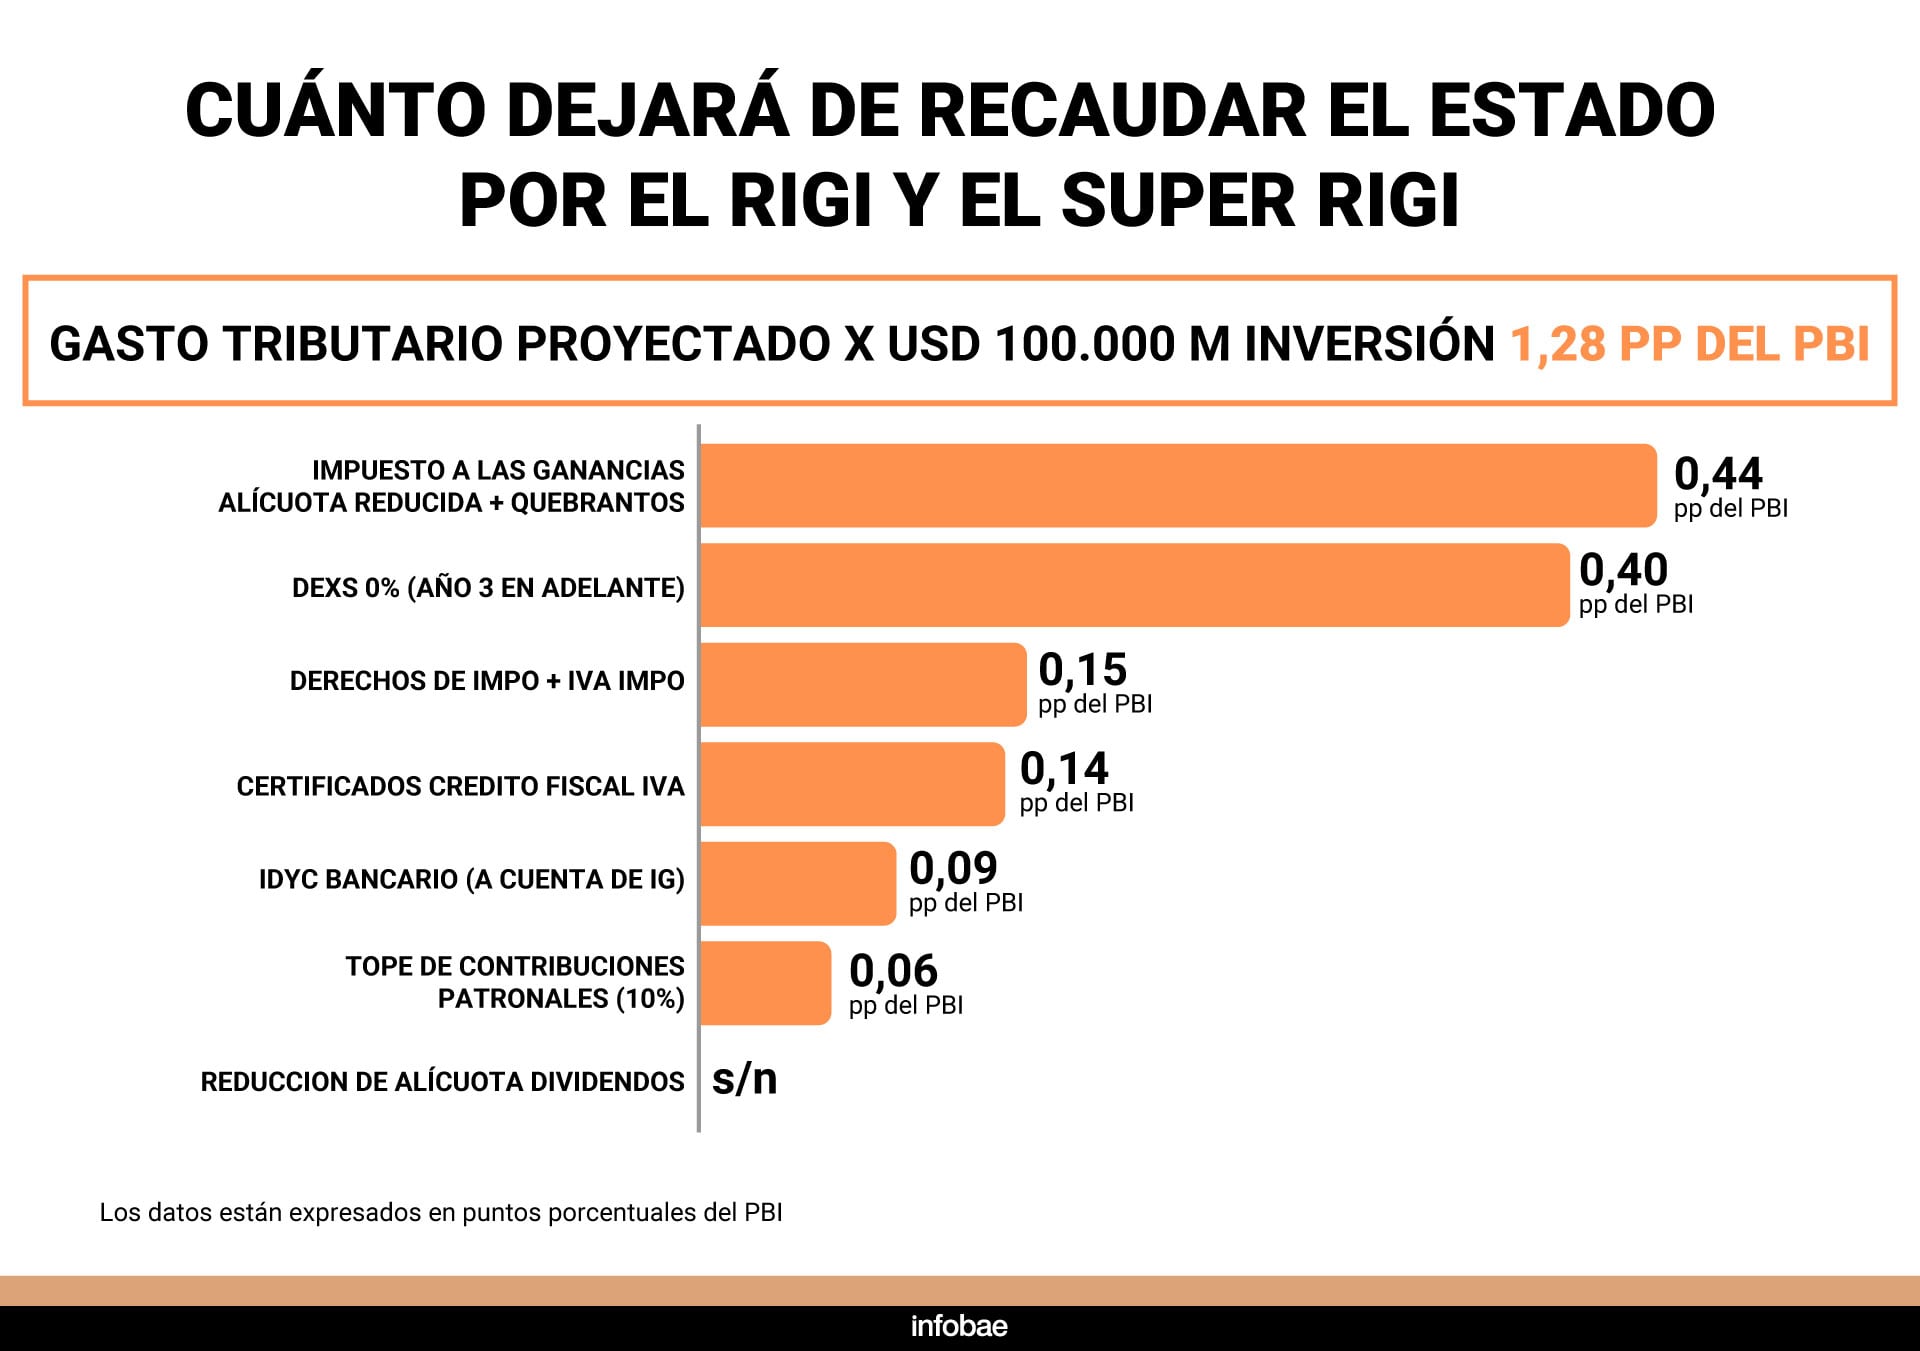
Michel no se limitó a cuantificar el costo de los proyectos ya aprobados, sino que también proyectó qué ocurriría si el RIGI atrajera inversiones de similares características por un total de USD 100.000 millones —una cifra que el propio Gobierno tiene como horizonte de expectativa para el régimen. Bajo esa proyección, el gasto tributario ascendería a aproximadamente 1 punto porcentual del PBI.

El componente más significativo dentro de ese total proyectado corresponde a la eliminación de derechos de exportación, que por sí sola representaría 0,40 puntos porcentuales del PBI. Le siguen la reducción en Ganancias más el tratamiento de quebrantos (0,22 puntos), los beneficios sobre importaciones y el IVA (0,15 puntos), los Certificados de Crédito Fiscal de IVA (0,14 puntos) y el tratamiento diferencial del Impuesto a los Créditos y Débitos Bancarios (0,09 puntos).
Si sobre esa misma base de inversión se aplicaran los beneficios adicionales que contempla el Súper RIGI —actualmente en tratamiento legislativo—, el gasto tributario proyectado treparía a 1,27 puntos porcentuales del PBI, según el informe de Michel.
La diferencia principal está en dos modificaciones que el nuevo esquema introduce respecto del RIGI original. La primera es una reducción adicional de la alícuota de Ganancias: mientras el RIGI la baja del 35% al 25%, el Súper RIGI la llevaría al 15%, lo que en la proyección de Michel implica que el costo de este ítem pase de 0,22 a 0,44 puntos del PBI. La segunda es un tope del 10% para las contribuciones patronales sobre nuevos puestos de trabajo, un beneficio que el régimen original no contempla y que en la proyección agrega 0,06 puntos del PBI adicionales.
El Súper RIGI, cuyo nombre formal es Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias, apunta a sectores que el Gobierno define como “nuevas actividades económicas”: proyectos industriales o tecnológicos que actualmente no se desarrollan en el país o que se encuentran en fases experimentales. El ministro de Economía, Luis Caputo, mencionó como ejemplos la fabricación de baterías de litio, paneles solares, turbinas eólicas y data centers para inteligencia artificial. El monto mínimo de inversión para adherirse es de USD 1.000 millones por proyecto, superior al piso de entre USD 200 millones y USD 600 millones que rige en el RIGI según el sector.
El análisis de Michel presupone que, sin los beneficios del RIGI, el Estado hubiera recaudado esos impuestos. Sin embargo, el argumento oficial —y el que subyace en el diseño del régimen— es que, en ausencia de los incentivos, la mayor parte de esas inversiones directamente no se radicaria en el país, con lo cual la recaudación de referencia sería cero.
Lo que el informe del diputado sí pone en blanco sobre negro es la magnitud del esfuerzo fiscal que el Estado asume al sostener el esquema: casi USD 1.837 millones anuales para los primeros 13 proyectos aprobados, con la perspectiva de que ese número crezca a medida que el RIGI sume nuevas adhesiones —y más aún si el Súper RIGI obtiene aprobación parlamentaria y comienza a generar proyectos propios.
YPF,Vaca Muerta,RIGI
La experiencia de 2025 dejó una señal: en la previa de las legislativas hubo turbulencias en el mercado que coincidieron con un salto en la demanda privada de divisas
La liquidez en pesos de la economía ronda los USD 30.000 millones (Furiase)
La ayuda del Tesoro de Estados Unidos en 2025contuvo un episodio puntual, aunque no garantiza que exista una disponibilidad automática de recursos

La deuda del Tesoro en poder de privados no bancarios llega a $75,1 billones. Sumada a los plazos fijos, la masa potencial asciende a $140,4 billones, equivalentes a unos USD 92.600 millones
En los primeros ocho meses del año, las adquisiciones brutas por parte del sector privado totalizaron USD 20.898 millones
Los depósitos en dólares superan los 42.000 millones, un nivel récord, y forman parte de la liquidez en moneda extranjera que permanece en entidades bancarias

South America / Central America,Government / Politics
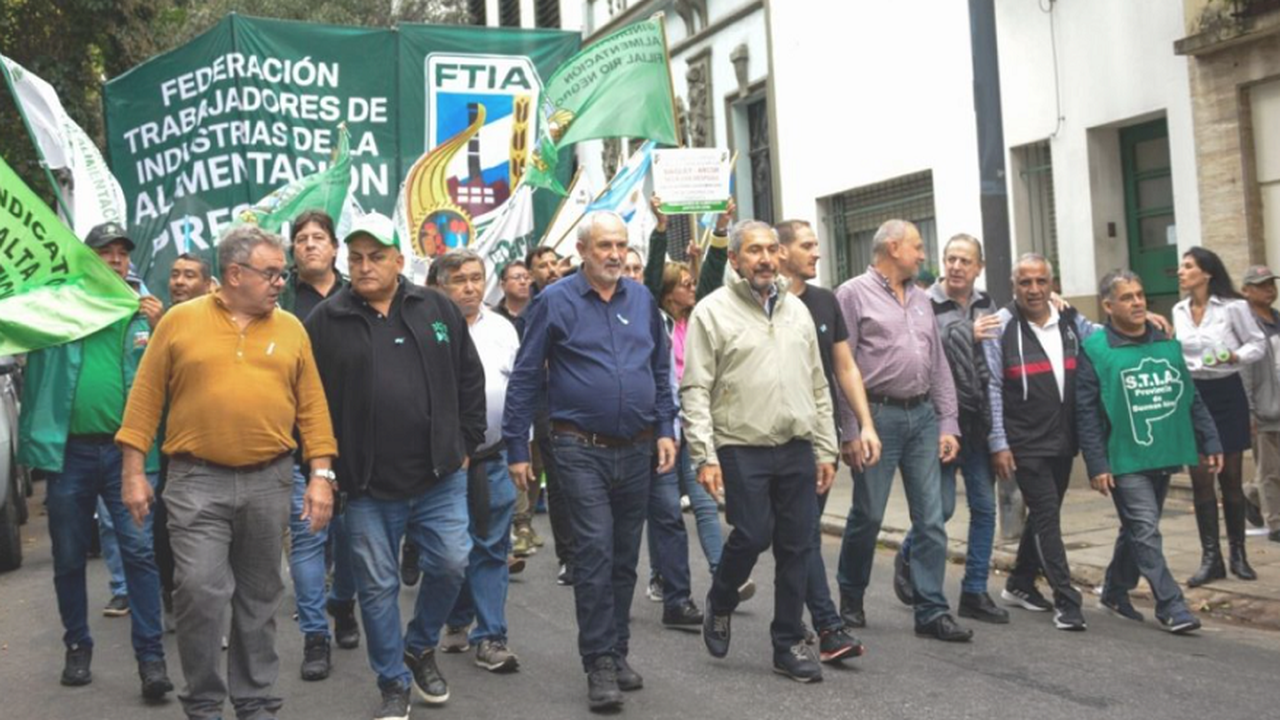
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales