ECONOMIA
Vuelan acciones: qué inversiones eligen brokers en mayo, con foco en Vaca Muerta y mix de bonos

Las acciones y bonos argentinos subieron con fuerza como consecuencia del posible acuerdo de paz en Medio Oriente y, sobre todo, por el anuncio del martes deFitch Ratings, que subió la calificación de la deuda argentina de CCC+ a B-. Una mejora marca un punto de inflexión tras años de deterioro crediticio. En este marco, los analistas de la City recomiendan en qué invertir ahora, en pleno comienzo de mayo
La agencia estadounidense destacó los avances en consolidación fiscal, acumulación de reservas y reformas estructurales del gobierno de Javier Milei. La decisión se basa en «balances fiscales y externos estructuralmente mejorados, avances en reformas económicas, mejores perspectivas para la acumulación de reservas y la expectativa de que el gobierno logrará financiamiento suficiente para cubrir sus obligaciones de deuda», según el comunicado oficial.
De esta manera, las acciones argentinas que cotizan tanto en forma doméstico como tambien en Nueva York treparon hasta 11% en dólares este miércoles, encabezadas por Banco Macro. Le siguieron, en Wall Street, Ternium Argentina (9,8%) y papeles del segmento financiero, como Grupo Supervielle y BBVA, con ascensos en sus cotizaciones en torno al 8% en moneda estadounidense. Cifras muy similares a las alcanzadas en el Merval del ByMA, cuyo índice avanzó 4,4% en dicha rueda.
En cuanto a los bonos nacionales, se registraron alzas de hasta 2,5% en la jornada, de la mano de los títulos nominados en dólares, donde se destacó el Global al 2035 (GD35).
Cabe recordar que las inversiones argentinas tuvieron un comportamiento mixto en abril, con acciones a la baja y bonos que se mostraron positivos durante todo ese mes. Este escenario estuvo marcado por el contexto local, con una inflación más alta de lo esperado y un dólar equilibrado, sumado a un escenario mundial volátil donde el precio del petróleo estuvo al alza por la incertidumbre por el conflicto en Medio Oriente.
El principal índice de acciones de empresas líderes, el Merval, retrocedió alrededor de un 6% el mes pasado, con bajas puntuales en algunos papeles que llegaron al 18% en el mismo período. Esto contrastó con los principales índices globales, que cerraron abril con subas de entre el 6% y el 15%.
Por el lado de la renta fija en dólares, el mercado mostró un desempeño favorable, con títulos que llegaron a escalar hasta un 5% en el mes pasado.
«Durante abril, el mercado argentino mostró un comportamiento más selectivo. Después de varios meses de fuerte recuperación, las acciones locales tuvieron mayor volatilidad y cierta toma de ganancias, mientras que los bonos soberanos en dólares lograron sostener una recuperación parcial, acompañados por una baja del riesgo país frente a los niveles previos«. De todos modos, sostiene que el mercado sigue «sensible» tanto al contexto externo como a las señales políticas y económicas locales», resume Esteban Castro, economista y CEO de Inv.est, respecto a lo que ocurrió en la previa al comunicado de Fitch.
Las apuestas más recomendadas para arrancar mayo con el pie derecho
Respecto a las recomendaciones en acciones, bonos y CEDEAR para invertir en mayo, los analistas consultados por iProfesional mantienen la prudencia de los últimos meses, aunque destacan que el reciente anuncio de Fitch de subir la calificación crediticia de CCC+ a B-, indica una señal y un punto de inflexión tras años de deterioro crediticio para el país.
«Para mayo, seguimos viendo un escenario donde conviene mantener una cartera prudente, con baja dolarización relativa y mayor foco en instrumentos en pesos que permitan capturar tasa sin perder cobertura«, resume Pablo Lazzati, CEO de Insider Finance.
Dentro de la renta fija, prioriza hoy los bonos ajustados por CER con horizonte hacia junio o julio, ya que «ofrecen una buena combinación entre rendimiento y protección ante eventuales movimientos del tipo de cambio o desvíos inflacionarios». También afirma que ve «valor» en Lecaps selectivas y en instrumentos de corto plazo, como cauciones o letras del Tesoro.
En deuda hard dollar, Lazzati sostiene que mantiene una «visión táctica» sobre bonos bonares y globales, «especialmente en los tramos más cortos, aprovechando eventuales compresiones de riesgo país si se sostiene la estabilidad cambiaria«.
«El principal factor a monitorear durante mayo será la liquidación de dólares del agro. Si el campo acelera las ventas, el ingreso de divisas podría sostener la calma cambiaria y favorecer las estrategias en pesos«, finaliza Lazzati.
Para Andrés Repetto, analista de mercados y fundador de Andy Stop Loss, de cara a mayo el foco principal está en dos variables: la decisión de la Fed de mantener las tasas de interés —clave para el apetito por riesgo global— y, a nivel doméstico, la evolución del dólar y la inflación. «En este contexto, considero prudente mantener una postura más defensiva en el corto plazo, priorizando los bonos, pero manteniendo exposición selectiva a acciones pensando en el mediano plazo», detalla Repetto.
Respecto a los bonos mejor posicionados para el corto plazo, se vuelca al nuevo título emitido al 2028 (AO28), que rinde en torno al 8% en dólares y posee renta mensual. También selecciona al Discount en pesos (DICP), que ajusta por inflación (CER más alrededor de 5,8%), calificándolo como «útil como cobertura en el contexto actual».
Por su parte, para inversores dolarizados, Castro opina: «Seguimos viendo valor en soberanos como los emitidos al año 2030 (GD30 y AL30), que mantienen buena liquidez y rendimientos atractivos frente a otros activos de la región. En el caso del AL30, la TIR se ubica actualmente en torno al 8% anual, mientras que el Global 2030 (GD30) se mueve aproximadamente entre el 9% y el 11% anual, dependiendo de la fuente y del precio tomado como referencia».
En este segmento, Natalia Martín, analista de Research de PPI, sostiene que una alternativa es «sumar exposición al tramo largo de la curva soberana hard dollar, como el Global al año 2041 (GD41), que rinde alrededor del 10% y exhibe un mejor retorno potencial bajo un escenario constructivo». Para perfiles que buscan mayor rendimiento y aceptan más duration, sostiene que también puede analizarse el tramo más largo de la curva, aunque con mayor volatilidad.
Los instrumentos en pesos que siguen dando pelea en un contexto volátil
En pesos, Castro afirma que ve «atractivo» en el PR17, un título público con vencimiento el 2 de mayo de 2029 que ajusta por la tasa Badlar, «especialmente en un contexto de atraso cambiario y liquidación de cosecha, que puede sostener la demanda por instrumentos en moneda local». Además, acota que la reinversión de los pagos del bono permite capturar una tasa anual aproximada del 33%, lo que «lo vuelve interesante para perfiles que buscan flujo y rendimiento en pesos. De todos modos, no deja de tener riesgo de precio y sensibilidad a la evolución de tasas e inflación», concluye.
Natalia Martín indica que, de cara a mayo, «seguimos viendo valor en las estrategias en dólares. A pesar de la reciente debilidad, y aun contemplando una perspectiva de relativa estabilidad cambiaria asociada a la liquidación de la cosecha gruesa, creemos que persisten oportunidades para posicionarse en este segmento».
Para perfiles conservadores, afirma: «Creemos que la deuda corporativa de Vista Energy (VSCXO a 2038), YPF (YM34O a 2034) e YPF Luz (YFCJO a 2032) son buenos vehículos para obtener rendimiento sin asumir demasiado riesgo. Estos instrumentos exhiben rendimientos del orden del 6% al 7% en dólares«. En tanto, para quienes poseen un perfil de riesgo moderado, los bonos provinciales aparecen como una «alternativa atractiva».
Recomienda los de Santa Fe (SFD34 a 2034) y Mendoza (PMM9 a 2029), ya que «ofrecen exposición a créditos con fundamentos fiscales sólidos y podrían capturar un mejor desempeño en un escenario de compresión de riesgo país. Estos créditos tienen un rendimiento anual que ronda el 8% o 9% en dólares«.
Energéticas y bancos: las acciones que siguen en el radar de los inversores
En términos de renta variable, las acciones argentinas tuvieron un abril negativo por factores locales y la influencia del conflicto en Medio Oriente, con la consecuente suba del precio del petróleo. Al respecto, según los expertos consultados por iProfesional, las empresas energéticas son las mejor posicionadas.
Para el mediano plazo, «sigo viendo valor en el sector energético, especialmente en YPF, TGS y Pampa. A nivel internacional, me gustan Vista (a través de su CEDEAR) y Tenaris, esta última con potencial de beneficiarse ante cualquier repunte en el sector energético global«, dice Repetto.
En renta variable local, Lazzati suma: «Seguimos viendo oportunidades en compañías vinculadas a sectores estratégicos para la economía que viene, como agro, energía, materiales e infraestructura». En ese marco, menciona nombres como:
- Adecoagro
- Cresud
- Loma Negra
- Ternium (TXAR)
- Bancos, que deberían verse favorecidos por una recuperación gradual del crédito y la inversión
Por su parte, Martín considera que, para inversores con mayor apetito por riesgo, las acciones de YPF, Pampa, Vista Energy y Banco Macro se presentan como «vehículos interesantes para agregar retorno potencial a la cartera». Bajo este escenario, Leonardo Guidi, analista de AN Conectar, opina que «solo compraría Vista Energy, ya que si mantienen sus expectativas de crecimiento de la producción y el precio del petróleo se sostiene por encima de los u$s60 durante los próximos 5 años, el precio de sus acciones debería ser, como mínimo, de u$s90«.
En la misma línea, Castro coincide en que para mayo sigue viendo oportunidades en el sector energético, «principalmente en Pampa Energía y Vista Energy, por su exposición a Vaca Muerta, generación de caja y potencial de crecimiento estructural. También puede resultar interesante YPF, aunque con un perfil de riesgo más alto por su mayor exposición regulatoria y política». Es decir, en un escenario donde la energía sigue siendo un sector clave, estas compañías pueden seguir capturando interés inversor, finaliza.
En el caso de los bancos, Castro menciona que Grupo Financiero Galicia puede ser una alternativa para perfiles «más agresivos», ya que «es un sector que suele reaccionar muy bien cuando mejora el humor financiero y baja el riesgo país, aunque también es de los más volátiles ante cualquier corrección».
En acciones internacionales, Lazzati indica que se mantienen «positivos» en tecnología, satélites y biotecnología, «aunque creemos que todavía conviene esperar mejores puntos de entrada antes de tomar posición».
Entre los activos internacionales, algunas empresas argentinas no cotizan en el índice Merval de BYMA, como Vista Energy y Mercado Libre, aunque se pueden adquirir en pesos vía CEDEAR.
«Dentro del universo de CEDEAR disponibles, identificamos empresas con crecimiento de ingresos de más del 30% anual y uso de la IA como ventaja competitiva. Allí se ubica MercadoLibre (MELI), que lleva 28 trimestres consecutivos con crecimiento superior al 30%. Marketplace, pagos y logística integrados en un solo ecosistema difícil de replicar», resumen desde Sailing Inversiones. También mencionan a Shopify (SHOP) y Nubank (NU), el principal banco digital de Brasil.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,bonos,bolsa,ahorro,inversión,ganar plata,pesos,dólar,tasas,cotización,cedear








ECONOMIA
Pobreza en Argentina: quiénes son los más afectados y por qué la clase media también cae bajo la línea


Corporate Events,South America / Central America
ECONOMIA
Baja el riesgo país: los bonos argentinos rebotan este martes luego de 11 ruedas consecutivas de caída
Los activos argentinos se mueven dispares, tras una serie muy negativa condicionada por la volatilidad del exterior -con presión alcista de las tasas de interés- y factores domésticos, como datos débiles de actividad económica.
A las 11:30 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires revirtió una leve suba inicial y resta 0,3%, en los 2.790.000 puntos, para extender una serie negativa de ocho ruedas consecutivas en el cual el panel líder resignó un 10 por ciento.
Poco ayuda la tendencia de Wall Street, con cifras prácticamente neutras en sus principales indicadores, ante una sesión negativa para la cotización del petróleo.
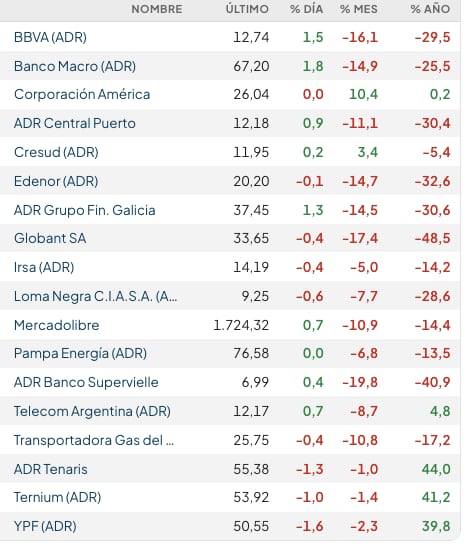
Entre los ADR y acciones de compañías argentinas que son operados en dólares en Nueva York hay números mixtos. Los papeles bancarios recuperan cerca de 1%, mientras que ceden las acciones de empresas del rubro energía, como YPF (-1,6%, a USD 50,55).
Mucho más consistente es el rebote de los títulos públicos argentinos, que interrumpen una racha negativa de once ruedas seguidas, aunque el riesgo país se mantiene sobre los 600 puntos básicos.
Los bonos Globales de Argentina rebotaban un 0,7% en promedio, mientras que el riesgo país de JP Morgan retrocedía 22 unidades para la Argentina, en los 604 puntos básicos. Este indicador tocó el lunes los 642 puntos, su nivel más alto en 2026.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las tasas de retorno de los bonos del Tesoro de los EEUU volvían a subir. El bono del Tesoro a diez años rendía 5,26% anual, un máximo desde 2007, mientras que el Treasury a 30 años rendía 5,58%, máximo desde 2004.
Jerónimo Bardin, Head Sales Trader de Inversiones Retail en Balanz, describió un movimiento de precios marcado “por una combinación de debilidad local y deterioro del contexto externo. El EMAE de julio cayó 2,9% mensual desestacionalizado y 1,4% interanual, mientras que la suba de las tasas de los Treasuries volvió a presionar sobre la deuda emergente. En ese marco, los soberanos argentinos sufrieron una corrección de casi 5% en promedio. La mayor caída de los títulos de mayor plazo muestra el impacto de las tasas internacionales más altas, aunque el ajuste argentino también incorporó factores propios, entre ellos la debilidad de la actividad”.
Los precios del crudo operaban con baja próxima al 2%, mientras los inversores se centraban en la persistente preocupación por la interrupción del suministro en Oriente Medio provocada por la guerra de Estados Unidos e Israel contra Irán y en los indicios de recuperación de las exportaciones de crudo de la región.
Los futuros del Brent para noviembre bajaban 1,9%, a USD 103,30 el barril, mientras que el WTI (West Texas Intermediate) en Estados Unidos) restaba 2,3%, a 90,49 dólares. Ambos referenciales se encaminan a ganancias mensuales cercanas al 15% y el 7%, respectivamente.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Se está perfilando un panorama más claro del aumento de los volúmenes de exportación de petróleo que salen del golfo Pérsico, pero gran parte de ese incremento sigue dependiendo de soluciones alternativas, como los trasvases de barco a barco. Esos métodos son menos eficientes y más costosos que las operaciones normales, razón por la cual los precios del crudo siguen altos”, dijo a Reuters Tim Waterer, analista de KCM Trade.
Las exportaciones de crudo de los principales productores de Oriente Medio ascendieron a 12,8 millones de barriles por día en septiembre, la cifra más alta desde febrero, según mostraron el lunes las cifras preliminares del proveedor de datos Kpler, impulsadas por el alza de envíos desde Arabia Saudita y Emiratos Árabes Unidos.
Funcionarios estadounidenses e iraníes se reunieron por separado con mediadores en un nuevo intento por poner fin a siete meses de guerra, según informaron fuentes de ambos países.
Sin embargo, el presidente de Estados Unidos, Donald Trump, afirmó que no ha ofrecido nada a Irán para poner fin a la guerra, desmintiendo las informaciones de los medios que citaban a funcionarios estadounidenses según los cuales estaba dispuesto a suavizar las sanciones y desbloquear fondos congelados a cambio de medidas “concretas” en relación con el programa nuclear iraní.
Business,Corporate Events,North America

Llega el Súper Niño: el Gobierno informó cómo prepararse y qué tener en cuenta ante un posible aumento de las lluvias

El luchador brasileño de jiu-jitsu que quedó paralizado por un golpe prohibido dejó el hospital: “Todavía intento procesar todo”

El número dos de la CAF alertó por el impacto del Super Niño en rutas, salud y producción

La paradoja de Milei: la economía se estabiliza, pero el crecimiento no aparece

“Posibles terroristas”: el vocero presidencial habló de las declaraciones de Milei sobre los extranjeros expulsados

El viaje en familia de Sol Pérez con su hijo Marco por los parques de Disney: “La felicidad es total”

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El viento de frente internacional no pone freno al apetito por riesgo argentino

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence

 INTERNACIONAL3 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- POLITICA3 días ago
El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales
- SOCIEDAD3 días ago
El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027