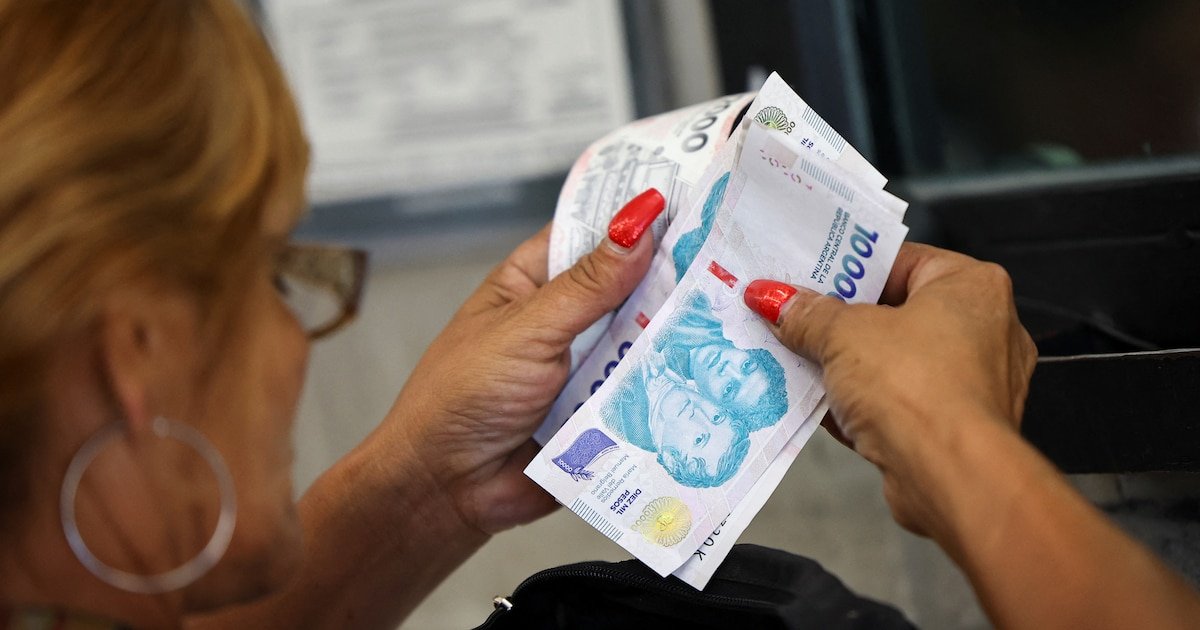
El poder adquisitivo del salario mínimo cayó casi 40% desde noviembre de 2023. REUTERS/Agustin Marcarian
El poder adquisitivo del salario mínimo, vital y móvil disminuyó 39% entre noviembre de 2023 y marzo de 2026, según el informe “Panorama del empleo asalariado formal y de las remuneraciones” del Instituto Interdisciplinario de Economía Política (IIEP) de la Facultad de Ciencias Económicas (UBA). Este período de retroceso estuvo acompañado por una reducción del empleo asalariado formal y un panorama de inflación elevada, afectando de manera directa a la población trabajadora.
Desde noviembre de 2023 hasta marzo de 2026, el salario mínimo perdió casi dos quintas partes de su poder adquisitivo. De acuerdo con el informe, el empleo asalariado formal perdió más de 300.000 puestos en ese mismo lapso, tanto en el sector público como en el privado. El recorte salarial y la destrucción de empleos tuvieron un impacto diferencial por sectores y regiones.
Advertisement
El reporte destaca la magnitud histórica de la caída del salario mínimo, vital y móvil (SMVM). En marzo de 2026, el SMVM real se situó en $352.400, valor que equivale a 39% menos respecto de noviembre de 2023 y que representa aproximadamente un tercio del máximo histórico alcanzado en septiembre de 2011 ($1.033.354 en pesos de marzo de 2026). El documento señala que el nivel actual es incluso inferior al que existía en 2001, antes de la crisis de la convertibilidad.
El salario mínimo real perdió el 39% de su poder de compra y se destruyeron más de 300.000 empleos formales en Argentina entre noviembre de 2023 y marzo de 2026. (Imagen Ilustrativa Infobae)
El salario mínimo nominal tuvo incrementos casi todos los meses del período analizado, pero estos aumentos no lograron superar la inflación. En diciembre de 2023, se produjo una caída del 15%, seguida por otra de 17% en enero de 2024. Posteriormente, los incrementos nominales mensuales (de $292.446 en febrero de 2025 a $346.800 en febrero de 2026) resultaron insuficientes frente al alza de los precios, lo que acentuó la pérdida de poder adquisitivo.
La evolución de los salarios reales mostró diferencias por sector. Los asalariados formales del sector privado perdieron 2,3% de su poder adquisitivo de noviembre de 2023 a enero de 2026, según el Índice de Salarios. En enero de 2026, la remuneración promedio sin estacionalidad se ubicó en $2.066.757, cifra 14,4% menor al máximo de la serie (mayo de 2013).
Los salarios privados sufrieron caídas en marzo y abril de 2025, pero luego tuvieron cierta recomposición entre junio y agosto del mismo año. A partir de septiembre de 2025, tras leves bajas, recuperaron una trayectoria ascendente y se mantuvieron desde junio de 2025 por encima del valor de noviembre de 2023, con una suba acumulada de 3,5% hasta febrero de 2026.
Advertisement
En contraste, el sector público vivió un retroceso más abrupto y prolongado. Entre noviembre de 2023 y enero de 2024, los salarios reales públicos bajaron 21,9 por ciento. Esta merma solo se revirtió parcialmente en los meses siguientes. En enero de 2026, los salarios públicos seguían 17,9% por debajo de los niveles de noviembre de 2023 y 41% más bajos que el valor máximo registrado diez años atrás.
Por otra parte, el empleo formal en Argentina registró un marcado retroceso y estancamiento. En enero de 2026, había aproximadamente 10 millones de asalariados formales con cobertura de seguridad social, incluyendo el sector privado, público y casas particulares.
Comparando con enero de 2025, se contabilizaban 121.000 empleos formales menos (-1,2%) y, respecto a noviembre de 2023, la pérdida ascendía a 304.000 puestos (-3%). Así, el nivel de ocupación regresó a cifras similares a las de junio de 2022.
Advertisement
Por sector, el empleo público acumuló bajas continuas desde fines de 2023, con una reducción interanual de 30.000 puestos y de 77.000 puestos desde noviembre de 2023. El empleo formal en casas particulares, la categoría más rezagada, cayó 21.000 puestos (-4,5%) desde noviembre de 2023 y se redujo 11,4% desde el máximo de 2019, nivel comparable al de septiembre de 2015.
En el sector privado, en enero de 2026 había unos 6,17 millones de asalariados formales. Se perdieron 206.000 puestos desde noviembre de 2023 (-3,2%) y 91.000 empleos en el último año (-1,4%). Considerando el largo plazo, la ocupación iguala a la registrada en julio de 2016 y se mantiene 3,8% por debajo del máximo alcanzado en agosto de 2023.
Los sectores económicos tuvieron resultados divergentes en el empleo. Siete de trece ramas exhibieron caídas en enero de 2026. Industria y comercio encabezaron la disminución desde septiembre de 2025, acumulando nueve meses de reducción. En la industria, la caída sumó casi 73.000 empleos, de los que unos 43.000 se perdieron en los últimos doce meses.
La minería resaltó por su persistente retroceso: acumuló 19 meses consecutivos de destrucción de empleo y una contracción interanual de 8,6%, pese a un aumento del nivel de actividad. El comercio, tras una fase expansiva a mediados de 2024, experimentó descensos continuos desde junio de 2025.
Advertisement
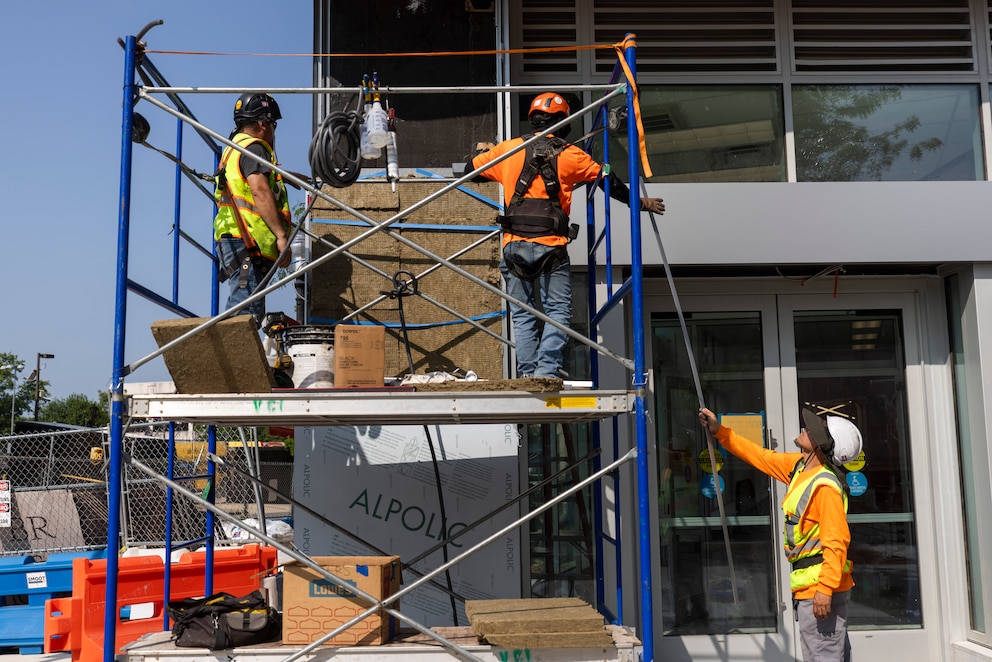
En cambio, la construcción mostró un leve repunte al sumar 4.200 puestos en enero de 2026 (+1,1%), aunque esta recuperación solo compensa parcialmente pérdidas anteriores. El empleo en servicios personales también presentó dinamismo, con un alza mensual de 1 por ciento.
Construcción fue una de las ramas de actividad que aumentó el empleo en enero. EFE/EPA/Jim Lo Scalzo
En el plano provincial, el empleo privado descendió en catorce provincias, con las mayores caídas porcentuales en Tierra del Fuego (-3,2%), Corrientes (-0,9%) y Formosa (-0,8%). Los aumentos más relevantes se registraron en La Rioja, Neuquén, Río Negro y Santa Cruz. La Ciudad Autónoma de Buenos Aires fue el principal motor de la reducción general.
Por tamaño de empresa, las grandes perdieron 2% de su plantilla en un año, mientras que las pequeñas y medianas experimentaron bajas de 1,6% y 0,6%, respectivamente.
Por otra parte, la rotación laboral se intensificó en 2025 y 2026. Las tasas de salida superaron sistemáticamente a las de entrada en casi todos los meses de 2025. En enero de 2026, ambas tasas se igualaron (2,1%), pero en febrero volvieron a predominar las salidas (2,2% versus 2,0%).
Advertisement
El 15% de las empresas relevadas reportó únicamente bajas de personal en febrero de 2026, proporción similar a la de un año antes. Solo el 9% sumó personal en ese mes, consolidando así la tendencia descendente.
Las renuncias continuaron como causa principal de desvinculación (52% de los casos en febrero de 2026), aunque su peso bajó respecto de años previos. Los despidos sin causa representaron el 10% de las salidas, retornando a niveles anteriores tras el pico de diciembre de 2025. La finalización de contrato creció en su participación al 11 por ciento.
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
La economía mantiene un ritmo de crecimiento moderado con base exportadora
25 Oct, 2026 11:02 p. m. EST
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
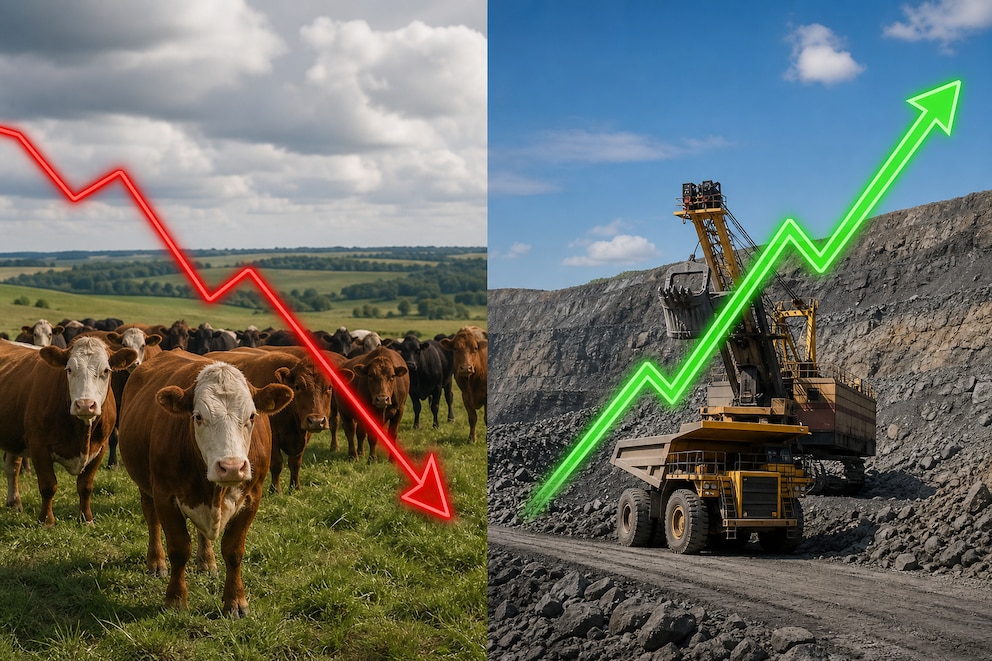
Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
Actividad dispar entre sectores.Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
Exigencia fiscal.Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa
El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)
El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)
Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)