
ECONOMIA
Por qué el Gobierno no vuelve a los mercados internacionales pese al auge de endeudamiento de empresas y provincias

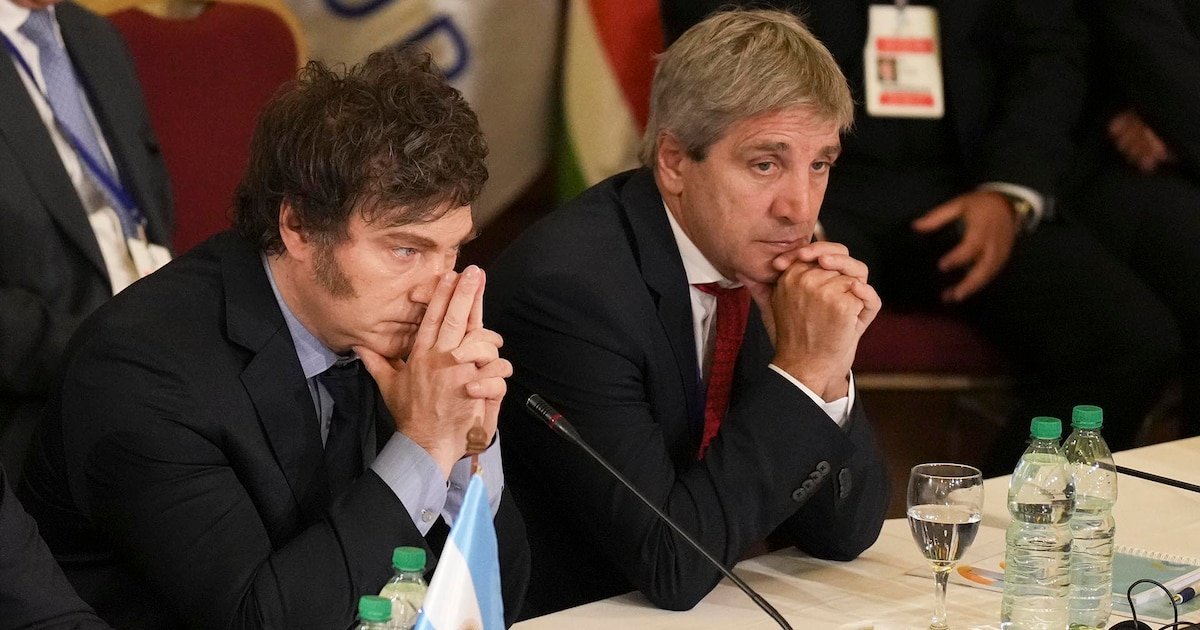
A pesar del auge de endeudamiento corporativo y provincial en el mercado internacional que tuvo lugar desde las elecciones legislativas de 2025, el gobierno de Javier Milei todavía aguarda mayor compresión del índice de riesgo país para regresar a los mercados internacionales de deuda.
Según analistas, los factores que limitan la reducción del indicador elaborado por JP Morgan son los desafiantes compromisos financieros de cara a 2027, así como la incertidumbre política y electoral que suscitan los comicios presidenciales del año que viene.
El índice de riesgo país, que refleja la diferencia entre el rendimiento de los bonos argentinos y los títulos estadounidenses de igual plazo, se mantiene desde hace meses dentro del rango de 500 a 600 puntos básicos. Tras una marcada reducción posterior a las elecciones, el índice no logra ubicarse por debajo de 500 pb, lo que le permitiría al equipo económico obtener financiamiento externo a un costo más bajo.
El índice de riesgo país no logra ubicarse por debajo de 500 pb, lo que le permitiría al equipo económico obtener financiamiento externo a un costo más bajo
Esa compresión permitió que las compañías emitan más de USD 13.000 millones en obligaciones negociables y otros instrumentos desde octubre de 2025. Las provincias también aprovecharon la mejora y distritos como CABA, Santa Fe, Chubut, Córdoba y Entre Ríos acudieron al financiamiento externo, en su mayoría, para el refinanciar vencimientos. En ambos casos, se consiguieron tasas de interés que van desde el 6% hasta el 9% anual.
Sin embargo, los analistas del mercado consideran que con el nivel actual de índice riesgo país, si la administración libertaria intentara emitir deuda en el exterior, debería abonar una tasa de interés que oscila entre 9% y el 10% anual.
El ministro de Economía, Luis Caputo, sostiene que el acceso al crédito internacional sigue siendo costoso. Además, considera que, en función de los indicadores macroeconómicos, la variable debería encontrarse en valores inferiores. Atribuye la persistencia de estos niveles a la cautela de los inversores ante la posibilidad de un regreso del kirchnerismo o de políticas de control más estrictas.
En ese sentido, el presidente Javier Milei remarcó en declaraciones recientes que “Argentina tiene acceso al mercado, pero queremos tasas más bajas y mientras que no las consigamos, vamos a buscar otros mecanismos que son más baratos”, en referencia a la colocación de bonos en dólares en el ámbito doméstico y el acuerdo de garantías de endeudamiento con el Banco Mundial y el Banco Interamericano de Desarrollo (BID).
Argentina tiene acceso al mercado, pero queremos tasas más bajas y mientras que no las consigamos, vamos a buscar otros mecanismos que son más baratos (Milei)
La diferencia en las tasas de los bonos AO27 y AO28, ambos emitidos por el Tesoro para afrontar pagos superiores a USD 4.300 millones en julio, muestra la prudencia del mercado frente al actual panorama político. El AO27, que vence en octubre de 2027, paga una tasa anual mayor a 5%, mientras que el AO28, con vencimiento en octubre de 2028, ofrece un rendimiento por encima del 8% anual.
Según analistas, esta diferencia de casi 300 puntos básicos responde a la incertidumbre sobre el futuro político tras las próximas elecciones presidenciales. Ese spread representa el rendimiento adicional que los inversores exigen para mantener posiciones más allá del actual ciclo electoral.

Algunos especialistas opinan que si el Gobierno logra realizar alguna colocación que demuestre acceso a los mercados, aunque sea con una tasa más alta, esto impactaría positivamente en los bonos y podría reducir el riesgo país, facilitando la posibilidad de obtener más financiamiento y en mejores condiciones en el futuro. Esto se debería a que el mercado dejaría de tener dudas sobre la capacidad del país para afrontar los vencimientos de 2027.
En diálogo con Infobae, el director de la consultora C&T, Camilo Tiscornia, la principal duda que limita la reducción del riesgo país es el calendario de vencimientos de deuda. “Si el mercado no está muy dispuesto a prestarle al Gobierno, que se conozcan con más detalle las fuentes alternativas que cerró el equipo económico sería un factor que ayudaría”, apuntó.
El economista añadió: “La acumulación de reservas es un factor que puede jugar para la baja del riesgo país, que hoy tendría que estar más cerca 400 puntos básicos para que fuera factible para el Gobierno. Y obviamente que también puede ayudar es que se calme la situación internacional, porque eso ha levantado el riesgo país de todos los países”.
La acumulación de reservas es un factor que puede jugar para la baja del índice de riesgo país, que hoy tendría que estar más cerca 400 puntos básicos para que fuera factible para el Gobierno (Tiscornia)
En cuanto al proceso de endeudamiento corporativo y subsoberano, Tiscornia planteó que ocurrió, mayoritariamente, en empresas y provincias que están vinculadas a sectores energéticos o con capacidad exportadora.
Para el jefe de Research de Parakeet, Matías de Luca, la diferencia entre la toma de deuda por parte de las compañías y las jurisdicciones pasa por una cuestión de historial: “El soberano está sujeto a cambios de gobierno, controles de capitales y más. Es un riesgo político. En cambio, las empresas y/o provincias pueden ‘aislarse’ parcialmente si son generadoras de dólares o cobran regalías. Eso explica en parte el spread entre distintos créditos».
Por otra parte, de Luca consideró que el escenario global juega en contra de los intereses del Gobierno. «Hoy la tasa de Estados Unidos está en su punto más alto del último año y medio, con un conflicto bélico en Medio Oriente que agrega mucho ruido a los mercados internacionales y cuyos potenciales efectos adversos tienen distintos resultados para los activos de riesgo. Es decir, quizás no es el mejor punto de entrada», manifestó.
Bajo su perspectiva, un riesgo país en torno a los 400 puntos básicos es asequible para Argentina en el mediano plazo. “De todos modos, es algo binario que se definirá en octubre 2027. Creo que si el gobierno actual es reelecto, la apertura a los mercados se dará de forma automática por una cuestión de expectativas”, apuntó.
Las empresas y/o provincias pueden ‘aislarse’ parcialmente si son generadoras de dólares o cobran regalías (De Luca)
En tanto, Emilio Botto, jefe de Estrategia de Mills Capital, evaluó que los rendimientos de 10% de la deuda argentina responde a varios factores: “Por un lado, es la concentración de vencimientos futuros; por otro, la necesidad de consolidar previsibilidad respecto de la continuidad del programa económico. A eso se suma el historial de defaults y reestructuraciones argentinas en la percepción de riesgo y en la valuación de los activos soberanos.”
“La diferencia de tasas entre bonos que vencen dentro del actual mandato y aquellos con duration más larga muestra que el mercado sigue asignando una prima vinculada al escenario político y a la continuidad del programa económico. El spread entre AO27 y AO28 refleja justamente esa sensibilidad: más que la calificación crediticia puntual, hoy pesa la capacidad de sostener consistencia macroeconómica en el tiempo», puntualizó Botto.
Un informe reciente de GMA Capital advirtió que incluso después de la mejora de la calificación crediticia de la Argentina por parte de Fitch Ratings (de CCC+ a B-), los bonos soberanos continúan operando con rendimientos cercanos al 10% anual, niveles que todavía se ubican por encima de países con calificaciones similares.

Destaca el reporte de la ALyC: “En un universo emergente, donde los retornos generosos están en extinción, Argentina sigue destacándose por ofrecer un plus de rentabilidad esperada. La comparación regional refuerza esa idea. Bonos soberanos de países ubicados en escalones equivalentes como Bolivia, Egipto o Nigeria, operan por debajo con TIR de 8,8%, 7,2% y 6,7% anual, respectivamente, aun compartiendo perfiles de riesgo elevados. Dicho de otro modo, el mercado continúa asignándole a Argentina una penalidad diferencial pese a la mejora crediticia reciente”.
¿Qué tendría que ocurrir para cerrar parte de esa brecha? “Los drivers favorables deberían consolidarse y, sobre todo, reducirse los factores de incertidumbre política y financiera. En un mercado que todavía mira más allá del corto plazo, las dudas de cara a 2027 y la continuidad del actual régimen económico siguen funcionando como un límite para una compresión más contundente del riesgo país”, definieron los economistas de la ALyC.
Argentina,Fitch Ratings,finanzas,economía,calificación de riesgo,bandera,inversión,mercado,deuda,global








ECONOMIA
Jornada financiera: la suba del petróleo impulsó a las acciones energéticas y el riesgo país volvió a superar los 500 puntos
Las bolsas internacionales operaron este martes con inquietud, en un marco de presión alcista para el precio del petróleo, persistente suba de tasas de la deuda de Estados Unidos y con la expectativa puesta en la reunión de esta semana de la Reserva Federal estadounidense.
En ese contexto, los bonos Globales y Bonares de Argentina -en dólares con ley extranjera y local- cayeron un 0,3% en promedio en Wall Street, mientras que el riesgo país de JP Morgan subió 14 unidades, a 506 puntos básicos.
El riesgo país argentino traspasó nuevamente la barrera de los 500 puntos básicos debido a una combinación de factores, como el desafiante calendario de vencimientos previstos en el programa financiero de 2027, la incertidumbre electoral del año próximo -los bonos hard dollar vencen a partir del próximo mandato- y un clima internacional adverso.
En este aspecto resalta que el rendimiento de los bonos del Tesoro a 10 años alcanzó un máximo del 5,04%, su nivel más alto desde 2007, antes de moderarse el martes a un cierre de 4,99 por ciento. Mientras tanto, el rendimiento de los bonos del Tesoro a 30 años llegó al 5,39% anual durante la sesión y concluyó a 5,36 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El aumento de los rendimientos se produjo antes de la decisión sobre las tasas de interés de la Reserva Federal, tal como se prevé será anunciado este miércoles 16. “Los inversores han descontado una subida de 25 puntos básicos tras la reunión del FOMC de la Fed, con una probabilidad del 92%”, indicó Yahoo Finance. El FOMC (sigla en inglés de Comité Federal de Mercado Abierto) es el órgano de la Reserva Federal de EEUU encargado de dirigir la política monetaria y fijar las tasas de interés de los fondos federales, referencia del mercado.
Los precios del petróleo subieron firmes, con el barril de Brent del Mar del Norte para entregar en noviembre a USD 108,80 (+2,9%), mientras que el crudo intermedio de Texas avanzó 4,6%, a USD 106 en los contratos para octubre.
Con ese impulso, las acciones argentinas del sector tuvieron desempeño positivo. El ADR de YPF subió 2,4%, a USD 57,69, un récord histórico si se contemplan periódicos pagos de dividendos. Vista Energy y Tenaris ganaron 2,6%, mientras que sobresalió el rebote de Satellogic (+4,5%).
“Somos de la idea de que el conflicto puede prolongarse un tiempo más, especialmente en la previa a las elecciones de medio término en EEUU, dado el efecto que una suba en el precio del petróleo está teniendo en el costo del diésel en ese país y, en consecuencia, sobre la imagen y aprobación de Trump”, señaló Balanz.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Mientras que los principales indicadores de Wall Street retrocedieron en un rango de 0,5% a 0,8%, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires restó 0,2%, a 3.079.779 puntos.
Mauricio Villacorta, estratega de Inversión de IOL, explicó que “las bolsas de Nueva York profundizaron su sesgo negativo en la rueda de este martes, condicionadas por una ‘doble presión’: el repunte del crudo a máximos y una marcada venta en el mercado de renta fija global”. Añadió que “el barril de petróleo Brent reanudó su senda alcista cotizando por encima de los USD 108 tras nuevas interrupciones de suministro en Libia y ataques contra infraestructura energética en Arabia Saudita”.
“La sesión bursátil estuvo dominada por un ambiente de pronunciada aversión al riesgo y una elevada volatilidad en la antesala de la decisión de política monetaria de la Reserva Federal. El mercado asimila ya una probabilidad cercana al 90% para un incremento de 25 puntos básicos en la tasa de interés, situando el rango de fondos federales en 3,75%-4,00% impulsada por la persistencia inflacionaria, la masiva emisión fiscal y una grave crisis energética”, puntualizó Laura Torres, directora de Inversiones de IMB Capital Quants.
Dólar calmo y baja de reservas
Otra vez un muy alto volumen de negocios por USD 844 millones en el segmento de contado se impuso en la operatoria mayorista, donde el tipo de cambio cedió un peso, a $1.506,50 para la venta.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar mayorista encadenó la cuarta caída consecutiva. Aunque se trata de una serie con bajas marginales, llevó al dólar a su piso desde el 21 de agosto. En lo que va de septiembre cae dos pesos, para encaminarse a ser el primer mes con desempeño negativo desde marzo último.
El BCRA fijó un techo para el régimen de bandas cambiarias en los 1.899,56 pesos. El dólar mayorista se ubica ahora a 393,06 pesos o 26,1% de ese umbral para la flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El mercado cambiario muestra calma en septiembre. El Gobierno busca sostener esta tranquilidad mientras la mirada política empieza a volcarse hacia 2027″, comentó Ignacio Morales, jefe de Inversiones de Wise Capital.
El dólar al público estuvo negociado sin variantes, a $1.530 para la venta en el Banco Nación, por tercer día en dicha cotización. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.532,27 para la venta y $1.477,20 para la compra.
El dólar blue subió cinco pesos o 0,3%, a $1.560 para la venta, en su punto más alto desde el 25 de agosto.
En el mercado de dólar futuro todos los contratos estuvieron negociados con mínima baja en torno a 0,1%, con negocios -en pesos- equivalentes USD 1.772,5 millones, según datos de A3 Mercados. La posición más negociada, para fin de septiembre, descontó dos pesos, a $1.519,50, frente a un techo de las bandas cambiarias previsto en 1.919,63 pesos.
A su vez, en base al IPC del INDEC correspondiente a agosto, el techo de las bandas para el cierre de octubre subió a $1.951,50, frente a un contrato futuro del dólar a $1.545,50 para fin del próximo mes.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA compró USD 14 millones en el mercado, el 1,7% de la oferta spot, a la vez que las reservas internacionales brutas cayeron en USD 458 millones, a USD 49.953 millones, el monto más bajo desde el 31 de agosto.
La caída del stock se debió a pagos efectuados a organismos multilaterales (BIRF y BID) y unos USD 30 millones por baja en cotizaciones (el oro cedió 0,4%, a USD 4335,70).
Business,Corporate Events,North America
ECONOMIA
Colombia se perfila como el mercado de la región andina con mejores perspectivas de desempeño, según Bank of America

- 73% de los participantes espera que el Ibovespa cierre el año en 180.000 puntos o más, frente al 34% de la encuesta anterior.
- 46% proyecta que el índice alcance al menos 200.000 puntos al final del año. Ese escenario no había sido contemplado por ningún participante en la medición previa.

- El efectivo en cartera subió al 3,9% desde el 3,5% de agosto. Fue el mayor aumento mensual desde marzo.
- El indicador general de sentimiento bajó de 8 a 7 puntos. Con ese retroceso, quedó en su nivel menos alcista de los últimos tres meses.

- 55% apuesta por un escenario de no landing (sin aterrizaje) para la economía mundial en los próximos doce meses, frente al 56% de agosto.
- 38% espera un “aterrizaje suave” y solo 2% anticipa un “aterrizaje brusco”.
- 8% neto cree que el crecimiento mundial seguirá acelerándose y el optimismo sobre las ganancias empresariales está en máximos desde agosto de 2021.
- Un 33% neto considera que las empresas están invirtiendo demasiado, igualando el máximo histórico de febrero. Se toma como una señal de posible exceso corporativo.
- 79% no espera que ninguno de los grandes hiperescaladores anuncie un recorte de sus inversiones en 2026, frente al 71% de agosto.
- 14% sí anticipa una reducción. Ese mismo gasto de capital aparece a la vez como foco potencial de tensión.
- 42% identifica la inversión de los hiperescaladores de IA como la fuente más probable de un evento de crédito sistémico, por delante de deuda pública (25%) t rédito privado (19%).
- 53% menciona la posición larga en semiconductores globales.
- Después aparecen la posición corta en bonos del Tesoro estadounidense, con 18%, y las “Siete Magníficas”, con 7%.
Business,Corporate Events,North America
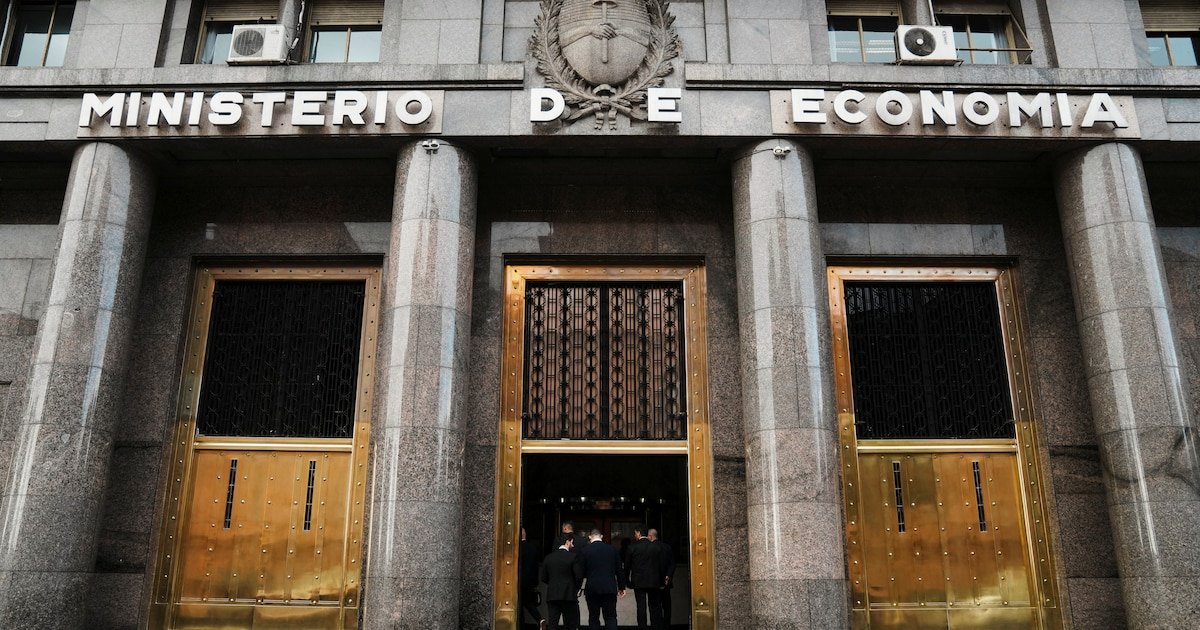
A comienzos de agosto, el Ministerio de Economía canceló Letras Intransferibles por USD 781 millones con el Banco Central de la República Argentina (BCRA), con el objetivo de mejorar el balance del ente monetario

En agosto vencieron obligaciones bajo legislación nacional por $17,5 billones y USD 1.001 millones con jurisdicción extranjera (OPC)
Los vencimientos en el acumulado de los últimos cuatro meses del año suman $87,5 billones en moneda nacional y USD 4.079 millones en divisas
Corporate Events,South America / Central America

Una adolescente de 16 años murió en la previa del recital de Stray Kids

El movimiento de contenedores creció en Panamá 2.8% hasta agosto pese al retroceso de los puertos de Balboa y Cristóbal

Jornada financiera: la suba del petróleo impulsó a las acciones energéticas y el riesgo país volvió a superar los 500 puntos

Kicillof analizará el presupuesto de Milei para enviar su proyecto a la Legislatura provincial

Causa por la mansión de Pilar: la Justicia ordenó tasar los bienes del inmueble y retiró la custodia policial

Un tiktoker fue condenado a 16 años de prisión por atropellar y matar a una madre y a su hija en Rosario

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis


