ECONOMIA
YPF o Petrobras, ¿cuál vale más?: la pulseada con Brasil ahora que Argentina tiene Vaca Muerta


Una de las formas de medir las fuerzas de las dos mayores empresas energéticas de la región, la argentina YPF y la brasileña Petrobras, es la evolución de su capitalización bursátil, ya que esta brinda un panorama sobre la visión del mercado hacia ambas. Además, ofrece un preciso termómetro de la economía política de América Latina, revelando cómo ambas compañías han estado sujetas no solo al vaivén de los precios internacionales del crudo, sino también a los marcos regulatorios internos y los cambios de signo de los respectivos gobiernos.
Al analizar cómo evolucionaron sus respectivas capitalizaciones de mercado desde el año 2000 hasta el presente, emerge con claridad su capacidad de ejecución técnica ante desafíos geológicos de escala mundial como Vaca Muerta y el Pre-sal.
Petrobras vs. YPF
El por qué de los máximos y mínimos de la brecha
Al cruzar ambas series numéricas, la distancia entre el valor de mercado de ambas compañías revela cómo la geología de escala y las políticas de Estado pueden asimilar o distanciar dramáticamente a dos activos similares:
La menor brecha histórica (año 2000): El punto de mayor paridad se registró al inicio de la serie, en el año 2000. En ese momento, la diferencia de capitalización fue de apenas u$s2.351 millones (Petrobras valía u$s13.700 millones frente a los u$s11.349 millones de YPF). Ambas empresas operaban bajo lógicas corporativas maduras de extracción convencional y Wall Street las valuaba de manera muy similar dentro del tablero de mercados emergentes.
La mayor brecha histórica (año 2007): El distanciamiento máximo se produció en 2007, alcanzando una brecha abismal de u$s237.558 millones en favor de la firma brasileña (u$s252.700 millones de Petrobras contra u$s15.142 millones de YPF). Mientras la petrolera argentina sufría los inicios de un proceso de desinversión en sus cuencas convencionales y precios locales desacoplados, Brasil presentaba al mundo los yacimientos del Pre-sal, capturando de forma masiva el flujo de capital global hacia activos de crecimiento exponencial.
YPF: De la desinversión no convencional al milagro del shale
La trayectoria de YPF en las últimas dos décadas es una montaña rusa financiera dividida en cuatro etapas. La serie se inicia en el año 2000 con una empresa bajo el control de la española Repsol y un valor de mercado de entre u$s11.000 millones y u$s15.000 millones. Sin embargo, pese a la elevada producción, se implementó una agresiva política de distribución de dividendos que priorizó la caja de la matriz europea por sobre la reposición de reservas y la exploración.
El ingreso del Grupo Petersen a partir de 2008 profundizó esta lógica financiera en un contexto de congelamiento de precios internos que deterioró la balanza energética. El año 2012 marcó el punto de quiebre absoluto con la estatización del 51% de las acciones. La incertidumbre jurídica arrastró la capitalización bursátil a mínimos históricos de u$s5.412 millones al cierre de ese año.
A pesar de una breve primavera financiera entre 2014 y 2017 —impulsada por el acuerdo con Repsol y el descubrimiento del potencial de Vaca Muerta—, la crisis cambiaria de 2018 volvió a sepultar su valuación. El pozo definitivo se alcanzó durante la pandemia (2020-2021), cuando el derrumbe del Brent y el congelamiento tarifario llevaron el valor de YPF a un piso histórico de apenas u$s1.541 millones, una cifra insignificante para sus activos estratégicos.
Pero el renacimiento de YPF es un fenómeno notable que se inició a finales de 2022, cuando la compañía comenzó un despegue sustentado en obras clave de infraestructura energética y un plan estratégico centrado netamente en el shale, devolviéndole a la empresa su atractivo global. Bajo este esquema, YPF ha alcanzado en este mes de mayo de 2026 una capitalización bursátil récord de u$s19.469 millones. Este hito responde a la desregulación sectorial y a la política de import parity en surtidores.
Petrobras: Del cielo del Pre-sal al infierno del Lava Jato y el renacer operativo
Petrobras opera en una escala sustancialmente mayor, pero su historia no ha estado exenta de un dramatismo extremo. A comienzos de siglo, la estatal brasileña valía en Wall Street cerca de u$s13.700 millones, un tamaño comparable al de YPF.
Sin embargo, la historia tomó un rumbo exponencial entre 2003 y 2010 debido al superciclo de las materias primas y al histórico descubrimiento de las gigantescas reservas de aguas profundas conocidas como el Pre-sal, lo que le permitió alcanzar en diciembre de 2007 los u$s252.700 millones de capitalización, consolidándose como una de las corporaciones más valiosas del planeta. Ya en 2010, se registró otro hito en su historia, pues ejecutó la mayor capitalización de la historia bursátil mundial hasta ese momento por u$s70.000 millones.
Pero todo cambió en la década siguiente, que arrastró a la compañía a una «tormenta perfecta»:
- A partir de 2011, el subsidio a los combustibles internos erosionó severamente sus márgenes
- En 2014, la caída vertical de los precios internacionales del crudo golpeó su valuación
- El estallido del megaescándalo de corrupción «Lava Jato» dio el golpe de gracia a su reputación corporativa
En 2015, Petrobras tocó su piso histórico moderno al cerrar con una capitalización de u$s25.500 millones, perdiendo el grado de inversión y cargando con la deuda corporativa más grande del mundo.
La reconstrucción de Petrobras a partir de 2016 se centró en la eficiencia técnica de extracción en la Cuenca de Santos y en un agresivo plan de desinversión en activos no estratégicos. Desde entonces, Wall Street comenzó a premiar su extraordinaria capacidad de generación de caja. En este 2026, con la producción del Pre-sal rompiendo nuevos récords, Petrobras se estabiliza en u$s127.800 millones de valor de mercado, consolidada como una de las firmas más rentables y atractivas para los inversores institucionales gracias a sus políticas de dividendos consistentes.
Lecciones del espejo financiero: Commodities vs. políticas de Estado
Al contrastar ambas trayectorias de las últimas dos décadas, emergen conclusiones nítidas para el análisis corporativo:
Escala y geología: Petrobras juega en la primera división global por el volumen de sus reservas marítimas, lo que le permite absorber crisis de gobernanza que para una empresa más pequeña habrían sido terminales. YPF debió reconvertirse por completo hacia el no convencional para recuperar su relevancia.
El peligro del subsidio interno: Ambas firmas sufrieron sus peores devaluaciones de mercado cuando sus respectivos gobiernos las utilizaron como herramientas de política macroeconómica de corto plazo congelando precios en surtidor. El valor en Wall Street se recuperó con fuerza solo cuando se restituyeron esquemas de precios alineados al mercado internacional.
El factor subsuelo: Hoy en día, las dos compañías cotizan bajo la lógica de la eficiencia técnica de extracción. El rally actual de YPF en 2026 y la solidez de Petrobras demuestran que el capital global premia la certidumbre regulatoria y los proyectos de infraestructura que garantizan la evacuación y exportación de la energía.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,petrobras,ypf,vaca muerta,petroleo






ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
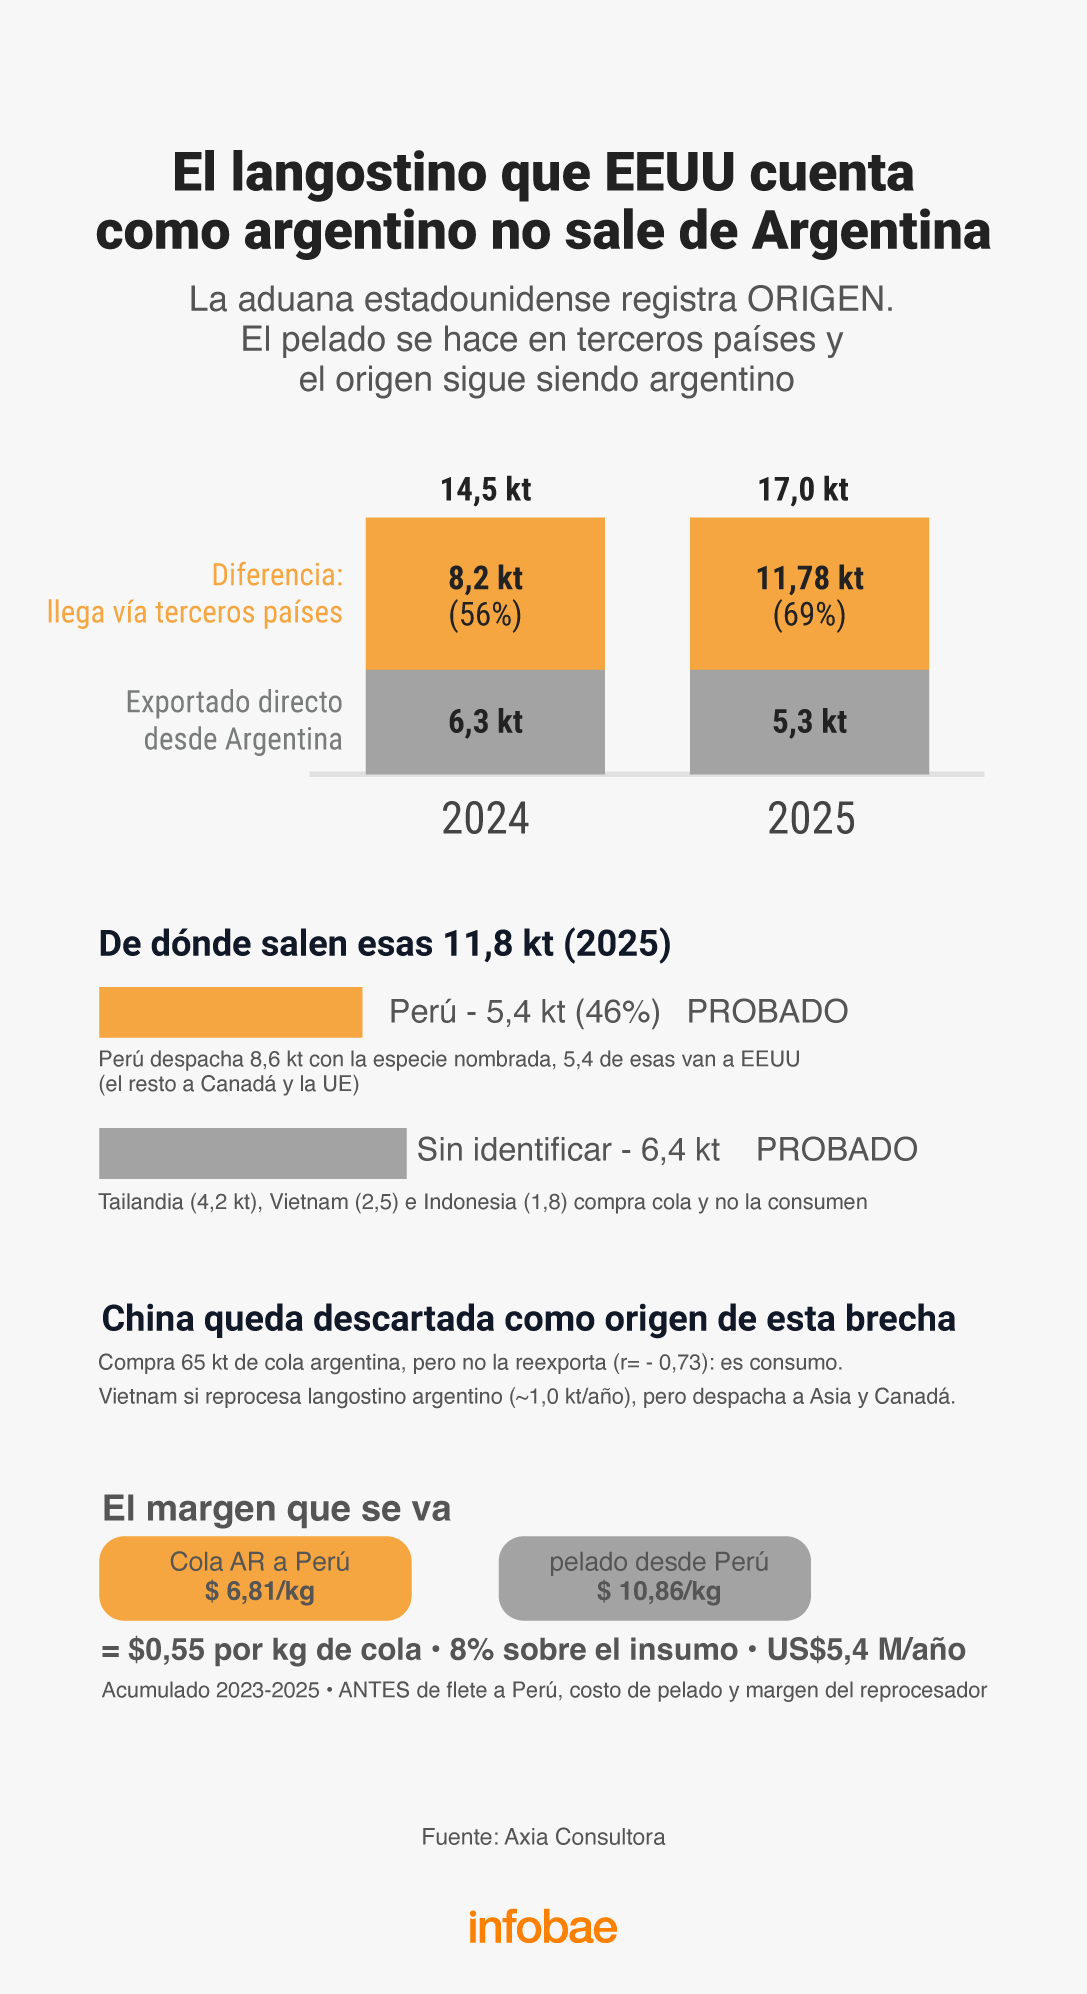
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
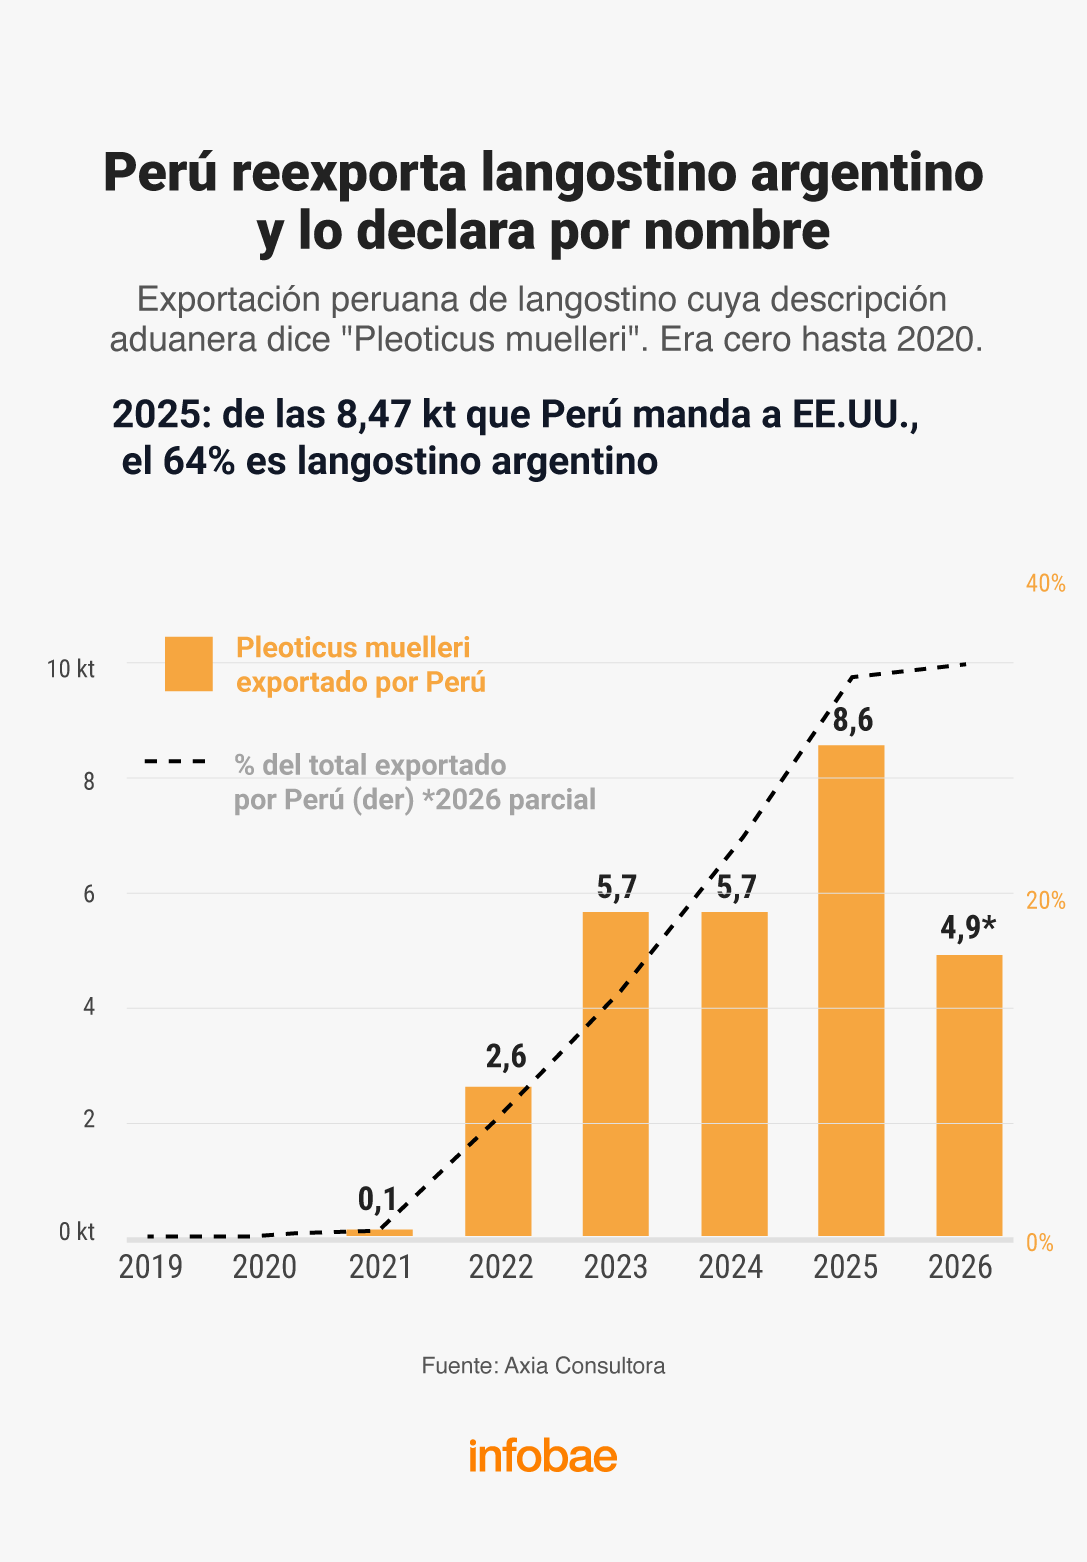
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)
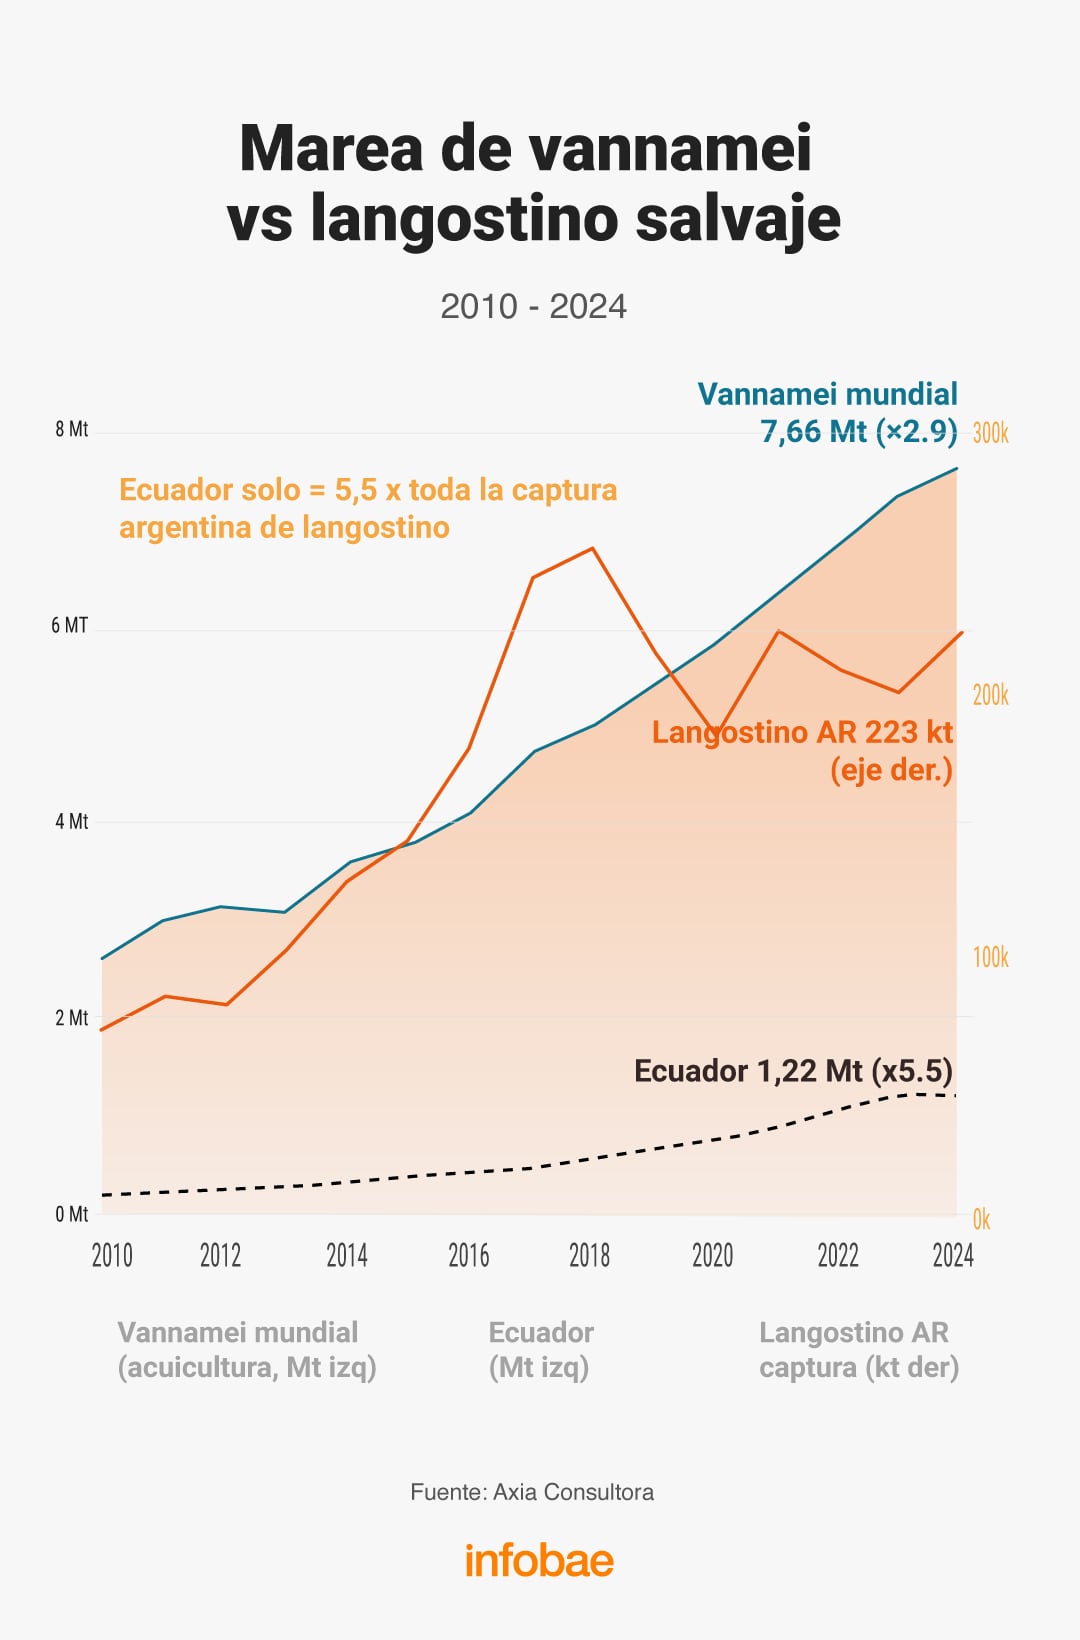

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
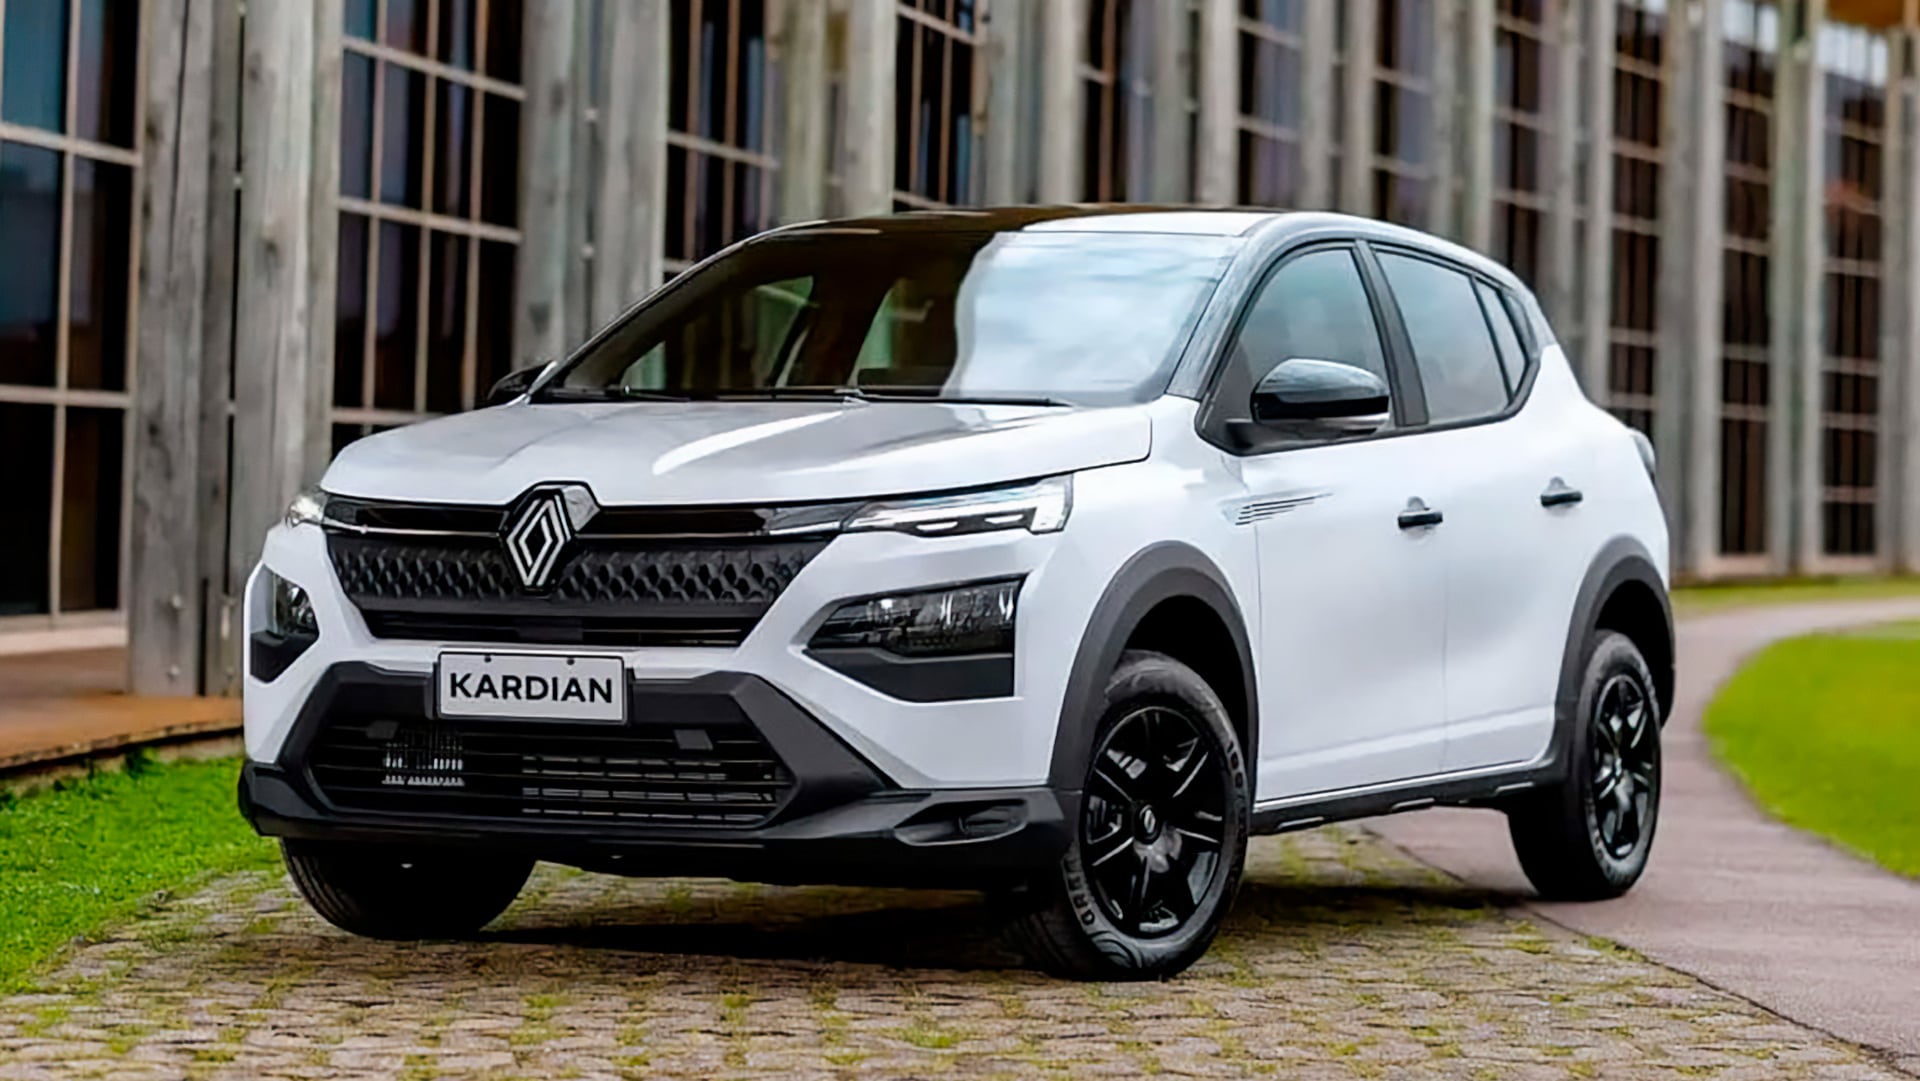
4. La recuperación de Kardian
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Costa se disculpó por la polémica despedida a Evangelina Anderson y habló de los rumores de rivalidad: «Es doloroso pensar que mis palabras…»

“Espero que pronto podamos empezar a trabajar juntos”, Javier Milei felicitó a Flávio Bolsonaro por el triunfo parcial en Brasil

Milei brinda con caipirinha

Alarma entre los fans de Naruto: Se filtran polémicos cambios en el futuro live-action – Nintenderos

Quién es Flávio Bolsonaro, el heredero político de bajo perfil que venció a Lula y disputará el balotaje en Brasil

Javier Milei felicitó a Flávio Bolsonaro por los resultados en Brasil: “Histórica elección ante el comunista de Lula”

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”