ECONOMIA
El actual modelo económico requiere otras preguntas

En las últimas décadas, gran parte de la política económica argentina se orientó a estimular la demanda agregada mediante expansión del gasto público, aumento del consumo, atraso cambiario, subsidios, emisión monetaria y crédito barato. Esos estímulos generaron efectos relativamente rápidos sobre el nivel de actividad y el empleo, pero terminaron siendo macroeconómicamente inconsistentes y derivaron en inflación, crisis cambiarias y estancamiento.
El programa económico actual partió de una lógica distinta: más que impulsar la demanda en el corto plazo, buscó modificar los incentivos sobre la oferta agregada a través de la estabilización macroeconómica, la recomposición de precios relativos, la reducción de distorsiones y regulaciones, y la creación de condiciones para elevar inversión, productividad y capacidad productiva.
Evaluar el éxito del programa exclusivamente por la evolución coyuntural del consumo o del nivel de actividad puede conducir a diagnósticos apresurados, precisamente porque el objetivo es transformar los incentivos que determinan decisiones de inversión de largo plazo, y los efectos relevantes tienden a aparecer más lentamente que en los modelos basados en expansión de la demanda.
En el fondo de esta cuestión está la dificultad histórica de Argentina para sostener procesos de estabilización macroeconómica. El freno no fue el desconocimiento técnico, sino los conflictos distributivos y políticos: grupos sociales, económicos y corporativos intentaron evitar asumir el costo del ajuste fiscal y trasladarlo a otros sectores. Esa “guerra de desgaste” postergó reformas aun cuando la insostenibilidad del modelo existente resultó evidente.

Desde esta perspectiva, es sencillo entender cómo Argentina convivió durante años con déficits fiscales persistentes, inflación elevada, emisión monetaria, volatilidad cambiaria y controles crecientes, mientras sucesivos gobiernos evitaron implementar un ajuste profundo por la dificultad política de definir quién debía absorber sus costos.
El programa de estabilización impulsado por el gobierno actual puede interpretarse como el desenlace de ese proceso. La magnitud de los desequilibrios acumulados, el agotamiento del régimen económico previo y la ausencia prolongada de crecimiento terminaron habilitando políticamente un ajuste que durante años se consideró inviable.
Estabilizar no alcanza: cuándo llega a la economía real
La estabilización es un objetivo intermedio de la política económica, no un fin en sí mismo. Por eso, el interrogante central es si esa estabilización podrá generar las condiciones necesarias para que la economía vuelva a crecer de manera sostenida.
El interrogante central es si esa estabilización podrá generar las condiciones necesarias para que la economía vuelva a crecer de manera sostenida
En una primera etapa, el éxito de un programa orientado a estabilizar se evalúa sobre todo con variables nominales: inflación, tipo de cambio y reservas internacionales. Sin embargo, la estabilización solo adquiere legitimidad social duradera si luego se traduce en mejoras de variables reales como inversión, empleo, salario real y consumo.

La lógica económica detrás de este enfoque es simple. Cuando los agentes perciben que la estabilidad es sostenible, aumenta la previsibilidad y mejoran los incentivos para invertir, ahorrar, producir y asumir riesgos de largo plazo. Esto es lo que subyace detrás de la denominada “teoría del derrame”: la estabilidad macroeconómica y la mejora de incentivos terminan generando más crecimiento, más productividad, más inversión y, eventualmente, mayores niveles de bienestar para el conjunto de la sociedad.
Aparecen, sin embargo, varios interrogantes:
- Cuánto tiempo puede transcurrir hasta que los beneficios de la estabilización comiencen a percibirse en el consumo, que sigue siendo, por lejos, el principal componente del PBI argentino (más del 70% en 2025). No existe una respuesta clara y la experiencia internacional es poco concluyente, porque los procesos de estabilización suelen ser heterogéneos.
- Cuánto crecimiento puede esperarse. Los datos recientes mostraron señales alentadoras, pero todavía insuficientes para hablar de una recuperación plenamente consolidada. En términos desestacionalizados, el EMAE de marzo alcanzó un máximo histórico y se ubicó por encima de los picos registrados tanto durante el gobierno de Mauricio Macri como durante la presidencia de Alberto Fernández. Sin embargo, al observar la dinámica más reciente, el ritmo de expansión aparece bastante más moderado: el nivel de actividad se encuentra apenas alrededor de un 2% por encima del registrado en febrero del año pasado. Los datos reflejaron, así, una dualidad: una economía que estabilizó ciertas variables nominales y recuperó parte del terreno perdido, pero con un crecimiento todavía heterogéneo y lejos de generar una mejora generalizada y rápida sobre consumo y empleo.
- ¿Cuál será el motor del crecimiento argentino? Los modelos macroeconómicos más básicos muestran que el crecimiento puede explicarse por aumentos de la demanda agregada o por aumentos de la oferta agregada.

En el corto plazo, el crecimiento suele responder a una recuperación de la demanda. En horizontes más largos, el crecimiento sostenible depende principalmente de la capacidad de aumentar la oferta agregada, es decir, de expandir la capacidad productiva de la economía. Allí aparece el desafío estructural.
Para aumentar la oferta agregada es necesario incrementar el stock de capital, incorporar tecnología, mejorar la productividad y elevar la eficiencia del sistema económico. Con el mismo capital y la misma tecnología, la capacidad productiva difícilmente pueda expandirse de manera significativa.
Para aumentar la oferta agregada es necesario incrementar el stock de capital, incorporar tecnología, mejorar la productividad y elevar la eficiencia del sistema económico
Salvo, claro, que un país tenga la fortuna de descubrir y explotar recursos naturales altamente demandados a nivel global. Y eso es lo que hoy comienza a ocurrir en Argentina con sectores como la energía y la minería, que podrían transformarse en los principales vectores de expansión en los próximos años. Los aumentos de las cantidades exportadas aportan la prueba necesaria.
vez el principal desafío analítico del presente argentino consista en entender que la economía podría estar atravesando un cambio casi inédito. Esto obliga a discutir no solo cuánto crecerá la economía en los próximos meses, sino, sobre todo, si Argentina logrará construir las condiciones macroeconómicas, institucionales y productivas necesarias para sostener el crecimiento durante la próxima década.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de mayo del IAE, Escuela de Negocios de la Universidad Austral
industria,construcción,empleo,manufactura,desarrollo,economía,energía,infraestructura,trabajadores,progreso







ECONOMIA
La inflación en EEUU impactó en los mercados: cayeron las acciones y el riesgo país superó los 600 puntos
Un dato de inflación que confirmó una aceleración del nivel general de precios en los EEUU extendió la cautela en la operatoria bursátil de este miércoles. Los principales indicadores de Wall Street negociaron con caídas: el panel tecnológico Nasdaq perdió 1,9%, mientras que el Dow Jones de Industriales restó 0,1 por ciento.
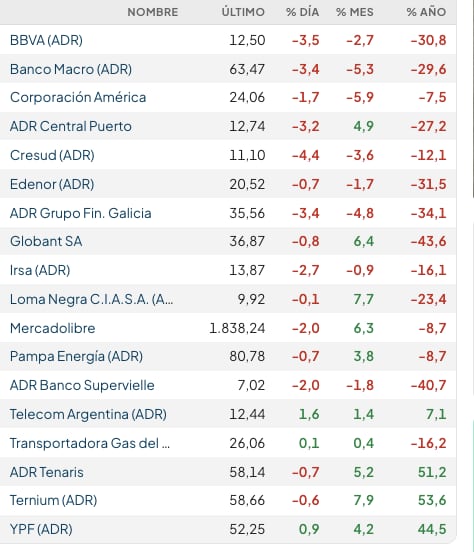
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 1,2%, en los 2.835.843 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en el exterior se impusieron las bajas, encabezadas por Satellogic (-9,3%), Bioceres (-7,7%) Cresud (-4,4%). Hubo rebotes de 1,4% para Vista Energy, y de 0,9% en las acciones de YPF (a USD 52,25), gracias a la suba del crudo.
Los bonos soberanos en dólares -Bonares y Globales- perdieron un 0,3% en promedio, mientras que el riesgo país de JP Morgan subió 12 unidades para la Argentina, en los 611 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La inflación de septiembre en Estados Unidos estuvo en línea con lo esperado al mostrar una variación de 0,6% mensual. En cuanto a los componentes, energía se aceleró a 5,2% mensual desde 2,1% previo, producto de una suba en los combustibles, y particularmente en el fuel oil , que se encareció 15,3% mensual, desde el 10,1% anterior.
“A pesar de que el dato mensual estuvo alineado con las expectativas, la variación interanual del IPC fue de 3,7% versus 3,6% esperado, incrementándose desde el 3,4% de agosto. En el caso de la inflación núcleo, aquella que excluye alimentos y energía, la variación mensual fue de 0,3%, mayor al 0,2% esperado, mientras que el cambio interanual fue de 2,6%, por encima del 2,5% esperado y del 2,4% registrado en agosto”, evaluó el equipo de Research de Balanz.
“La reacción inicial del mercado a los datos de hoy está siendo bastante marcada en el mercado de tasas, particularmente en la parte corta de la curva, la cual muestra subas de 12 puntos básicos en las tasas de 2 a 5 años. Los movimientos en las tasas más largas están siendo más acotados, aunque significativos y en el orden de 5 a 8 puntos básicos. El mercado sigue esperando la próxima suba de 25 puntos básicos recién para diciembre, aunque le incrementó la probabilidad de que la Fed se adelante a la reunión de fin de mes, e incorpora entre dos a tres subas en 2027″, agregaron dese Balanz.
Además, los precios del crudo subieron tras un ataque contra la sede de la petrolera estatal de Arabia Saudita, mientras funcionarios iraníes dijeron a Reuters que están aplicando nuevas tácticas para atacar buques, con el objetivo de mantener altos los precios e influir en las elecciones de mitad de mandato de Estados Unidos.
Los futuros del Brent del Mar del Norte subieron 0,3%, a USD 106 el barril para entregar en diciembre. El WTI (West Texas Intermediate) en Estados Unidos avanzó 1%, a USD 95,10 el barril para noviembre, en un pico de dos semanas.
“Los ataques a buques que cruzan el Estrecho de Ormuz y los ataques militares entre Arabia Saudita y los hutíes están respaldando los precios, ya que los actores del mercado siguen preocupados por la disminución de las exportaciones petroleras en la región”, afirmó a Reuters Giovanni Staunovo, analista de UBS.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las autoridades iraníes se negaron a dar detalles sobre la nueva estrategia para atacar a los buques, pero una de ellas afirmó que Irán había comenzado a emplear diferentes tácticas ofensivas hace unos diez días.
“El hecho de que las autoridades iraníes admitan abiertamente que están socavando los esfuerzos de Estados Unidos por mantener los precios del petróleo bajo control dice mucho de las verdaderas intenciones que se esconden tras las llamadas ‘conversaciones de paz’”, señaló Priyanka Sachdeva, analista de Phillip Nova.
Corporate Events,North America
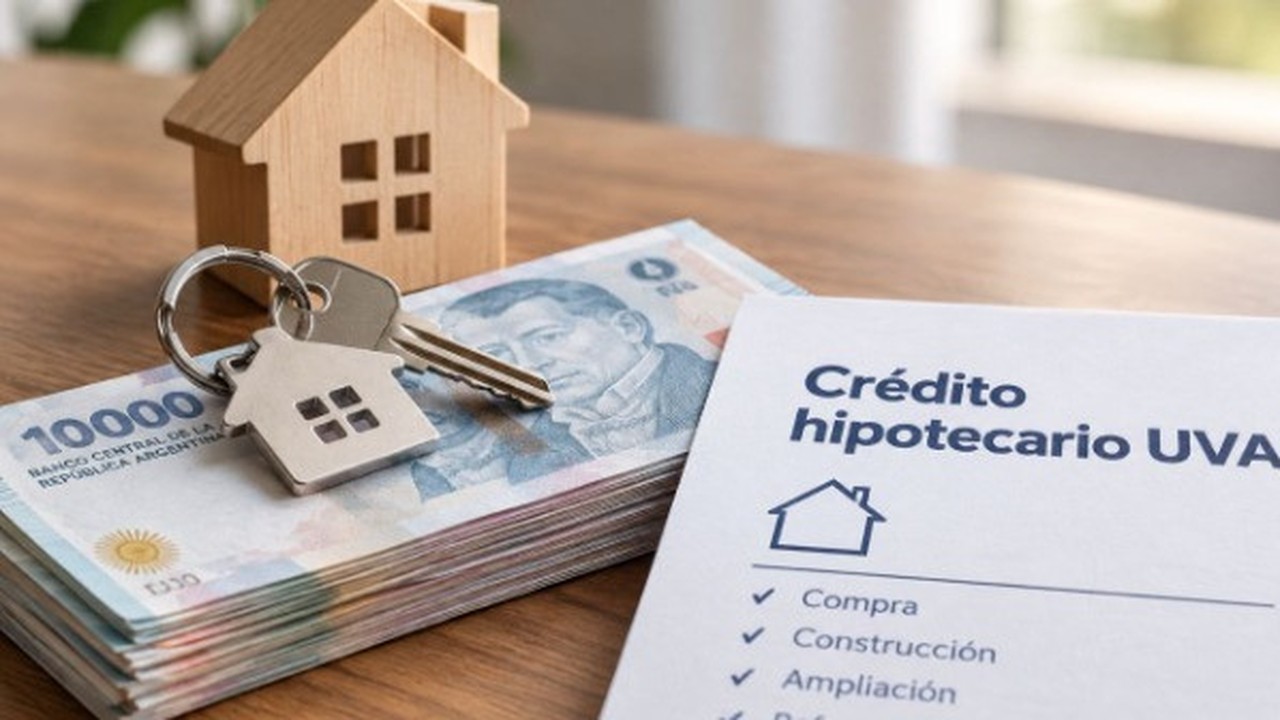
La dispersión de tasas de interés entre la banca pública y las entidades privadas genera diferencias sustanciales en el valor del compromiso mensual
Puntos importantes

Los créditos UVA son la vía clave para acceder a la vivienda. Las tasas varían según la entidad y la acreditación de haberes.
Ser cliente bancario reduce significativamente la cuota mensual. El ahorro llega al 45% respecto a no clientes.
Existen costos extra, requisitos de ingresos y cláusulas de ajuste por inflación. Evaluar cada oferta es vital.
santander,bbva,galicia,bapro,bna,hipotecario uva,Finanzas,Secretaría finanzas
ECONOMIA
Argentina firmó con EEUU un protocolo adicional para fortalecer el acuerdo bilateral sobre Comercio e Inversiones Recíprocas
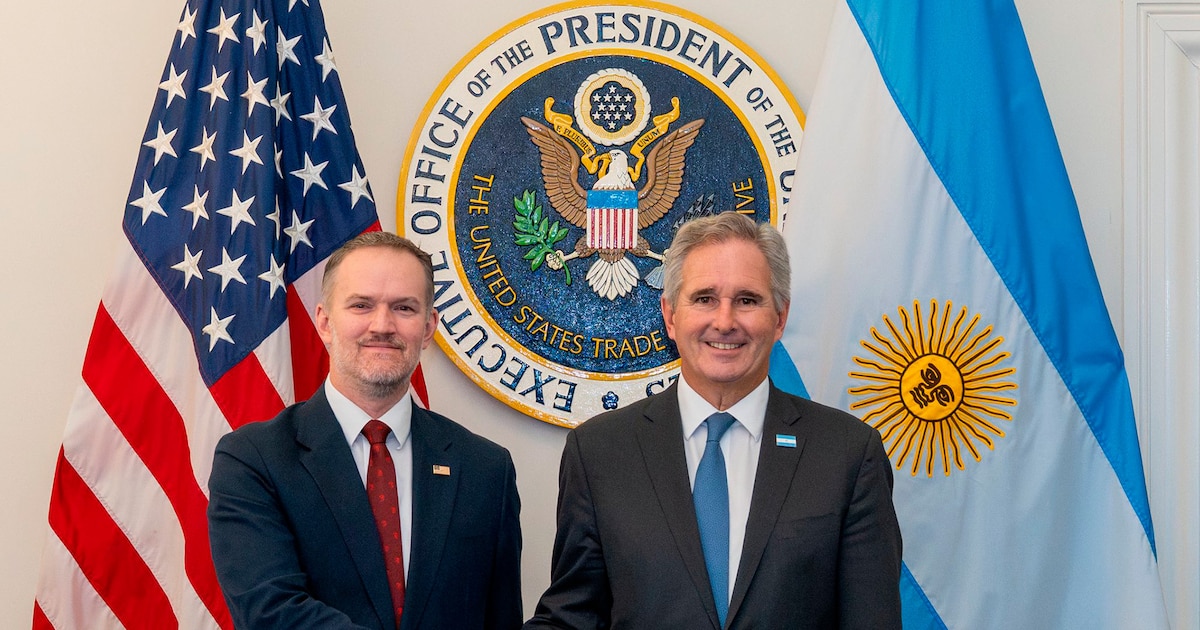


Pablo Quirno,Argentina,Estados Unidos,Washington D.C.,relaciones bilaterales

DEPORTE4 minutos ago
Video: la asistencia de Messi para De Paul en Inter Miami vs New York City

POLITICA10 minutos ago
Absolvieron a un jefe camionero acusado de bloquear una empresa y exigir dinero a los dueños

POLITICA12 minutos ago
Murió Norberto Di Próspero, histórico dirigente del gremio de trabajadores del Congreso

ECONOMIA32 minutos ago
La inflación en EEUU impactó en los mercados: cayeron las acciones y el riesgo país superó los 600 puntos

INTERNACIONAL38 minutos ago
7,000 pasajeros estaban en el principal aeropuerto de Panamá cuando ocurrió el terremoto de 7.5

CHIMENTOS44 minutos ago
Julieta Prandi habló por primera vez tras contar su escandalosa separación de Emanuel Ortega y confirmó las infidelidades: “Me desilusionó”

DEPORTE3 días ago
Corinthians presentó a un técnico europeo para salvarse del descenso

CHIMENTOS3 días ago
Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

ECONOMIA4 días ago
Anticipan más crédito y mayor flujo en acciones con reforma del mercado de capitales

POLITICA4 días ago
La controversia por la ley de Tierras avivó las diferencias internas en la Corte Suprema

 POLITICA3 días ago
Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil
- DEPORTE3 días ago
All Boys vs Godoy Cruz: formaciones, hora y dónde ver por tv
- INTERNACIONAL1 día ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India