ECONOMIA
Mercados frente a la inteligencia artificial

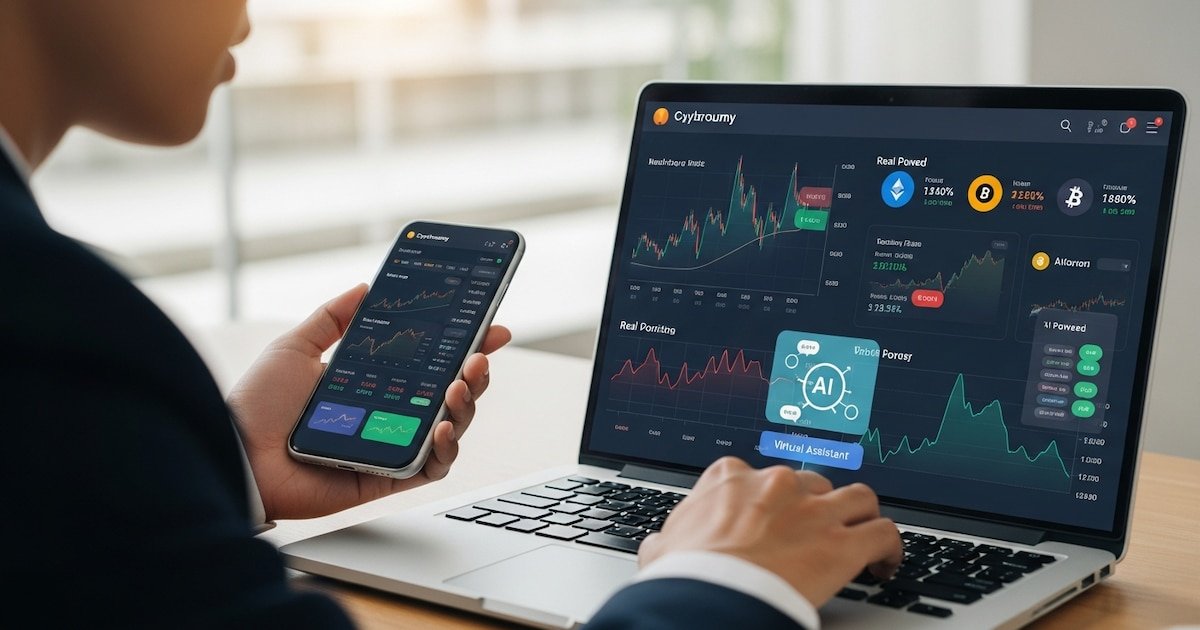
La inteligencia artificial se ha convertido en la narrativa dominante de los mercados financieros globales. Nvidia superó los cinco billones de dólares de capitalización bursátil; Microsoft, Amazon, Alphabet y Meta destinan cientos de miles de millones de dólares a infraestructura; y empresas privadas como OpenAI, Anthropic o xAI alcanzan valuaciones que hace apenas unos años parecían imposibles.
Los siete magníficos de la Bolsa (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla) representan casi el 40% del principal índice bursátil del mundo, el S&P 500.
Sin embargo, detrás de esta historia de crecimiento extraordinario comienza a aparecer una pregunta incómoda: ¿cuánto del crecimiento que observamos responde a una demanda genuina de clientes finales y cuánto responde a mecanismos de financiamiento que se retroalimentan dentro del propio ecosistema?

La pregunta no implica negar la revolución tecnológica que representa la inteligencia artificial. Tampoco implica afirmar que exista fraude o manipulación.
Lo que sí plantea es la posibilidad de que una parte relevante de la expansión actual esté impulsada por una estructura de inversión circular que hace que el crecimiento aparente sea mayor que el crecimiento económico subyacente.

El circuito de la IA
La forma más sencilla de entender el fenómeno es observar uno de los circuitos más conocidos del sector.
Nvidia invierte en empresas de inteligencia artificial como OpenAI. OpenAI, a su vez, firma contratos multimillonarios para adquirir capacidad de procesamiento en centros de datos operados por Oracle, Microsoft o Amazon. Esas empresas compran enormes cantidades de chips fabricados por Nvidia para satisfacer esa demanda.
El resultado es que el dinero que inicialmente sale de Nvidia termina regresando, directa o indirectamente, a Nvidia. En el proceso, cada participante puede mostrar crecimiento.
Todos los actores muestran expansión simultáneamente. Sin embargo, parte de esa expansión proviene de recursos que circulan dentro del mismo sistema
OpenAI incrementa sus gastos en infraestructura. Oracle, Microsoft o Amazon registran mayores ingresos por servicios de nube y procesamiento. Nvidia registra ventas crecientes de chips.
Todos los actores muestran expansión simultáneamente. Sin embargo, parte de esa expansión proviene de recursos que circulan dentro del mismo sistema.

La diferencia puede parecer sutil, pero es fundamental. Una cosa es una demanda financiada por clientes independientes que generan ingresos suficientes para pagar los servicios que consumen. Otra, muy distinta, es una demanda impulsada por capital de riesgo, emisiones de acciones o financiamiento cruzado entre empresas que apuestan a una rentabilidad futura que todavía no existe.
La empresa que hoy ocupa el centro de esta estructura es OpenAI.
Las estimaciones más difundidas sugieren que OpenAI tiene compromisos de largo plazo cercanos a USD 1,4 billones entre infraestructura, centros de datos, procesamiento y equipamiento tecnológico.
Dentro de esos compromisos aparecen montos significativos destinados a Oracle, Microsoft, Nvidia, AMD, Amazon y diversos proyectos de construcción de centros de datos.
El problema no es la magnitud de las inversiones. El problema es la relación entre esas inversiones y la generación actual de ingresos.
El problema no es la magnitud de las inversiones. El problema es la relación entre esas inversiones y la generación actual de ingresos
OpenAI genera ingresos crecientes y probablemente se encuentre entre las empresas tecnológicas de expansión más rápida de la historia.
Sin embargo, continúa registrando pérdidas significativas y depende de sucesivas rondas de financiamiento para sostener su ritmo de inversión.

En otras palabras, buena parte de la infraestructura que se está construyendo hoy no está siendo financiada con utilidades generadas por el negocio, sino con expectativas sobre la rentabilidad futura del negocio.
La apuesta es que la demanda terminará justificando la inversión. Pero todavía no está claro cuándo ocurrirá eso ni en qué magnitud.
La historia financiera ofrece numerosos ejemplos de procesos similares. A finales de los años noventa, empresas como Lucent Technologies, Global Crossing o WorldCom invirtieron sumas gigantescas en redes de telecomunicaciones.
Durante años se construyó mucha más capacidad de la que el mercado podía absorber
La tesis era correcta: internet transformaría el mundo. Lo que resultó incorrecto fue el timing y la magnitud de las inversiones. Durante años se construyó mucha más capacidad de la que el mercado podía absorber.

En 2008, la crisis financiera global mostró cómo un sistema basado en deuda y expectativas crecientes podía sostenerse durante mucho tiempo antes de quebrarse abruptamente.
Más cerca en el tiempo, el boom del shale norteamericano produjo enormes inversiones financiadas por deuda bajo el supuesto de que los precios del petróleo permanecerían elevados durante décadas. Muchas compañías terminaron destruyendo capital aun cuando la revolución energética finalmente se materializó.

En todos los casos aparece un patrón recurrente: sobreinversión, financiamiento abundante y expectativas que terminan creciendo más rápido que la demanda efectiva.
Los defensores de la inteligencia artificial tienen argumentos sólidos:
- Productividad podría aumentar de forma extraordinaria.
- Automatización de tareas intelectuales podría abrir mercados completamente nuevos.
- Aplicaciones empresariales apenas están comenzando.
Y es perfectamente posible que dentro de 10 años la infraestructura construida hoy resulte insuficiente. Sin embargo, el mercado no necesita que la revolución fracase para sufrir una corrección importante:
- Basta con que la adopción ocurra más lentamente de lo esperado.
- Basta con que los ingresos crezcan menos de lo proyectado.
- Basta con que una empresa central del ecosistema encuentre dificultades para financiar sus pérdidas.
Cuando los sistemas dependen de cadenas de financiamiento interconectadas, una interrupción en un punto puede propagarse rápidamente al resto de la red. Y esa es precisamente la preocupación de algunos analistas.

La cuestión no es si la inteligencia artificial cambiará el mundo. Probablemente lo haga.
La cuestión tampoco es si Nvidia, OpenAI, Anthropic o los grandes proveedores de nube tienen tecnologías extraordinarias. Claramente las tienen.
La pregunta relevante para los inversores es otra: ¿el crecimiento que hoy observamos está impulsado por una demanda económica ya consolidada o por expectativas de demanda futura?
Si una parte significativa de la expansión actual depende de financiamiento cruzado y capital que circula dentro del propio ecosistema, el riesgo no es simplemente una desaceleración
Porque si una parte significativa de la expansión actual depende de financiamiento cruzado y capital que circula dentro del propio ecosistema, el riesgo no es simplemente una desaceleración del crecimiento.
El riesgo es que el mercado esté descontando hoy beneficios que todavía no existen.

La historia demuestra que las grandes innovaciones suelen transformar la economía. Pero también demuestra que los mercados financieros suelen sobreestimar la velocidad con la que esa transformación se traduce en ganancias reales.
Los mercados financieros suelen sobreestimar la velocidad con la que la transformación se traduce en ganancias reales
La inteligencia artificial podría convertirse en la tecnología más importante del siglo XXI.
La pregunta es si los precios actuales ya descuentan un futuro perfecto.
El autor es Director de Club de Inversores
criptomonedas,inteligencia artificial,inversión,finanzas,tecnología,mercado,trading,asistente virtual,análisis,blockchain







Quienes quieran colocar pesos en un plazo fijo online a 30 días se encuentran, al comenzar noviembre, con una oferta de tasas muy variada. Según el relevamiento público del Banco Central (BCRA), la tasa nominal anual (TNA) que pagan los bancos va del 16% al 24%, una diferencia que se traduce en varios miles de pesos por cada millón invertido durante un mes.
La TNA es la tasa que publican las entidades y sobre la que se calcula el interés. Los datos permiten separar la oferta en dos grandes universos: los diez bancos con mayor volumen de depósitos y el resto de las entidades. En el primer grupo, las tasas van del 16% al 21%. En el segundo, el piso es 18,5% y el techo llega al 24%. Es decir, las entidades más chicas pagan, en promedio, tasas más altas que las más grandes.
En términos de rendimiento, la brecha entre el extremo inferior y el superior es de $6.575,35 mensuales por cada millón de pesos invertido. El menor retorno corresponde al Banco Patagonia, con $13.150,68 (tasa del 16%), y el mayor a las entidades que pagan 24%, con 19.726,03 pesos.
Los bancos con mayor volumen de depósitos
Dentro del grupo de los diez bancos más grandes, el Banco Provincia ofrece la tasa más alta: 21%, que equivale a un rendimiento de $17.260,27 al cabo de 30 días invirtiendo un millón de pesos. Lo siguen el Macro, con 19,5% y un rendimiento de $16.027,40, y el Banco Nación, con 19,25% y $15.821,92. Estas tres entidades son las únicas del grupo que superan el 19%.

En un escalón intermedio aparecen Credicoop, Galicia e ICBC. El primero paga una TNA de 18,5%, que deja $15.205,48 por millón en un mes. Galicia ofrece 18,25%, con una ganancia de $15.000,00 exactos, y el ICBC 17,9%, con $14.712,33 de retorno luego de 30 días.
Más abajo en la escala están el Santander Río, con 17,5% y $14.383,56, y el BBVA y el Banco Ciudad, que coinciden en una TNA de 17% y en un rendimiento de 13.972,60 pesos. Cierra el grupo el Banco Patagonia, con la tasa más baja de todo el relevamiento: 16%, que equivale a 13.150,68 pesos de rendimiento mensual, siempre hablando de una inversión de un millón de pesos. La diferencia entre el Banco Provincia, que lidera este segmento, y el Patagonia es de $4.109,59 por mes.
Las entidades que pagan más
Entre el resto de los bancos se concentran las tasas más altas. Cuatro entidades ofrecen una TNA de 24%: Banco Bica, CMF, Crédito Regional Compañía Financiera y Reba. En los cuatro casos, el rendimiento mensual de un millón de pesos es de $19.726,03, unos $2.465,76 más que lo que paga el Banco Provincia, la opción más alta entre los grandes.
Un poco por debajo se ubican Meridian, con 23,75% y $19.520,55, y Banco Mariva, con 23,5% y $19.315,07. Luego aparecen Banco del Sol y Voii, que pagan 23% y generan $18.904,11, y el Banco de Comercio, con 22,5% y $18.493,15 de rendimiento mensual.
Las tasas intermedias
Otro grupo de entidades se mueve en una franja de entre 20% y 21,5 por ciento. Una es Bibank, que ofrece 21,5%, con un rendimiento de $17.671,23 por 30 días. Banco Masventas paga 21%, que equivale a $17.260,27, el mismo monto que el Banco Provincia. Les siguen el Banco de la Provincia de Córdoba, con 20,75% y $17.054,79, el Banco del Chubut, con 20,5% y $16.849,32, y Banco Dino, con 20% y $16.438,36 de rendimietno mensual por un depósito de un millón de pesos.
Por último, hay entidades del grupo de “resto de los bancos” cuyas tasas son similares a las de los bancos más grandes. El Banco Hipotecario ofrece 19,5%, con un rendimiento de $16.027,40 en el ejemplo analizado, igual al del Macro. Por su parte, Comafi, Banco Julio y el Banco Provincia de Tierra del Fuego pagan 19%, lo que deja $15.616,44 por cada millón. Y el Banco de Formosa, con 18,5%, rinde $15.205,48, lo mismo que Credicoop.
Los valores corresponden a las tasas vigentes al comienzo de noviembre para plazos fijos online a 30 días y pueden modificarse a lo largo del mes.

- El boleto mínimo, de hasta 3 kilómetros, llegará a $ 1.263,69 con SUBE registrada.
- El tramo de 3 a 6 kilómetros tendrá un valor de $ 1.421,65.
- Las 104 líneas nacionales que unen la Capital Federal y el Conurbano conservarán sus tarifas, con el objetivo de evitar otra suba en esos recorridos.
- En electricidad, se mantiene el límite de 200 kWh mensuales de consumo subsidiado.
- Los usuarios alcanzados tendrán una bonificación adicional de 25% durante noviembre.
- En gas, quienes estén incluidos en los Subsidios Energéticos Focalizados (SEF) recibirán una bonificación general de 50% sobre el Precio Anual Uniforme, además de un descuento extraordinario.

- Medicus: 2,95%.
- Sancor Salud: hasta 2,88%.
- Omint: hasta 2,75%.
- Swiss Medical: 2,3%.
- Hospital Italiano: 2,3%.
- Galeno: 2,2%.
- OSDE: entre 1,7% y 2,2%.

Corporate Events,South America / Central America
ECONOMIA
El debate sobre el atraso cambiario: las exportaciones crecieron mientras caía el tipo de cambio real
En la crisis de la convertibilidad el TCRM pasó de un mínimo en 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades
Se tomaron medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras
Obstáculos para el crecimiento del comercio exterior: costos logísticos, infraestructura, restricciones regulatorias, financiamiento, presión tributaria y los problemas de acceso a mercados (CERA)
La competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior

La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el RIGI
El interrogante más relevante es cuánto de la competitividad depende efectivamente del dólar y cuánto a los determinantes para producir más, invertir más y vender más al mundo
contenedores,economía en argentina,grúas,puerto de buenos aires

El Gobierno nombró al nuevo director ejecutivo del Centro Nacional de Ciberseguridad

Ten Hag volvió a apuntar contra Cristiano y enalteció a Messi: «No es capaz de ayudar al equipo» :: Olé

Las reacciones del público, los gestos de Riquelme y la intimidad del vestuario: lo que no se vio del caliente Superclásico entre Boca y River

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El calendario electoral se mete en la interna del PJ y abre una nueva disputa de poder entre los presidenciables

Situación límite para el United, Carrick… y Rashford

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA1 día ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- CHIMENTOS3 días ago
Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional