ECONOMIA
Mora en récord: cómo revisar tu historial de deudas y por qué es clave para evitar el atraso en los pagos

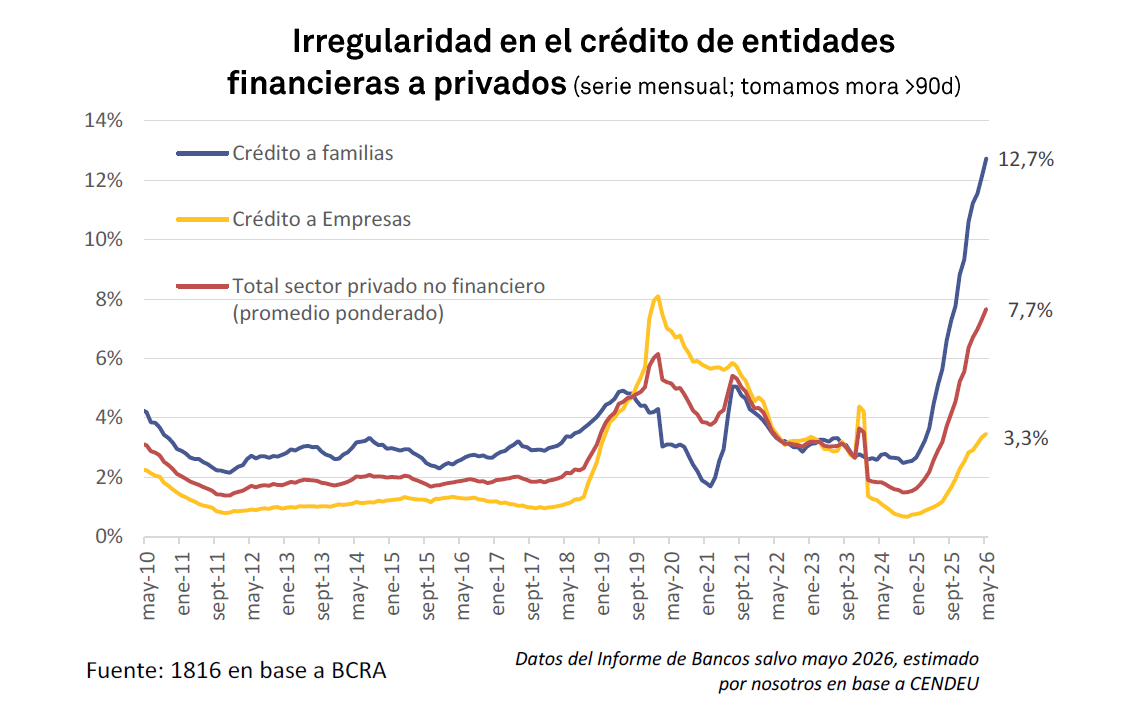
La mora en la Argentina llegó a su nivel más alto, lo que reavivó las dudas sobre la disponibilidad de crédito y la situación financiera de hogares y empresas. En este escenario, el historial crediticio adquiere un papel clave, ya que determina quién puede acceder a financiamiento, bajo qué condiciones y cuáles son los riesgos asociados a un contexto con indicadores en ascenso.
El perfil crediticio actúa como una radiografía financiera de cada individuo o compañía. Es la referencia que consultan bancos, entidades financieras, comercios y prestadores de servicios antes de autorizar préstamos, emitir tarjetas o establecer límites de consumo. Este historial no solo muestra la puntualidad en los pagos, sino también el tipo y cantidad de productos financieros en uso, demoras registradas y solicitudes recientes de nuevos créditos.
La valoración promedio es de 3,4 puntos sobre 5. El historial no solo define si una persona puede recibir una tarjeta o un préstamo, sino que también incide en el monto, la tasa de interés, los plazos y hasta en operaciones como alquileres, donde se suele requerir un informe antes de concretar el contrato.
Existen alternativas oficiales y gratuitas para consultar el propio historial crediticio, cada una con características y alcances específicos. Este acceso está garantizado por la legislación vigente.
El Banco Central de la República Argentina cuenta con la Central de Deudores, una plataforma donde, con el CUIT o CUIL, se puede obtener un informe sobre deudas bancarias, tarjetas de crédito y cheques rechazados de los últimos 24 meses. El sistema califica la situación en una escala del 1 al 6 según el cumplimiento y los días de atraso:
- Situación 1: al día
- Situación 2: atrasos menores
- Situación 3: problemas de pago
- Situación 4: alto riesgo de incobrabilidad
- Situación 5: deuda incobrable
- Situación 6: incobrable por razones técnicas
El acceso no tiene costo y solo requiere el número de CUIT o CUIL. El documento detalla el cumplimiento de las obligaciones y la entidad que reportó cada deuda.
Veraz, uno de los principales burós de crédito, debe entregar de manera gratuita un informe completo cada seis meses, conforme a la Ley 25.326 de Protección de Datos Personales. El trámite está disponible por teléfono al (011) 5352-4800 y en la web oficial. El informe de Veraz incluye datos más amplios que los del BCRA, como consultas de terceros y deudas con comercios fuera del sistema financiero formal.
Nosis, otro actor relevante del sector privado, también debe facilitar el acceso gratuito al informe propio, ya sea mediante la aplicación “Mi Nosis” o desde su sitio web. Consultar Nosis ofrece una perspectiva más abarcativa, ya que algunas empresas reportan información solo a este registro y no a otros.

El historial crediticio influye en cada instancia donde se evalúa la confiabilidad financiera de personas y empresas. Entre los principales efectos de tener un buen o mal perfil se encuentran:
- Más posibilidades de obtener créditos personales, hipotecarios o prendarios.
- Acceso a mejores tasas y montos superiores.
- Condiciones más favorables en compras importantes.
- Mejor capacidad de negociación en contratos de alquiler.
Con diecisiete meses consecutivos de suba en la mora, consultar y monitorear el historial crediticio adquiere un papel central. Cumplir con los pagos, evitar atrasos y mantener productos financieros activos son aspectos que ayudan a construir una imagen positiva.
Diversas conductas pueden impactar en el historial crediticio, más allá de la existencia de deudas. Entre las más relevantes se encuentran:
- Mantenerse al día con pagos de servicios y tarjetas.
- Registrar atrasos, incluso si luego se regularizan.
- No contar con productos financieros activos, lo que dificulta formar un historial.
- Solicitar varios préstamos en poco tiempo, lo que puede alertar sobre un posible aumento de riesgo.
Las entidades financieras suelen analizar estos datos de manera automática, por lo que un pago fuera de término puede afectar la calificación durante varios meses, incluso una vez regularizada la situación.

Para acceder a datos crediticios de manera segura y conforme a la legislación vigente, es fundamental recurrir a los canales oficiales:
- Banco Central de la República Argentina: a través del sitio BCRA y Vos, los usuarios encuentran material informativo y pueden ingresar directamente a la Central de Deudores.
- Argentina.gob.ar – Datos Personales: detalla la normativa de la Ley 25.326 y facilita procedimientos para corregir datos incorrectos o desactualizados.
- Defensa del Consumidor: ofrece orientación y gestiones para eliminar deudas ya saldadas que aún aparecen en los antecedentes crediticios.
El incremento de la mora en el sistema financiero argentino, documentado por fuentes oficiales, destaca la importancia de conocer y proteger el historial crediticio propio y el de empresas. El sistema de calificación de entidades como el BCRA y los burós privados resulta esencial para anticipar posibles trabas o condiciones menos favorables al solicitar financiamiento o negociar acuerdos.
Tener un historial crediticio desfavorable puede dificultar el acceso a productos financieros, aumentar los costos de financiamiento y generar obstáculos en transacciones habituales como compras en cuotas, adquisición de vehículos o alquiler de inmuebles. Los atrasos o deudas clasificadas como incobrables reducen las opciones de negociación y suelen dar lugar a condiciones más exigentes.
Una gestión activa del historial crediticio requiere estar informado sobre los compromisos asumidos, realizar consultas periódicas en los registros habilitados y aprovechar las herramientas de control disponibles. Los bancos suelen ofrecer aplicaciones y plataformas web para verificar productos, límites y fechas de vencimiento, lo que contribuye a organizar los pagos y evitar inconvenientes.
BCRA,Central de Deudores,situación crediticia,crédito,finanzas,deuda,Argentina,CUIT,CUIL,CDI







ECONOMIA
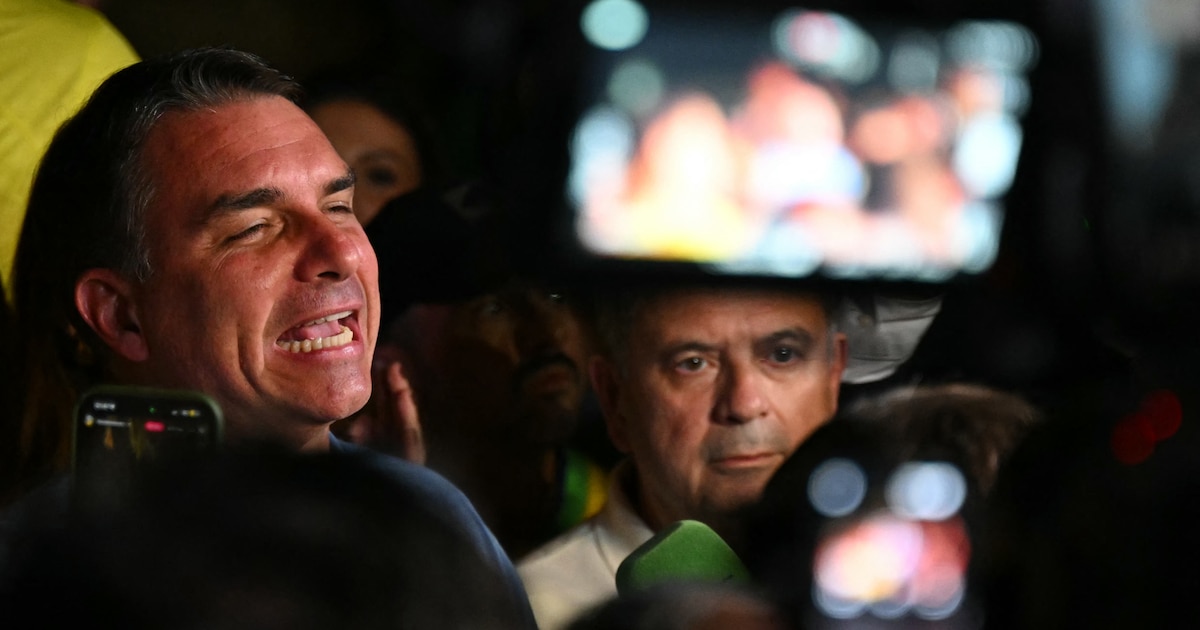
Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento


- ¿Qué chances tiene la reelección?
- ¿Qué valen los bonos si gana el PJ?
- Que, dada la reputación del PJ, el mercado lleve rápido los bonos a una zona (¿USD 50?) que termine en una renegociación (profecía autocumplida)
- Que, incluso con voluntad de pago, una futura administración peronista encare una agenda de medidas (que incluyan un cepo fuerte y, por ende, dificultad para acumular reservas) que limiten mucho la capacidad de pago”.

essential,horizontal,politics,presidential election,vote,voting
La incertidumbre global, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad para los activos (Bardin)

- Sube el índice de riesgo país: el indicador de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de Estados Unidos con sus pares emergentes, llegó a superar el lunes 28 los 640 pb por primera vez en el año, una señal de encarecimiento del costo de financiamiento externo para el financiamiento del Gobierno.
- Tasas internacionales altas: los rendimientos de los bonos del Tesoro de Estados Unidos -por encima del 5% por primera vez desde 2007- presionan al alza el costo de oportunidad para los inversores globales.
- Menor acumulación de reservas: en el plano local, crecieron las dudas en el mercado sobre la capacidad del Banco Central de la República Argentina para hacerse de las divisas necesarias de cara a los próximos vencimientos, que exigirán más de USD 21.000 millones en concepto de capital e intereses de deuda soberana en el año electoral.
- Desaceleración de la actividad: Indicadores recientes reflejan señales de recesión o estancamiento en sectores clave de la economía real.
- Mayor castigo a títulos largos: Los bonos soberanos de mayor plazo (como el AL35 o AE38) lideraron las bajas por mayor percepción de riesgo en cuanto a esa duration, ante los temores de cambios drásticos en la política económica en los años venideros.
- Efecto contagio en acciones: al caer los bonos soberanos, las acciones líderes -especialmente del sector financiero y energético- sufren correcciones más pronunciadas por su mayor volatilidad.
La capacidad del mercado para absorber una mayor exposición a instrumentos con vencimiento en 2028 se está convirtiendo en una limitación (Adcap)

Hacia adelante, consideramos que la persistencia de la incertidumbre global en torno a la política de tasas de la Fed y los conflictos geopolíticos, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad (Pardo)

La actividad económica sigue mostrando debilidad y crece el debate entre los inversores respecto de la necesidad de medidas de estímulo (Facimex)
Business,Corporate Events,North America
ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado

Medio mundo pierde la cabeza con GTA 6 menos el cofundador de Rockstar, que por ahora no lo quiere ni ver

Cuáles son los municipios bonaerenses con mayor presión tributaria

El llamativo gesto de Ian Lucas cuando le recordaron su romance fugaz con Evangelina Anderson en MasterChef

Sin propiedades fijas ni verdad absoluta: el físico que convirtió la incertidumbre cuántica en una filosofía de vida

Javier Milei se entusiasma con tener a Bolsonaro como nuevo aliado en la región, pero todavía hay cautela: el mensaje para el 2027

Wanda Nara acorraló a Luck Ra por su separación de La Joaqui: lo llamó “cornudo” y le preguntó si lo “icardiaron”

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Difunden un nuevo parte médico sobre la salud de Mirtha Legrand, a dos semanas de su internación
- INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’