Los argentinos atraviesan un período de «compresión del ingreso disponible» o «squeeze en el bolsillo» por ajuste tarifario y de servicios. Traducción: suben las cosas que no podemos dejar de pagar.
En teoría económica más amplia, esto se relaciona con: efectos de oferta o shocks de costos en precios regulados, inflación por corrección de precios relativos (no es inflación monetaria pura, sino reordenamiento) y con el concepto de pobreza de energía o costo de vida asimétrico cuando afecta más a ciertos grupos.
Es un costo transitorio típico de los procesos de normalización económica después de distorsiones prolongadas. Durante años, el Estado pagó parte de la luz, el gas y el transporte de cada hogar argentino. Esa cuenta nunca desapareció: se cobró en forma de inflación. Ahora que se está saldando, el bolsillo la siente de otra manera — y el consumo lo acusa.
En diciembre de 2023, un hogar tipo del AMBA pagaba unos $3.664 por la electricidad y $1.380 por el gas. Hoy esas mismas facturas rondan los $42.887 y los $28.025 respectivamente. No es que la empresa distribuidora se haya vuelto más cara de un día para el otro: es que durante años esos precios estuvieron subsidiados por el Estado, y ahora se están acomodando a lo que cuesta producirlos y distribuirlos.
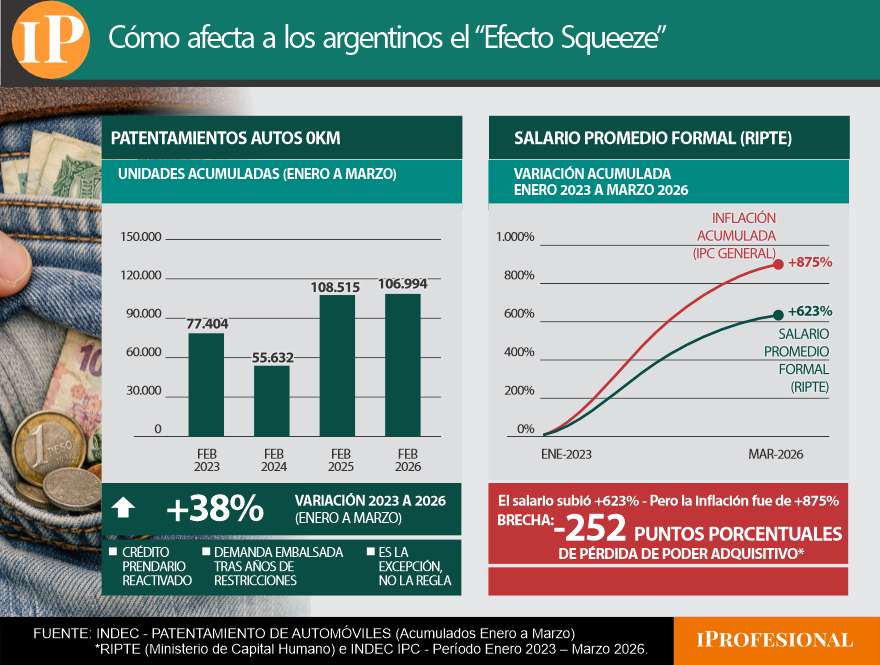
Para entender la magnitud del cambio, hay que ver los números con perspectiva. En marzo de 2023, el salario promedio formal (RIPTE) era de $239.883. Hoy es de $1.734.357: subió un 623% en tres años. Mucho, sí. Pero la mayoría de los servicios públicos subieron bastante más.
El colectivo, por ejemplo, pasó de costar $52 por viaje a $700 — una suba del 3.138%. Para ponerlo en términos concretos: alguien que viajaba 60 veces por mes pagaba en 2023 lo mismo que hoy paga por menos de dos viajes. El subte trepó un 2.079%. La electricidad, un 1.070%. El gas, un 1.930%. El agua, un 2.236%. En todos los casos, la suba de esos servicios superó ampliamente la del salario.
«En 2023 la luz y el gas eran baratos no porque fueran baratos: eran baratos porque el Estado pagaba la diferencia con emisión monetaria».
Ahora bien, ¿cuánto pesan esos servicios hoy en el sueldo de una familia, en comparación con antes?
En el caso del transporte, por ejemplo, el colectivo pasó de representar un 1,3% del salario a un 5,8%
El primer dato que sorprende es el de la medicina prepaga. Con una familia de cuatro en relación de dependencia, la cuota pasó de representar un 43,8% del salario en 2023 a un 40% en 2026. Algo parecido pasó con el colegio privado (de 16,1% a 11,9%) y el seguro de auto (de 7,1% a 5,9%). ¿Por qué? Porque esos servicios privados se ajustaron libremente con la inflación, pero no partían de un precio artificialmente deprimido como los públicos.
El caso opuesto es el del transporte. El colectivo pasó de representar un 1,3% del salario a un 5,8%. El subte, del 0,7% al 2,0%. El agua, del 0,6% al 2,0%. Son exactamente los servicios que más tenían el precio reprimido — los que más subsidio recibían — y por eso su corrección fue más brusca.
Y el ajuste en el transporte no terminó. Las líneas de tren del AMBA tienen aumentos escalonados programados hasta septiembre. Para usuarios con SUBE registrada, la tarifa de la sección más corta (hasta 12 km) pasa de $330 en mayo a $530 en septiembre. La sección media (12 a 24 km) va de $429 a $689, y los viajes más largos (más de 24 km) de $528 a $848. Quien viaje sin SUBE registrada pagará tarifa plana: $1.100 en mayo, $1.700 en septiembre. La corrección tarifaria, en otras palabras, todavía está en curso.
Lo que el subsidio escondía: emisión e inflación
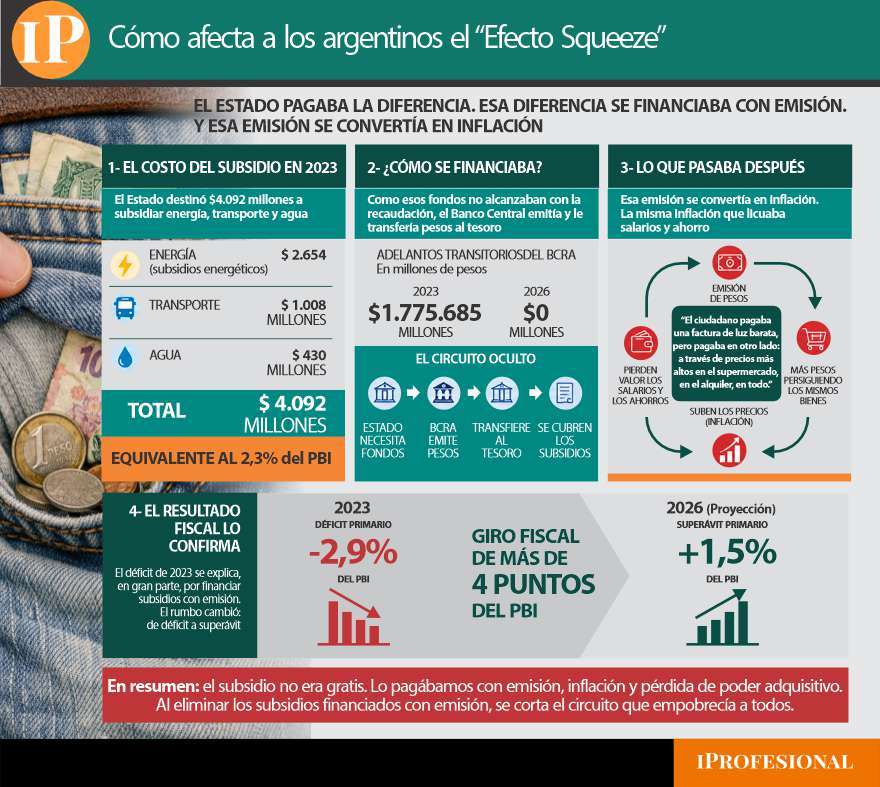
Mantener esos precios artificialmente bajos no era gratis. En 2023, el Estado gastó $2.654 millones en subsidios energéticos y $1.008 millones en transporte, sumando un total de $4.092 millones entre energía, transporte y agua — equivalentes al 2,3% del PBI. Como esos fondos no alcanzaban con la recaudación, el Banco Central transfería pesos al Tesoro para cubrir la diferencia: solo en 2023, los adelantos transitorios del BCRA sumaron $1.775.685 millones. En 2026, ese número es cero.
«El ciudadano pagaba una factura de luz barata, pero pagaba en otro lado: a través de precios más altos en el supermercado, en el alquiler, en todo»
Esa emisión se convertía en inflación. La misma inflación que licuaba salarios y ahorros. El resultado fiscal lo confirma: en 2023 el déficit primario fue del 2,9% del PBI. La proyección para 2026 es un superávit del 1,5% — un giro de más de cuatro puntos del producto en tres años.

La proyección para 2026 es un superávit del 1,5% , un giro de más de cuatro puntos del producto en tres años
El camino de la inflación
Los números del IPC cuentan esa historia con precisión. En diciembre de 2023, con el primer gran ajuste de tarifas ya en marcha, la inflación general fue del 25,5% en un solo mes — con el IPC núcleo al 28,3%, señal de que el problema era sistémico y no solo tarifario. A partir de ahí, la tendencia fue de baja sostenida: 4,2% en mayo de 2024, 2,4% en octubre, y desde entonces oscilando entre el 2% y el 4% mensual.
Hay un dato en la serie que vale la pena detenerse: el IPC de regulados. En los primeros meses de 2024 — enero a abril —, los precios regulados subieron al 26,6%, 21,1%, 18,1% y 18,4% mensual respectivamente, muy por encima de la inflación general y del índice núcleo. Era el momento más intenso de la corrección tarifaria. Después se normalizó. Hoy el IPC de regulados corre apenas por encima o en línea con el general.
«La inflación de 2024 no fue solo inercia: fue en buena parte la factura diferida de años de precios artificiales pasando al frente de golpe.»
Desde enero de 2023 hasta marzo de 2026, la inflación acumulada fue del 875% en el índice general y del 1.120% en el componente de precios regulados — 245 puntos porcentuales más. Esa brecha es exactamente la magnitud de la distorsión que se estaba corrigiendo.
Lo que hay de inflación hoy no es del mismo tipo que la de 2023. Ya no es inflación por exceso de emisión monetaria — el grifo de los adelantos transitorios está cerrado. Es, en buena medida, el reordenamiento final de precios relativos que todavía no terminó de acomodarse.
El presupuesto familiar se reorganiza… y el comercio lo siente
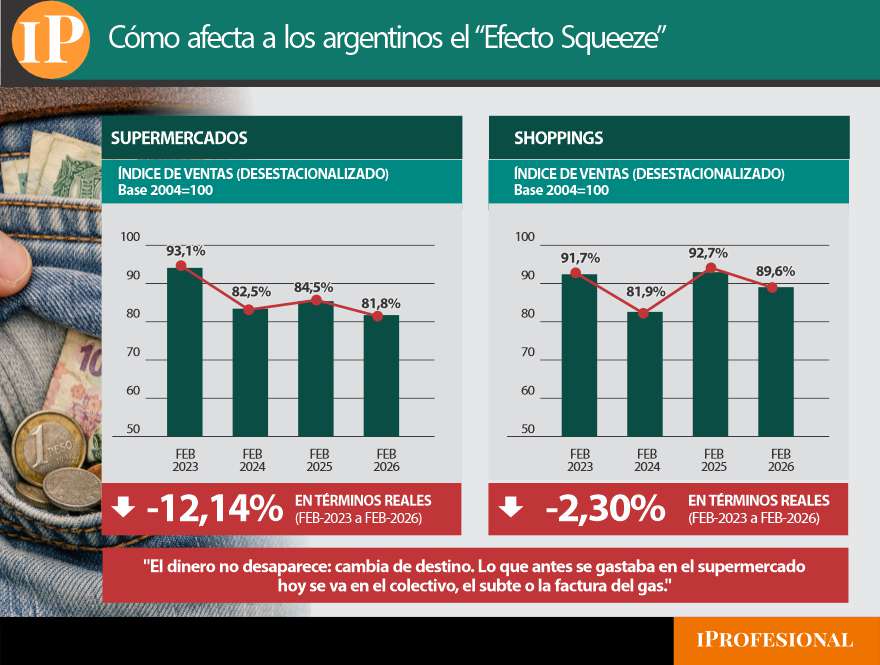
Cuando los servicios básicos pasan a ocupar una porción mucho más grande del sueldo, algo tiene que ceder en el presupuesto familiar. Y lo que cede, en general, es el consumo de bienes. Los datos lo muestran con claridad. El índice de ventas en supermercados —desestacionalizado— pasó de 93,1 en febrero de 2023 a 81,8 en febrero de 2026: una caída del 12,1% en términos reales en tres años. Para dimensionarlo: es como si uno de cada ocho productos que se vendían en 2023 hoy simplemente no se vendiera — como si todos los supermercados del país cerraran un día y medio por mes comparado con tres años atrás.
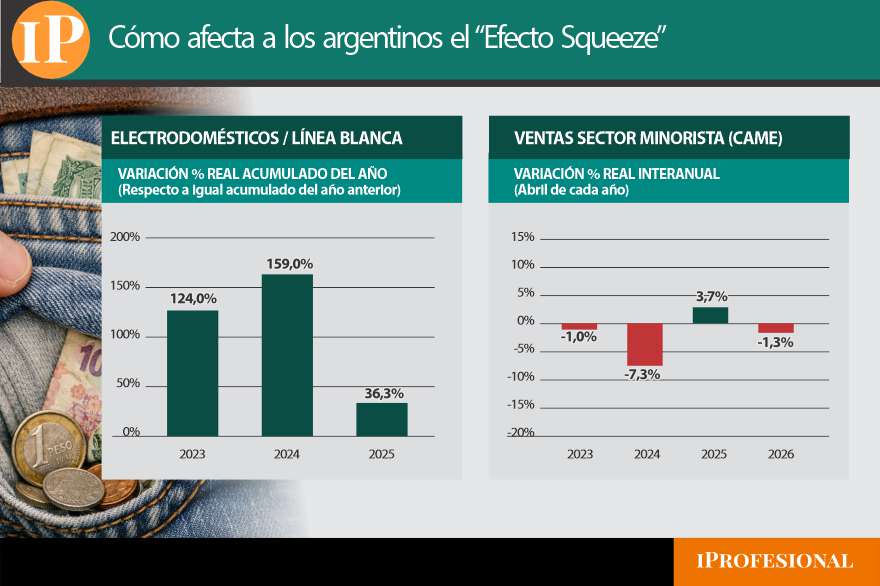
Los shoppings cayeron un 2,3% en el mismo período. Las ventas minoristas relevadas por CAME cuentan la historia con más detalle. El índice tocó su piso en enero de 2024 con una caída interanual del 28,5% — el momento más duro del ajuste. Desde ahí rebotó: en enero de 2025 llegó a crecer un 25,5% interanual, traccionado por la baja de la inflación y cierta recuperación del salario real. Pero ese rebote no se sostuvo. Desde mayo de 2025 el índice volvió a territorio negativo y no salió más: abril de 2026 marca una caída del 1,3% interanual, con un índice de 93,4 que está todavía por debajo de los niveles de fines de 2023. El rebote fue real, pero no alcanzó para recuperar el nivel previo al ajuste.

La plata que antes se destinaba al supermercado ahora va a pagar servicios
«El dinero no desaparece: cambia de destino. Lo que antes se gastaba en el supermercado hoy se va en el colectivo, el subte o la factura del gas.»
El caso de los electrodomésticos es el más ilustrativo del cambio de comportamiento. En 2023, las ventas acumuladas de línea blanca crecieron un 124% nominal respecto al año anterior. En 2024, un 159%. Números que a primera vista suenan bien, pero que hay que leer en contexto: con una inflación que llegó al 211% anual en 2023, comprar una heladera o un lavarropas era una forma de protegerse de la pérdida de valor del peso. La gente no compraba porque le sobraba el dinero — compraba para no perderlo. En 2025 ese crecimiento se desplomó al 36,3%, en línea con una inflación que también bajó fuertemente: el incentivo de «ahorrar en bienes» se diluyó.

En 2025, el crecimiento en el rubro electro se desplomó al 36,3%, en línea con una inflación que también bajó fuertemente
El único rubro que muestra números positivos en toda la serie es el de los autos 0Km: los patentamientos acumulados de enero a marzo pasaron de 77.404 unidades en 2023 a 106.994 en 2026, un salto del 38%. Pero este caso tiene su propia lógica: el crédito prendario se reactivó con la desinflación, y el segmento de autos tiene una demanda embalsada de años de restricciones a las importaciones. Es la excepción, no la regla.
La regla es otra: cuando los servicios básicos se encarecen relativamente, el consumo de bienes absorbe el golpe. No es una caída por empobrecimiento generalizado, pero tampoco es un proceso indoloro. Mientras la inflación acumulada desde enero de 2023 a marzo de 2026 fue del 875%, el salario promedio formal (RIPTE) subió un 623% en el mismo período. Esa diferencia significa que el salario real perdió poder de compra. Las familias no solo están reasignando su gasto hacia servicios más caros: lo están haciendo con un ingreso que en términos reales vale menos que hace tres años. Eso explica buena parte de la presión que se siente en el consumo cotidiano, y también por qué la recuperación del poder adquisitivo es la otra cara indispensable de cualquier proceso de normalización que se sostenga en el tiempo.
El único rubro que muestra números positivos en toda la serie es el de los autos 0Km
Qué queda por delante: estabilización sin recuperación salarial
Lo que estamos viendo no es, en su mayor parte, una crisis de consumo: es un reordenamiento. Durante años, los precios de los servicios públicos estuvieron tan por debajo de su costo real que millones de familias habían perdido la noción de cuánto valía realmente enchufar un aire acondicionado, tomar el subte o abrir la llave del gas. El Estado pagaba la diferencia, y la diferencia se cobraba en inflación.
El proceso de corrección es costoso y no es neutral: las familias de menores ingresos son las más expuestas, porque destinan una proporción mayor de su presupuesto a los servicios básicos y tienen menos margen para absorber el ajuste. Pero la alternativa — seguir financiando subsidios con emisión monetaria — tenía un costo aún mayor: una inflación que destruía el salario real mes a mes, mucho más rápido y de forma mucho más regresiva que cualquier suba de tarifas.
La señal más clara de que el mecanismo cambió está en el Banco Central: en 2023 transfirió al Tesoro $1.775.685 millones en adelantos transitorios para financiar, entre otras cosas, esos subsidios. En 2026, esa cifra es cero. El déficit primario de 2,9% del PBI se convirtió en un superávit proyectado del 1,5%. Y la inflación mensual bajó del 25,5% en diciembre de 2023 a un rango del 2% al 3% en los últimos meses.
La inflación que queda no es del mismo tipo que la de entonces. Es, en buena medida, el precio de normalizar lo que estuvo distorsionado por años. Una vez que ese proceso cierre, la estructura de costos de la economía debería estabilizarse sobre bases más sólidas.
Pero la estabilización de precios es solo la mitad de la ecuación. La otra mitad — la que todavía está pendiente — es la recuperación del poder adquisitivo del salario. El RIPTE subió un 623% entre 2023 y 2026, mientras la inflación acumulada fue del 875%. Esa brecha de 252 puntos porcentuales tiene una traducción muy concreta: un trabajador formal necesita hoy casi cuatro meses de sueldo para comprar lo que en 2023 compraba en tres. La corrección de precios relativos puede ser el principio del orden, pero el capítulo de la recomposición salarial está, por ahora, sin escribir.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tarifas,subsidios,salarios,inflacion,ajuste