Connect with us

ECONOMIA

ANSES: quiénes cobran hoy lunes 22 de junio de 2026

Published

on


ANSES paga hoy lunes 22 de junio de 2026 a jubilados y pensionados con haberes mínimos y DNI terminado en 9, que además cobran el medio aguinaldo y, si corresponde, el bono extraordinario (REUTERS/Agustin Marcarian)

El calendario de pagos de la Administración Nacional de la Seguridad Social (ANSES) define el cronograma de cobros para millones de argentinos durante junio de 2026. En la jornada de hoy, beneficiarios de distintas prestaciones acceden a sus haberes, en un mes marcado por el impacto del ajuste por movilidad previsional y el pago del medio aguinaldo.

La modalidad escalonada, que organiza los pagos según la terminación del Documento Nacional de Identidad (DNI), permite distribuir el acceso a los fondos y evita aglomeraciones en las sucursales bancarias.

Advertisement

El sistema incluye a jubilados, pensionados, titulares de asignaciones familiares y programas sociales, todos alcanzados este mes por un incremento del 2,58%, reflejo de la fórmula de movilidad que ajusta los montos tomando como base la inflación registrada dos meses antes.

Hoy cobran los jubilados y pensionados cuyos haberes no superan el mínimo y que tienen DNI terminado en 9. Este grupo finaliza el calendario de pagos para haberes mínimos de junio, recibiendo además del monto mensual, el medio aguinaldo y, en los casos que corresponde, el bono extraordinario vigente.

Una mujer mayor sonriente con un suéter beige recibe billetes de una empleada en un escritorio blanco con el logo azul de Anses de fondo. Varias personas esperan sentadas.
Las prestaciones de ANSES de junio de 2026 reciben un aumento del 2,58% por la fórmula de movilidad previsional basada en la inflación de dos meses antes (Imagen Ilustrativa Infobae)

Los titulares de la Asignación Universal por Hijo y la Asignación Familiar por Hijo con DNI terminado en 9 perciben hoy su prestación. El pago, que refleja el último aumento por movilidad previsional, se deposita de manera automática en la cuenta bancaria declarada.

Las titulares de la Asignación por Embarazo para Protección Social con DNI terminado en 7 reciben hoy el pago correspondiente al mes de junio, según el calendario oficial. Esta asignación también se ve alcanzada por el incremento del 2,58% aplicado en el mes.

Advertisement

Finalmente, quienes forman parte del Plan de Desempleo 1 y tienen DNI terminado en 2 o 3 acceden hoy a su prestación. El sistema de cobros escalonado busca agilizar el acceso y minimizar las demoras en los canales presenciales y electrónicos.

Desde hoy, inicia el período de cobro de la Segunda Quincena para las Asignaciones de Pago Único (Matrimonio, Adopción y Nacimiento), el cual se extiende hasta el 8 de julio para todos los documentos.

embarazada, embarazo, mujer embarazada, espera de embarazo, madre - VisualesIA
La Asignación por Embarazo para Protección Social se paga hoy a titulares con DNI terminado en 7 y también incluye el aumento del 2,58% (Imagen Ilustrativa Infobae)

En junio de 2026, la jubilación mínima asciende a $403.317,99 brutos, tras el ajuste del 2,58% por la fórmula de movilidad. Una vez descontado el aporte del 3% al Programa de Atención Médica Integral (PAMI), el monto neto es de $391.218.

Además, los beneficiarios de la mínima reciben un bono extraordinario de $70.000, vigente desde marzo de 2024, y el medio aguinaldo, que equivale a $201.659 brutos ($195.609 netos). El total bruto del mes para quienes cobran la mínima llega a $674.976,99 ($656.827,67 netos).

Advertisement

La jubilación máxima en junio alcanza los $2.713.948,17 brutos. Tras el descuento de PAMI, el ingreso neto se reduce a $2.563.211. El aguinaldo para este grupo es de $1.356.974 brutos $1.281.605,41 netos), por lo que el ingreso total del mes asciende a $4.070.922,27 brutos ($3.844.816,23 netos).

La Asignación Universal por Hijo (AUH) y la Asignación por Embarazo para Protección Social (AUE) se ubican en $144.932 por cada menor de 18 años o mujer embarazada. De ese total, se abonan $115.945,60 mensuales y se retienen $28.986,40, que solo se liberan cuando el titular presenta la Libreta AUH o la documentación obligatoria en el caso de la AUE. Este mecanismo busca garantizar el cumplimiento de los controles de salud y educación.

Interior de una oficina de ANSES con personas haciendo fila y sentadas, mientras empleados atienden en mostradores, algunos entregando dinero. Hay carteles de ANSES.
El Plan de Desempleo 1 se paga hoy a beneficiarios con DNI terminado en 2 o 3, dentro del esquema escalonado de ANSES (Imagen Ilustrativa Infobae)

Para quienes perciben AUH por Discapacidad, el monto mensual es de $471.915. En este caso, el beneficiario cobra $377.532 por mes y se le retienen $94.383 hasta que se acredite la documentación correspondiente. Este beneficio está destinado a familias con hijos con discapacidad, y no tiene límite de edad para el menor a cargo.

Las Asignaciones Familiares (SUAF) para trabajadores en relación de dependencia y monotributistas varían de acuerdo al ingreso familiar. En el primer rango de ingresos, hasta $1.122.074 mensuales, la Asignación por Hijo es de $72.474 y la Asignación por Hijo con Discapacidad asciende a $235.967. Estos montos se abonan por cada hijo registrado en el grupo familiar, y su valor disminuye progresivamente para rangos de ingreso superiores.

Advertisement

En cuanto a las Asignaciones de Pago Único (APU), los valores estipulados para junio son los siguientes:

  • Por Nacimiento, el monto es de $84.478;
  • Por Matrimonio, asciende a $126.489;
  • Por Adopción, se abonan $505.070 en un solo pago. Estos beneficios corresponden a eventos puntuales y se otorgan tras la aprobación del trámite por parte de ANSES.


Corporate Events,South America / Central America

ECONOMIA

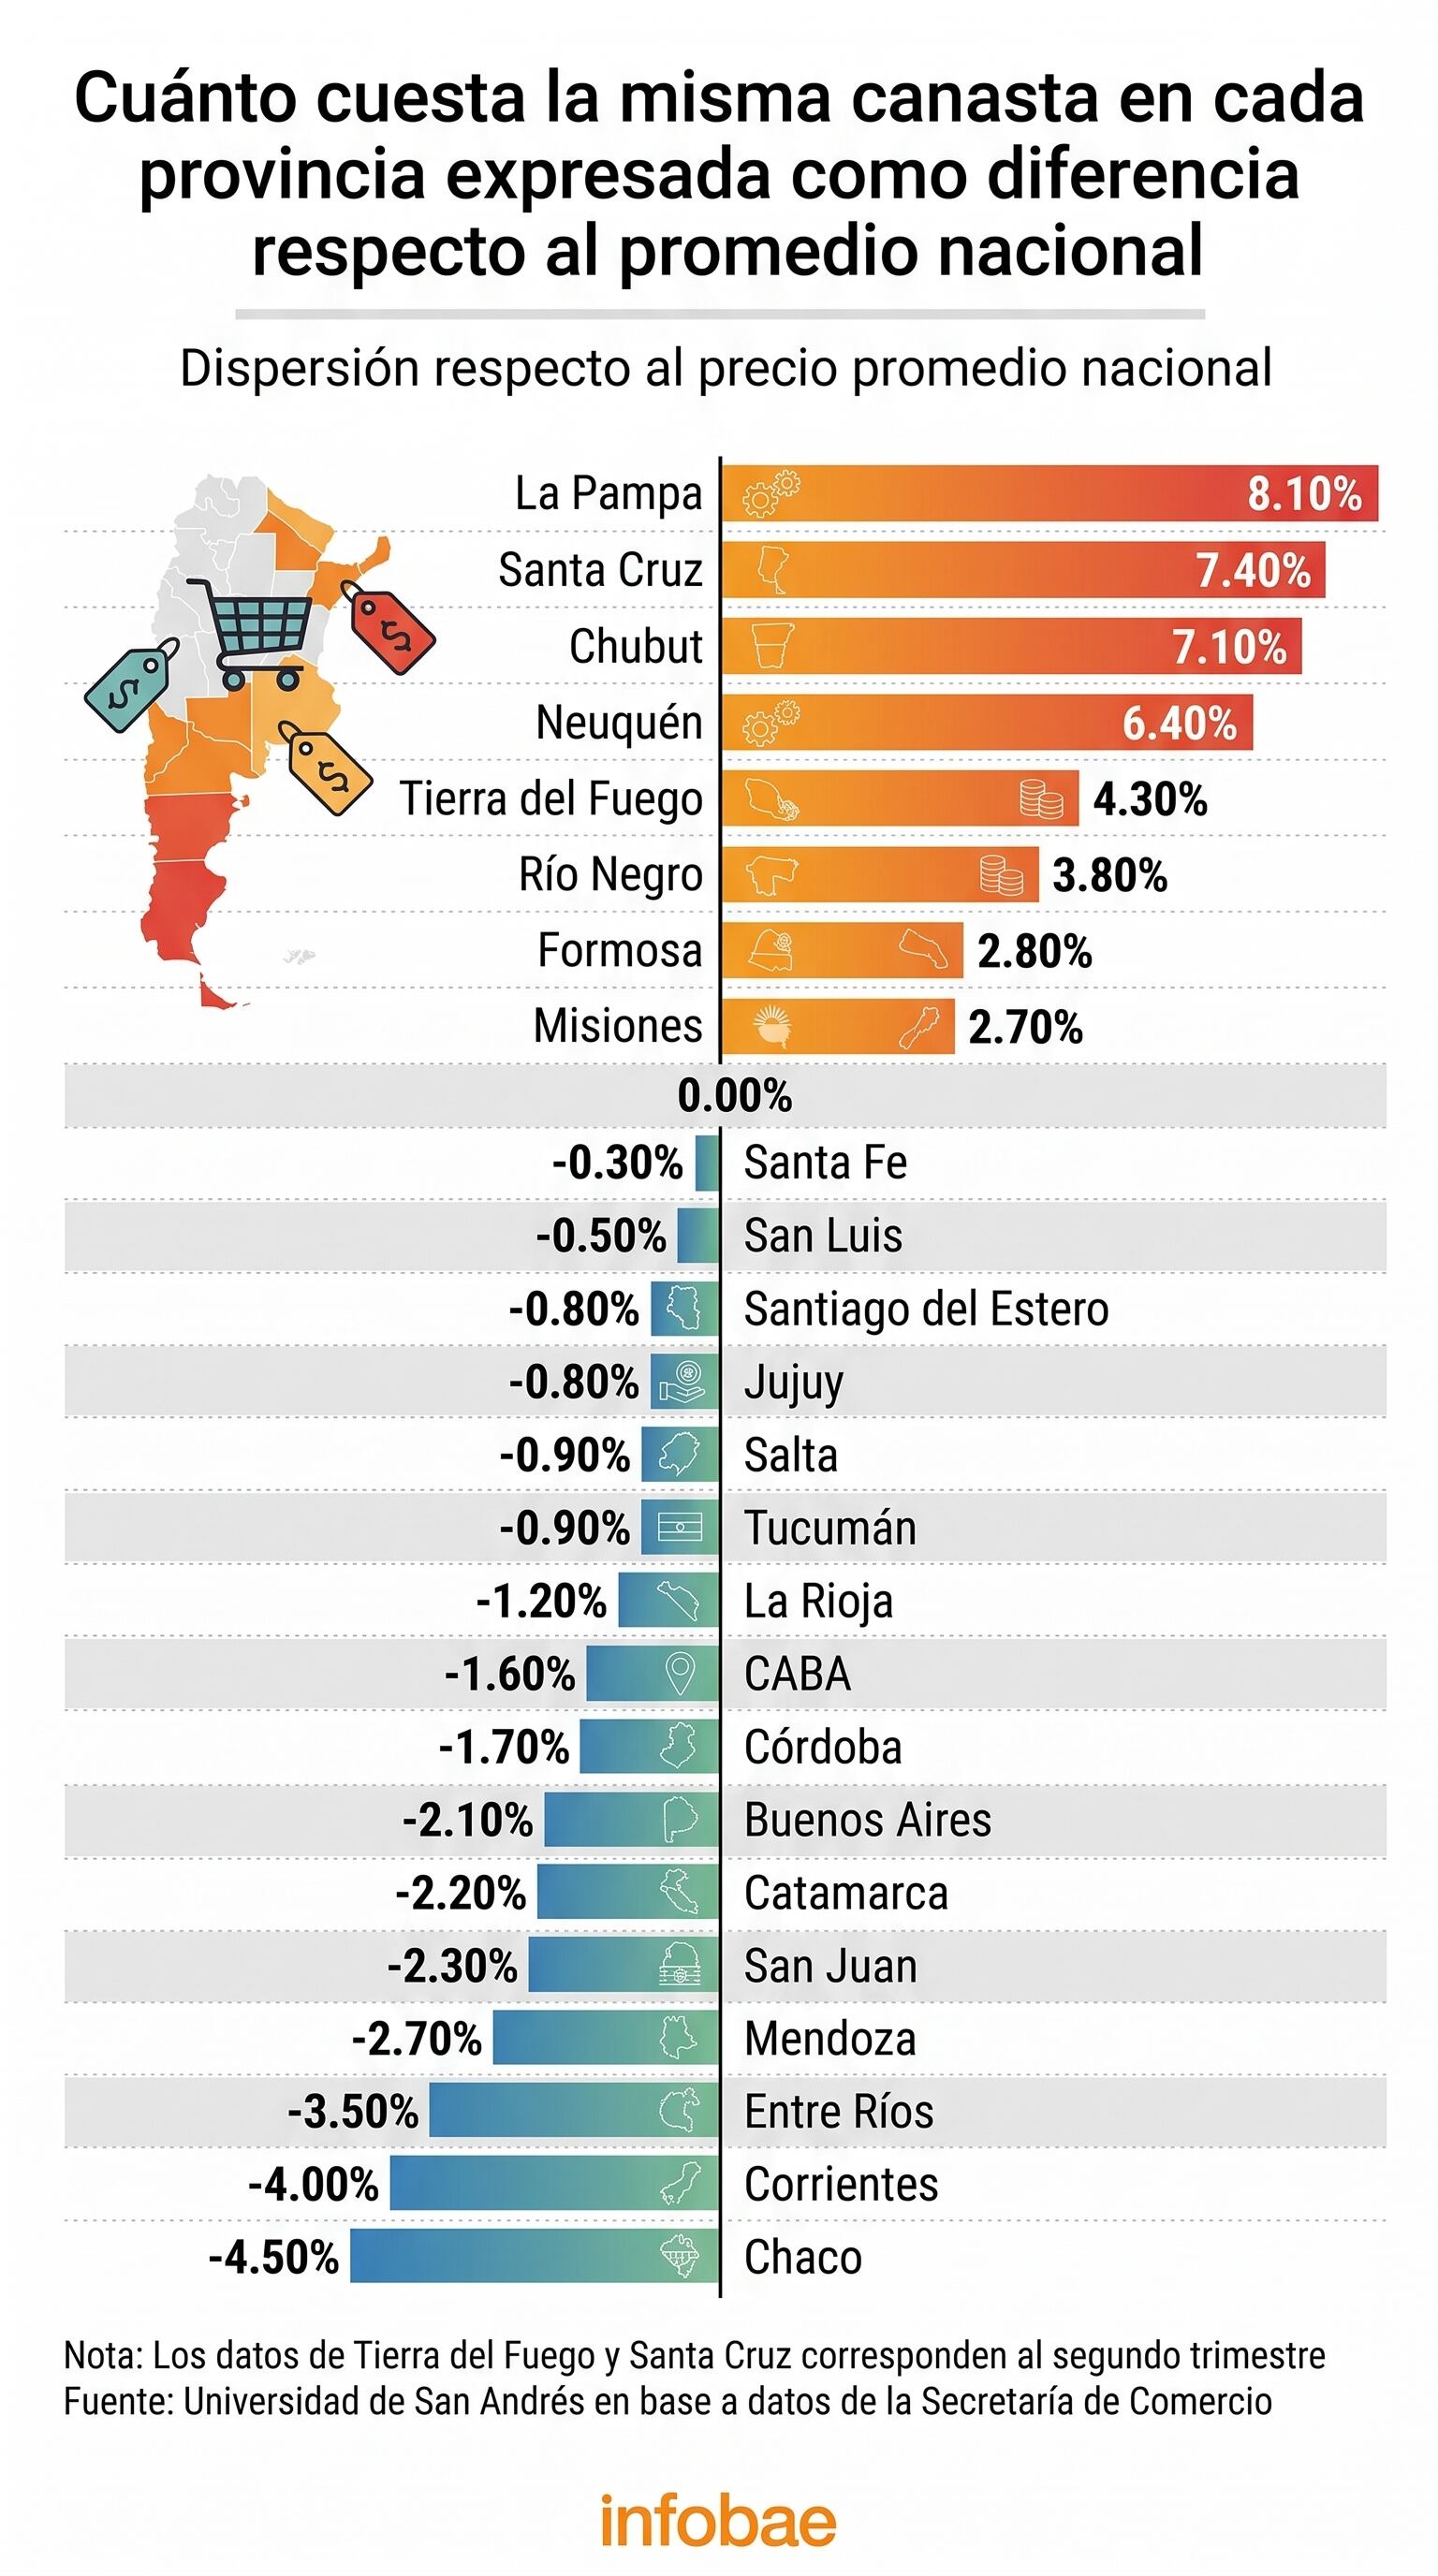
Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

Published

on


En lácteos y carnes, algunas provincias tienen precios hasta 30% por encima del promedio nacional. (Imagen Ilustrativa Infobae)

Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)

Un remolque de camión abierto con cajas de latas apiladas en su interior, estacionado frente a un almacén industrial con una carretilla.
El peso de la logística sobre los costos, determina en gran medida las diferencias de precios (Imagen Ilustrativa Infobae)

En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)

(Imagen Ilustrativa Infobae)
En líneas generales, los precios tienden a ser más caros en las provincias con mejores ingresos (Imagen Ilustrativa Infobae)

Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)

compras supermercado góndolas inflación precios
Se observan grandes diferencias de precios incluso dentro de una misma provincia (Foto: NA)


canasta básica,Argentina,alimentos,comercio

Advertisement
Continue Reading

ECONOMIA

Los números de morosidad en julio: cuál fue la diferencia entre bancos y fintechs

Published

on


El séptimo mes del año registró una nueva suba, consolidando un período de 21 meses consecutivos de aumentos según un informe de Eco Go


Advertisement

Morosidad: la brecha entre el sistema bancario tradicional y las fintechs

  • Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
  • Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.

El mapa del nivel de mora y endeudamiento por provincias

  • Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
  • Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
  • Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
  • Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).


bancos,morosidad,fintechs,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Martín Guzmán dio 3 consejos para reformar al FMI y dijo que en la Argentina “hay una mishiadura importante”

Published

on


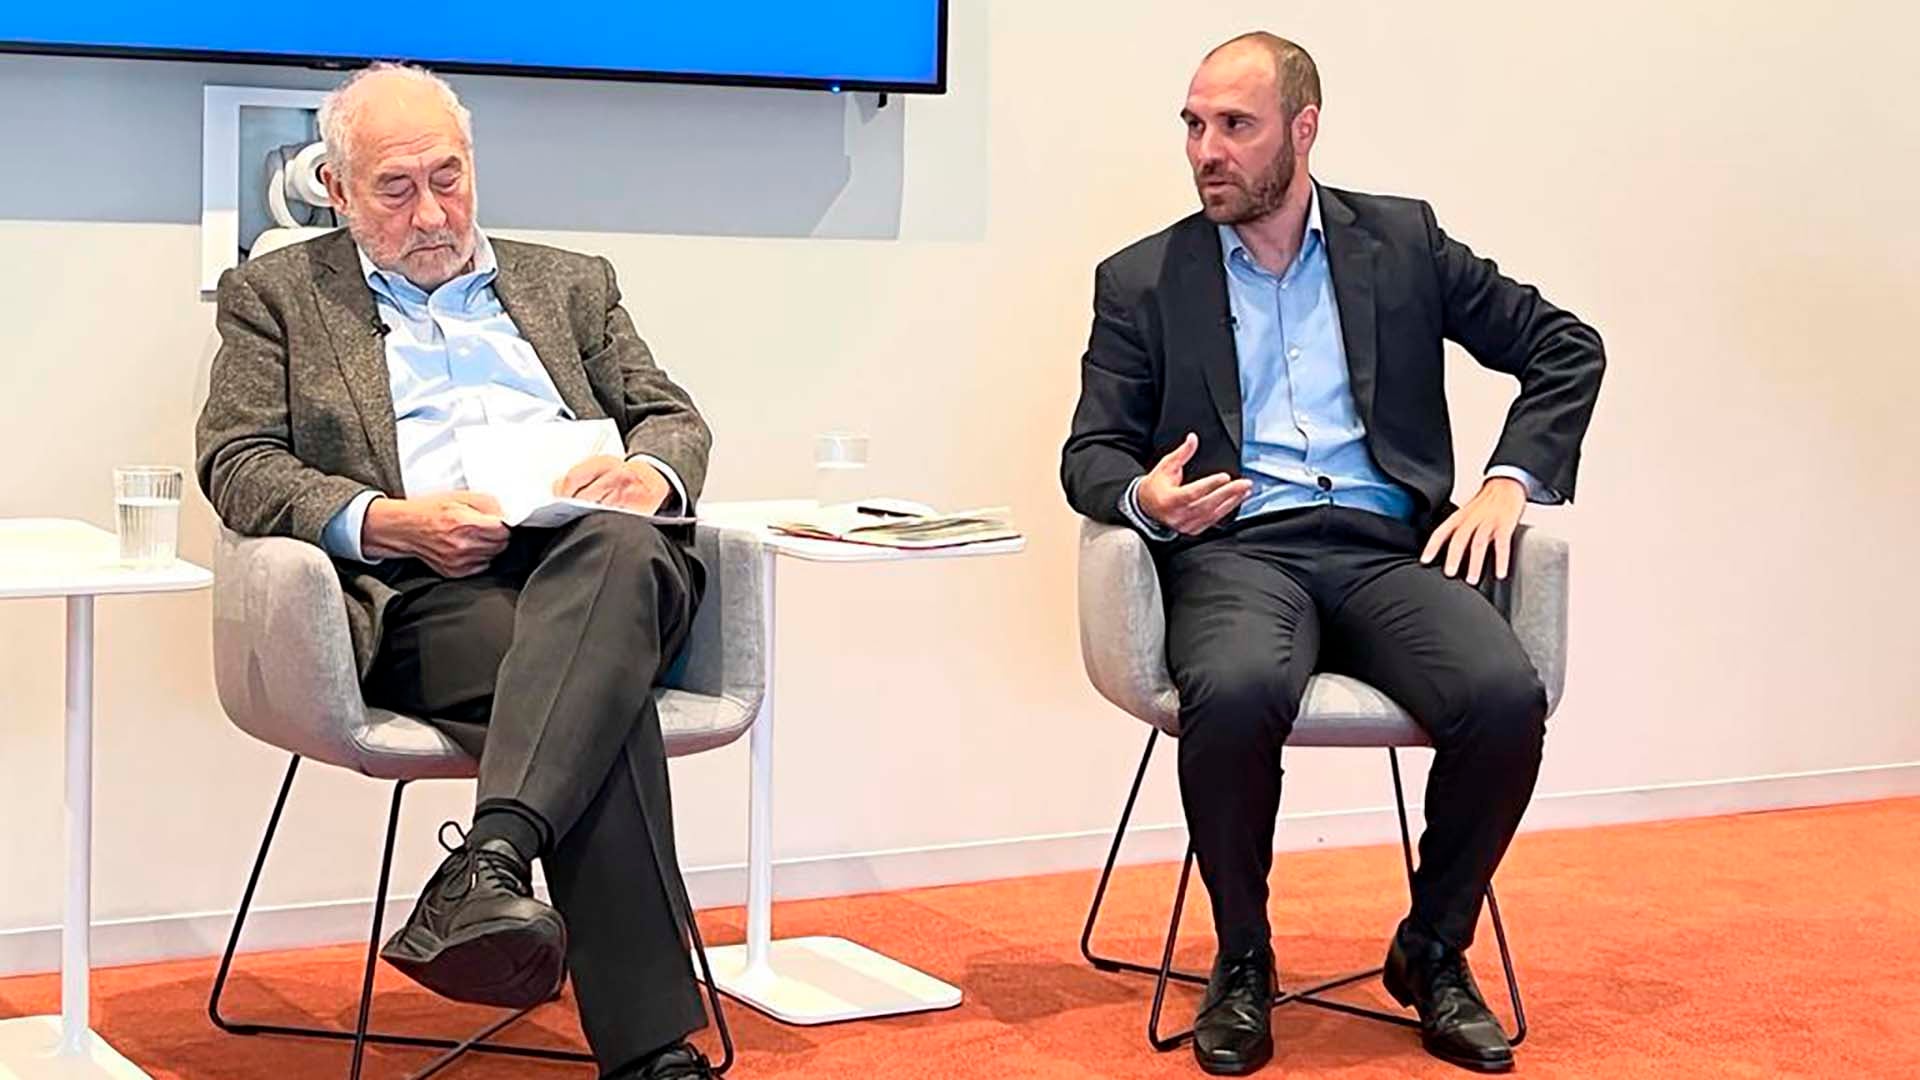
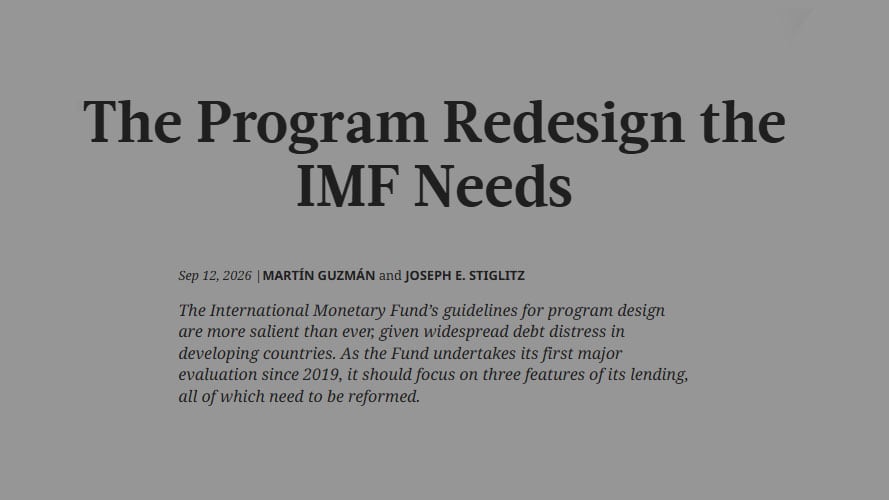
El exministro de Economía Martín Guzmán escribió junto a Joseph Stiglitz, su mentor académico y premio Nobel de Economía 2001, un artículo en Project Syndicate, un portal de opinión internacional, con tres consejos para “rediseñar” al FMI a partir de tres ejes: 1) revisar sus criterios de “condicionalidad”, 2) no limitarse sus programas a un “escenario base”, sino prever “contingencias” y ser más sensible a la preservación de la democracia, y 3) asegurar que los programas tengan un sustento político que trascienda al gobierno que los suscribe.

Este domingo, entrevistado en radio Splendid, Guzmán dijo que el presidente Javier Milei hizo bien al asumir en priorizar la lucha contra la inflación. “Haber puesto a la inflación como principal preocupación de la política macro en diciembre de 2023 está bien, es lo que había que hacer. Sí o sí tenía que haber un ordenamiento de las cuentas públicas, si no, era imposible bajar la inflación”, señaló quien renunció al Palacio de Hacienda el 2 de julio de 2022, mientras la vicepresidente Cristina Kirchner encabezaba un acto en Ensenada (días después se informó que la inflación de junio había sido del 5,3%, anualizada de 86%).

Advertisement

Pero si bien la inflación se redujo “significativamente”, reconoció Guzmán, la forma en que se la atacó generó desequilibrio en la producción. “Está muy mal la actividad urbana. Cuando se ve el crecimiento es porque lo impulsan el agro, la minería y la energía, la industria financiera, pero eso no crea empleo”, observó, y amén de citar datos recientes de la fuerte caída (en julio) de la industria y la construcción. Eso, dijo, afecta la “sostenibilidad del esquema económico y fiscal, pues la caída de la actividad urbana está generando una caída real en la recaudación, con lo cual al gobierno le cuesta mantener el superávit fiscal. “Es un problema serio”, señaló.

El combo de la morosidad

El exministro señaló además que la caída de los ingresos de la gente y “tasas de interés que se fueron a cualquier lado” llevó a niveles de morosidad récord. “Se celebra la caída de la inflación pero la situación de los ingresos es bien complicada, subrayó, amén de recordar que “hace muy poco” Milei anticipó un boom de consumo y recuperación de actividad. “Y uno decía ¿de dónde? Porque para que aumente el consumo tiene que aumentar el ingreso de la gente o la disponibilidad para gastar y eso viene de aumentar el salario o aumentar el crédito. Debería aumentar la inversión privada pero ¿quién va a invertir en áreas urbanas si no se vende?”, planteó Guzmán.

Guzmán junto a su mentor académico, el Nobel de Economía 2001 Joseph Stiglitz

Y a continuación describió una suerte de trampa sin salida. “Que aumente la inversión en energía, señaló, “no va a redundar en un aumento inmediato de la demanda por el trabajo y el salario. Del lado de la inversión difícil que veamos un aumento del salario real. ¿Por qué habría de aumentar el crédito en una economía donde tenés récord de morosidad de las personas? Tampoco la veo por ahí”.

Advertisement

Si bien reconoció que Economía “empezó a hacer otras cosas” (como el intento de movilizar el crédito hipotecario), las mismas no tienen “carácter macroeconómico”.

“Esto no va a andar solo por un impulso privado. Lo que podría cambiar la situación de la actividad urbana es que en primer lugar el Estado le de un impulso, pero para que el Estado pueda invertir más hay que contar con recursos para que no aumente el déficit y eso es complicado porque se tendrían que meter con temas impositivos que ha sido una bandera de este gobierno”.

El título y la bajada del artículo de Guamán y Stiglitz sobre cómo reformar el FMI

Según Guzmán, el gobierno sobreestimó la velocidad en la que iba a bajar la inflación y subestimó el impacto sobre la actividad económica. “La forma en la que se hizo el ajuste, donde le bajas el impuesto a los que mayor capacidad contributiva tienen en Argentina y recortas gastos claves en inversión pública genera lo que estamos viendo ahora”, marcó. “El haber apuntado al tipo de cambio como un ancla para atacar la inflación; hay sectores a los que eso les afectó al mismo tiempo que se les caía la demanda”.

Advertisement

La combinación de política económica, enfatizó “ha sido muy, muy maña para los sectores que más empleo generan en la Argentina”. Además, matizó, “no es que siempre hay que tener superávit o déficit, hay que tener sostenibilidad fiscal. Se tuvo en el peronismo en cierto momento, durante el gobierno de Kirchner, después se perdió y no pudimos ni siquiera establecer el camino hacia eso de forma firme en el gobierno del que fui parte”. En la pandemia, se justificó, “sí o sí tenías que aumentar el déficit, no había manera”.

Cómo reactivar la economía

En cuanto a la situación actual dijo que para reactivar la economía y mejorar la productividad “va a hacer falta aumentar la inversión pública de capital” en un quantum que estimó medio y un punto del PBI, pero sin aumentar el déficit. Los periodistas del programa No Vale Arrugar le preguntaron cómo sería eso posible. Guzmán mencionó que hay sectores que están muy “y se les han bajado los impuestos”.

Al gobierno en cambio, prosiguió, le conviene hablar de “riesgo kuka”, pero hay un temor del mercado “de que la gente no se banque esto. Y si no se banca esto, no queda claro cómo se reordena. El riesgo real es que no se sostenga social y políticamente el actual esquema oficial. Según Guzmán, el gobierno “tortura los datos” para decir lo que dice, “pero hay estancamiento en varios sectores y una caída q está teniendo consecuencias sobre la demanda y el consumo. Hay una mishiadura importante”.

Advertisement

También consideró “importante” la elección legislativa del 3 de noviembre en EE.UU. “porque hoy hay una dependencia importante del apoyo del Tesoro de EEUU con el Banco Central. En el mercado está instalada la percepción que detrás de la estabilidad cambiaria está EE.UU. Si la cosa el año que viene fuese como ahora tendría más visos de estabilidad la situación cambiaria, pero si la situación fuese diferente estaríamos en otro escenario”.

Además, el exministro cuestionó las facilidades fiscales que el gobierno dio a través del RIGI y dijo que muchas de las inversiones que se están haciendo bajo ese esquema “hubieran ocurrido igual, son sectores con nivel de productividad muy alto”, pero que “no derraman, porque para que derrame tiene que haber un programa de industrialización”. En cambio el RIGI, subrayó, “es anti industrial para la Argentina, es una pena, debilita al Estado”.

También explicó la morosidad financiera como consecuencia de una combinación de dos factores “fatales”: cayeron los ingresos reales y “se desestructuraron” las tasas de interés.

Advertisement

“Las tasas de interés para las personas que toman de un banco, 66% más o menos. Las billeteras virtuales es cualquier cosa arriba de 100%. Esa combinación es fatal. Las tasas se desestructuraron mucho en el 2025. Todo esto repercutió en todas las tasas a las que la gente tomó crédito. Ahí se armó un zafarrancho importante. La gente entonces entra en una bola de nieve porque te vence la deuda, no la podés pagar, la refinanciás a una tasa mucho más alta y menos chance de pagarla y así es como fue subiendo la mora. En cuanto a la posible solución, Guzmán dijo no verla “por el lado de limitar el crédito”, pero sí aconsejó “una política que mire las tasas y que implemente ciertas regulaciones. La usura tiene que estar prohibida. Está prohibida, llo que pasa es que hay que definirla en términos prácticos, no puede un banco cobrarle 66% de interés a una persona en una economía donde la inflación es 30%. Es un disparate. Y no pueden las billeteras actuar como intermediarios financieros y no ser reguladas como tal y cobrar tasas de 200%. Eso no debería ser posible en ningún lado”. Sin embargo, acotó, “al Banco Central lo único que parece importarle es la estabilidad bancaria”. Es un tema, concluyó, “en el cual el Estado tiene que tener un rol, solo no se va a resolver”.

Continue Reading

Tendencias