
ECONOMIA
Preocupación por la relación entre las reservas internacionales y las elecciones presidenciales de 2027


(Imagen Ilustrativa Infobae)
El conflicto entre Estados Unidos e Irán sigue en la mesa de negociación y avanza dos pasos y retrocede tres, mientras continúan los enfrentamientos entre Israel y Hezbolá. Los negociadores estaban empantanados y los mediadores buscaban un alto en el fuego en el sur del Líbano. EEUU e Irán se entrecruzaron acusaciones y amenazas y el Estrecho de Ormuz, objetivo central del acuerdo, seguía cerrado, lo que muestra que más allá de los gestos nada se ha avanzado y que pasó el viernes y no se firmó el acuerdo.
Las noticias cambiaban anoche hora tras hora y los inversores reflejaban su desorientación en los mercados de futuros. Imaginaban una semana que iba a comenzar con avances en la paz y ahora no pueden imaginar cómo serán las próximas 24 horas. En el recuerdo quedó la convicción de la semana pasada de 60 días continuos de paz hasta tener un acuerdo pleno con el memorándum de entendimiento de 14 puntos.
En tanto, en la Argentina, que el viernes operó sin referencias por el feriado de EEUU, las consultoras dedicaron una parte de sus informes a analizar el conflicto, el cambio de estilo de la Reserva Federal tras la asunción de Kevin Warsh y como incidirá en el mercado cambiario argentino.
EconViews, la consultora que dirige Miguel Kiguel, al margen de los sucesos de anoche en Suiza que fue calificado como el primer hecho relevante, señaló que “el segundo hecho relevante fue el primer encuentro del Comité de Política Monetaria de la Fed en la era Kevin Warsh. No hubo cambios en la tasa, que se mantuvo en el rango 3,50-3,75%. Lo más interesante vino por el lado de las proyecciones: 9 de los 18 miembros del directorio ven al menos una suba este año, mientras que la otra mitad cree que se mantendrá en el nivel actual o incluso bajará. Una Fed con un tono algo más hawkish (agresivo), en definitiva. A esto se sumó otro factor que inquietó a los inversores. Warsh anunció cambios en la comunicación de la política monetaria, con menos información disponible e incluso la posibilidad de eliminar el forward guidance (orientación futura de la policía monetaria) algo que podría agregar incertidumbre. Los mercados reaccionaron negativamente y el dólar se fortaleció a nivel global. Estas noticias internacionales llegaron en un contexto en el que el peso argentino empezó a estar algo más presionado desde fines de mayo. El tipo de cambio comenzó a subir tras varios meses de estabilidad y llegó a la zona de $1.460, acumulando una suba de 3.6% en lo que va de junio. No es una suba que preocupe, todo lo contrario: vemos positivo que el peso no se siga atrasando y recupere algo de terreno. Por el momento, tampoco se lo ve al Gobierno demasiado preocupado por este movimiento, y estimamos que no hubo intervención considerable del Banco Central ni en futuros ni en dollar linked. Tampoco es una suba que sorprenda. Era esperable que, llegando al tercer trimestre, aumentara la presión cambiaria, en línea con un mercado que suele anticiparse al fin de la cosecha gruesa y la consecuente caída en los flujos de dólares que suele darse en esta época del año. Esto ya se refleja en el desempeño del Banco Central en el mercado cambiario, donde las compras de dólares pasaron de un promedio de USD 138 millones diarios en abril y mayo a US$ 79 millones en junio”.

REUTERS/Eric Lee
El informe agrega que “nuestro escenario base es que la presión cambiaria no cederá en el corto plazo. Por un lado, porque todavía no se sintió por completo el efecto de la desaceleración en la liquidación del agro, que sigue en niveles elevados. Y por otro, porque un mundo con tasas más altas y petróleo más bajo seguramente le agregará algo de presión al peso, revirtiendo parte del viento de cola que tuvimos en los últimos meses. De cara a las próximas semanas, será clave ir monitoreando cómo siguen las compras diarias del Banco Central y si hay algún movimiento en las tasas de interés. Es razonable esperar que el tipo de cambio continúe convalidando subas graduales, en un proceso de normalización más que de estrés. Por ahora, nuestro escenario sigue siendo el de una suba ordenada del dólar, sin sobresaltos”.
Se va aclarando el programa financiero
La consultora 1816 hace centro en el pago de la deuda. El informe indica que “con los dólares que juntó el Tesoro vía Bonares (tiene USD 3.082 millones depositados en el BCRA), con la confirmación de las garantías del Banco Mundial y BID (que permitirían conseguir financiamiento por USD 4.000 millones) y con el quizás inminente anuncio de que renuevan los repos del BCRA por USD 6.000 millones (dado que el Tesoro le dio al BCRA nuevos AL35 y AE38, posiblemente para usar como garantías), se va aclarando el programa financiero 2026-2027. Restan pagar unos USD 30.700 millones en moneda extranjera a privados, FMI y Club de París (tomando deuda del Tesoro y BCRA y asumiendo rollover de otros organismos) y con los 3 factores que mencionamos sumarían financiamiento por USD 13.100 millones. Lo que resta, unos USD 17.600 millones, podría cubrirse con una combinación de nuevos Bonares, alguna emisión internacional, rollover del Fondo Monetario Internacional (dado que los pagos netos al FMI son de USD 7.900 millones, buena parte del residuo por cubrir; atención: para rollover del Fondo se necesitaría un nuevo programa), y/o directamente reservas. Si hay rollover de los repos, las reservas netas se irán a la zona de USD 10.000 millones una vez que se concrete la operación garantizada por organismos (y el Tesoro cuenta con depósitos en Pesos en el BCRA por el equivalente a USD 8.800 millones)”.
Según la consultora, “más allá de cómo se consiga el dinero, no parece haber ningún riesgo de impago en 2027, una muy buena noticia para encarar el año electoral. Lo que sí está en juego es con cuántos recursos contará el Gobierno para defender la estabilidad cambiaria si los inversores se asustan y por eso vemos probable una emisión offshore (preparándose para 2027 el BCRA también canceló casi toda la deuda con BIS). La Argentina volvió a tener en mayo superávit primario (el número 27 en 29 meses de Milei) y superávit comercial (USD 3.504 millones, el más alto de la historia)”.

La consultora indica que “tras casi 8 meses en que el Global 35 estuvo operando a entre 9% y 10,5% en el exterior, fue finalmente la suba de calificación de S&P que llevó la deuda a un nuevo nivel. El riesgo país bajó a mínimos de la era Milei y suponemos que alrededor de estos valores el Gobierno estaría dispuesto a emitir bonos. Es cierto que, a juzgar por lo que rinden otros países B-, la Argentina todavía podría comprimir un poco más (es decir, el equipo económico podría continuar pensando que habrá mejores oportunidades), pero está lejos de ser obvio que vaya a ocurrir, considerando la elección 2027 (y que en este momento el escenario más probable es otra elección binaria)”.
Por su parte, F2 la consultora que dirige Andrés Reschini, señala que “la mayoría de los bancos centrales no realizó suba de tasas, pero siguen el tema de cerca e incrementaron las chances de hacerlo o han suspendido los ciclos de bajas. La firma no concretada del Memorándum de entendimiento entre Estados Unidos e Irán puede aliviar las expectativas de inflación global pero las chances de tasas más altas alentaron a un dólar más fuerte y la mayoría de las monedas de la región se debilitó con el peso argentino a la cabeza”.

REUTERS/Agustín Marcarian
El informe indica que “va pasando el pico estacional de la liquidación del agro y se acercan los vencimientos de deuda en moneda extranjera para el Tesoro. El mercado comienza a mirar 2027 y la demanda de divisas parece no ceder. Aunque con una rueda menos por el feriado local y otra a media máquina por el feriado en EE. UU., BCRA cerró con el segundo menor saldo semanal de compras desde enero. Hubo buenas noticias desde la Balanza Comercial y garantías de Organismos Internacionales para la obtención de USD 4.000 millones en créditos, pero eso despeja 2026. Es cierto que para 2027 hay cintura para conseguir las divisas que faltan, pero el poder de fuego con el que cuenta concretamente el gobierno es de USD 11.830 millones de los cuales USD 8.150 millones equivalentes están depositados en pesos y probablemente la demanda de moneda local no sea lo suficientemente robusta como para que el Tesoro incremente las compras sin generar un salto cambiario. Por ello, queda más a merced de la financiación y refinanciación que logre obtener, al menos de momento”.
Otro dato que observa F2 es que “la cartera irregular volvió a crecer en abril, tal como se esperaba, alcanzando un 7,3% para el sector privado, mientras que el ratio para Personales se elevó al 14,8%. El Banco Nación lanzó una línea de refinanciación especial para ayudar a que una mayor porción del disminuido ingreso disponible quede libre y de esa manera se canalice al consumo para dinamizar la actividad”.
Sobre el tipo de cambio señala que “hasta el jueves el desempeño del tipo de cambio guardaba relación con el real brasileño, pero en la última rueda de la semana, sin Estados Unidos como referencia y un volumen de operaciones en el Mercado Libre de Cambios (MLC) de USD 407 millones, que es un 30% inferior al promedio diario de lo que iba de junio hasta el jueves, la demanda se mantuvo firme y el tipo de cambio mayorista anotó otro avance”.
Por último, F2 advierte que “además de comenzar a mirar los vencimientos de deuda de 2027 el mercado se pregunta sobre la capacidad de respuesta del BCRA ante un salto en la demanda por dolarización pre electoral y eso es algo difícil de cuantificar dado que la dimensión de esta dependerá de la propuesta a la que se enfrente el oficialismo y las chances de ganar”.
En el overnite, había tensión y un total descreimiento sobre el tratado de paz. Los tres principales indicadores de las Bolsas de Nueva York bajaban hasta 0,50%. El oro subía 0,48% al tiempo que el petróleo aumentaba 2,50%. También bajaba el Bitcoin y rompía el piso de USD 64 mil, mientras se fortalecía el dólar frente a las demás monedas del mundo. La Argentina va a vivir con tensión la rueda de hoy porque es probable que también suba la tasa de retorno de los bonos del Tesoro de Estados Unidos.
Argentina,Fitch Ratings,finanzas,economía,calificación de riesgo,bandera,inversión,mercado,deuda,global







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
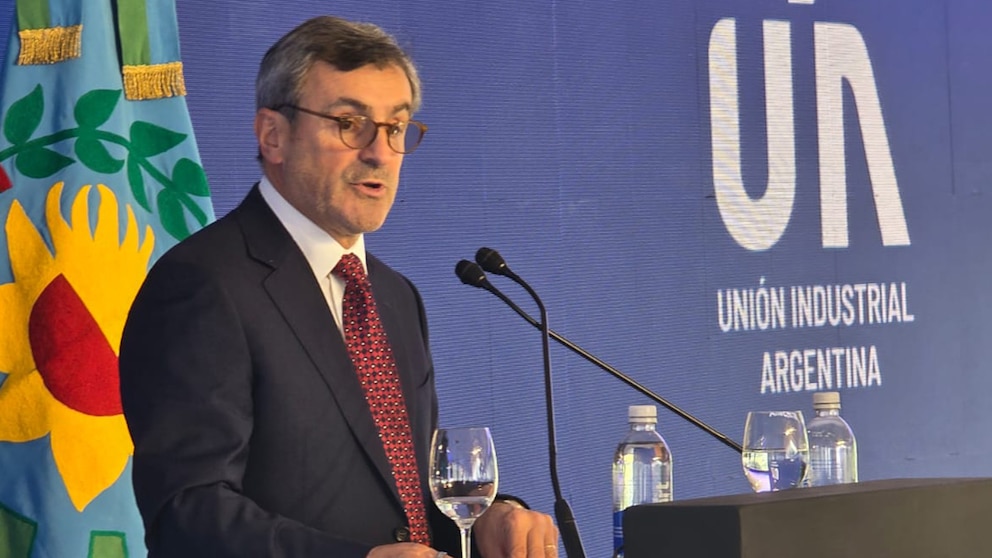
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

El trasfondo de la nueva jugada de Bullrich: cuáles son las chances de que se produzca su "Plan B"

El elogio de Abel Ferreira a Estudiantes y el palito para Flamengo antes de la final de la Libertadores

Polémica con Neymar en Brasil: fue expulsado por un gesto contra un rival y estalló con un duro descargo

Disturbios en Francia: detuvieron a dos hombres por el incendio del histórico edificio del Ayuntamiento de Limoges

Las mejores imágenes del casamiento de Andrea Ghidone y Pablo Otero: tres vestidos, fiesta con tango y shows sorpresa

Siguen las lluvias en el AMBA: a qué hora se esperan chaparrones, según el Servicio Meteorológico Nacional

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



