ECONOMIA
Argentina sigue siendo una de las economías con mayor consumo per cápita de la región pero esperan que crezca lento


Un informe de Oxford Economics presentó una radiografía sobre la evolución del consumo en América Latina y sitúa a Argentina como uno de los países con mayor consumo per cápita dentro de la región. Según el documento, el país mantiene este liderazgo a pesar de los desafíos económicos derivados de la inflación, la reducción de ingresos reales y la volatilidad cambiaria. Sin embargo, las proyecciones para la próxima década anticipan que el crecimiento de esa variable en el país será más bajo que el de otros mercados emergentes.
El documento de Oxford Economics señala que los ingresos de los hogares latinoamericanos van a experimentar un aumento sostenido durante los próximos diez años, aunque el ritmo será menor al observado en otras regiones de economías emergentes. Dentro de este escenario, Argentina, junto con Chile y México, sobresale por registrar un consumo per cápita superior al resto de los países grandes de América Latina, incluso cuando se toman en cuenta los efectos negativos de la alta inflación y las recurrentes devaluaciones de su moneda.
La medición de consumo per cápita utiliza parámetros reales, lo que permite comparar el poder de compra entre naciones más allá de la distorsión que generan las fluctuaciones de precios internos o las depreciaciones del tipo de cambio. En ese marco, el informe afirma que Argentina sostiene una posición destacada en comparación con sus pares regionales, aunque las perspectivas de crecimiento muestran un sendero más acotado respecto a otros emergentes.
La estabilización macroeconómica aparece como un elemento fundamental para el futuro del consumo interno. El informe indica que, bajo circunstancias de mayor control inflacionario y corrección cambiaria, el país podrá ver un incremento en el consumo real de los hogares. No obstante, Oxford Economics advierte que el proceso de desinflación y la devaluación fuerte que atraviesa la economía local van a reducir las cifras nominales cuando se expresan en dólares, lo que impactará en la capacidad de compra y en la comparación internacional.
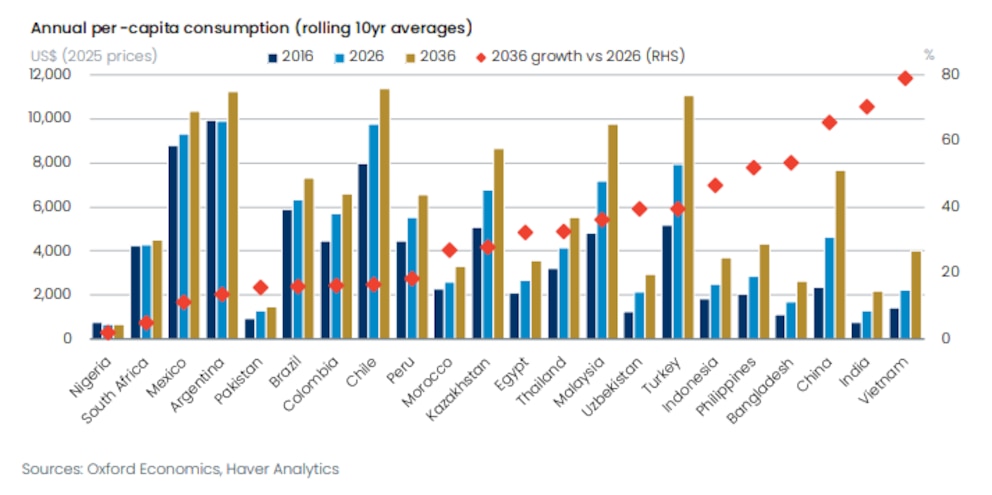
En términos de proyecciones, el documento estima que el crecimiento del consumo per cápita en Argentina se ubicará en torno al 13% durante la próxima década. Esta cifra se encuentra por debajo de la expansión prevista para mercados emergentes de otras regiones, lo que implica que el país quedará rezagado en la carrera por mejorar el poder adquisitivo de su población en comparación con economías de Asia o Europa del Este.
El análisis identifica una serie de factores estructurales que contribuyen a limitar el avance del consumo. Entre ellos, menciona la dependencia de los ciclos de commodities, la baja productividad y la dificultad para sostener políticas públicas de largo plazo. A estas restricciones se suman los efectos de los altos niveles de deuda y el bajo ritmo de crecimiento económico, que reducen el margen de maniobra del Estado para implementar subsidios o transferencias que impulsen la demanda interna.
El informe de Oxford Economics subraya que la pobreza en Argentina podría mostrar una reducción en los próximos años, pero el ingreso mediano de la población aumentará a un ritmo muy moderado. Esto mantendrá la distancia que separa a la economía local de los países más desarrollados, tanto en términos de bienestar general como de oportunidades para mejorar la calidad de vida de los sectores de menores recursos.
El documento examina también el impacto de la política fiscal y cambiaria en la evolución del consumo. La consolidación de las cuentas públicas aparece como una meta prioritaria para los próximos años. Sin embargo, el ajuste fiscal previsto y las restricciones presupuestarias limitarán la posibilidad de estimular el consumo mediante el gasto público. A esto se suma la necesidad de avanzar en una mayor estabilidad financiera para reducir la volatilidad que afecta las decisiones de inversión y compra en los hogares.
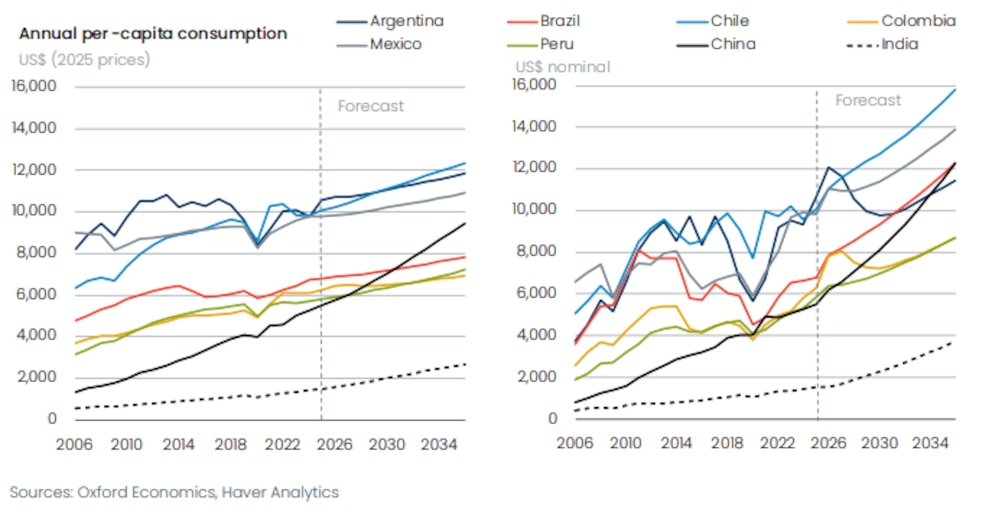
Las cifras que aporta Oxford Economics muestran que, si bien Argentina parte de un nivel alto de consumo per cápita en la región, la corrección del tipo de cambio y el proceso de desinflación tendrán un efecto directo sobre el valor nominal del consumo, especialmente cuando se lo expresa en dólares. Esta dinámica condiciona las comparaciones internacionales y puede afectar la percepción del país como mercado atractivo para inversiones en sectores vinculados al consumo masivo.
El informe también aborda la cuestión de la desigualdad y la polarización política como obstáculos para el desarrollo económico. Según el análisis, la persistencia de brechas sociales y la incertidumbre respecto a las políticas públicas generan un entorno donde el crecimiento del consumo se vuelve más vulnerable a shocks externos y a cambios bruscos en el escenario local.
Las perspectivas para los próximos años incorporan la posibilidad de una mejora en las condiciones sociales, pero advierten que la velocidad de esa mejora será menor que la observada en otras regiones emergentes. La brecha entre el ingreso medio y el de los países desarrollados permanecerá amplia, y los incentivos para el consumo seguirán estando condicionados por la capacidad de la economía para sostener el crecimiento y la estabilidad.
El documento de Oxford Economics resalta la importancia de la productividad como motor de desarrollo. La baja productividad que caracteriza a varias ramas de la economía argentina limita el crecimiento de los ingresos y del consumo. Sin una mejora sustancial en este aspecto, el país enfrentará dificultades para cerrar la brecha con otras economías emergentes y para sostener avances en la reducción de la pobreza.
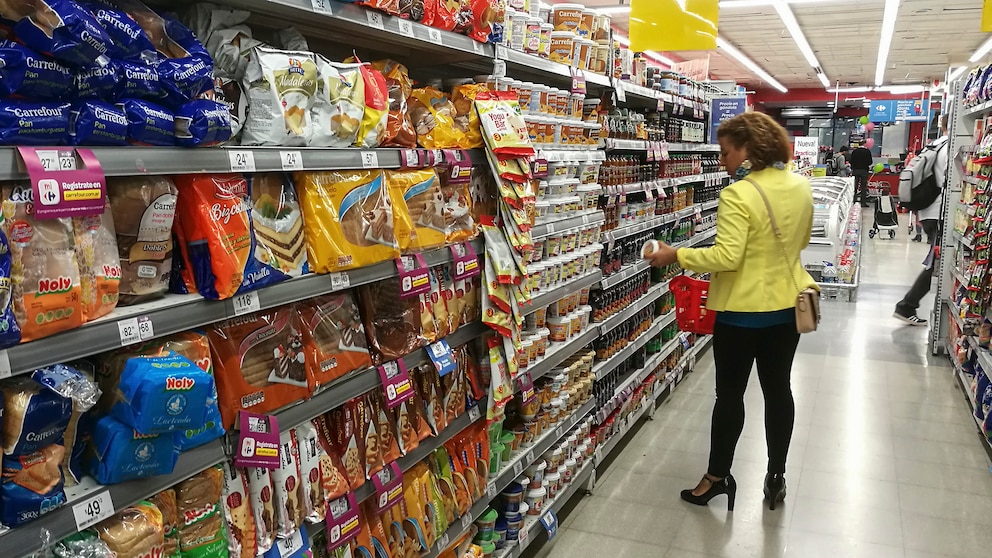
En cuanto a la política de subsidios y transferencias, el texto advierte que el margen del Estado argentino para aumentar el gasto social es reducido. La combinación de alta deuda pública y bajo crecimiento restringe la capacidad fiscal, lo que obliga a priorizar la eficiencia en la asignación de recursos y a buscar alternativas para impulsar la demanda interna sin poner en riesgo la estabilidad macroeconómica.
El informe menciona que la región de América Latina, en general, tendrá un crecimiento del consumo más lento que otras regiones emergentes, aunque parte de una base de desigualdad estructural que condiciona las perspectivas sociales y económicas. En este contexto, Argentina mantendrá su liderazgo en consumo per cápita, pero la dinámica de expansión será más lenta y exigirá políticas de largo plazo para revertir las tendencias actuales.
La dependencia de los precios internacionales de los commodities y la volatilidad de los mercados globales agregan un componente adicional de vulnerabilidad al escenario argentino. El documento señala que la capacidad para diversificar la matriz productiva y aumentar la competitividad será clave para sostener el crecimiento del consumo en los próximos años.
El análisis de Oxford Economics concluye que la situación de Argentina presenta particularidades que la distinguen en el contexto regional. El país combina un nivel alto de consumo per cápita con desafíos estructurales que condicionan su proyección de crecimiento. El desafío central para la economía local será consolidar la estabilidad macroeconómica y mejorar la productividad, en un entorno de restricciones fiscales y elevada incertidumbre política.
Entre los datos destacados, el informe puntualiza que la pobreza podría retroceder en los próximos años, aunque el ingreso medio permanecerá prácticamente estancado, mientras que la distancia respecto a los países desarrollados se mantendrá significativa. La capacidad de las familias para acceder a bienes y servicios dependerá, en buena medida, de la evolución del mercado laboral y del éxito de las políticas orientadas a mejorar la eficiencia económica.
La proyección de un crecimiento del consumo per cápita de 13% para la próxima década pone en perspectiva los límites a la expansión del bienestar en Argentina. Frente a la competencia de otros mercados emergentes con mayor dinamismo, el país deberá enfrentar el desafío de sostener su posición en el ranking regional de consumo sin perder de vista los problemas estructurales que condicionan su desarrollo.
Corporate Events,South America / Central America







ECONOMIA
En una semana el J.P.Morgan cambió tres veces de opinión sobre la Argentina: la última contrarió el optimismo previo

- El contexto externo. Las tasas en Estados Unidos siguen subiendo y el Treasury a 10 años llegó a 5,20%, el nivel más alto desde 2007. Detrás de ese aumento están la suba del petróleo y, por lo tanto, de la inflación que, según casi todos los indicadores, ronda el 3,5% anual. Por ahora es difícil pronosticar una baja de tasas porque, además, persisten un elevado déficit fiscal y una economía que sigue mostrándose fuerte. Esta combinación implica un dólar más fuerte y menos apetito por riesgo, que le pega de lleno a la Argentina.
- El riesgo país que pasó de 400 a más de 600 puntos en solo dos meses. El nivel anterior probablemente descontaba un final de mandato demasiado optimista, y la corrección le complica al Gobierno el financiamiento del año que viene. Colocar deuda afuera no figuraba en el programa financiero presentado este año y hoy tampoco parece una opción. También se han complicado las colocaciones en dólares en el mercado local porque las tasas subieron y el Gobierno no está dispuesto a convalidarlas. Al mercado le preocupa cómo conseguirá el Gobierno los dólares para refinanciar la deuda si estas condiciones se mantienen. Falta mucho para las elecciones, pero la pregunta flota en el ambiente.
- El nivel de actividad, que no levanta cabeza. Si bien los sectores exportadores más competitivos siguen creciendo, por ahora derraman poco al resto de la economía. La caída de julio fue peor que la esperada y es casi un hecho que el tercer trimestre va a cerrar en recesión. Al mismo tiempo, los ingresos no terminan de recuperarse y el mercado laboral se deteriora, con más desempleo y más pobreza. Todo esto empieza a reflejarse en las encuestas”.

REUTERS/Vincent Alban
- Le dan al Gobierno mayores herramientas para enfrentar la volatilidad cambiaria que es razonable esperar el año que viene
- Mayor margen de maniobra a la administración a cargo desde diciembre de 2027 para enfrentar los vencimientos de deuda 2028 (que difícilmente puedan renovarse rápido en el mercado si el oficialismo no reelige).
ECONOMIA
La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027, en medio de la incertidumbre electoral
Al panorama hay que agregarle una rampante escalada de las tasas de interés de los bonos del Tesoro de los Estados Unidos, en la zona del 5% anual, que no se daba desde 2007
La suba de tasas de Estados Unidos presionó a los bonos emergentes y al riesgo país que se acercó a los 600 puntos básicos

A la deuda soberana la vemos más para devengar tasa que para buscar ganancias de capital considerables, al menos hasta las elecciones (1816)

Un candidato opositor que mantenga las ideas económicas centrales podría favorecer una mayor compresión del riesgo país (Botto)

El Gobierno presentó el Presupuesto 2027, con supuestos de crecimiento e inflación algo exigentes y una meta de superávit primario de 1,3% del PBI (Puente)
North America
ECONOMIA
Javier Milei negó que la economía vaya a entrar en recesión: “Hay una desaceleración del ritmo de expansión”
El presidente Javier Milei negó hoy que la economía argentina se encamine a una recesión y sostuvo que el menor dinamismo responde a una etapa de cambios en la estructura productiva. “Lo que hay es una desaceleración del ritmo de expansión”, afirmó al ser consultado por la caída mensual de 2,9 % que registró la actividad en julio.
Milei cuestionó la lectura de los datos desestacionalizados y argumentó que las transformaciones que atraviesa la economía reducen la precisión de esas mediciones. “Cuando usted construye un indicador desestacionalizado, se arma en función de la historia. Si su economía está teniendo muchos cambios estructurales, los desestacionalizados miden mal”, sostuvo. Según planteó, el Gobierno sigue especialmente el indicador de tendencia-ciclo porque considera que permite observar mejor la evolución general de la actividad.
El mandatario afirmó que durante su gestión hubo crecimiento del producto, aseguró que su gobierno completará cuatro años de expansión económica y destacó los registros de consumo, exportaciones y PBI per cápita. “Estamos en niveles máximos de PBI y de PBI per cápita, máximos de consumo privado y máximos de exportaciones”, sostuvo. Ante el planteo sobre el estancamiento de algunos rubros del consumo masivo, respondió que existe un cambio en las modalidades de compra: “El consumo está en máximo histórico. Lo que está cambiando es la modalidad de consumo”.
En ese sentido, mencionó a las plataformas de comercio electrónico y las compras en el exterior como parte de ese cambio. “Mire los balances de Mercado Libre y se va a dar cuenta”, dijo. También relató una conversación sobre las dificultades de ventas de comercios de indumentaria: “Le preguntaron a una chica dónde compraba y respondió: ‘En Temu’. Listo, se acabó la discusión”.
Milei defendió la apertura comercial y la desregulación como instrumentos para reasignar recursos hacia actividades más competitivas. “La economía está cambiando, está reasignando recursos y hay una parte de la economía que se queda atrás”, afirmó. Para ejemplificar su postura, comparó esa situación con la eventual quiebra de una fábrica de televisores en blanco y negro y sostuvo que no tendría sentido mantenerla con barreras comerciales o emisión monetaria.
El Presidente argumentó que las restricciones a las importaciones perjudican a los consumidores porque limitan su capacidad de elegir y encarecen los precios. “Si yo me quiero comprar otra marca, es un problema mío qué marca me quiero comprar”, afirmó al recordar el caso de los neumáticos. “Si además esa situación hace que usted tenga que pagarlo cuatro o cinco veces más caro, lo están robando”, agregó, antes de cuestionar la protección a determinados sectores como un beneficio otorgado por la política.
Sobre la desocupación, Milei relativizó el incremento y aseguró que el nivel actual no se aleja de los registros de 2023. “No son números sustancialmente distintos a los que teníamos durante 2023”, sostuvo. Además, señaló que el promedio histórico de desempleo en la Argentina es de 9,8 % y atribuyó parte del fenómeno a una mayor cantidad de personas que busca empleo.
El jefe de Estado también defendió la creación de puestos de trabajo, incluidos los informales, y rechazó la caracterización de “uberización” para describir los cambios laborales. “Trabajo es trabajo”, respondió. “El Uber alguien lo tiene que tomar. Si alguien lo está usando es porque lo puede pagar y porque entonces hay otro empleo en otro lado; hay demanda para ese empleo”, afirmó.
Durante la entrevista, Milei vinculó la falta de inversiones y de nuevas contrataciones formales con el escenario electoral. “Cuando usted va a hacer una contratación, es una decisión de largo plazo. Hay un montón de inversiones que están esperando”, dijo. Y agregó: “Usted no se va a jugar a formalizar y terminar de materializar ciertas inversiones si del otro lado viene Drácula, Frankenstein y todo el tren fantasma”.
Por otro lado, sostuvo que el Gobierno tiene cubiertas sus necesidades de financiamiento hasta fines del año próximo y defendió la estrategia para contener la demanda de dólares. “La probabilidad de default que el mercado le asigna a este gobierno es cero, literalmente”, aseguró. También enumeró la acumulación de reservas, los swaps con Estados Unidos y China y las posiciones en el mercado de futuros como parte de las herramientas oficiales frente a la volatilidad cambiaria.
Noticia en desarrollo.

En una semana el J.P.Morgan cambió tres veces de opinión sobre la Argentina: la última contrarió el optimismo previo

Senado: libertarios destraban leyes y alivian la agenda de cara al tramo final de sesiones ordinarias

Conrado Estol, neurólogo: “El cambio de horario de sueño entre días de semana y fin de semana aumenta el riesgo de depresión”

Tiago PZK confirmó su romance con La Joaqui: la foto en un avión privado a dos meses de la ruptura de Luck Ra con la artista

La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027, en medio de la incertidumbre electoral

El Gobierno porteño redobla la presión para enjuiciar a la jueza de Marinis: “Hay un serio incumplimiento de sus funciones”

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases

Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires

En fotos: así fue la recepción de Xi Jinping en la Casa Blanca

 INTERNACIONAL2 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- SOCIEDAD2 días ago
Detuvieron en Constitución a un narco brasileño que vendía éxtasis con la cara de Mickey Mouse
- POLITICA2 días ago
La CGT se reunirá para definir nuevas medidas y evalúa una movilización antes de la visita del papa León XIV