Connect with us

ECONOMIA

Blanco sobre negro para el programa financiero del Ministerio de Economía

Published

on


La última vez que el Estado presentó formalmente un programa financiero fue en 2018, con Luis Caputo al frente del entonces Ministerio de Finanzas

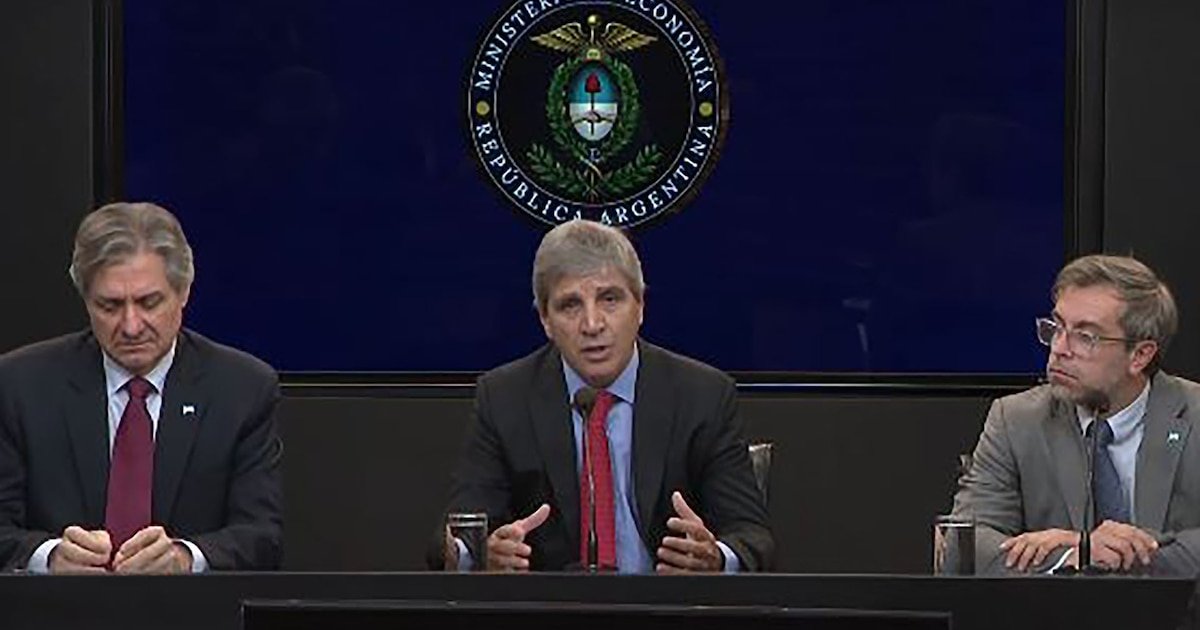
Esta semana ocurrió algo que Argentina no veía desde hace tiempo. La última vez que el Estado presentó formalmente un programa financiero fue en 2018, con Luis Caputo al frente del entonces Ministerio de Finanzas. Ocho años más tarde, el mismo funcionario, ahora como ministro de Economía, volvió a poner necesidades y fuentes sobre la mesa.

Más allá de los números, el hecho relevante es institucional: un programa financiero es, ante todo, un ejercicio de transparencia. El Tesoro explicita sus supuestos, se compromete con una secuencia y acepta ser auditado.

Advertisement

Ahora bien, un plan es un plan. La táctica puede ajustarse cuantas veces haga falta. Por eso, resulta relevante ver cuáles son sus supuestos (y qué tan ambiciosos son) para identificar cuáles podrían ser los márgenes de maniobra. Lo único innegociable para el Gobierno es el objetivo de fondo: cumplir con la deuda. Todo lo demás parece instrumentación.

El esquema ya es conocido a esta altura de la semana, así que conviene resumirlo. Frente a compromisos en moneda extranjera que superan los USD 30.000 millones entre mediados de 2026 y fines de 2027, el Tesoro plantea un escenario base sin emisiones en los mercados internacionales en ninguno de los dos años.

Lo único innegociable para el Gobierno es el objetivo de fondo: cumplir con la deuda. Todo lo demás parece instrumentación

La apuesta pasa por el mercado local y por fuentes alternativas, como compras de divisas al BCRA por USD 6.700 millones este año, préstamos con garantía de organismos multilaterales por USD 4.000 millones, un nuevo Bonar 2029 con cupo inicial de USD 2.000 millones y privatizaciones por USD 800 millones.

Advertisement

Con necesidades por USD 19.200 millones (incluyendo los pagos de esta semana por USD 4.500 millones de Globales y Bonares) y fuentes por USD 22.900 millones, según Finanzas 2026 cerraría con un excedente de USD 3.700 millones que oficiaría de colchón para el año electoral.

El plan no quedó en la conferencia: a las 48 horas se oficializaron préstamos respaldados por garantías del Banco Mundial y el BID (Foto: Reuters)

El plan no quedó en la conferencia: a las 48 horas se oficializaron préstamos por USD 3.200 millones con BBVA, Santander y Deutsche Bank, respaldados por garantías del Banco Mundial y el BID. Una semana antes, el BCRA había renovado los repos con bancos internacionales por USD 6.000 millones, y despejó esos vencimientos hasta 2028.

Dicho esto, el diseño de 2027 descansa sobre supuestos que valen la pena mirar.

  1. Contempla compras adicionales de reservas al BCRA por USD 4.900 millones en pleno año electoral, cuando la demanda de cobertura suele intensificarse.
  2. Proyecta ingresos por privatizaciones por USD 1.500 millones.
  3. Quizás lo más fino, el programa asume captar USD 5.000 millones en el mercado local, cifra que el secretario de Finanzas, Federico Furiase, presentó como un simple refinanciamiento total de los vencimientos de capital de Bonares (USD 4.900 millones). Pero si el sector público renueva sus propias tenencias mediante nuevos títulos, la cuenta cambia: la relación de refinanciamiento requerido se acerca a 1,4 veces los vencimientos de capital.

La relación de refinanciamiento requerido se acerca a 1,4 veces los vencimientos de capital

En términos simples, el plan supone colocar deuda neta en el mercado doméstico durante un año electoral, no apenas renovar lo que vence. Es posible, pero no es trivial.

Advertisement

El horizonte que ordena todo lo anterior es el “grado de inversión”, que Caputo ubicó hacia 2031 y que, según dijo, dos de las tres grandes calificadoras consideran alcanzable. Hoy Argentina está en B-, seis escalones por debajo del umbral de BBB-.

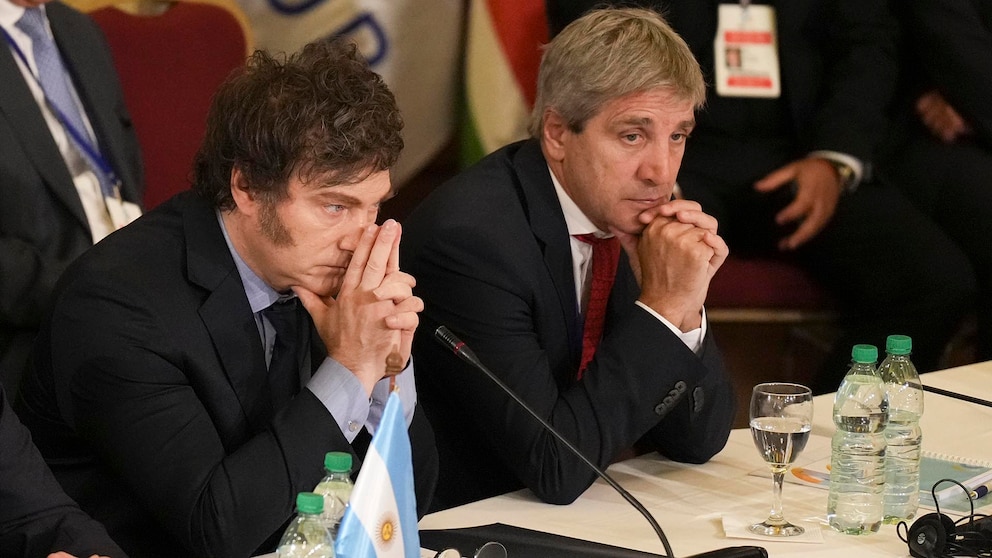
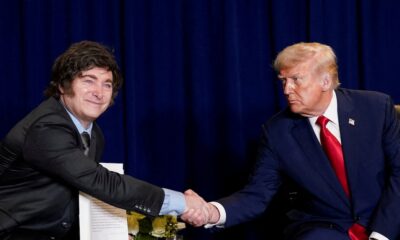
Javier Milei y Luis Caputo
La ambición oficial de lograrlo en dos mandatos presidenciales no tiene precedentes cercanos (Fuente: AP)

La experiencia regional ofrece referencias, pero ninguna muestra esta velocidad en el proceso:

  • Perú perdió el grado inversor en 1999 y tardó nueve años en recuperarlo, recién en 2008, tras consolidar disciplina fiscal y crecimiento.
  • Uruguay lo perdió en febrero de 2002, arrastrado por el contagio de la crisis argentina, y demoró diez años exactos: S&P se lo devolvió en abril de 2012.
  • Colombia necesitó 12 años, entre 1999 y 2011.
  • Chile, ya dentro del grado de inversión, escaló seis niveles a lo largo de dos décadas, desde BBB a comienzos de los noventa hasta su máximo histórico en 2012.

Contra esas referencias, la ambición oficial de lograrlo en dos mandatos presidenciales no tiene precedentes cercanos.

¿Y Wall Street? El Gobierno hizo énfasis en que el escenario base no contempla emisiones internacionales ni en 2026 ni en 2027: un mensaje de autonomía financiera dirigido tanto al mercado como a la política. Pero, como venimos destacando en estas columnas, la puerta no está cerrada, y el propio equipo económico se encargó de aclararlo. Si las condiciones lo justifican, la alternativa sigue disponible.

El Gobierno hizo énfasis en que el escenario base no contempla emisiones internacionales ni en 2026 ni en 2027: un mensaje de autonomía financiera dirigido tanto al mercado como a la política

Hay buenos motivos para no descartarla. Con el riesgo país en la zona de los 400 puntos básicos, mínimos desde abril de 2018, el tramo largo de la curva de Globales ley Nueva York rinde en torno al 8,5% anual. Es una tasa todavía elevada, cierto. Pero es, a toda vista, la única vía para que el Tesoro logre extender significativamente los plazos de vencimiento y descomprimir el perfil de deuda de los próximos años, algo que el mercado local, por profundidad y por plazos, todavía no puede ofrecer.

Advertisement

El autor es Team Leader de Estrategia de PPI (Portfolio Manager Inversiones)


Caputo,Daza,Furiase,Ministerio de Economía,Argentina,programa financiero

Advertisement

ECONOMIA

Caputo desactivó una rueda de gran presión sobre el dólar y logró alargar la paz cambiaria

Published

on


El ministro evitó enfrentar un abultado vencimiento de deuda en pesos atada al dólar. La operación le quita presión al tipo de cambio.


Advertisement

Puntos importantes

Checkbox Checked
Caputo canjeó un bono dólar-linked, reduciendo la presión cambiaria inmediata.
Checkbox Checked
Aún queda tensión por el monto no canjeado, pero es manejable. La presión se posterga a noviembre.
Checkbox Checked
Se espera estabilidad del dólar a corto plazo gracias a la intervención.

Habrá pulseada entre Caputo e inversores, pero con menor presión

  • 25 de septiembre (fixing de D30S6): el tipo de cambio avanzó a un máximo nominal, el BCRA no compró reservas en el mercado de cambios y hubo señales de mayor intervención oficial tanto en el segmento dólar linked como en futuros de dólar.
  • 26 de agosto (fixing de D31G6): el volumen operado en instrumentos dólar linked trepó hasta u$s1.140 millones. El equipo económico habría vendido alrededor de u$s430 millones en ese segmento para atenuar la presión.
  • 28 de julio (fixing de D31L6): el volumen operado en títulos dólar linked escaló hasta u$s840 millones, impulsado por la intervención del Gobierno. El BCRA no compró reservas por primera vez desde la racha que arrancó en los primeros días del año y el Tesoro habría vendido dólares en el mercado de cambios.

Caputo mantendrá al dólar estable en los próximos meses


brecha cambiaria,bonos dólar linked,luis caputo,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

El dólar subió por cuarto día consecutivo y marcó un nuevo récord nominal

Published

on


Con un monto operado de USD 565,2 millones en el segmento de contado, el dólar mayorista extendió la suba gradual por cuarto día seguido y sumó un peso, a $1.526, un nuevo máximo nominal.

“En los tres primeros días de esta semana el tipo de cambio mayorista acumula una suba de 8 pesos, lejos de la caída de 4 pesos registrada en idéntico lapso de la semana anterior”, detalló Gustavo Quintana, operador de PR Corredores de Cambio.

Advertisement

En lo que va de octubre el tipo de cambio oficial sube nueve pesos (+0,6%) y desde que empezó 2026 avanza 71 pesos o 4,9 por ciento. Asimismo, en el último año la divisa ganó solo 35,50 pesos o 2,4%, desde los $1.490,50 el 21 de octubre del año pasado, cuando también marcó un récord y desafió el techo de las bandas cambiarias antes de las elecciones legislativas.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El BCRA fijó en $1.941,44 el límite superior de su régimen cambiario. El dólar mayorista quedó a 415,44 pesos o 27,2% de ese límite para la flotación administrada.

Advertisement

El economista Gustavo Ber indicó que “el dólar mayorista viene evidenciando en las últimas ruedas una reanudación de su gradual deslizamiento, y ya supera los $1.525, más allá del favorable canje (de bonos dollar linked) de ayer, que aminora el fixing de fin de mes. A pesar de que ello resulta bienvenido por los operadores, al considerar negativo que la divisa se venga deslizando tan por detrás de la inflación en los últimos tiempos, lo que más se valora es la aceleración en el ritmo de compras del BCRA, que, tras un breve respiro el lunes, confirma niveles de unos USD 100 millones diarios, pese a lo cual la ‘brecha’ contra el ‘contado con liquidación’ sigue por encima del 5%”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En la Bolsa, el “contado con liqui” a $1.635 a través de acciones, también en récord, con una brecha de 109 pesos o 7,1% respecto del mayorista. El dólar MEP es operado a $1.548, también en un máximo nominal.

Advertisement

El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el billete minorista promedió $1.546,15 para la venta y $1.492,78 para la compra. El dólar blue cedió cinco pesos, a 1.570 pesos.

Vector Investments destacó que “en el frente financiero doméstico, el Ministerio de Economía completó un canje de deuda dólar linked que redujo el vencimiento concentrado a fin de octubre y extendió plazos. La operación mejora la administración inmediata del calendario, aunque mantiene la exposición del Tesoro a instrumentos vinculados con la evolución del tipo de cambio oficial”.

Advertisement

“Economía canjeó aproximadamente USD 3.896 millones de valor nominal de la LELINK D30O6. La operación alivió el vencimiento de fin de mes mediante la emisión de instrumentos con vencimientos en noviembre, enero y junio de 2027″, precisó Vector Investments.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En otro orden, Juan Manuel Franco, economista jefe de Grupo SBS, destacó que “el superávit comercial de septiembre se mantuvo en terreno firme, y anotó USD 2.976 millones, el más alto para un septiembre desde que se tiene registro y, en términos nominales, el más alto desde mayo de este año. Así, se acumula en nueve meses un superávit comercial de USD 21.198 millones, contra los USD 6.046 millones de igual período de 2025. La balanza de combustibles anotó un superávit de USD 1.600 millones, acumulando USD 9.419 millones en nueve meses de 2026, y USD 11.888 millones en los últimos doce meses”.

Advertisement

“Así, los datos marcan que las fuentes de dólares comerciales siguen muy firmes, aunque el mercado querrá ver eso trasladado a un incremento aun mayor de las reservas netas. A nuestro entender, una de las variables clave hacia los próximos meses será con qué stock de reservas encare el Gobierno el año electoral, considerando que algunas fuentes de oferta de dólares no comerciales como los préstamos y colocaciones de bonos privados en el exterior podrían no tener el mismo impulso que en 2026, a la vez que en un año electoral típicamente incrementa la demanda de dólares”, advirtió Franco.

Asia / Pacific,Corporate Events

Advertisement
Continue Reading

ECONOMIA

Cuánto hay que invertir para poner una franquicia de la cadena de heladerías Lucciano’s

Published

on


La cadena de heladerías premium mantiene su crecimiento y ya suma 100 locales entre propios y franquiciados. Cuánto hay que invertir para poner uno


Advertisement

Puntos importantes

Checkbox Checked
Lucciano’s supera los 100 locales, registrando un fuerte crecimiento anual del 78.5% y más operaciones.
Checkbox Checked
Ofrece franquicias con inversión desde u$s250.000, estimando un recupero entre 12 y 24 meses.
Checkbox Checked
La marca diversifica: lanzó Gelato Express para eventos y expandió su línea de alfajores y chocolates.

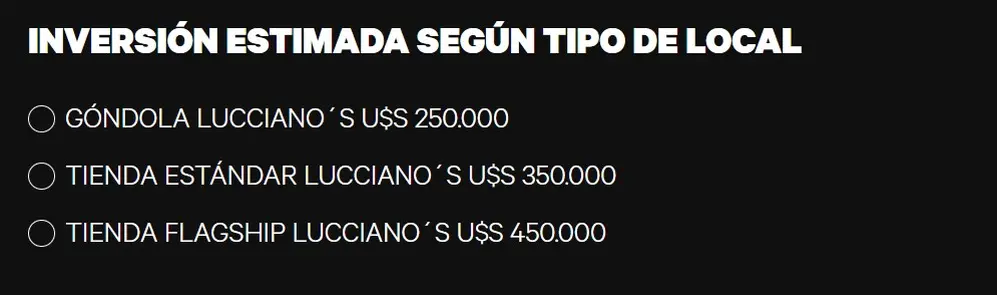
Cuánto cuesta poner una franquicia de helados Lucciano’s

  • Góndola Lucciano’s: u$s250.000
  • Tienda estándar Lucciano’s: u$s350.000
  • Tienda flagship Lucciano’s: u$s450.000
En la página de Lucciano

En la página de Lucciano’s hay una sección para consultar por las franquicias

Los locales de Lucciano

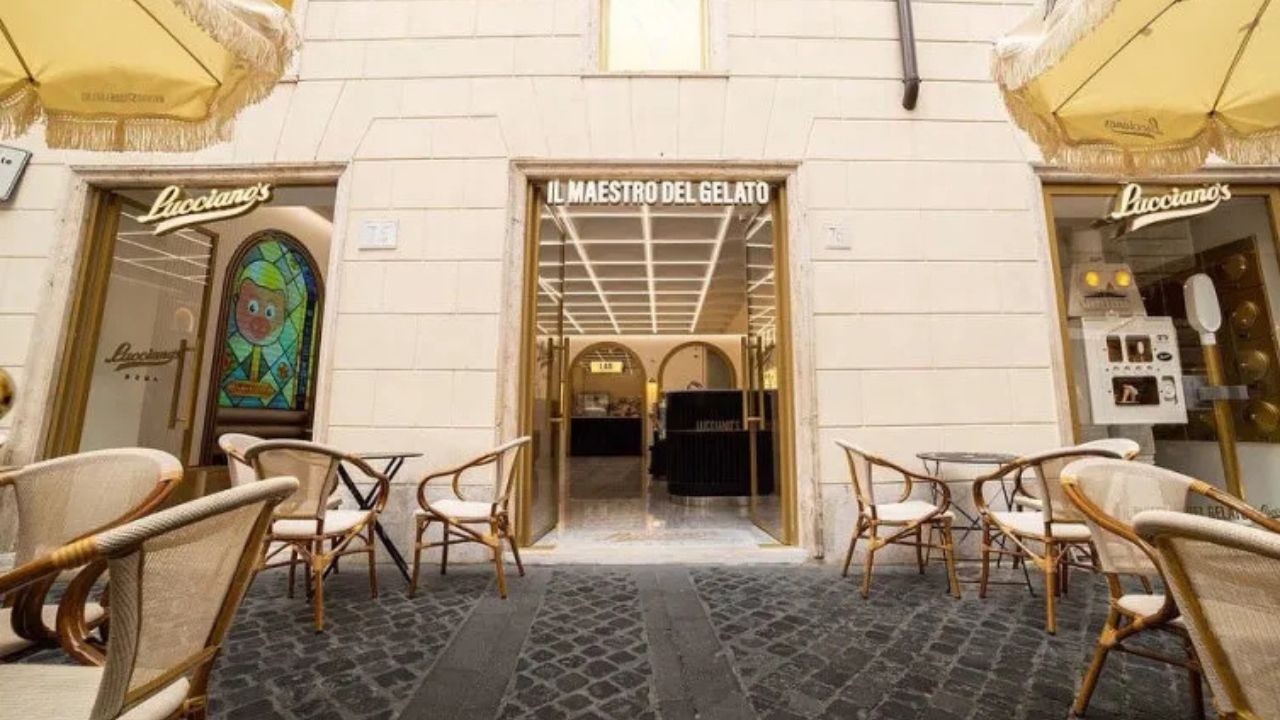
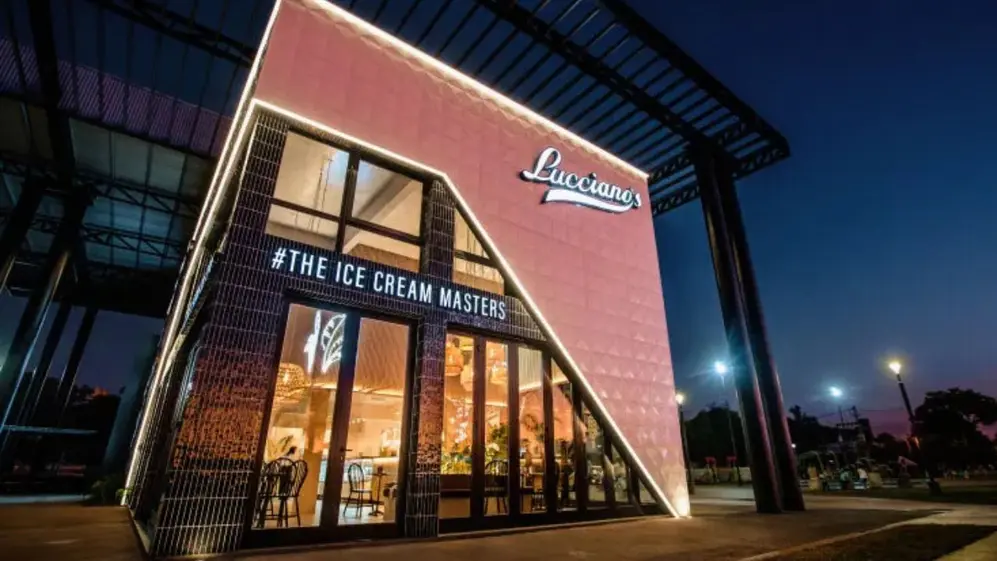
Los locales de Lucciano’s tienen tres formatos distintos

El último lanzamiento de Lucciano’s


empresas,franquicias,inversion,actualidad

Advertisement
Continue Reading

Tendencias