ECONOMIA
Cómo hizo Chile para desarrollar un mercado de crédito equivalente a más del 100% del PBI y qué podría imitar Argentina

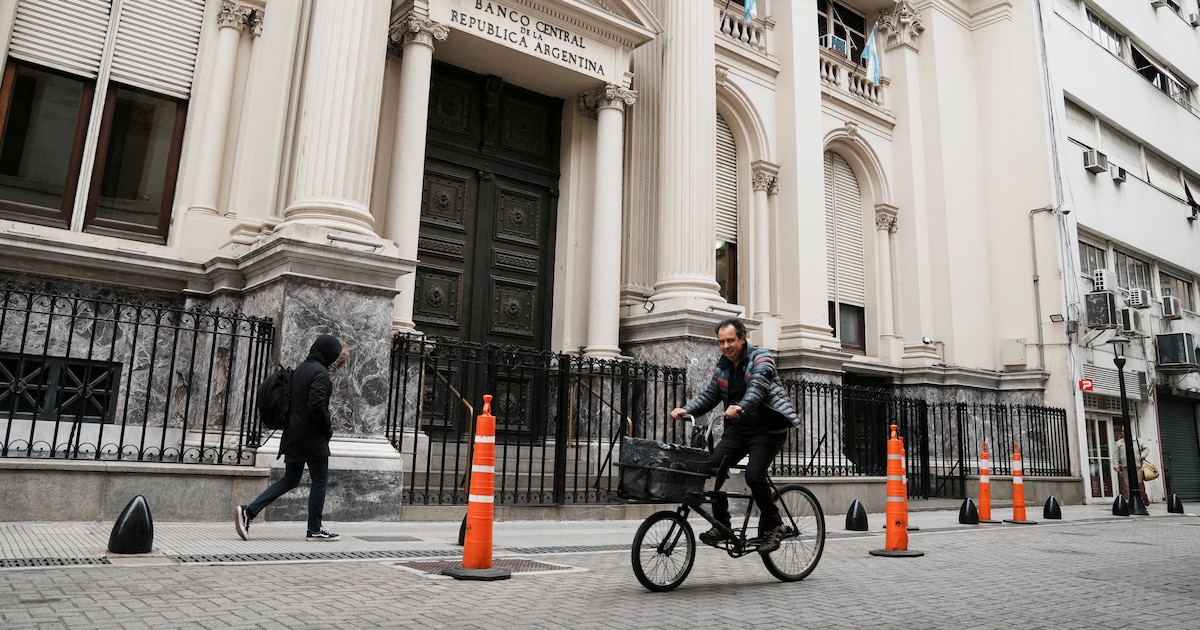
Mientras Argentina busca expandir el crédito, en un contexto agravado por el aumento de la morosidad a valores récord, Chile consolidó en las últimas décadas un modelo que permitió aumentar de manera sostenida el acceso a préstamos.
Según especialistas, esa diferencia se explica por factores tales como la estabilidad macroeconómica, las reformas institucionales y la confianza en la moneda.
Chile registra un nivel de crédito al sector privado equivalente al 104% del PBI, considerando tanto bancos como Proveedores No Financieros de Crédito (PNFC), según estimaciones de Deloitte. En Argentina, ese porcentaje es de apenas 15%.

El crédito bancario en Chile pasó de representar el 42,6% del PBI en 1990 al 70,2% en 2025. En Argentina, en cambio, alcanzó un pico del 26,6% en 1989 y se ubicó en 14,2% del producto el año pasado.
El objetivo inicial de los bancos locales es elevar esa relación hasta el 25% del PBI, para luego acercarse al promedio regional, que ronda el 50%.
Javier Bolzico, presidente de la Asociación de Bancos Argentinos (Adeba), consideró: “No existe la bala de plata para el crédito. Es un proceso de años, donde se deben generar las condiciones para su desarrollo”.
Entre ellas, mencionó la estabilidad macroeconómica, la confianza en la moneda, un marco regulatorio adecuado y la eliminación de impuestos distorsivos en todos los niveles de gobierno, lo cual contribuirá a la baja de tasas. “Al sector privado le corresponde aportar el capital, la gestión y la innovación”, dijo Bolzico.
Y agregó: “En los próximos años, Argentina no solo debe elevar el volumen de los préstamos, sino que también debe extender los plazos. Esto requiere confianza y que el sistema financiero tenga acceso a fondos de mediano y largo plazo”.
No existe la bala de plata para el crédito. Es un proceso de años, donde se deben generar las condiciones para su desarrollo (Bolzico)
Fuentes del sector bancario señalaron que otros puntos relevantes para la expansión son la disminución del riesgo país, que determina el costo de fondeo, y una economía abierta, integrada al mundo y a los movimientos de capitales.
Guillermo Barbero, socio de First Capital Group, afirmó que Chile adoptó políticas de austeridad fiscal, desregulación financiera y una mayor apertura para el ingreso y egreso de capitales desde las décadas de 1970 y 1980, una estrategia que, con matices, se sostiene hasta la actualidad. Remarcó que el país vecino nunca enfrentó una crisis comparable a la de Argentina en 2002.

Según el especialista, aunque Chile tuvo un problema importante con el endeudamiento en dólares de las empresas en 1982 -por la combinación de suba de tasas de interés internacionales, recesión y devaluación del peso- el retroceso del crédito no fue tan pronunciado.
A su juicio, las caídas más abruptas en el mercado local responden, entre otras cuestiones, a la falta de mecanismos de contención como los que posee Chile, incluidas las reservas de divisas y de capitales. Al mismo tiempo, destacó el temprano desarrollo del sistema de capitalización previsional, que fomentó el ahorro de largo plazo y fortaleció al sector financiero.
Jorge Berrios, director académico del Diplomado en Finanzas de la Facultad de Economía y Negocios (FEN) de la Universidad de Chile (Uchile), relató que a principios de los 80’ el país no estaba especialmente bancarizado ni tenía un acceso masivo de los individuos a distintas fuentes de financiamiento. Esa realidad comenzó a cambiar de manera radical desde la década de 1990.
El primer factor se vincula con la profunda reestructuración del sistema bancario, que implicó dotarlo de mayor solidez, profundidad y reglas alineadas con los estándares internacionales. “Dada la crisis que nosotros atravesamos entre 1982 y 1983, que implicó la quiebra de numerosas empresas y entidades; la banca está muy controlada, con órganos supervisores estrictos. Entonces, en general, en Chile hay mucha credibilidad tanto para suscribir deuda como para invertir”, detalló Berrios y subrayó que el país no tuvo episodios como el “Corralito” en Argentina.
El segundo elemento, y quizás el más relevante, fue el avance del crédito de las casas comerciales, una opción que hasta ese momento prácticamente no existía. Gran parte del crecimiento del financiamiento estuvo vinculado a los préstamos directos que estas empresas comenzaron a otorgar a los consumidores para la compra de ropa, muebles, electrodomésticos y otros bienes.
Eso se dio a través de un proceso de semibancarización, mediante la emisión de las denominadas tarjetas de casa propia, que se concedían con mínimos requisitos y permitían comprar en hasta 48 cuotas. “Las cadenas de retail rompieron el paradigma, porque ya no se necesitaba tener una cuenta de banco para acceder”, resaltó Berrios.

Posteriormente, en una línea paralela, creció la bancarización, que hoy abarca a más del 90% de las personas, de modo que los consumidores pudieron obtener tarjetas tradicionales. El límite resultaba equivalente a tres veces el sueldo del cliente.
En cuanto a las tasas de interés, Berrios calculó que, si se toman las últimas dos décadas y se excluye el impacto extraordinario de la pandemia, Chile registra una inflación promedio de entre 3% y 3,5% anual, por lo que “lógicamente, el costo de financiamiento también es muy bajo”. En ese contexto, recordó que hacia 2019 la tasa interbancaria se situó cerca del 0,5% anual.
Creció la bancarización, que hoy abarca a más del 90% de las personas, de modo que los consumidores pudieron obtener tarjetas tradicionales
Por otro lado, aseguró que actualmente en Chile predominan los créditos al consumo, mientras que los hipotecarios tienen una menor participación, debido al fuerte aumento del precio de las viviendas en los últimos años, cuyos valores subieron mucho más rápido que los salarios.
Como ejemplo, el economista contó que una propiedad que hace unos 15 años costaba alrededor de 100 millones de pesos chilenos hoy puede llegar a valer cerca de 400 millones.

En otro orden, Berrios dijo que Chile ha tenido niveles muy reducidos de morosidad, rara vez superó el 5% del total. De hecho, cuando por primera vez se autorizó el retiro de fondos de pensiones, muchas personas utilizaron esos recursos para cancelar anticipadamente sus compromisos financieros en lugar de destinarlos al consumo.
“Existe una fuerte cultura de pago y, además, la legislación favorece los procesos de cobranza. Cuando se incumplen obligaciones, los procedimientos judiciales y de embargo suelen activarse con rapidez”, indicó Berrios. Esto también se relaciona con el poder adquisitivo de la población.
Aparte, si una persona no tiene capacidad para pagar sus deudas, puede acogerse a la Ley de Insolvencia y Reemprendimiento. Se trata de una normativa que permite que el deudor notifique formalmente su quiebra, similar al procedimiento que siguen las empresas.
La mora de los préstamos bancarios a las familias argentinas llegó al 12,1% de los créditos en abril y anotó un nuevo máximo en más de 20 años. En los bancos proyectan una baja hacia el segundo semestre
Para Berrios, la contracara del crecimiento del consumo motorizado por el crédito es la escasa capacidad de ahorro. Asimismo, el especialista advirtió sobre los efectos sociales y personales del sobreendeudamiento, entre ellos problemas laborales, familiares y de salud.

Jorge Selaive, profesor adjunto del Departamento de Administración de la FEN, apuntó: “El mercado de crédito a individuos y empresas en Chile empezó a desarrollarse una vez que la inflación se consolidó en torno a la meta del Banco Central (3% anual), las expectativas se anclaron y se extendió el uso de la Unidad de Fomento (UF), índice que evoluciona con el nivel general de precios, lo cual permitió otorgar préstamos de largo plazo”.
Respecto al mecanismo de fondeo de los bancos, Selaive explicó que se sustenta en la emisión de bonos en UF y depósitos a plazos nominales y a la vista.
Sobre Argentina puntualmente, el académico opinó: “Es difícil tener un mercado de crédito profundo en una economía emergente, sometida a permanentes shocks políticos y en el precio de sus materias primas, sin tener algún instrumento indexado a la inflación que funcione como un seguro para los bancos e instituciones financieras”.
Corporate Events,LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America






Tras dos días sin intervenir en el mercado cambiario, el Banco Central de la República Argentina (BCRA) volvió a comprar divisas este miércoles. La autoridad monetaria se hizo de USD 9 millones y las reservas internacionales brutas se acercaron a los 50.500 millones de dólares.
Desde el inicio de la cuarta etapa del programa monetario, en enero de 2026, el Banco Central adquirió USD 15.972 millones dentro y fuera del mercado de cambios. La cifra supera en más de 50% el objetivo anual de USD 10.000 millones fijado en el entendimiento con el Fondo Monetario Internacional (FMI).
La proyección oficial apunta a cerrar el año cerca de los USD 20.000 millones en compras. El propósito es ampliar la capacidad de respuesta de la autoridad monetaria frente a posibles tensiones cambiarias durante 2027.
Las intervenciones se desaceleraron a fines de octubre. De las últimas ocho jornadas, el organismo presidido por Santiago Bausili adquirió divisas solo en tres. De hecho, este miércoles se registró la primera compra del mes corriente.
En octubre, el acumulado ascendió a USD 1.395 millones, casi el triple de los USD 473 millones registrados en septiembre. Ese mes fue el de menor nivel de compras oficiales en lo que va de 2026.
Durante agosto, las adquisiciones alcanzaron USD 768 millones, tras los USD 2.162 millones de julio. La serie mensual también incluye USD 1.418 millones en junio, USD 2.596 millones en mayo, USD 2.769 millones en abril, USD 1.671 millones en marzo, USD 1.557 millones en febrero y USD 1.158 millones en enero.
Noticia en desarrollo…
Corporate Events,South America / Central America,Government / Politics
ECONOMIA
Crisis en una reconocida fábrica de tractores: los trabajadores tomaron las plantas y exigen el pago de sueldos
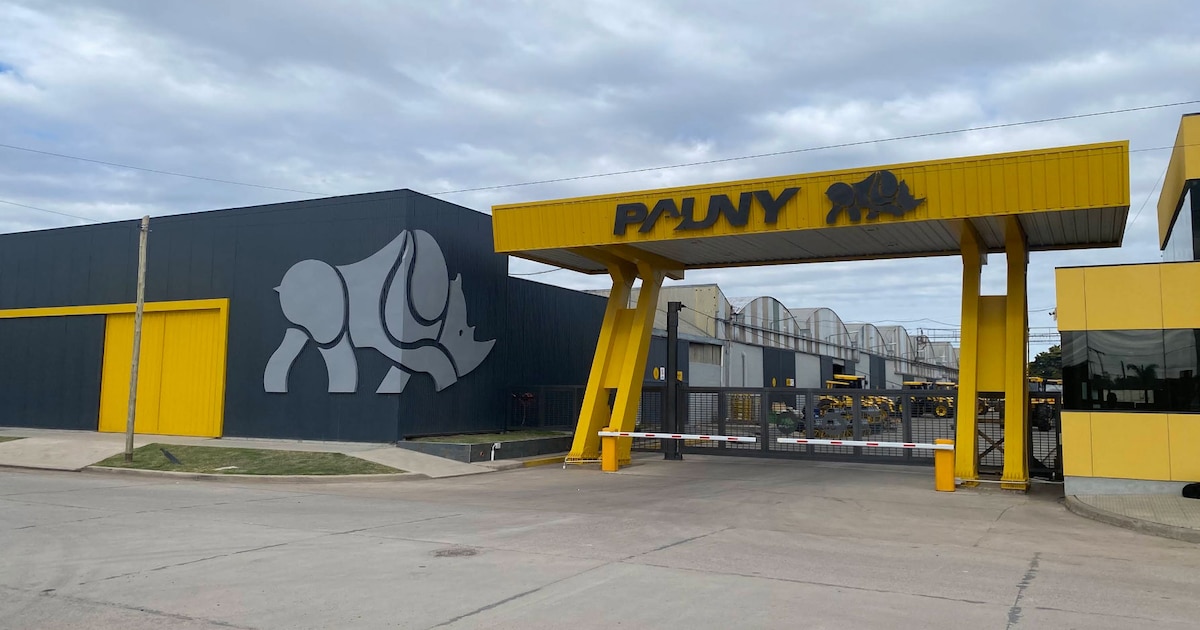
En medio de una fuerte crisis financiera, los trabajadores de la fábrica de maquinaria agrícola Pauny tomaron las plantas de Córdoba y de La Banda, en Santiago del Estero. El reclamo es el mismo en los dos establecimientos: la empresa les adeuda dos meses de salarios a sus más de 450 empleados y no cuenta con obra social ni ART al día.
Los trabajadores de Las Varillas, sede principal de la firma en Córdoba, decidieron en asamblea hacer retención de servicios y permanecer en el establecimiento. Un cartel en el frente del edificio dice “Fábrica tomada”, aunque desde la Unión Obrera Metalúrgica (UOM), seccional San Francisco, aclaran que se trata de una retención de tareas y no de una toma formal.
En La Banda, donde se fabrican las autopartes que luego se ensamblan en Córdoba, medio centenar de operarios tomaron las instalaciones en las primeras horas del miércoles y adelantaron que no se retirarán hasta obtener una respuesta concreta de la compañía.
La decisión llegó luego de varias audiencias infructuosas entre los representantes de la empresa y la delegación sindical, en las que no se obtuvo ningún compromiso concreto de pago. Los trabajadores señalan que los problemas en el cobro de haberes se arrastran desde hace un año y medio, pero que la situación se agudizó en las últimas semanas: la deuda acumulada equivale a dos quincenas completas y la empresa no realizó los aportes patronales correspondientes a los organismos de seguridad social.
La crisis financiera de Pauny viene escalando desde septiembre. La compañía, que según su propio sitio web fabricaba seis de cada diez tractores que circulan en el país, registra 146 cheques rechazados por $ 1.028,4 millones —más de USD 600.000— en la Central de Deudores del Banco Central de la República Argentina (BCRA). Desde el mes pasado, la firma redujo su actividad a tres días semanales y abona únicamente el 70% de los haberes, en el marco de un procedimiento preventivo de crisis acordado con los trabajadores y el gobierno provincial.
La tensión comenzó a subir la semana pasada cuando la compañía envió un comunicado a su personal que los dispensaba de concurrir los días 28, 29 y 30 de octubre. Los empleados no acataron la indicación y se presentaron con normalidad. Ante esa situación, la UOM solicitó formalmente una reunión al Ministerio de Trabajo provincial.
La competencia de tractores chinos y la falta de capital de trabajo explican la caída
Frente a la crisis de Pauny, fuentes del gobierno provincial de Córdoba consultadas por Infobae apuntaron a dos factores para explicar la crisis: la apertura de importaciones, que facilitó el ingreso masivo de tractores de origen chino a precios que la industria local no puede igualar, y un problema de capital de trabajo que impide a la empresa cumplir sus compromisos pese a contar con pedidos en cartera. “Aunque menor, todavía tienen mercado, tienen tractores para entregar”, indicaron esas fuentes, que subrayaron que la dificultad no es comercial sino financiera.
Los números del sector respaldan ese diagnóstico. Según la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), en septiembre de 2026 se patentaron 401 tractores en todo el país, una caída del 21,1% respecto de agosto y del 22,6% frente al mismo mes del año anterior. En ese contexto, Pauny bajó de 33 unidades patentadas en agosto a 24 en septiembre, con una participación de mercado del 7,9% acumulado en el año.
De cara al futuro de la compañía, entre las opciones que se estudian figura la incorporación de un grupo inversor, aunque fuentes con conocimiento del caso no precisan plazos ni condiciones. “Estamos viendo algunas alternativas”, indicaron. Entre las opciones que se barajan aparecen desde un concurso preventivo hasta una inyección de capital externo, sin que se descarte una venta total o parcial de la compañía. Hasta el momento no se registraron despidos, aunque la continuidad del esquema de trabajo reducido y el atraso en los pagos mantienen en vilo a los 450 empleados directos de la planta.
ECONOMIA
El magnate que protagoniza un escándalo financiero en EEUU vende su equipo de Fórmula 1: cuál es su conexión con la Argentina
Motor Racing,Formula 1,South America / Central America,North America,Sport

La fiscalía pidió procesar al financista Ariel Vallejo por asociación ilícita y lavado de dinero: sus vínculos con el juego clandestino

Se escapa la opción Dimarco para el Barça

La ley de discapacidad se dictaminó en el Senado y quedó lista para ser sancionada en la próxima sesión

Tras dos días sin sumar divisas, el Banco Central volvió a comprar dólares

Detuvieron al DJ de L-Gante acusado de integrar una banda que vendía tusi en fiestas y countries del conurbano

Lizy Tagliani repudió el ataque a mujeres trans en Palermo: “Yo sabía donde meterme para que no me encontraran las patotas”

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA24 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA13 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”