Connect with us

ECONOMIA

Créditos hipotecarios: cuánto se paga de cuota en cada banco por un préstamo de USD 100 mil a 20 años

Published

on


Las condiciones para el acceso a un crédito hipotecario varían mucho de un banco a otro. (Getty Images)

Un relevamiento elaborado por el economista Andrés Salinas permite comparar las condiciones actuales de los créditos hipotecarios en distintos bancos, con foco en un caso testigo: un préstamo de USD 100.000 a 20 años. A partir de ese ejemplo, se puede observar cuánto se paga en la primera cuota en cada entidad, junto con las tasas y principales características de cada línea.

El dato central del análisis es la cuota inicial, ya que permite dimensionar el esfuerzo de ingreso que requiere acceder a un crédito. En este punto, los valores muestran diferencias significativas entre bancos, en un contexto en el que las tasas y las condiciones varían según si el cliente acredita o no el sueldo en la entidad.

Advertisement

En el caso de los bancos que ofrecen financiamiento a 20 años, la cuota inicial más baja del relevamiento corresponde al Banco Nación, con un pago de $756.536. Le siguen ICBC, con $811.620, y luego Banco Ciudad y BBVA, ambos con una primera cuota de $849.421. En un nivel cercano aparece Credicoop, con 881.556 pesos mensuales.

Un escalón más arriba se ubican Banco Macro, con $914.250, y Banco del Sol, con $947.485. En tanto, Santander y Galicia presentan una cuota inicial de $981.243, mientras que el Banco Patagonia se posiciona apenas por encima, con 994.889 pesos.

table visualization

Entre los valores más elevados dentro de los créditos a 20 años se destacan Comafi, con una primera cuota de $1.050.258, y Brubank, con $1.157.253.

El caso de Supervielle muestra una diferencia marcada: la cuota inicial asciende a $1.381.964. Sin embargo, en este banco —al igual que en el Hipotecario— el cálculo corresponde a un plazo máximo de 15 años, ya que no ofrecen líneas a 20 años. Esta diferencia de plazo impacta directamente en el valor de la cuota, que resulta más alta al concentrarse la devolución en menos tiempo.

Advertisement

El Banco Hipotecario presenta una cuota inicial de $1.050.258 para el mismo monto, igualmente bajo un esquema a 15 años, lo que lo ubica entre los valores más elevados del relevamiento cuando se lo compara con los préstamos a 20 años.

Las tasas de interés son un factor clave para explicar las variaciones en las cuotas. En el relevamiento, las tasas para clientes que acreditan sueldo parten desde el 6% en el Banco Nación, uno de los niveles más bajos, y llegan hasta el 15% en Supervielle.

En ese rango, ICBC ofrece una tasa de 6,9%, mientras que BBVA se mueve entre 7,5% y 9,5%. Banco Macro presenta una tasa del 8,5%, Credicoop del 8%, y Banco del Sol del 9%. Santander y Galicia coinciden en 9,5%, mientras que Patagonia se ubica en 9,7%. Brubank, en tanto, presenta una tasa del 12%.

Advertisement
Caja de madera con billetes de pesos argentinos (100, 50, 1000), junto a una pizarra que muestra una flecha ascendente y un porcentaje, y una calculadora.
El nivel de las tasas explica la dispersión en las cuotas iniciales entre las distintas entidades. (Imagen Ilustrativa Infobae)

En el caso del Banco Ciudad, la tasa informada es del 9% en ciertos barrios y 9,5% en otros, con una reducción al 7,5% para primera vivienda en algunos casos específicos. Por su parte, el Banco Hipotecario se ubica en 10,5% y Comafi también en 10,5%.

Cuando no se acredita el sueldo, las tasas tienden a ser más altas. ICBC, por ejemplo, pasa a 9,9%, mientras que Brubank sube a 14% y el Banco Nación a 12%. BBVA y Galicia se ubican en 11,5% en este segmento, y Banco del Sol alcanza el 12,5%. Credicoop presenta una tasa del 9% en este caso.

Estas diferencias de tasas explican buena parte de la dispersión en las cuotas iniciales. A menor tasa, menor cuota, aunque también influyen otros factores como el plazo máximo y el porcentaje de financiación.

El relevamiento también muestra diferencias en el porcentaje de financiación sobre el valor de la propiedad. La mayoría de los bancos se ubica entre el 70% y el 80%. Por ejemplo, el Banco Hipotecario y BBVA financian hasta el 80%, mientras que Banco Ciudad llega al 70% y Supervielle al 65%.

Advertisement

Algunas entidades, como ICBC, Brubank, Credicoop y Banco del Sol, presentan esquemas escalonados, con un mayor porcentaje de financiación para la primera vivienda y una reducción para una segunda propiedad.

(Imagen Ilustrativa Infobae)
En la mayoría de los bancos la relación cuota-ingreso es del 25%. (Imagen Ilustrativa Infobae)

En cuanto a la relación cuota-ingreso, la mayoría de los bancos establece un límite del 25%, es decir, la cuota no puede superar ese porcentaje de los ingresos del solicitante. El Banco Hipotecario presenta un límite más bajo, del 20%, mientras que BBVA y Banco del Sol no lo aclaran en el relevamiento.

Otro aspecto relevante son los ingresos mínimos requeridos. En algunos casos, como ICBC, se exige un ingreso cercano a $1 millón, mientras que Brubank establece un mínimo de $850.000 y Credicoop de $3,5 millones. BBVA, en tanto, fija el requisito en cuatro salarios mínimos, vitales y móviles. En varios bancos, este dato no está especificado.


auto,background,buy,deal,documents,estate,exchange,hire,home,housing,keyring,keys,lease,legal,money,property,purchase,real,rent,signed,sold,successful,vehicle,white

Advertisement

ECONOMIA

Ceden los bonos argentinos y el riesgo país sube por sexto día consecutivo

Published

on


Los principales indicadores de Wall Street negociaban dispares en el cierre de la semana operativa. El Dow Jones de Industriales sube 0,7%, mientras que el panel tecnológico Nasdaq cae un 0,7 por ciento.

A las 11:20 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires gana 0,2% en pesos, a 2.860.000 puntos.

Advertisement

Los bonos soberanos en dólares son negociados con una baja mínima de 0,1% en promedio, mientras que el riesgo país de JP Morgan sube cinco unidades para Argentina, en los 629 puntos básicos.

En el mercado de cambios el dólar mayorista era negociado estable a $1513,50, mientras que la divisa al público en el Banco Nación cae cinco pesos o 0,3%, a $1.530 para la venta. El dólar blue permanece ofrecido a 1.545 pesos.

En EEUU las acciones de Tesla suben un 1,4%, luego de la rutilante presentación del vehículo Roadster EV, tras un retraso de dos semanas.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El vehículo rupturista, “con su forma de cuña y aspecto ciberpunk, apareció frente a una rampa de media montaña rusa invertida instalada en las instalaciones de SpaceX en Waco, Texas. El Roadster ascendió hasta la mitad de la rampa -adherido a ella mediante un sistema de ventiladores de vacío-, luego se lanzó boca abajo y realizó giros en el aire, utilizando propulsores de aire para enderezarse y aterrizar en la pista”, describió Yahoo Finance.

En tanto, los precios del petróleo bajaban de forma marginal, pero se encaminaban hacia ganancias semanales debido a la incertidumbre sobre el suministro en Oriente Medio y a una reducción mayor de lo esperado de los inventarios de crudo de Estados Unidos, mientras que los márgenes del diésel en Europa caían tras la decisión de la AIE de liberar más gasóleo.

Advertisement

Los futuros del crudo Brent del Mar del Norte descontaban 0,1%, a USD 106,80 el barril para entregar en diciembre, mientras que los futuros del crudo WTI (West Texas Intermediate) de Estados Unidos cedían 0,3%, a 97,64 el barril para noviembre.

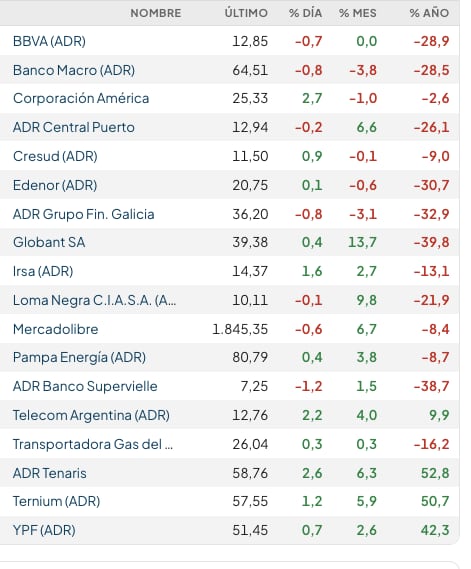
En Wall Street el ADR de YPF sube 0,7%, a USD 51,46, mientras que Vista Energy rebota un 2,1 por ciento.

Fuente: Raba Bursátil-precios en dólares (actualizado a las 11:20 horas)

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

“El compromiso de la AIE de liberar los 100 millones de barriles restantes en virtud de su acuerdo de marzo, junto con las noticias de que Estados Unidos está considerando suavizar las sanciones a algunos petroleros de la ‘flota en la sombra’, podría estar lastrando ligeramente la confianza del mercado”, dijo a Reuters el analista de Saxo Bank, Ole Hansen, quien añadió que es poco probable que la liberación de la AIE (Agencia Internacional de la Energía) alivie la escasez de suministro de diésel.

El WTI cerró el jueves con una suba de más del 3% tras una importante reducción de las existencias de crudo de Estados Unidos debido a las interrupciones en la producción provocadas por los huracanes. En lo que va de semana, el Brent ganó un 0,4%, mientras que el WTI se disparó un 5,6 por ciento.

“Esta relativa estabilidad refleja un mercado atrapado entre los persistentes riesgos de interrupción del suministro en Oriente Medio, donde los ataques a buques en el Estrecho de Ormuz y sus alrededores siguen respaldando los precios”, añadió Hansen.

Advertisement

La inquietud por el suministro también aumentó al recrudecerse los ataques en torno al Estrecho de Ormuz durante los últimos diez días, y con Irán afirmando que estaba intensificando los ataques en respuesta al bloqueo estadounidense de sus puertos y a las sanciones más duras introducidas el mes pasado.

La administración del presidente Donald Trump está barajando la posibilidad de levantar las sanciones a algunos buques de la denominada “flota en la sombra” que transportaron petróleo y productos petroleros desde países como Rusia, Irán y Venezuela, en un intento por reducir las tarifas de flete mundiales, que se encuentran en niveles récord, dijo el miércoles un funcionario estadounidense.

Las conversaciones se producen pocos días después de que el presidente de EEUU levantó temporalmente las sanciones sobre el diésel ruso, una medida que fue objeto de críticas por parte del presidente ucraniano Volodímir Zelenski, de países europeos y de algunos compañeros republicanos de Trump.

Advertisement

Business,Corporate Events,North America

Continue Reading

ECONOMIA

Cuatro inmuebles de herencias vacantes salen a subasta en CABA desde u$s14.840

Published

on


Cuatro viviendas provenientes de sucesiones serán ofrecidas en subasta virtual, con bases atractivas y destino solidario para la recaudación


Advertisement

Qué son las herencias vacantes y por qué se subastan las propiedades

Las cuatro propiedades que salen a remate

Cómo participar de las subastas online del Banco Ciudad

  • Terreno en Liniers: hasta las 13
  • Departamento en Palermo: hasta las 13.45
  • Monoambiente en Monserrat: hasta las 14.30
  • Departamento en Recoleta: hasta las 15.15

Qué gastos debe afrontar quien gana la subasta

Qué pasa con el depósito si el interesado no gana

Dónde consultar los requisitos y las condiciones oficiales


subastas,herencias vacantes,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

ECONOMIA

Saber usar IA con criterio: la habilidad que redefine el mercado laboral

Published

on


A principios del siglo XXI, saber usar una planilla de cálculo o navegar por internet se consideraba un diferencial competitivo en el currículum. Con el tiempo, esa distinción desapareció: pasó a ser un requisito básico. Hoy estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial. La inteligencia artificial ha dejado de ser una simple “herramienta de software” a la que recurrimos puntualmente para convertirse en una habilidad cognitiva y estratégica fundamental.

Tratar a la IA como un simple software —un bot al que le hacemos una consulta aislada cuando nos acordamos— es un error de diagnóstico. Las herramientas se abren y se cierran; las habilidades se integran a la forma de pensar, priorizar y resolver problemas.

Advertisement

Estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial

Decir que la IA es una habilidad significa que requiere mucho más que saber apretar un botón. Implica desarrollar un criterio crítico: saber cuándo confiar en la respuesta de un modelo, cómo validar la información y de qué manera evitar los sesgos o las “alucinaciones” de los sistemas. También requiere un pensamiento estructurado, que es la capacidad de descomponer problemas complejos, formular las preguntas adecuadas y guiar a la tecnología hacia un resultado valioso y finalmente la adaptabilidad continua ya que la tecnología cambia mes a mes, la clave es aprender a incorporar una mentalidad de colaboración con IA.

Y por sobre todos esos puntos, es crucial para las empresas focalizar en el Shadow AI: cuando los empleados de una organización utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación sin una política corporativa que alerte y prevenga la divulgación de información sensible del negocio. Por todo ello, trabajar no solo en educar skills sino en un criterio integral de cómo opera la IA resulta por tanto imperativo para la realidad de las organizaciones hoy.

Un profesional no compite contra la inteligencia artificial, sino contra otro profesional que sabe integrarla con criterio en su flujo de trabajo diario. Por ejemplo, una persona que prepara un informe de ventas: además de pedirle a la IA que resuma una planilla, necesita definir qué quiere analizar, darle contexto del negocio y verificar los cálculos. Su experiencia le permite interpretar los resultados y decidir qué recomendar.

Advertisement

Es crucial para las empresas focalizar en el Shadow AI: cuando los empleados utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación

El desafío actual de las empresas y los trabajadores no es la falta de acceso a la tecnología sino la brecha de educación y acompañamiento. Contar con la herramienta no garantiza saber qué hacer con ella en el trabajo real.

Aprender IA no es un evento único, sino un proceso continuo de práctica y mentoría. La educación en este campo debe humanizarse: las máquinas aportan la capacidad de procesamiento, pero las personas aportan el contexto, la ética y el sentido estratégico. Acercar la inteligencia artificial al ecosistema laboral requiere una metodología sólida, pedagogía y un fuerte componente humano.

Las organizaciones que entiendan la inteligencia artificial como una habilidad para desarrollar en sus equipos —y no solo como una licencia de software para comprar— serán las que lideren los próximos años. La alfabetización digital ya no se mide en cuántas aplicaciones sabemos usar, sino en nuestra capacidad para pensar en conjunto con sistemas inteligentes.

Advertisement

Educar en IA es, en última instancia, educar en autonomía, eficiencia y creatividad. No se trata de reemplazar el talento humano, sino de potenciarlo.

La autora es fundadora de Krew Hub

Advertisement
Continue Reading

Tendencias