
ECONOMIA
Cuáles son las acciones más castigadas tras negativa de MSCI de revisar calificación de Argentina

Las acciones de empresas argentinas sufrieron un duro golpe en los últimos días, tras la confirmación de Morgan Stanley Capital International (MSCI) que, por el momento, no tendrá en cuenta al país para ascenderlo desde su actual situación de «Standalone» (independiente) a mercado «Emergente». Este efecto negativo se profundizó esta semana en la City con la reconfirmación de la calificadora de que no revisará ni evaluará este año la situación de Argentina.
En consecuencia, desde que MSCI publicó el anticipo de su decisión el 17 de junio, y luego de que el martes 23 del corriente agregó que no revisará la situación del país por el resto de este año, el efecto inmediato de estas dos noticias fue que las acciones de las compañías nacionales con más preponderancia cayeron hasta 9% en este breve período.
Además, el principal índice de acciones líderes de Buenos Aires, el Merval de ByMA, se desplomó 4% el último miércoles post noticia lapidaria de no revisión, por lo que acumula en todo junio una caída de 2%.
Es que al quedar «sin cambios» la posición mundial del mercado doméstico, ello significa que no ingresarán unos u$s4.500 millones hacia las acciones argentinas de parte de los fondos de inversión internacionales que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos) para invertir en integrantes del mismo.
En especial, por preponderancia en sectores estratégicos y volumen de operaciones, las firmas más afectadas por la prometedora llegada de capitales del extranjero iban a ser:
- YPF
- Grupo Galicia (GGAL)
- Vista Energy (VIST)
- Banco Macro (BMA)
- Pampa Energía (PAMP)
- Transportadora de Gas del Sur (TGS)
Las acciones que iban a ingresar al índice de Emergentes, más golpeadas tras decisión de MSCI
Acciones argentinas: las más castigadas y la «lectura» del mercado
De este grupo selecto de acciones, las mayores bajas acumuladas en la última semana negativa para el mercado doméstico fueron Grupo Galicia (-8,9%), YPF (-7,8%) y Vista Energy, que descendió 6% en dólares (cotiza solo en Estados Unidos) entre el 17 y 23 de junio, período en que MSCI publicó los últimos dos comunicados que involucraron de una u otra medida a la Argentina.
Para los analistas existen algunos «condimentos» que no se deben descuidar en estas caídas en los precios de las acciones, sobre todo en las vinculadas al sector petrolero, ya que el precio del petróleo cayó con fuerza también en los últimos días tras la firma de paz en Medio Oriente.
«Si bien lo de MSCI pegó fuerte en el mercado, ya era un resultado esperable, no cambió la estructura técnica de fondo. Además, la baja del crudo, ya cerca de los u$s70, castigó adicionalmente a las petroleras y las dejó en zonas más atractivas; fue la excusa para una corrección necesaria», resume a iProfesional Andrés Repetto, analista de mercado y fundador de Andy Stop Loss.
Por su parte, José Bano, economista y analista de mercados, agrega que, antes de los comunicados de MSCI, los rendimientos de las acciones de empresas argentinas, como petroleras y bancos, estuvieron impulsados, principalmente, por la baja del riesgo país y la mejora en la calificación de la deuda soberana, más que por una expectativa real de reclasificación a mercado «Emergente».
«Sin embargo, el sector energético, con impacto en YPF, Vista y Pampa, enfrenta actualmente un ajuste a la baja debido a la caída del precio del barril de petróleo, un factor que impacta negativamente en sus valoraciones a corto plazo», detalla Bano a iProfesional.
Cabe recordar que los argumentos esgrimidos por MSCI para no ascender a la Argentina como mercado «Emergente», ni revisar su situación en los próximos 12 meses, se sustentan en la continuidad del cepo cambiario para las empresas, que limita movilizar sus utilidades al exterior.
De hecho, se espera que, de continuar el mismo rumbo político y económico, y siempre que se elimine el cepo cambiario para las empresas y se mantenga la actual política económica, la reclasificación a «emergente» podría llegar entre fines de 2027 y 2028.
«Bajo este escenario, la ventana más probable para un ascenso recién aparece hacia 2028: el supuesto base es que durante 2027 se consoliden nuevas medidas de apertura, MSCI abra una consulta y Argentina sea incorporada a la lista de revisión. La experiencia reciente muestra que los países suelen permanecer más de un año en esa instancia, ya que MSCI busca comprobar que los cambios son permanentes y no susceptibles de revertirse«, detalla Eric Ritondale, economista jefe de PUENTE.
Cedear y acciones: en qué empresas conviene invertir ahora
Ahora bien, para los analistas de la City, algunas de las empresas líderes más afectadas por la determinación de MSCI de no subir la calificación de Argentina a mercado «Emergente» no ven afectado el buen desempeño que ya venían teniendo. En especial, se refieren a las compañías con vinculación en Vaca Muerta.
«Yo seguiría con los mismos lineamientos de inversión que antes de la posible reclasificación de MSCI, pues los fundamentos de mediano plazo no se modificaron. En particular, veo con mejores perspectivas al sector energético, y dentro del mismo las empresas que están en Vaca Muerta, es decir, Vista e YPF», reflexiona Marcelo Bastante, analista de mercados.
En cuanto al potencial de los bancos, agrega: «Creo que la perspectiva actual es mejor que la de hace un par de meses, pues la mora dejó de subir y las tasas se estabilizaron, pero entiendo que en comparación con otros sectores de actividad, energía tiene mejores perspectivas que el sector bancario».
En este sentido, Repetto suma: «De ese grupo de acciones, priorizaría Vista e YPF, ya que la corrección del crudo las dejó en zona de soportes interesante. Después, elijo a Pampa Energía, que siempre es una excelente opción, aunque sigue lateral. Asimismo, a TGS la veo más defensiva; por ahora el gas no destaca».
En cuanto a los bancos, este experto «prefiere» Galicia, aunque tanto esta entidad como Banco Macro «siguen muy ligados al movimiento del riesgo país y las perspectivas macro de la economía local, por lo que son de riesgo más elevado, para perfiles agresivos».
En resumidas cuentas, la recomendación de inversión de Repetto en todas estas acciones argentinas es ingresar «de forma escalonada y esperando confirmaciones técnicas, no con todo el capital disponible de una vez, porque, por ahora, Argentina no está en tendencia alcista, sigue lateral desde octubre de 2025«.
Para Ignacio Rosenfeld, analista de mercados, la no consideración por parte del MSCI parecería ser más «una excusa para tomar ganancias que una razón de fondo para justificar las caídas, por la sencilla razón de que estaba prácticamente descontado que la situación de la Argentina no iría a cambiar en este último informe del MSCI».
No obstante, agrega que, dentro de la caída generalizada, «se deben efectuar diferenciaciones, y ello responde a las perspectivas de cada sector. Mientras que las financieras siguen afectadas por un contexto local desafiante; las petroleras, con un fuerte sesgo exportador, lucen más atractivas en función de una demanda y volumen que continúa en aumento».
Desde la opinión de Bano, a pesar de que el análisis técnico sugiere que esta tendencia bajista «podría prolongarse durante los próximos días, los fundamentos financieros de las compañías a largo plazo se mantienen sólidos. Empresas como YPF muestran mejoras sustanciales, que van desde alianzas comerciales visibles en sus estaciones de servicio hasta una reestructuración eficiente de su modelo de negocio, enfocándose en los pozos más rentables y desinvirtiendo en los menos productivos».
Aunque también hay algunos analistas que son más cautos y ponen en la balanza la incertidumbre que puede haber el año que viene, por las elecciones presidenciales.
«Para mí no es conveniente quedarse con acciones argentinas en 2027; cualquier compra que se haga ahora debería ser pensada para venderla, a más tardar, a fin del corriente año. Por tal razón, no estamos hablando de ‘invertir’, sino de hacer ‘trading’ con acciones argentinas. Remarco esto porque implica que solo tiene sentido comprar acciones argentinas en este momento para los traders y los que piensan especular con ellas, no para los que las quieren comprar para mantenerlas por años», aclara a iProfesional Leonardo Guidi, analista de AN Conectar Bursátil.
Por lo tanto, con vista a los próximos 6 meses, «creo que el escenario más probable es el de un riesgo país por debajo de los 400 puntos y, si eso ocurre, esa baja debería provocar subas en las principales acciones, sobre todo las que tienen ADRs y cotizan en Nueva York. En base a eso, si quisiera especular en estos meses con acciones argentinas, compraría YPF, Vista, Banco Macro y Pampa Energía, pero no porque crea que los balances van a venir muy bien, ya que un semestre es poco tiempo para pensar en una mejora de sus números».
Por lo tanto, Guidi considera ello porque «el riesgo país va a caer y eso las hará subir; es decir, no aumentarán las cotizaciones de las acciones por mejora de las ganancias sino por disminución del costo de oportunidad y riesgo de contexto«.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,dólar hoy,ahorro,inversión,pesos,cotización,precio,banco,petroleo






ECONOMIA
La Ciudad ya devolvió más de $50.000 millones por Ingresos Brutos: quiénes pueden pedir el reintegro y cómo hacerlo

- El contribuyente debe tener presentadas todas las Declaraciones Juradas correspondientes al Impuesto sobre los Ingresos Brutos y no puede registrar deuda judicial. Tampoco debe tener deuda como Agente de Recaudación, incluidas las multas.
- Entre las condiciones también figura no revestir el carácter de concursado o fallido y no registrar un cargo de fiscalización abierto.
- A su vez, el solicitante no puede estar adherido a planes de facilidades de pago que se encuentren vigentes.
- Otro requisito establece que el contribuyente no debe estar inscripto en los distintos Distritos Económicos o Regímenes de Promoción Económica vigentes.
- También existe una limitación temporal: para utilizar el procedimiento exprés, el contribuyente no debe haber obtenido otra devolución de SAF durante los 90 días anteriores.
- Además, no puede registrar deuda administrativa correspondiente a impuestos recaudados por AGIP.
- Dentro de la Nueva Cuenta Corriente Tributaria debe dirigirse al menú “Operaciones” y elegir la opción “Devolución SAF”. La funcionalidad también está disponible desde el dashboard.
- A partir de ese momento, el sistema realiza en línea los controles de los requisitos necesarios para acceder al procedimiento. Si detecta inconsistencias, las informa para que el contribuyente pueda subsanarlas y generar nuevamente la solicitud. En esos casos también permanece disponible el procedimiento regular mediante TAD (Trámite a Distancia).
- Una vez superados los controles, el contribuyente puede visualizar el detalle del saldo disponible para devolución.
- El siguiente paso consiste en informar el CBU de una cuenta bancaria en pesos en la que se depositarán los fondos.
- El sistema valida en línea que el titular de esa cuenta sea el responsable del tributo o su representante legal.
- Después, el usuario debe revisar que la información correspondiente sea correcta y confirmar la operación.
- Al finalizar, el sistema genera un comprobante del trámite, que queda disponible para descargar.

ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.530,55 para la venta y $1.478,53 para la compra.
/economia/2026/09/15/a-cuanto-puede-llegar-el-dolar-en-octubre-sin-que-intervenga-el-gobierno-segun-la-nueva-banda-cambiaria/
/economia/2026/09/14/bajo-el-dolar-y-la-brecha-con-el-techo-de-la-banda-cambiaria-es-la-mas-amplia-en-16-meses/
/politica/2026/09/14/el-peronismo-pidio-citar-en-forma-urgente-al-presidente-del-banco-central-por-el-traslado-de-oro-al-exterior/
El BCRA compró USD 12 millones
El BCRA compró el lunes USD 12 millones en la plaza spot, el 2,4% de la oferta privada, mientras que las reservas internacionales brutas cedieron USD 58 millones, a USD 50.411 millones, en una sesión con baja de 1,9% para el oro, a USD 4,327.60 la onza.
ECONOMIA
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza
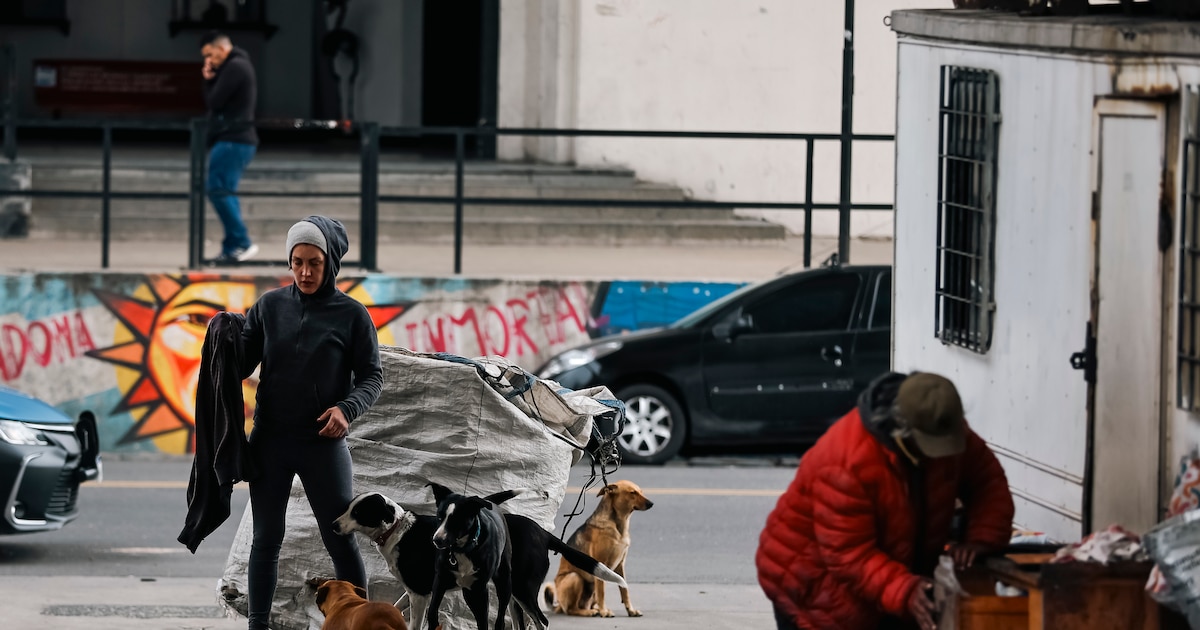

En un contexto marcado por la pérdida de empleo formal, la caída de los ingresos y una creciente precarización laboral, el Indec dará a conocer el próximo jueves 24 de septiembre los datos oficiales de pobreza e indigencia correspondientes al primer semestre de 2026. Las estimaciones privadas anticipan un empeoramiento de ambos indicadores, en un escenario en el que el deterioro de las condiciones económicas de los hogares volvió a ganar protagonismo.
Distintos especialistas observan un cambio de tendencia: la fase de descenso iniciada en la segunda mitad de 2024 se agotó. La pobreza tocó un mínimo de 26,9% en el tercer trimestre de 2025, subió a 29,9% en el cuarto y se habría ubicado en 30% en el primero de 2026. La indigencia siguió la misma trayectoria, pasando de 6% a 6,5%. El valor del segundo trimestre del año sería incluso mayor, ya que los trimestres pares no capturan el aguinaldo.
De este modo, según el Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la pobreza del primer semestre oscilaría entre el 31% y el 32%, lo que implicaría entre 1,5 y 2 millones de nuevos pobres.
“La mejora previa del indicador se apoyó en dos motores que dejaron de funcionar. Por un lado, los ingresos reales se recuperaron parcialmente desde los primeros meses de 2024. Por el otro, los precios relativos jugaron a favor, ya que las canastas se incrementaban por debajo de la inflación. Este mecanismo se revirtió desde el último trimestre de 2025”, explicó Agustín Salvia, director del ODSA.
En paralelo, “la recuperación de los ingresos de los ocupados perdió dinamismo, en un contexto de estancamiento económico. A eso se suman un mercado de trabajo que sostiene relativamente la cantidad de empleo, pero reduce su calidad, con un avance de 2,2 puntos porcentuales en la tasa de informalidad y, en líneas generales, una mayor participación de ocupaciones inestables, asociadas a menores recursos”, señaló.
Por otro lado, advirtió que la medición de la pobreza del Indec parte de supuestos que podrían haber exagerado la caída registrada en los últimos años. Esto se explica fundamentalmente por una menor subdeclaración de los ingresos en la Encuesta Permanente de Hogares (EPH) y, en menor medida, por la falta de actualización de los ponderadores de la Canasta Básica Total (CBT).
“Que la baja se interrumpa incluso en la serie con la metodología oficial sugiere que la situación efectiva de los hogares podría ser menos favorable que la que reflejan los números publicados”, sostuvo Salvia.
Desde el Centro de Investigación y Acción Social (CIAS), el investigador Santiago Poy apuntó: “Todo sugiere que llevamos alrededor de tres trimestres seguidos con una situación socioeconómica más compleja”. Aunque cree que la pobreza aumentó respecto al 28,2% del segundo semestre de 2025, mostró cautela porque la EPH viene dando “sorpresas en la medición”.
El especialista remarcó que “algunos ‘motores’ de la baja de la pobreza se quedaron sin nafta”. Las canastas subieron por encima de la inflación y las principales ayudas sociales, como la AUH, siguen su marcha, pero no tienen mejoras significativas en términos reales. A su vez, programas como el Progresar, Acompañamiento Social y Volver al Trabajo perdieron cobertura.
“Entonces pasa a ser muy importante lo que ocurra en el mercado de trabajo y cómo lo capture la EPH. Los datos disponibles muestran que el empleo formal se redujo y los salarios empeoraron en relación al año pasado. El resultado de este semestre va a depender de cómo se comporte el sector informal, y si empieza a presentar signos de saturación”, subrayó Poy.
“Más allá de la evolución en el corto plazo, las fluctuaciones de las devaluaciones o picos de inflación, el problema de fondo es que tenemos casi el 30% de la población viviendo en la pobreza, una pauta que se consolidó a partir de la crisis de 2018 y que no se logra revertir”, añadió.
Matías Maito, director del programa de Capacitación y Estudios sobre el Trabajo y el Desarrollo (CETyD), de la Universidad Nacional de San Martín, afirmó que hay dos factores que van a impactar en los niveles de pobreza: el cambio en la composición del empleo y la pérdida generalizada de poder adquisitivo.

En cuanto al mercado laboral, se están destruyendo puestos formales, al tiempo que avanza la precarización. Si bien desde el Gobierno aseguran que esto responde a la elección de modalidades de trabajo más flexibles y que los monotributistas tienen ingresos similares a los empleados registrados, de los 500.000 nuevos puestos creados en los últimos años, solo el 5% pertenece a ese régimen.
El 95% restante correspondió, en su mayoría, a cuentapropistas informales y, en menor medida, a asalariados informales. Además, lo que percibe mensualmente un trabajador de este segmento equivale a apenas el 37% del de un empleado formal del sector privado.
En tanto, el nowcast de la Universidad Torcuato Di Tella estimó una tasa de pobreza de 31,3% para el semestre marzo-agosto, con un intervalo de confianza del 95%. Esa cifra se traduce en 9,4 millones de personas que viven en hogares urbanos pobres.
El informe precisó que la CBT acumuló una suba interanual de 34,7% en los primeros seis meses del año, frente a un incremento de 25% en el ingreso total familiar, una brecha que hizo retroceder el poder adquisitivo y elevó la incidencia de la pobreza.
En agosto puntualmente, la CBT aumentó 2,6%, por encima de la inflación, que fue de 1,7%, y un hogar compuesto por cuatro integrantes necesitó $1.605.497 para no ser pobre. Por su parte, la CBA también se incrementó 2,6%, por lo que esa misma familia debió contar con $726.469 para no caer en la indigencia.

Tensión entre los gobernadores de Mendoza y La Pampa por la represa Los Nihuiles: “Es muy fácil hacer política con un río”

El Gobierno denunciará a más empresas por exploraciones ilegales en Malvinas y dijo que los F16 custodiarán la base en Tierra del Fuego

Secretario del Consejo Nacional de Atención al Migrante de Guatemala, advierte sobre riesgos de la migración irregular hacia Estados Unidos

La Ciudad ya devolvió más de $50.000 millones por Ingresos Brutos: quiénes pueden pedir el reintegro y cómo hacerlo

“Tiene que ser una base manejada por Argentina”: el intendente de Ushuaia respaldó el proyecto para operar hacia la Antártida

Tiene 33 años y se puso de novio con una modelo de 20, luego de que su ex lo dejara porque no cumplía su deseo sexual: «Es verdad que ‘eso’ no pasaba»

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis


