Connect with us

ECONOMIA

Dólar quieto y tasas de plazo fijo por el suelo: cómo puede ahorrar un minorista

Published

on


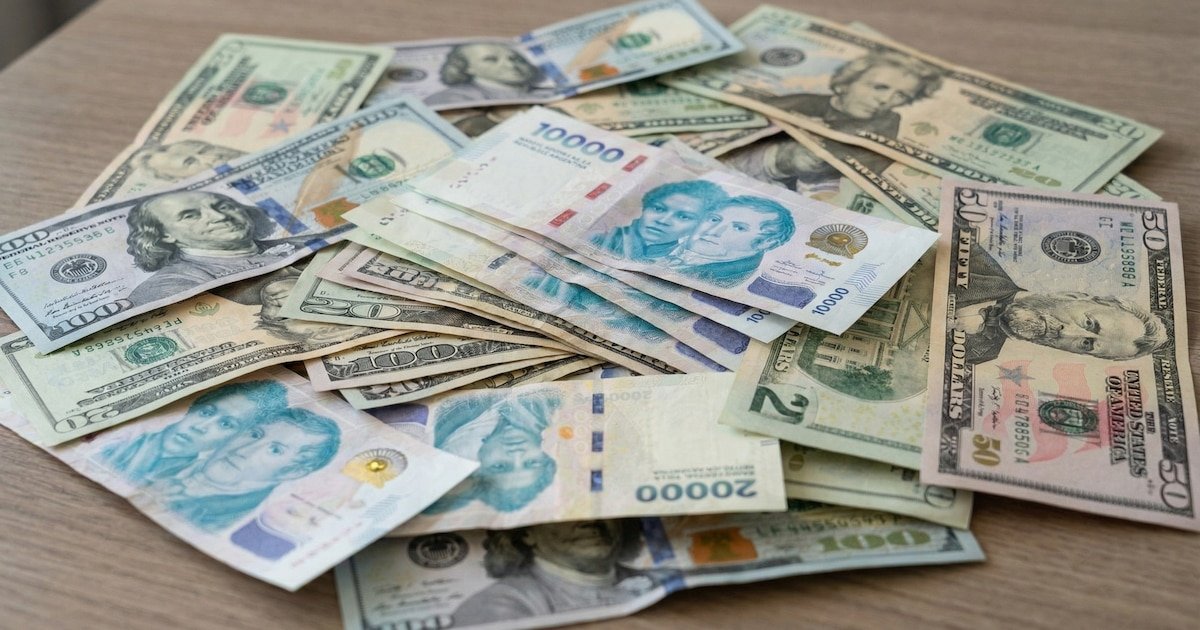
La baja en la tasa de los plazos fijos y la estabilidad cambiaria complican la preservación del poder adquisitivo (Imagen Ilustrativa Infobae)

En los últimos meses, los ahorristas minoristas argentinos enfrentan un escenario en el que tanto el dólar como los depósitos a plazo fijo dejaron de ser instrumentos efectivos para preservar el poder adquisitivo. La conjunción de un tipo de cambio estable, tasas de interés a la baja y una inflación que sigue avanzando genera la necesidad de repensar estrategias de ahorro.

El análisis de datos de los últimos dos años revela que la tasa nominal anual de los plazos fijos para personas humanas tuvo una fuerte caída. Luego de alcanzar picos cercanos al 49% en septiembre de 2025, descendió hasta ubicarse en torno al 19% en mayo de 2026. Por su parte, la cotización del dólar mayorista pasó de $1.125 en mayo de 2025 a un máximo de $1.487 en octubre de ese año, pero después retrocedió y se estabilizó en valores cercanos a $1.390 en mayo de 2026. Este contexto derivó en rendimientos reales negativos para quienes optaron por estas alternativas, dado que el índice de precios al consumidor (IPC) avanzó más de 32% en el mismo período, con incrementos mensuales constantes de entre 2,5% y 3%.

Advertisement

Frente a este panorama, la consulta a especialistas ofrece distintas miradas y recomendaciones. Damián Palais, asesor financiero de Cocos, observa que “en la historia argentina, quien compró dólares no perdió”, y considera que, a pesar del peso apreciado y el dólar quieto, la compra de divisas sigue vigente como resguardo. Palais advierte que “el dólar nunca está realmente caro en el país”. Sugiere complementar la tenencia de dólares físicos con inversiones en fondos en dólares de bajo riesgo, como los denominados Dólares Plus o fondos de ahorro en dólares, que suelen rendir alrededor del 3% anual. Recomienda verificar que estos fondos tengan perfil conservador o moderado y que inviertan en colocaciones de corto plazo, para los más conservadores, o en bonos corporativos de empresas con buena calificación crediticia, para aquellos que aspiren a algo más de rendimiento.

table visualization

El asesor financiero agrega la opción de bonos soberanos como el AO27, que paga renta mensual y puede ofrecer cerca de un 5% anual, aunque señala que “este tipo de instrumentos conlleva riesgo más elevado, sobre todo ligado a cambios políticos”. Para quienes prefieren quedarse en pesos, Palais sugiere fondos de money market o fondos comunes que, aunque rinden menos que los plazos fijos, ofrecen mayor liquidez y, en algunos casos, tasas nominales anuales superiores al 22%. Menciona también que algunos bancos ofrecen plazos fijos UVA con tasas UVA más 2% o 3%, aunque no profundiza en ese producto. “Diversificar y priorizar instrumentos conservadores, revisando siempre el perfil de riesgo del fondo antes de invertir”, concluye.

Por su parte, Giselle Colasurdo, asesora y youtuber financiera, plantea una estrategia diferente y sugiere priorizar los instrumentos atados a la inflación. “Dado el contexto actual de tasas y dólar bajo, cobraron atractivo los instrumentos atados a la inflación. El mejor vehículo en estos momentos, tanto para el que tiene conocimientos técnicos como el que no, son los fondos atados a la inflación, o inflation linked, que permiten acceder de forma sencilla a una variedad de instrumentos de inversión vinculados a la suba de precios, bajo administración de un profesional, y con acceso al dinero invertido en un plazo corto (24hs hábiles)”, señala Colasurdo.

La especialista amplía: “Si bien el IPC de abril mostró una desaceleración en la suba de precios, el índice CER refleja los movimientos de la inflación con cierto delay, lo que mantiene atractivos a estos instrumentos en las carteras al día de hoy”. Así, Colasurdo resume que los fondos inflation linked aparecen como la alternativa más eficaz para resguardar el valor de los ahorros frente a la inflación, gracias a la gestión profesional y la posibilidad de rescate rápido.

Advertisement
(Imagen Ilustrativa Infobae)
Los plazos fijos y cajas de ahorro UVA ganan atractivo ante la baja de las tasas (Imagen Ilustrativa Infobae)

En paralelo a las recomendaciones de los expertos, los bancos públicos suman propuestas vinculadas al ajuste por inflación. Banco Provincia relanzó su Cuenta UVA, una caja de ahorros que permite realizar depósitos en pesos y que ajusta el saldo en Unidades de Valor Adquisitivo (UVA), actualizadas por el CER. El dinero depositado se transforma en UVA, y puede retirarse —total o parcialmente— a partir de los 90 días, con una tasa adicional del 0,05% anual. Esta cuenta no tiene comisiones y se opera de forma digital o presencial, permitiendo transferencias y uso de tarjeta de débito. La entidad recomienda realizar depósitos parciales escalonados para optimizar la liquidez después de los 90 días.

La diferencia principal con un plazo fijo UVA radica en la liquidez: el plazo fijo inmoviliza los fondos durante el período pactado, mientras que la Cuenta UVA permite liberar el dinero en forma escalonada después de tres meses. El plazo fijo UVA ofrece una tasa ligeramente superior, de 1% anual, pero requiere constituir una nueva colocación tras cada vencimiento.

Banco Nación sumó una propuesta propia con su nuevo plazo fijo UVA, que ajusta el capital por inflación y paga intereses mensuales. El producto permite invertir en pesos desde $1.500, por plazos de 90 a 1.095 días, y ofrece una tasa anual del 4,5% sobre el capital actualizado. Cada 30 días, el ahorrista recibe los intereses generados, y al vencimiento accede al capital actualizado según la variación de la UVA. No tiene costos de apertura ni mantenimiento y se contrata de forma digital, eligiendo monto y plazo. La propuesta apunta a quienes buscan una renta periódica y mantener el valor real de sus ahorros en pesos, sin las restricciones de un plazo fijo tradicional.

La oferta de alternativas vinculadas a la inflación se expande, mientras las opciones tradicionales pierden vigencia. Expertos y bancos coinciden en que, en el contexto actual, la protección del poder adquisitivo requiere adaptarse y evaluar nuevos instrumentos.

Advertisement


dólar,peso argentino,economía,cambio,finanzas,billetes,Estados Unidos,Argentina,mercado cambiario,divisas

ECONOMIA

Las 5 acciones argentinas que pueden más que duplicar su precio, según el bróker Allaria

Published

on


La magnitud de los porcentajes resulta atractiva, especialmente para quienes apuntan a una recuperación de las acciones argentinas


Advertisement

Transener se despega y Comercial del Plata gana un lugar

Galicia y Valores, las apuestas financieras que completan el ranking

Cuánto deberían subir para alcanzar los objetivos de Allaria

  • Transener (TRAN) — de $3.065 a $8.000: 161%
  • Comercial del Plata (COME) — de $40,51 a $100: 146,9%
  • TGN (TGNO4) — de $3.337,50 a $8.100: 142,7%
  • Galicia (GGAL) — de $6.760 a $15.500: 129,3%
  • Banco de Valores (VALO) — de $528,50 a $1.200: 127,1%

Cuánto podríamos ganar si invertimos $500.000

  • Transener: los $500.000 se convertirían en $1.305.057, con una ganancia de $805.057, si la acción pasara de $3.065 a $8.000.
  • Comercial del Plata: la inversión llegaría a $1.234.263, con una ganancia de $734.263, si el papel subiera de $40,51 a $100.
  • Transportadora de Gas del Norte: el capital alcanzaría $1.213.483, con una ganancia de $713.483, si la cotización avanzara de $3.337,50 a $8.100.
  • Grupo Financiero Galicia: los $500.000 pasarían a $1.146.450, con una ganancia de $646.450, si la acción escalara de $6.760 a $15.500.
  • Banco de Valores: la inversión se transformaría en $1.135.289, con una ganancia de $635.289, si el precio aumentara de $528,50 a $1.200.

Qué hacer


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Se disparó 12% la acción de un gigante tecnológico en Wall Street: cuál es el motivo detrás de la fuerte suba

Published

on


Las acciones de Meta avanzaron 12% en Wall Street a dos días de su conferencia anual Connect, impulsadas por las expectativas sobre su inteligencia artificial y por la revisión de Wells Fargo que elevó a USD 796 el precio objetivo de la compañía. La cotización se aproximó a un 65% de su máximo histórico de USD 796,50, alcanzado en agosto de 2025.

La nueva valoración del banco supone un potencial de alza cercano al 19% frente al cierre anterior. Wells Fargo mantuvo su recomendación de sobreponderar las acciones y vinculó su previsión al rendimiento de los modelos recientes de Meta y al debut de Muse, el asistente personal de inteligencia artificial de la empresa.

Advertisement

Muse alcanzó el primer puesto de la App Store de Apple en Estados Unidos tras su lanzamiento el 8 de septiembre. El agente fue diseñado para ejecutar tareas por cuenta del usuario, en lugar de limitarse a responder consultas.

El servicio puede enviar correos electrónicos, reservar viajes, completar formularios y continuar con una tarea aunque el usuario cierre la aplicación. Funciona con Muse Spark, el modelo que Meta presenta como su sistema más capaz para operaciones de agentes autónomos.

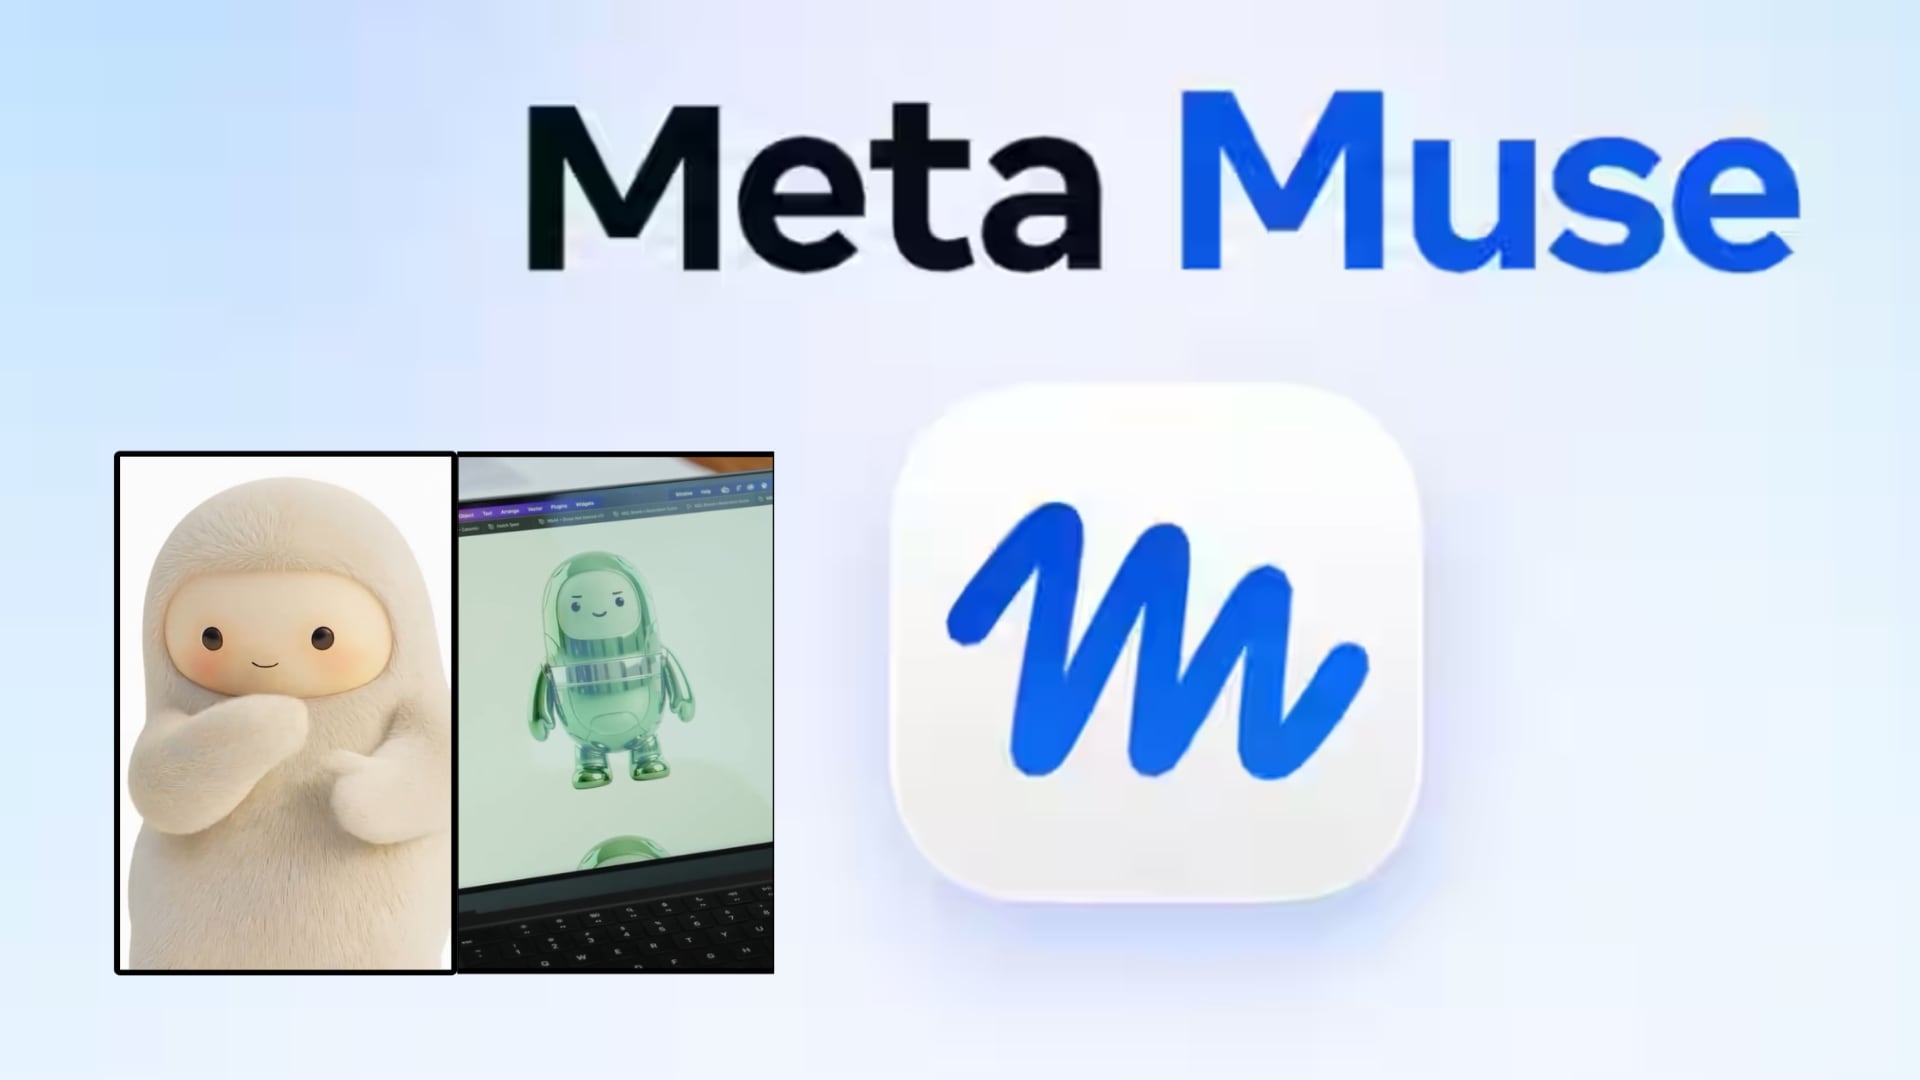
Muse, el asistente personal de inteligencia artificial de Meta.

Muse, el agente de IA en el centro de Meta Connect

La conferencia Meta Connect se realizará el 23 y 24 de septiembre, de forma virtual y en la sede de la empresa en Menlo Park, California. El encuentro anual estará dedicado a las novedades en inteligencia artificial, realidad aumentada, realidad virtual y gafas inteligentes.

Advertisement

Wells Fargo prevé que las métricas de uso de Muse y la evolución de los modelos de IA concentren la atención durante el evento. Los inversores esperan señales sobre la capacidad de estas herramientas para aumentar el nivel de interacción de los usuarios y abrir fuentes adicionales de ingresos.

Mark Zuckerberg, director ejecutivo de Meta, definió a Muse en una publicación en X como un agente personal que comprende los objetivos de cada usuario y trabaja de manera continua para completarlos en su nombre. La compañía prevé ofrecer el grueso de las funciones sin costo, mientras que los planes de suscripción ampliarán los límites de utilización.

El despliegue ya comenzó en Estados Unidos mediante iOS, Android, muse.ai y WhatsApp. Meta también prevé habilitar la compatibilidad del servicio con sus gafas de inteligencia artificial.

Advertisement

Muse Spark 1.3, lanzada a comienzos de mes, incorporó mejoras de rendimiento para tareas autónomas de larga duración y para programación. El desarrollo de esa versión se suma a la estrategia de Meta para ampliar su oferta de IA orientada al consumidor.

Mark Zuckerberg, director ejecutivo de Meta.

El desafío de convertir el uso en ingresos recurrentes

El ascenso inicial de Muse abrió interrogantes sobre la posibilidad de que los agentes personales de inteligencia artificial se conviertan en un negocio de suscripciones a gran escala. Jason Helfstein, analista de Oppenheimer, calculó que Meta necesitaría unos 115 millones de suscriptores pagos para generar entre USD 27,5 mil millones y USD 28.000 millones anuales por este tipo de servicios.

La estimación parte de una cuota de USD 20 mensuales por suscriptor. Helfstein, sin embargo, manifestó dudas sobre que Muse pueda alcanzar ese volumen, debido a las dificultades para que los usuarios pasen a planes pagos, la competencia de otros productos y la confianza de los consumidores.

Advertisement

La discusión sobre el uso y la monetización del asistente llega cuando Meta acelera sus inversiones en infraestructura. La empresa anunció el lunes Petal, un cable submarino que conectará Estados Unidos y Francia y que, según la compañía, será el primero con capacidad de petabit desplegado a través de un océano.

El proyecto se incorpora a la expansión de las redes de conectividad y de la infraestructura para inteligencia artificial antes de Connect. Los anuncios de Muse, sus modelos subyacentes y Petal se produjeron en los dos días previos a la conferencia del 23 de septiembre.

Meta también alcanzó el lunes su fecha exdividendo. La empresa pagará un dividendo en efectivo de USD 0,525 por acción el 28 de septiembre a los accionistas registrados al cierre del 21 de septiembre.

Advertisement

Corporate Events,North America
Continue Reading

ECONOMIA

Nueva remontada del bitcoin: subió hasta 11% y alcanzó su mayor nivel en ocho meses

Published

on


El bitcoin sube hoy más de 6% a un máximo de ocho meses (al mediodía en Buenos Aires), ya que una mejora general del apetito por el riesgo ayudó a prolongar un repunte que comenzó la semana pasada.

La criptomoneda original avanzó hasta 6,29% y alcanzó los USD 85.900.

Advertisement

El repunte se produce junto con avances de las acciones y los bonos, ya que la caída de los precios del petróleo y el optimismo antes de una cumbre entre el presidente de Estados Unidos, Donald Trump, y Xi Jinping, de China, están impulsando a los mercados en general. Otros activos digitales también repuntaron. Ether, el segundo token más grande, subió más de 4,3% a USD 2.747, mientras que otras criptomonedas, como XRP, Solana y Monero, también registraron avances.

chart visualization

“Los mercados financieros han recuperado el apetito por el riesgo después de estar dominados por la preocupación por los rendimientos de los bonos gubernamentales, los niveles de deuda y la posibilidad de un regreso a una política más restrictiva en el banco central más poderoso del mundo”, dijo Chris Beauchamp, analista jefe de mercados de la plataforma de inversión y negociación IG.
Las ganancias del bitcoin amplían una recuperación que comenzó a fines de la semana pasada, cuando el mercado cripto asimiló el fracaso de un histórico proyecto de ley sobre criptomonedas en EE.UU. y el primer aumento de la tasa de interés de la Reserva Federal en más de tres años. La aprobación el jueves por parte de la Comisión de Bolsa y Valores (SEC, por sus siglas en inglés) para que versiones digitales de valores comiencen a negociarse en EE.UU. ayudó a mejorar el ánimo.

Advertisement

“La capitalización del mercado cripto ha aumentado a US$2,8 billones, su nivel más alto desde fines de enero de este año”, dijo Alex Kuptsikevich, analista jefe de mercados de FxPro. “Aunque al repunte del viernes le siguió una mayor presión vendedora, los compradores han vuelto a dominar el mercado de criptomonedas desde el domingo”, destacó.

El interés abierto de bitcoin en la plataforma de negociación de opciones Deribit estaba fuertemente dominado por opciones de compra, lo que señalaba un sentimiento alcista. La plataforma mostraba más de 272.000 contratos por el derecho a comprar el token, frente a más de 154.000 opciones de venta, o el derecho a vender.

“El mercado de opciones de bitcoin está posicionado para capturar el potencial alcista”, dijo Pratik Kala, gestor de cartera del fondo de cobertura de activos digitales Apollo Crypto. “La gente está pasando de protegerse contra las caídas a querer aprovechar el potencial alcista”, dijo el especialista.

Advertisement

Sin embargo, los operadores no están convencidos de que el impulso pueda mantenerse debido a los difíciles obstáculos macroeconómicos, con el petróleo todavía por encima de USD 100 por barril y los rendimientos de los Treasuries de EEUU elevados.

El bitcoin se mantiene muy por debajo de su máximo de 2026, de más de USD 97.000 a mediados de enero, y aún más lejos de su récord de octubre. El entusiasmo de los inversionistas minoristas también ha resultado difícil de reavivar, ya que las acciones de inteligencia artificial y otras operaciones vinculadas a la IA compiten por el mismo capital especulativo.

“Para esta semana no hay grandes catalizadores que vigilar como tales, pero cualquier comentario restrictivo o moderado de miembros de la Fed podría afectar al mercado”, dijo Jeff Mei, director de operaciones de BTSE.

Advertisement

Con información de Bloomberg

Continue Reading

Tendencias