
ECONOMIA
Entre el crecimiento macro y los cuellos de botella microeconómicos

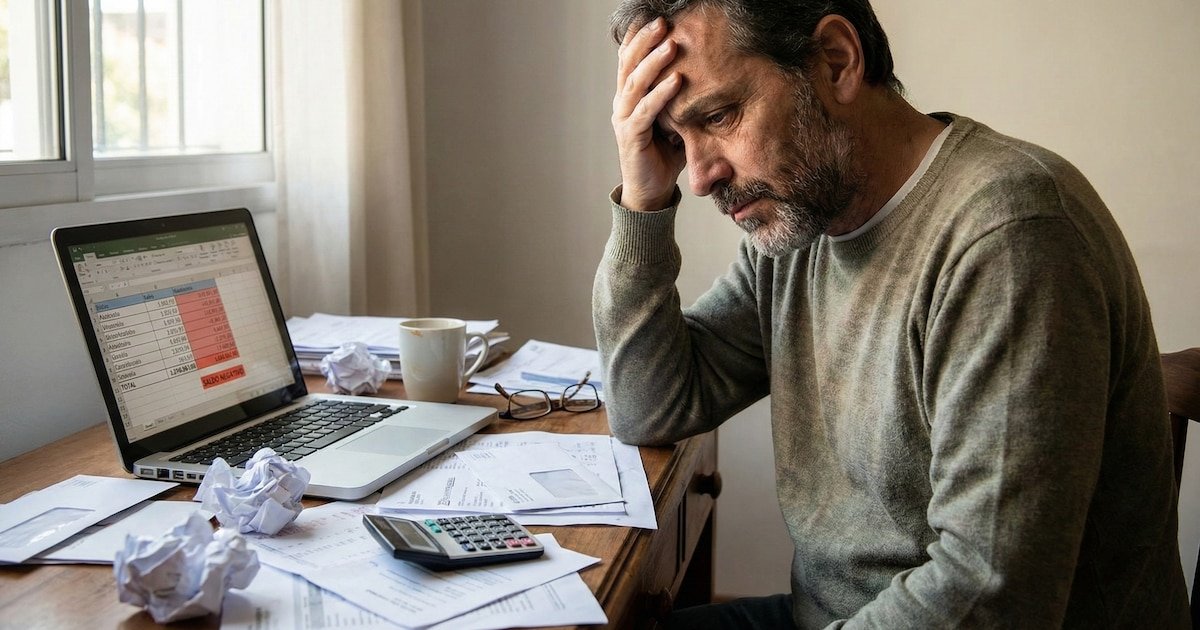
La economía muestra señales de recuperación en el agregado: según estimaciones preliminares del Indec, el Producto Bruto Interno (PBI) creció 2,3% interanual en el primer trimestre de 2026. Sin embargo, este repunte coexiste con un consumo masivo y ventas minoristas que continúan debilitados, lo que genera una recuperación “en K” o heterogénea.
La inversión privada bruta (medida a través de la formación bruta de capital fijo) cayó un 11,6% interanual en el mismo período, según el mismo organismo, mientras la mora en el crédito a familias se mantuvo en niveles elevados.
Los datos privados de consultoras especializadas confirman el contraste. Según la consultora Scentia, el consumo masivo acumuló una caída del 3,3% en el primer cuatrimestre de 2026. En abril, la contracción fue del 3,8% interanual (y del 4,7% mensual), con los supermercados liderando las bajas (4,5% interanual y un acumulado de 5,2% en el cuatrimestre). Canales como autoservicios independientes y mayoristas también registraron retrocesos. Otros indicadores, como el Índice de Consumo Privado de la Universidad de Palermo (ICP-UP), mostraron una baja interanual del 2,2% en mayo y un acumulado negativo del 1,8% en lo que va del año.
Debilidad del consumo de bienes básicos contrasta con un consumo privado agregado que, según las cuentas nacionales, mostró mayor resiliencia
Esta debilidad del consumo de bienes básicos contrasta con un consumo privado agregado que, según las cuentas nacionales, mostró mayor resiliencia, impulsado por bienes durables, importados y financiados con crédito.
La explicación central radica en la caída de la inversión: la formación bruta de capital fijo representa un motor clave del empleo y los ingresos permanentes. Su contracción del 11,6% en el primer trimestre limitó la generación de puestos de trabajo de calidad y la expansión de la capacidad productiva, lo que afectó directamente el poder de compra de los hogares de ingresos medios y bajos.

A esto se suma la elevada mora crediticia. Según el Informe de Bancos del BCRA, la morosidad en los créditos a personas físicas alcanzó niveles récord en los primeros meses de 2026 y llegó a 11,5% (casi triplicó el registro de un año atrás, que rondaba el 3%). Los préstamos personales y las tarjetas de crédito concentraron los mayores incumplimientos. Esta situación restringió el acceso al financiamiento para el consumo y la inversión de las familias, lo que perpetuó un círculo vicioso de bajo gasto y cautela.
El panorama no es enteramente negativo. La inflación continuó su tendencia a la baja. En mayo de 2026, el IPC registró un alza mensual del 2,1%, con un acumulado del año del 14,7% y una variación interanual del 33,2%, según el Indec. Las expectativas de mercado (Relevamiento de Expectativas de Mercado del BCRA) apuntaron a una continuidad de la desaceleración, y con la posibilidad de perforar el umbral del 2% mensual.

En simultáneo, los salarios nominales mostraron incrementos significativos. El índice de salarios del Indec registró subas mensuales del orden del 3,4-3,7% en los primeros meses de 2026 y variaciones interanuales superiores al 36%. Con la inflación desacelerándose, los salarios reales comenzaron a mostrar señales de recuperación, o al menos de menor erosión, en los últimos períodos. Eso sentó las bases para un repunte gradual del poder adquisitivo si esta tendencia se consolida.
Para que el crecimiento del PBI se traduzca en un consumo masivo más dinámico y sostenido, se requieren acciones en varios frentes interrelacionados:
- Consolidación de la desinflación y recuperación real de los salarios: la baja de la inflación es condición necesaria, pero no suficiente. Se necesita que los ingresos laborales (especialmente en sectores formales y de menor calificación) ganen terreno de manera sostenida frente a los precios. Esto implica mantener la disciplina fiscal y monetaria para anclar expectativas y evitar reversiones.
- Reactivación de la inversión privada como motor de empleo e ingresos: la caída de la formación bruta de capital fijo es el principal lastre. Para revertirla se requieren incentivos claros: reducción de la carga impositiva (especialmente distorsiva), desregulación de trámites y sectores clave, y estabilidad macroeconómica (equilibrio fiscal primario sostenido, política monetaria creíble y tipo de cambio predecible). La inversión genera empleo directo e indirecto, eleva la productividad y expande la base de ingresos permanentes que sustentan el consumo.
- Normalización del crédito al consumo: la alta mora (récord en más de 20 años para las familias) limita el apalancamiento sano del gasto. Una combinación de crecimiento económico, mayor confianza institucional y eventuales mecanismos de reestructuración ordenada podría reducir los niveles de irregularidad, lo que liberaría capacidad de endeudamiento productivo sin generar burbujas.
- Reducción de la incertidumbre electoral y construcción de consensos institucionales: Argentina enfrenta un período de transición de aproximadamente 18 meses hasta las próximas elecciones presidenciales. Esta ventana genera cautela en decisiones de inversión y consumo de mediano plazo. El desafío central es transformar este “puente” en una oportunidad para consolidar reglas de juego estables que trasciendan a un solo gobierno.
El objetivo deseable es escapar del péndulo histórico de cambios abruptos de signo político que erosionan la confianza
El objetivo deseable es escapar del péndulo histórico de cambios abruptos de signo político que erosionan la confianza. Esto requiere consensos básicos transversales sobre:
- Orden fiscal (superávit primario estructural y deuda sostenible)
- Estabilidad monetaria y cambiaria (con reglas claras que minimicen la volatilidad)
- Reducción sostenida de impuestos y regulaciones excesivas que desalientan la formalidad y la inversión
- Incentivos explícitos a la inversión privada (seguridad jurídica, protección de derechos de propiedad y apertura selectiva)
Estos pilares permitirían atraer capitales de largo plazo, elevar la productividad y generar un círculo virtuoso en el que el crecimiento se distribuya más ampliamente hacia el consumo masivo. Sin ellos, el riesgo es que la recuperación siga siendo parcial, concentrada en sectores específicos y vulnerable a shocks.

En síntesis, el consumo doméstico necesita más que una baja de la inflación: requiere inversión que genere empleos de calidad, crédito accesible y, fundamentalmente, un marco institucional que reduzca la incertidumbre y privilegie la continuidad de políticas de Estado básicas.
Los próximos meses serán clave para avanzar en reformas que transformen el actual crecimiento macro en bienestar microeconómico tangible para la mayoría de los hogares. La evidencia histórica y comparada muestra que los países que lograron escapes sostenidos de ciclos de inestabilidad combinaron estabilización macro con instituciones creíbles y consensos mínimos que perduran más allá de los ciclos electorales.
Argentina tiene la oportunidad de construir ese puente hacia una senda de mayor previsibilidad y desarrollo inclusivo.
El autor es Analista Económico y director de la Consultora Focus Market
negocios







ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

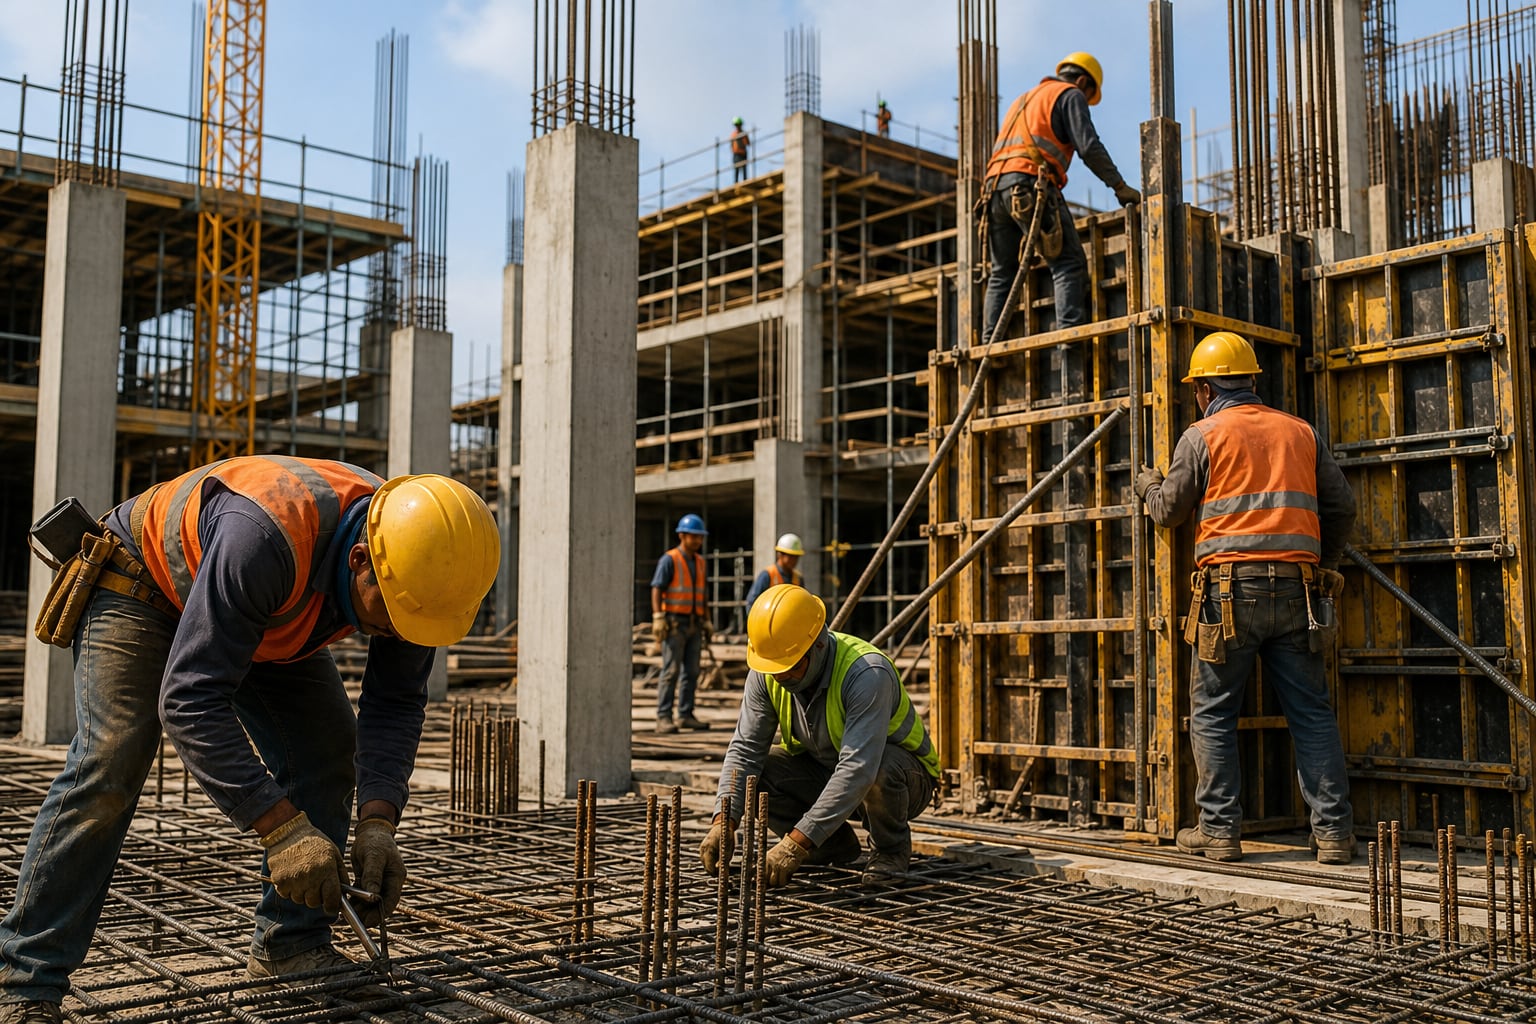
La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo
Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país
ECONOMIA
La industria mostró un leve crecimiento mensual en septiembre pero cayó 1,8% en el último año
La industria manufacturera aumentó 0,7% en septiembre frente a agosto, de acuerdo con la serie desestacionalizada del Índice de Producción Industrial (IPI) manufacturero. El dato muestra una mejora mensual, aunque no modificó el resultado interanual: la producción quedó 1,8% por debajo de septiembre de 2025.
La comparación desestacionalizada permite medir la evolución de un mes a otro sin el efecto de factores recurrentes, como la cantidad de días hábiles o cambios estacionales de la producción. Bajo esa medición, septiembre interrumpió parte de la baja previa y marcó una suba respecto de agosto.
La lectura de fondo fue menos favorable. La serie tendencia-ciclo, que busca reflejar el comportamiento más estable de la actividad al reducir oscilaciones puntuales, registró una caída de 0,4% mensual. El contraste entre ambas series indica que la mejora de septiembre no alcanzó para revertir el deterioro de la tendencia industrial.
La producción acumuló una baja de 2,6% en los primeros nueve meses
En la comparación contra igual mes del año pasado, el IPI manufacturero cayó 1,8% en septiembre. Con ese resultado, la actividad acumuló entre enero y septiembre una disminución de 2,6% frente al mismo período de 2025.
Diez de las 16 divisiones que componen el indicador registraron bajas interanuales. La mayor incidencia negativa correspondió a maquinaria y equipo, cuya producción se redujo 26,8%. Le siguieron otros equipos, aparatos e instrumentos, con una baja de 22,0%, y prendas de vestir, cuero y calzado, que retrocedieron 5,3 por ciento.
También cayeron vehículos automotores, carrocerías, remolques y autopartes, con 3,5%; muebles y colchones, y otras industrias manufactureras, con 4,9%; productos de metal, con 4,0%; e industrias metálicas básicas, con 1,1 por ciento.
La lista de rubros en baja se completó con refinación del petróleo, coque y combustible nuclear, que descendió 0,8%; alimentos y bebidas, con una merma de 0,1%; y productos de tabaco, que disminuyeron 6,5%.
Químicos, papel y transporte compensaron parte de las bajas
Seis actividades exhibieron resultados positivos frente a septiembre de 2025 y atenuaron la caída del nivel general. Sustancias y productos químicos creció 3,9%, mientras que madera, papel, edición e impresión avanzó 6,4 por ciento.
También hubo aumentos en productos minerales no metálicos, con 5,1%; otro equipo de transporte, con 11,0%; productos de caucho y plástico, con 1,7%; y productos textiles, con 2,0 por ciento.
La evolución de septiembre dejó así dos señales distintas: una recuperación mensual en la serie desestacionalizada y una caída tanto frente a un año atrás como en el acumulado de los primeros nueve meses. La baja de la tendencia-ciclo, a su vez, mostró que el repunte mensual todavía no se trasladó a una mejora sostenida del nivel de producción.
Noticia en desarrollo…
Corporate Events,South America / Central America

POLITICA15 minutos ago
Un diputado libertario pidió no hacer una lectura partidaria de los discursos del papa

INTERNACIONAL19 minutos ago
“Bienvenidos al funeral más barato del mundo”: la crónica del lento apagón del béisbol cubano

SOCIEDAD24 minutos ago
🟡 Viaje del papa León XIV a la Argentina, en VIVO: cuándo llega al país, las misas confirmadas y las últimas noticias minuto a minuto

POLITICA25 minutos ago
La Cámara Federal dejó al borde del cierre otra causa que investigaba al Gobierno

DEPORTE29 minutos ago
Video: emotivo homenaje a Jesús de Miguel en Sevilla – Alavés

ECONOMIA41 minutos ago
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


