





- 25 de septiembre: fixing de la letra dólar linked D30S6.
- 28 de julio: fixing de la letra dólar linked D31L6.
- 7 de septiembre: jornada sin fixing, pero con poco flujo de divisas por el feriado en Estados Unidos.
ECONOMIA
Expropiación de Aerolíneas Argentinas: un fondo pide el embargo de activos argentinos por más de USD 390 millones


El consorcio estadounidense Titan Consortium avanza con medidas judiciales para intentar embargar activos soberanos de Argentina en Estados Unidos, como parte del proceso para hacer efectivo un laudo del Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (Ciadi) por 390,9 millones de dólares. Esta acción se vincula con la expropiación de Aerolíneas Argentinas en 2008, un caso que continúa generando repercusiones legales y financieras para el Estado argentino más de quince años después.
La iniciativa de Titan Consortium se centra en la ejecución del fallo arbitral en tribunales estadounidenses, con el objetivo de asegurar el cobro de la indemnización establecida por el Ciadi. Según la información recabada, Argentina no abonó ningún monto correspondiente a este laudo durante los últimos dieciséis meses, lo que llevó al consorcio a intensificar sus intentos de cobro a través de mecanismos judiciales internacionales.
De acuerdo con Sebastián Maril, analista de Latam Advisors, el aspecto más relevante de la estrategia de Titan es su intención de buscar prioridad sobre los colaterales de los Bonos Brady que el país mantiene depositados en el Banco de la Reserva Federal de Nueva York. Esta maniobra se daría incluso tras el acuerdo alcanzado recientemente por Argentina con los fondos Attestor y Bainbridge, que también poseen laudos pendientes y negoriaron el pago con el Estado argentino. Maril remarcó que “Titan buscaría establecer prioridad sobre el colateral de los Bonos Brady depositados en el Banco de la Reserva Federal de Nueva York, aun después del reciente acuerdo de Argentina con Attestor y Bainbridge”.
La controversia por la expropiación de Aerolíneas Argentinas se originó en 2008, cuando el gobierno de Cristina Kirchner estatizó la compañía, en ese momento en manos del grupo español Marsans. El proceso derivó en una serie de disputas legales internacionales, que incluyeron demandas ante el Ciadi, el tribunal arbitral del Banco Mundial. El laudo de USD 390,9 millones a favor de Titan Consortium es uno de los fallos más onerosos que enfrenta Argentina en el exterior y ha intensificado la presión sobre los activos soberanos en jurisdicción estadounidense.

La estatización de la aerolínea, dispuesta en 2008, se produjo mientras la gestión de la compañía y de Austral estaba en manos del grupo español Marsans. Tras perder el control de la firma de bandera, la extinta compañía española recurrió al Ciadi, que en 2017 estableció que Argentina debía afrontar una compensación de USD 320 millones por la expropiación más intereses.
Posteriormente, Marsans cedió los derechos del litigio a Burford Capital, el fondo británico que también litigó contra la Argentina por la expropiación de YPF. Dos años después, Burford transfirió esos derechos a Titan Consortium, la firma que inició la validación del laudo arbitral ante la justicia del Distrito de Columbia, jurisdicción que incluye a Washington.
Por otra parte, la gestión del grupo Marsans estuvo marcada por la venta de activos clave de Aerolíneas Argentinas, entre ellos oficinas en ciudades como Roma, París, Nueva York, Miami, Madrid, Bogotá, Lima y Caracas, simuladores de vuelo necesarios para la formación del personal y rutas internacionales con destino a Europa. Estas decisiones afectaron la estructura operativa y la posición competitiva de la aerolínea.
Durante la administración del grupo español, Aerolíneas Argentinas y Austral acumularon pasivos cercanos a los 890 millones de dólares. Ambas compañías habían sido adquiridas en 2001 por un valor simbólico de un dólar a un organismo estatal español, situación que forzó al tesoro de España a realizar aportes de capital por unos USD 750 millones para sostener la actividad.
Al momento de la expropiación, se presentaron dos tasaciones: Crédit Suisse, banco privado, calculó que el valor conjunto de Aerolíneas y Austral oscilaba entre USD 250 y USD 450 millones, mientras que el Tribunal de Tasación de la Nación estimó un valor negativo mayor a USD 760 millones, cifra que fue aceptada a nivel legislativo.
Aerolíneas Argentinas finalizó el año 2025 con un resultado operativo positivo de USD 112,7 millones, cifra que representa casi el doble del saldo registrado en 2024, cuando la utilidad había sido de 56,6 millones de dpikares. Así, la compañía estatal logró cerrar su segundo ejercicio consecutivo con números favorables, después de más de una década y media con balances deficitarios.

La empresa alcanzó una facturación superior a los 2.200 millones de dólares. Desde la reestatización, es la primera vez que no se requirieron aportes del Tesoro, según remarcaron desde la propia línea aérea.
Durante 2024, en contraste, se habían solicitado fondos por cerca de USD 60 millones para financiar dos programas de retiros voluntarios, implementados durante el proceso de ajuste iniciado por la nueva administración. El directorio ya comunicó al Ministerio de Economía que no prevé solicitar recursos en 2026.
Entre 2008 y 2023, la compañía presentó en promedio un déficit operativo de USD 400 millones por año (medido a nivel EBIT) y demandó más de USD 8.000 millones en transferencias estatales.
El balance también señala que la cantidad de horas voladas en 2025 se mantuvo respecto al año anterior, con un factor de ocupación del 83% y un promedio de 300 vuelos diarios, que transportaron a 35.016 pasajeros cada día. El total de viajeros durante 2025 llegó a 12.781.016.
Además, la deuda bancaria y financiera de Aerolíneas se redujo un 41%, al pasar de USD 341,9 millones a USD 207,4 millones entre diciembre de 2023 y el mismo mes de 2025, “como parte de una política sostenida de saneamiento de sus cuentas”.
En el Gobierno evalúan sumar a la aerolínea a la nómina de empresas sujetas a privatización en la Ley Bases 2, luego de que no fuera incluida en el primer proyecto por falta de consenso parlamentario. “Hay varios interesados en comprarla y más ahora que es superavitaria”, dicen en los pasillos oficiales.
Business,Civil Conflict,Demonstrations,Domestic Politics,Riots,Corporate Events,South America / Central America,Government / Politics,Civil Unrest
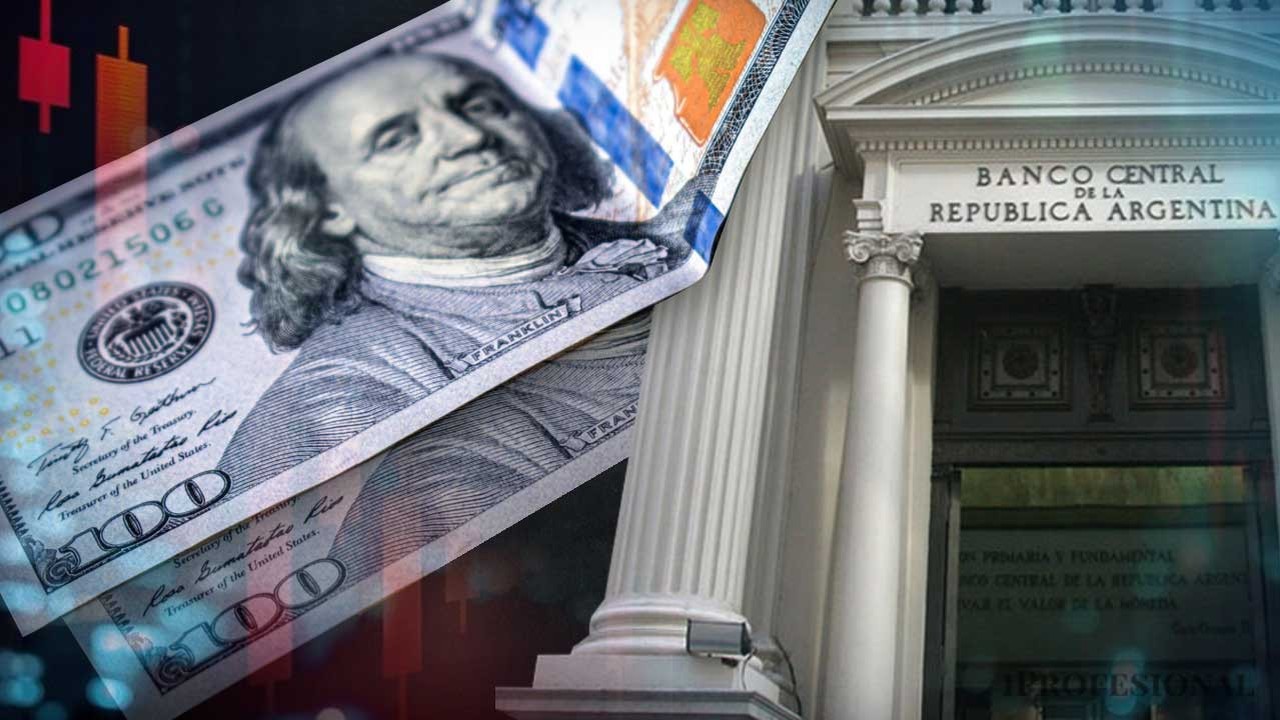
El Central desacelera la compra de dólares para no sobrecargar la demanda. Aún así, las reservas netas subirían más en el último trimestre
Puntos importantes

El BCRA no compra reservas en días de fixing de bonos dólar-linked.
Las reservas netas alcanzan el nivel más alto desde 2021.
Inversores dolarizan carteras, prefieren bonos hard dólar.
banco central,bono,reservas,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
El indicador se alejó de los mínimos de 2026, pero mientras el Tesoro paga más del 10% en dólares, varias empresas emiten deuda más barata
Puntos importantes
El riesgo país es la referencia del costo de financiamiento argentino en dólares, impactando la economía real, el crédito y las inversiones.
Aunque es un indicador general, empresas exportadoras consiguen tasas de deuda significativamente menores que el propio Estado.
Su histórica volatilidad influye directamente en el acceso y costo de financiamiento para las compañías, afectando su inversión y crecimiento.
¿Qué es exactamente el riesgo país?
Por qué el número de Riesgo país genera tanta preocupación
¿Qué tiene que ver una empresa con el riesgo país?
Qué pasa cuando el riesgo país baja
¿Y qué pasa si vuelve a subir?
deuda,empresas,tesoro,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
La mayoría de las compañías que dejaron de abonar los créditos no registraban impagos hasta comienzos de año. Cuáles son los sectores más afectados
Puntos importantes

La morosidad corporativa se quintuplicó. Ya no es puntual, sino generalizada y sistémica, afectando a empresas de todo tamaño.
Muchas empresas establecidas no generan flujo de caja suficiente para honrar sus deudas, impactadas por el bajo consumo interno y endeudamiento familiar.
Sectores como textil y consumo masivo, bancos públicos y firmas jóvenes del interior son los más afectados por esta dinámica.
La mora ya no es un fenómeno aislado
Qué arrastra a las empresas a la morosidad
Qué bancos concentran el mayor volumen de deuda
Las empresas jóvenes sienten primero el impacto
El mapa de la mora se corre hacia el interior
bancos,deudas,morosidad,Economía,Económica,Economia politica,Que es economía,Economía definición

INTERNACIONAL2 minutos ago
Woke megachurch pastor, Dem nominee called on congregation to repent for driving, eating beef

ECONOMIA30 minutos ago
Reservas netas se acercan a u$s10.000 millones y la City sugiere dolarizarse con bonos

POLITICA40 minutos ago
Elisa Carrió cuestionó el rumbo económico del Gobierno: “Se está aniquilando a la clase media”

CHIMENTOS44 minutos ago
El horóscopo de hoy: martes 29 de septiembre
SOCIEDAD59 minutos ago
Cada vez menos mujeres “ni-ni”. La fecundidad cayó a la mitad y un número explica el derrumbe

INTERNACIONAL1 hora ago
La sequía que golpea a 577 mil familias en Guatemala, pero sin partidas en el Presupuesto de 2027

POLITICA4 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

INTERNACIONAL4 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

INTERNACIONAL4 días ago
Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: “Netanyahu es uno de los mayores líderes de la historia del mundo”, afirmó el Presidente

 INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- CHIMENTOS3 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»