ECONOMIA
Fuerte caída del empleo privado en las provincias y poco derrame de los sectores que crecen: ¿puede revertirlo la reforma laboral?

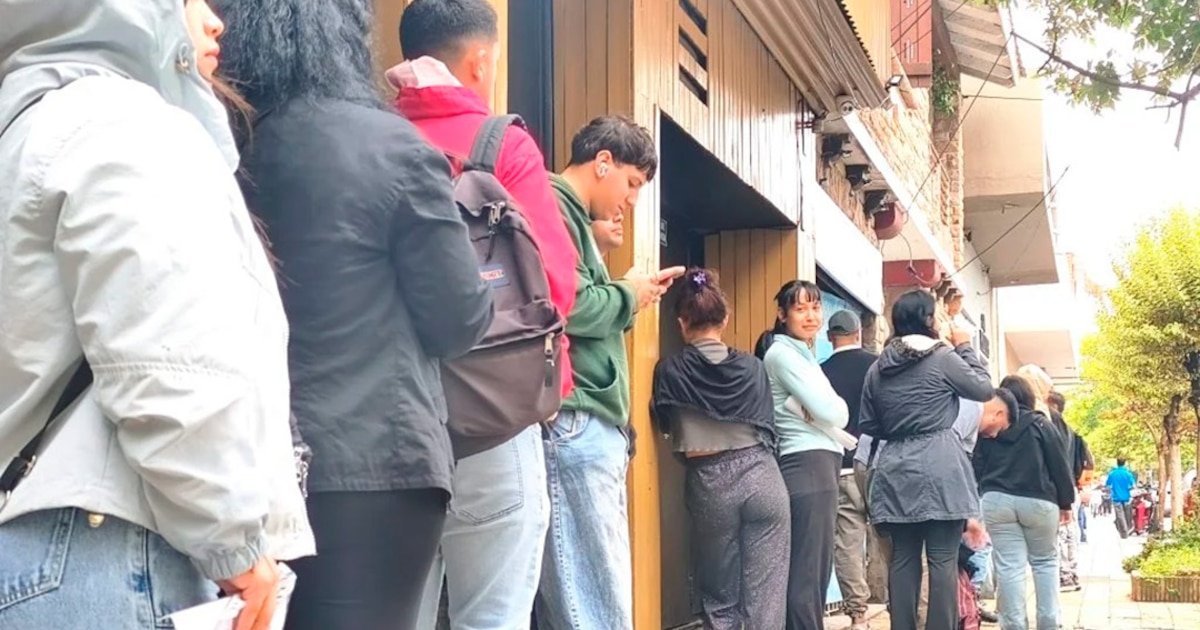
“El actual escenario económico es el de un proceso de ajuste con oportunidades muy focalizadas. El desempeño laboral no responde a una expansión generalizada, sino a dinámicas sectoriales específicas, en general vinculadas a actividades exportadoras o con ventajas comparativas claras, cuyo ‘efecto derrame’ por ahora es limitado, condicionado por la estructura productiva de cada provincia”, dice un estudio del Ieral de Fundación Mediterránea sobre la situación del empleo en las provincias argentinas.
En base a datos de la Secretaría de Trabajo desagregados por provincia y por rubro, el informe precisa que del tercer trimestre de 2023 al tercero de 2025, el empleo privado formal cayó en promedio 2,7 por ciento.
Pero esa cifra agregada, subraya Jorge Day, autor del trabajo, “oculta diferencias significativas entre provincias, con un grupo reducido que logra expandir el empleo y una mayoría que presenta contracciones de distinta magnitud”. Entre las jurisdicciones de mejor desempeño destaca claramente Neuquén, con crecimiento del empleo impulsado por la actividad petrolera, seguido a distancia por Tucumán y Río Negro.
Las zonas de mejor desempeño se vinculan a tres grandes motores: Vaca Muerta, la minería y el complejo agropampeano (Day)
“En contraste, varias provincias muestran caídas pronunciadas, especialmente aquellas más dependientes de la obra pública o de transferencias nacionales, donde el ajuste fiscal impactó de manera directa sobre el nivel de actividad y el empleo”, dice un pasaje.
Las zonas de mejor desempeño se vinculan a tres grandes motores: Vaca Muerta (Neuquén), la minería (San Juan, Salta y Jujuy) y el complejo agropampeano.
En cambio, “presentan un desempeño más débil provincias petroleras tradicionales (como Santa Cruz y Chubut) y aquellas con mayor dependencia de fondos nacionales, especialmente en el Norte del país”, puntualiza Day.
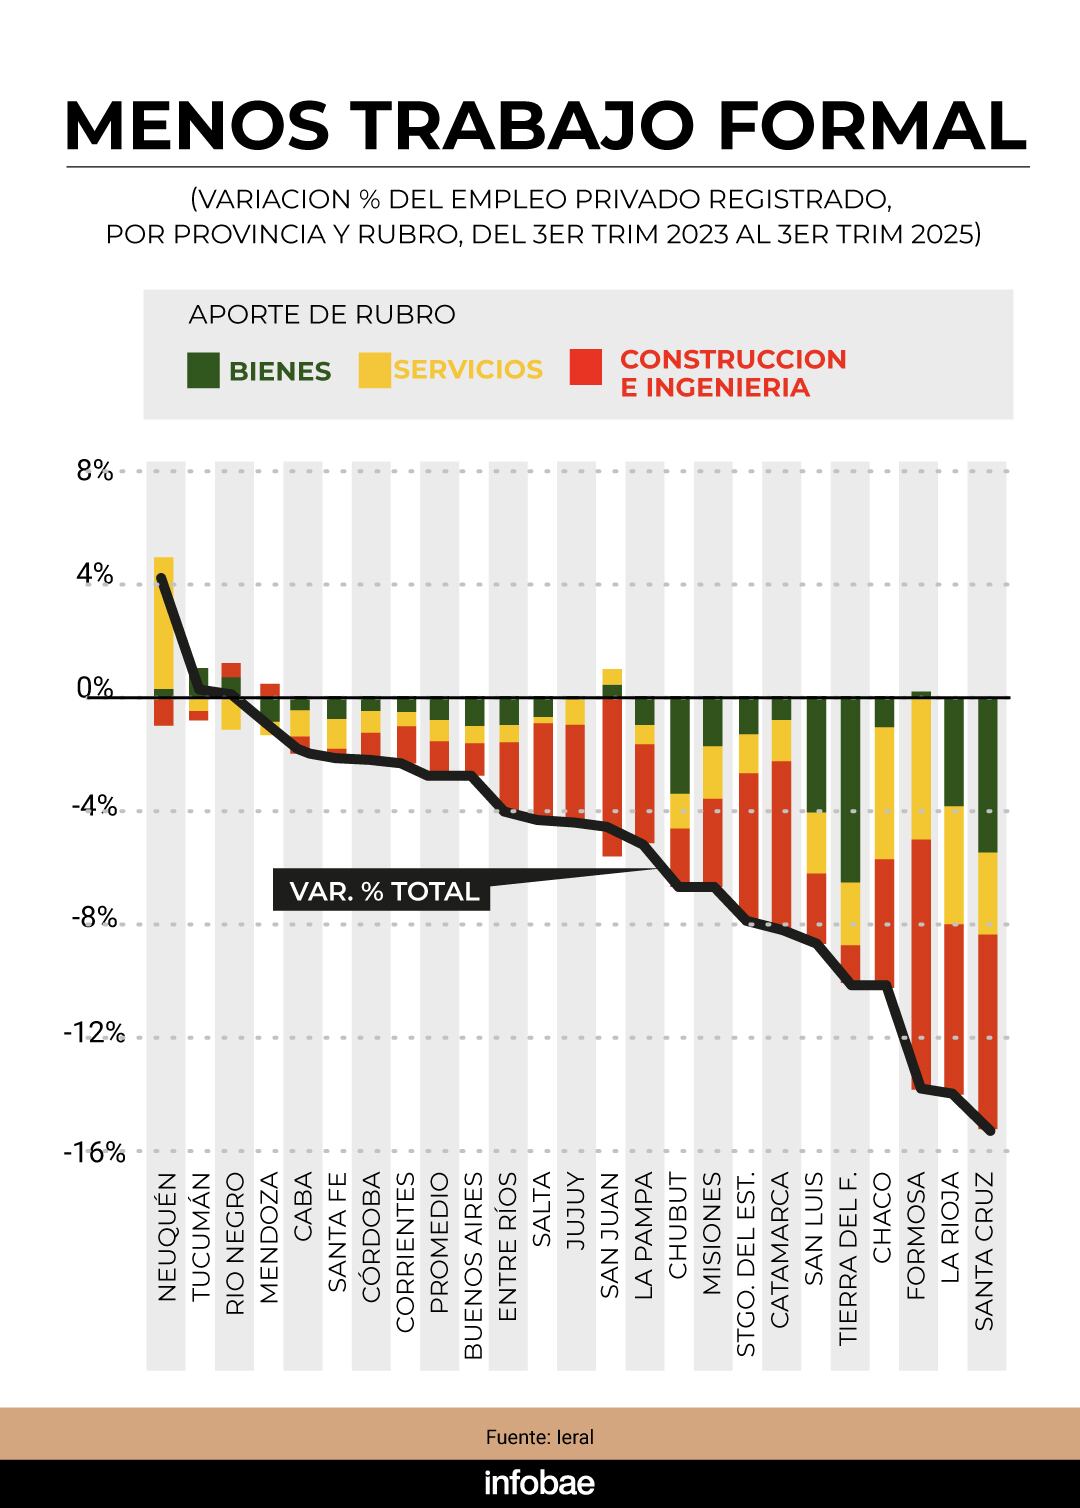

De acuerdo al trabajo, “cabría esperar que las regiones con sectores dinámicos generen un ‘efecto derrame’ no solo en las actividades líderes, sino también en el resto, pero el análisis del empleo privado registrado muestra que, si bien hay algunos casos, como Neuquén, donde eso se verifica a nivel agregado, predomina la caída del empleo y una gran heterogeneidad entre provincias y sectores».
Por lejos, la Construcción es el sector más castigado. “Su comportamiento responde fuertemente al ciclo económico y, en particular, a la disponibilidad de obra pública (…) las provincias más afectadas son las de mayor dependencia de fondos nacionales”, escribió Day.
La situación de la Construcción funciona como un termómetro adelantado del ciclo económico. Su contracción actual refleja el ajuste en curso, pero al mismo tiempo, ante un cambio en las condiciones macroeconómicas o fiscales, podría ser uno de los primeros en recuperarse. En este sentido, dice el trabajo, “combina riesgo elevado en el corto plazo con potencial de rebote en una fase expansiva”. En Santa Cruz, por caso, los datos -dado el inicio y principio del período considerado- reflejan la alta incidencia de la interrupción de la obra de represas sobre el río Santa Cruz, cuyo reinicio el gobierno anunció el mes pasado.
La contracción de la construcción refleja el ajuste en curso, pero al mismo tiempo anticipa que, ante un cambio en las condiciones macroeconómicas o fiscales, podría ser uno de los primeros en recuperarse (Day)
La caída del empleo privado formal alcanza tanto a rubros productores de bienes como a prestadores de servicios.
En el primer caso, las excepciones se asocian a ventajas comparativas específicas. “Neuquén y San Juan muestran incrementos vinculados a la actividad minera, Tucumán al sector agropecuario y Río Negro a la industria. También se destacan los casos de Jujuy y Formosa, con crecimiento del empleo agropecuario. Con signo negativo se observa la pérdida del impulso petrolero en provincias donde domina la extracción “convencional”, como Chubut y Santa Cruz), precisa el Ieral.
En servicios también prevalece la contracción, pero con matices importantes. Un dato destacado es que en cerca de la mitad de las provincias el empleo en el comercio crece y en la otra mitad disminuye. En otros sectores de servicios predomina la caída, con excepciones como Neuquén, donde el empleo crece en la mayoría de los rubros, y algunas provincias donde se observan mejoras en servicios profesionales.
El escenario, dice Jorge Day, combina contracción agregada con oportunidades selectivas, pero su rasgo distintivo es que los cambios en el empleo “responden principalmente a factores económicos estructurales más que a fluctuaciones coyunturales” y hay creciente divergencia entre sectores transables y exportadores y no transables, dependientes del mercado interno y del gasto público.
En cualquier caso, el potencial “efecto derrame” no es automático, sino condicionado. Para que los sectores dinámicos generen empleo en el resto de la economía se requiere un entorno favorable a los encadenamientos productivos. “En su ausencia, el crecimiento tiende a concentrarse en actividades específicas, con impactos acotados sobre el empleo total”, dice el estudio.
La dinámica descripta calza con recientes advertencias. Ricardo Arriazu, economista y consultor que simpatiza con la orientación oficial, advirtió que el principal problema político del gobierno es el conurbano bonaerense, donde la la falta de empleo privado formal es aguda. Y Roberto Frenkel, economista profesional más heterodoxo, dijo que aun si las cuentas externas permiten sostener el actual nivel del tipo de cambio, este seguirá siendo un problema pues, en un contexto de apertura, no habrá creación de empleo en sectores transables vinculados al mercado interno.
El Gobierno, sin embargo, difundió estadísticas positivas sobre el salario y el empleo, que pivotea sobre un aumento récord del número de monotributistas. Según el secretario de Trabajo, Julio Cordero, en 2025 aumentó la participación de los trabajadores en el ingreso nacional, en un contexto de expansión del empleo y recuperación del salario real.
En 2025 aumentó la participación de los trabajadores en el ingreso nacional, en un contexto de expansión del empleo y recuperación del salario real (Cordero)
”Vamos a una Argentina donde trabajar tiene que ser mucho más negocio que litigar y contratar a un trabajador tiene que ser mucho más rentable que no contratarlo. Esta es la realidad de lo que buscamos”, dijo el funcionario al comentar nuevas estadísticas oficiales.
Según datos elaborados por la Dirección Nacional de Estudios y Estadísticas Laborales sobre la base de las Cuentas Nacionales del Indec, la participación de los trabajadores en el ingreso total pasó del 45,1% en 2023 al 45,5% en 2025, alcanzando su nivel más alto desde 2020”, afirmó el Ministerio de Capital Humano, que encabeza Sandra Pettovello y del que depende Trabajo.
Cordero afirmó que esa evolución “se da en un escenario de crecimiento del empleo y de las horas trabajadas, junto con una mejora en el salario efectivamente percibido por los trabajadores”.
Aunque el estudio del Ieral y el documento oficial no abarcan los mismos lapsos, la discrepancia de datos es significativa y convoca al debate sobre la mejora que puede ofrecer (o no) la ley de modernización laboral, que superó esta semana un escollo judicial clave.

Según Juan Luis Bour, economista jefe y director de FIEL y experto en economía laboral, una primera cuestión es cuándo la nueva ley “pisará sobre firme”. Hasta que eso no ocurra, dijo a Infobae, “habrá que esperar para ver que efectivamente la ley rige y en qué parte es limitada”.
Para Bour, lo importante en términos de indemnización es si, conforme a la ley, se aplica también a los trabajadores actuales. Pero aclara que la ley no solo agiliza definiciones sobre la indemnización, sino que habilita a negociar convenios colectivos directamente con los trabajadores. Algo inviable en compañías con conflictos gremiales o convenios preexistentes. La ley, subraya, favorece principalmente a firmas de nueva radicación.
Bour plantea la posibilidad de que nuevos emprendimientos firmen convenios que no dependan de los acuerdos generales, facilitando la transición y la adecuación tecnológica en un proceso de apertura económica. Resalta la necesidad de reestructuración y anticipa el cierre de empresas incapaces de competir, junto al surgimiento de otras que negocian condiciones laborales por fuera de sindicatos o cámaras con sede en Buenos Aires, aunque se encuentren en otras provincias, como La Rioja.
Cuando los convenios colectivos se hagan por empresa, los sindicatos de cúpula y las cámaras empresarias tendrán que poner las barbas en remojo (Bour)
Al consultarle si se trata de una nueva etapa en las relaciones laborales, Bour responde: “Sí, porque es un cambio respecto de un modelo que se estableció hace muchas décadas. En Argentina tenemos sindicatos de cúpulas. Es un cambio que se tiene que producir. Cuando los convenios colectivos se hagan por empresa, los sindicatos de cúpula y las cámaras empresarias tendrán que poner las barbas en remojo”.
El especialista explicó que el pesimismo actual en torno al empleo está relacionado a que en los últimos 15 años solo creció el informal, de baja calidad.
“En los momentos de recuperación el empleo formal creció un poco y en la recesión siguiente se cayó. Si seguís igual, vas a tener lo mismo. Este cambio de la ley y otros que vendrán pueden permitir el despegue del empleo si la actividad económica también repunta. El pesimismo de hoy surge porque estás en una meseta de actividad económica, con algunos sectores en crecimiento y otros en caída, que no arrastran empleo, y aumento de la competencia externa. No habrá crecimiento del empleo en el corto plazo. Este año no creo que crezca más de 0,2% o 0,3 por ciento. Para que esto se revierta se necesita no solamente estas reformas sino también que la economía se mueva», concluyó.
empleo,trabajo,fila,desempleo,candidatos,demanda laboral,economía,puestos de trabajo,solicitantes,oportunidades







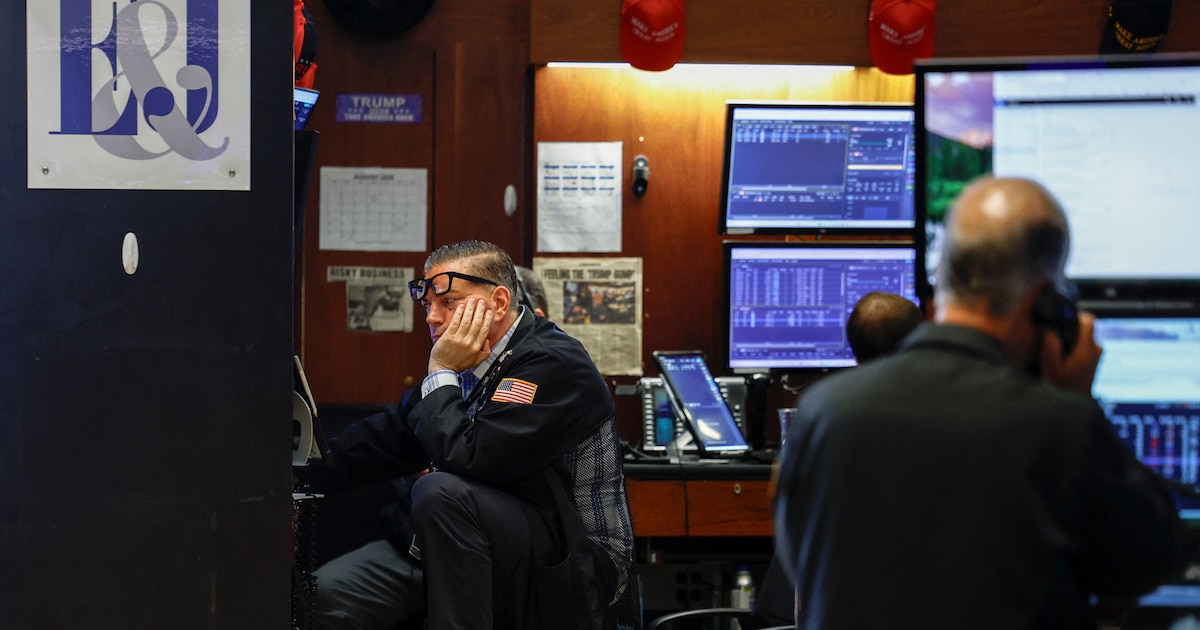
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America
En la City y Wall Street hay intranquilidad por los rumores que involucran al ministro. Más que en Alberto Ades, las miradas van hacia Sturzenegger
Puntos importantes

Inversores temen estancamiento económico que afecte reelección de Milei, pese a su apoyo al Presidente.
El Gobierno prioriza dólar estable e inflación controlada, busca apoyo financiero externo.
Fricciones internas (Caputo, Sturzenegger) añaden incertidumbre política a los mercados.
elecciones,luis caputo,inflacion,dolar,Economía,Económica,Economia politica,Que es economía

La demanda mostró signos de estancamiento durante el último trimestre. Sin embargo, aclaró que “esto no significa que el consumo en 2026 termine a la baja (Bolis Wilson)

Los descuentos varían según la región del país, aunque se podrán encontrar productos con hasta 50% de rebaja (CAME)

Día de la Madre,vidriera,descuento,comercio

POLITICA11 minutos ago
Vandalismo rural: la oposición advirtió que el proyecto que obtuvo dictamen duplica delitos y reduce penas

POLITICA24 minutos ago
Mayra Arena: el peronismo “no me perdona que no diga que salí de la pobreza por la notebook de Cristina”

DEPORTE27 minutos ago
Riqui Puig ya ve la luz al final del túnel

POLITICA47 minutos ago
La Corte frenó a los jueces que recortan los honorarios de los abogados y debaten posibles sanciones en el Consejo

CHIMENTOS49 minutos ago
Nació Kimi, el segundo hijo de Jesica Cirio

DEPORTE54 minutos ago
“¡La atajada de la temporada!”: la impactante salvada de un ex arquero de la selección argentina que hace furor en la Premier

DEPORTE4 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

DEPORTE4 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

SOCIEDAD4 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

INTERNACIONAL4 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta