ECONOMIA
Jornada financiera: pese al acuerdo con el FMI, cayeron las acciones argentinas y el riesgo país tuvo una leve suba

El dólar volvió a operar en baja, aunque para las acciones y bonos argentinos fue marginal el efecto positivo por el acuerdo entre el equipo técnico del Fondo Monetario Internacional (FMI) y las autoridades argentinas sobre la segunda revisión del vigente programa de Facilidades Extendidas (EFF, por sus siglas en inglés).
Tras el acuerdo a nivel de staff (Staff-Level Agreement), se espera que el Directorio Ejecutivo (Executive Board) se reúna en las próximas semanas para formalizar la aprobación de esta revisión, lo que habilitará el desembolso pendiente de aproximadamente USD 1.000 millones equivalentes Derechos Especiales de Giro de la entidad multilateral.
La reacción positiva pasó por un repunte de los bonos al promediar la sesión, aunque sobre el cierre los títulos hard dollar revirtieron las ganancias para cerrar 0,3% negativo en promedio. En el mismo sentido, el riesgo país de JP Morgan tocó un piso intradiario en los 518 puntos básicos -mínimo desde el 20 de febrero-, para terminar en los 527 puntos, con alza de cuatro unidades respecto del martes.
Los analistas de Puente observaron que “el FMI destacó el fortalecimiento del impulso reformista en los últimos meses, citando la aprobación del Presupuesto 2026 y de leyes críticas que mejoran la flexibilidad laboral y fomentan inversiones. Asimismo, resaltó las mejoras en el marco monetario y cambiario, que han permitido al Banco Central acumular compras de divisas por más de USD 5.500 millones en lo que va del año”.
Asimismo, “el organismo ratificó el equilibrio fiscal financiero (base caja) como el ancla central, apuntando a un superávit primario del 1,4% del PBI para 2026. En materia monetaria, se mantendrá una política contractiva para profundizar la desinflación, incorporando bandas cambiarias más amplias y una mayor transparencia en los reportes trimestrales”.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires bajó 1,1%, a 2.917.953 puntos, mientras que los títulos públicos en dólares promediaron un descenso de 0,3 por ciento. El riesgo país de JP Morgan avanzó cuatro unidades, en los 527 puntos básicos.
Los precios del petróleo se mantuvieron elevados, con mínima alza de 0,2%: las variedades WTI y Brent operaron a USD 91,40 y USD 94,99 el barril, respectivamente. Los futuros del petróleo cotizan aproximadamente un 33% más que antes del comienzo de la guerra.
Entre los ADR y acciones de compañías argentinas negociados en dólares en Nueva York resaltó el rebote de Globant (+5,2%), mientras que cedieron los títulos petroleros YPF (-1,3%) y Vista Energy (-0,6%).
Baja del dólar y compras del Central
Con un volumen de USD 503,1 millones operados en el segmento de contado del mercado de cambios, el dólar mayorista cedió cinco pesos o 0,4%, a 1.359 pesos. El tipo de cambio exhibe en abril una baja de 23 pesos o 1,7%, que se amplía a 96 pesos o 6,6% en lo que va de 2026.
El Banco Central estableció una banda superior de su esquema cambiario en los $1.679,05, que dejó al dólar mayorista a 320,50 pesos o 23,6% de ese límite de libre flotación, que por su magnitud permite al BCRA comprar divisas en el mercado sin alterar las cotizaciones de forma significativa.
“Con el correr de las operaciones, la presión vendedora fue ganando terreno y el precio comenzó a descomprimirse, estabilizándose en torno a $1.365 durante gran parte del día. Hacia el tramo final, la oferta se intensificó de manera más marcada, lo que llevó a una caída adicional hasta cerrar en $1.359, en mínimos de la jornada”, sintetizó Nicolás Merino, operador de ABC Mercado de Cambios.
El dólar al público descontó también cinco pesos o 0,4%, a $1.380 para la venta en el Banco Nación, un nuevo piso desde el 13 de octubre. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.388,70 para la venta y $1.338,42 para la compra.
En tanto, el dólar blue quedó sin variantes a $1.410 para la venta, tras haberse operado a un máximo de $1.415 al mediodía.
El Banco Central absorbió USD 128 millones con su intervención cambiaria del día -el 25,4% de la oferta spot-, para acumular un saldo a favor de USD 1.464 millones en abril, y de USD 5.580 millones desde el 2 de enero. Las reservas internacionales brutas restaron USD 246 millones, a USD 45.627 millones, con una caída de 0,6% en la cotización del oro, a USD 4.821,60 la onza.
El programa acordado con el FMI proyecta un incremento de las reservas internacionales netas (descontados préstamos y depósitos privados) de al menos USD 8.000 millones para 2026, apoyado por compras proyectadas del BCRA de al menos USD 10.000 millones durante el año.
“En particular, el país debía arribar para comienzos de enero a un nivel de reservas netas de -USD 1.000 millones (meta incluso más laxa si tomamos en cuenta los ajustes aplicados por financiamiento de Organismos Internacionales), aunque finalmente cerró el período con -USD 15.000 millones. Un desvío de tal magnitud necesariamente iba a requerir un waiver”, explicó Alan Versalli, Capital, estratega de Cocos.
Aún con una inflación de 3,4% en marzo, informada el martes por el INDEC, los contratos de dólar futuro negociaron con predomino de bajas. Las posturas con vencimiento a fin de abril volvieron a concentrar los negocios y cedieron siete pesos (-0,5%), a 1.370,50 pesos, para quedar a 332,72 pesos o 24,3% de la banda cambiaria superior prevista para el cierre de este mes, en los 1.703,22 pesos.
Asimismo, conocido el IPC de marzo, la banda superior del esquema cambiario deberá expandirse para el cierre de mayo un 3,4%, para alcanzar los 1.761,13 pesos. Los contratos de dólar futuro para el fin del mayo se pactaron a $1.392, es decir, a 369,13 pesos o 26,5% de ese límite.
North America







ECONOMIA
El Gobierno habilitó nuevas licitaciones para concesionar más de 25 tramos de rutas nacionales
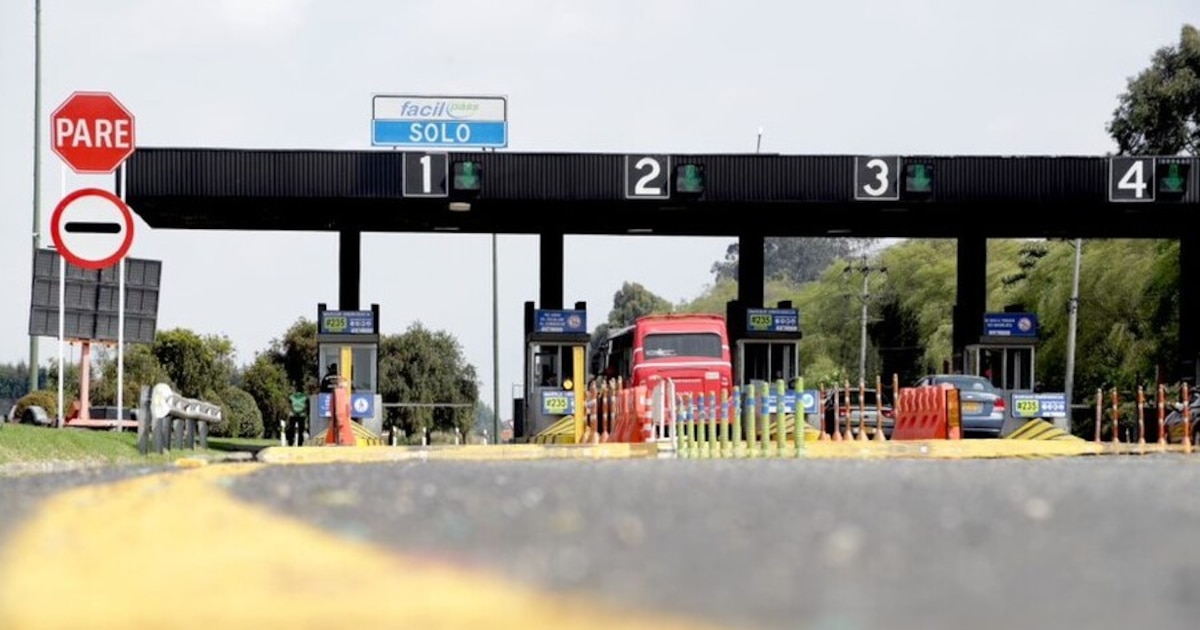
El Gobierno nacional dispuso la ampliación de la Red Federal de Concesiones, el esquema con el que busca transferir al sector privado la operación, el mantenimiento y la rehabilitación de nuevos tramos de rutas nacionales mediante contratos de peaje.
Por medio de la publicación del Decreto N° 1358/2026 en el Boletín Oficial, firmado por el presidente Javier Milei y el ministro de Economía, Luis Caputo, se habilitó la incorporación de caminos que hoy están bajo administración estatal al régimen de concesión previsto en la Ley N° 17.520. Así, un total de 27 tramos podrían ser susceptibles de ser licitados.
En la provincia de Buenos Aires quedaron alcanzadas las rutas nacionales 3 —en el tramo que comparte con Chubut y Santa Cruz—, 22 —junto con La Pampa—, 33, 35 —que también atraviesa La Pampa y Córdoba—, 228 y el acceso A0017. La ruta 9, por su parte, integró el listado en su recorrido por Buenos Aires, Córdoba, Santiago del Estero y Jujuy.
También se incorporaron las rutas nacionales 11, que atraviesa Santa Fe, Chaco y Formosa; la 12, en Entre Ríos; la 14, que une Corrientes y Misiones; y la 16, en los sectores de Santiago del Estero, Chaco y Salta.
En la Patagonia, se incluyó a las rutas nacionales 25 y 26, ambas en Chubut, además de la 237 en Neuquén. En el centro y norte del país aparecen las rutas 34, entre Jujuy y Salta; 38, en Córdoba y La Rioja; 50, en Salta; 60 y 158, en Córdoba; y la 89, entre Chaco y Santiago del Estero.
Por último, también se sumaron las rutas 81 y 86, en Formosa; las 120, 121 y 122, en Corrientes; y las 151 y 152, en La Pampa. Cada una podrá integrar total o parcialmente futuros corredores de peaje, siempre que esos sectores no formen parte de concesiones ya vigentes.
Esta aclaración aplicaría para las rutas nacionales 3, 9, 11, 12, 14, 16, 33, 34 y 35, que ya figuran en etapas previas y que volvieron a ser incluidas en la nueva ampliación.
Por otro lado, se estableció que el Ministerio de Economía, por medio de la Secretaría de Transporte, podrá conformar los nuevos tramos con la totalidad o parte de las rutas incluidas en un anexo del decreto. Para hacerlo, deberá contar previamente con un informe técnico de la Dirección Nacional de Vialidad (DNV).
De esta manera, la cartera económica tendrá a su cargo la elaboración y aprobación de los pliegos, la convocatoria a licitaciones públicas nacionales e internacionales, la evaluación de las ofertas, la adjudicación y la firma de los contratos. El decreto fijó un plazo de 12 meses desde su entrada en vigencia para realizar los llamados a concurso.
.container-video {
position: relative;
width: 100%;
overflow: hidden;
padding-top: 2%;
}
.responsive-iframe-video {
position: absolute;
top: 0;
left: 0;
bottom: 0;
right: 0;
width: 100%;
height: 100%;
border: none;
}
</html
Los futuros concesionarios podrán encargarse de la construcción, explotación, administración, reparación, ampliación, conservación y mantenimiento de los corredores. También estarán habilitados para desarrollar actividades complementarias que generen ingresos adicionales, además del cobro de peajes.
Aunque Economía llevará adelante las licitaciones y otorgará las concesiones, la DNV será la autoridad de aplicación de los nuevos contratos. En este sentido, el organismo deberá supervisar y controlar el cumplimiento de las obligaciones que asuman las empresas adjudicatarias.
El Gobierno justificó la medida con el argumento de que la participación privada permitirá financiar obras y tareas de mantenimiento en la red vial, mejorar las condiciones de circulación, reforzar la seguridad y reducir costos logísticos. En línea con esto, remarcaron que objetivo oficial de limitar el uso de recursos del Estado y sostener el equilibrio de las cuentas públicas.
La decisión se integró al programa Red Federal de Concesiones, lanzado para reemplazar la gestión estatal de distintos corredores por contratos de obra pública por peaje. El plan se apoya en los cambios introducidos por la Ley Bases, que amplió las facultades del Poder Ejecutivo para otorgar concesiones y declaró a Corredores Viales S.A. sujeta a privatización.
Según los antecedentes citados en el decreto, las etapas I, II, II-B y III del programa ya fueron licitadas y adjudicadas. Esas instancias abarcaron corredores como Oriental, Conexión, Sur, Atlántico, Acceso Sur, Pampa, Mediterráneo, Puntano, Portuario Sur, Portuario Norte, Cuyo, Centro Norte, Noroeste, Chaco-Santa Fe, Litoral, Noreste, Centro y Mesopotámico.
carretera,paisaje rural,campo,infraestructura vial
ECONOMIA
¿Hay cada vez más autos importados en Argentina?: cuál es el verdadero peso de los vehículos que llegan del extranjero
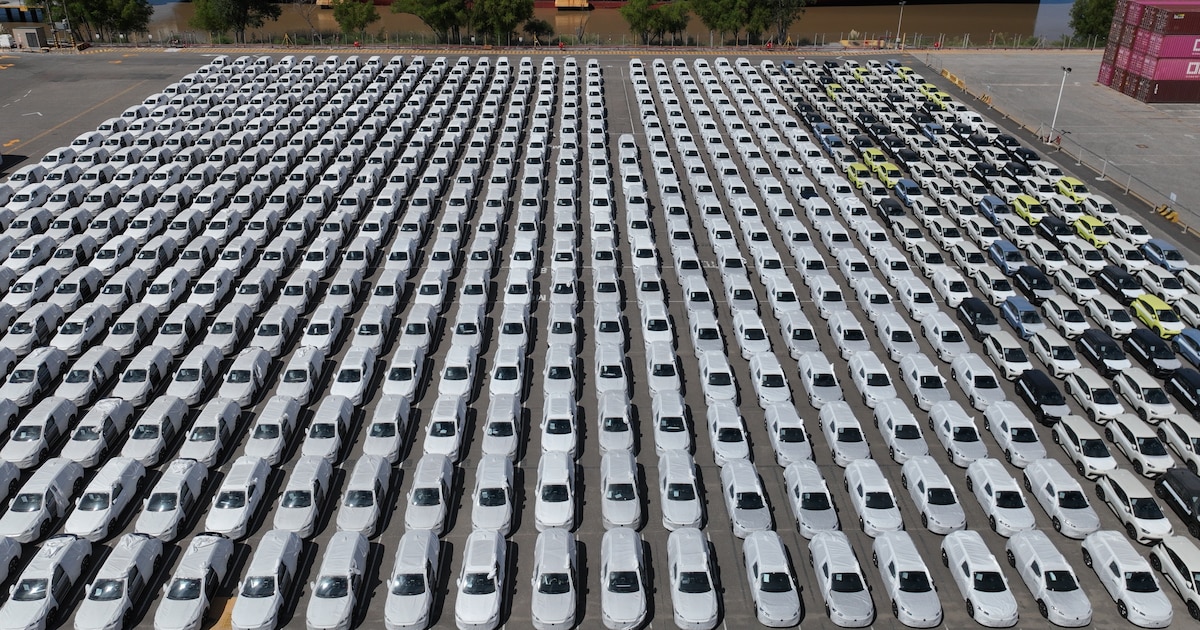


No pareciera que el impacto de los autos importados sea tan significativo,

ECONOMIA
El Gobierno consolida al dólar como ancla para volver al proceso de desinflación y remonetizar la economía
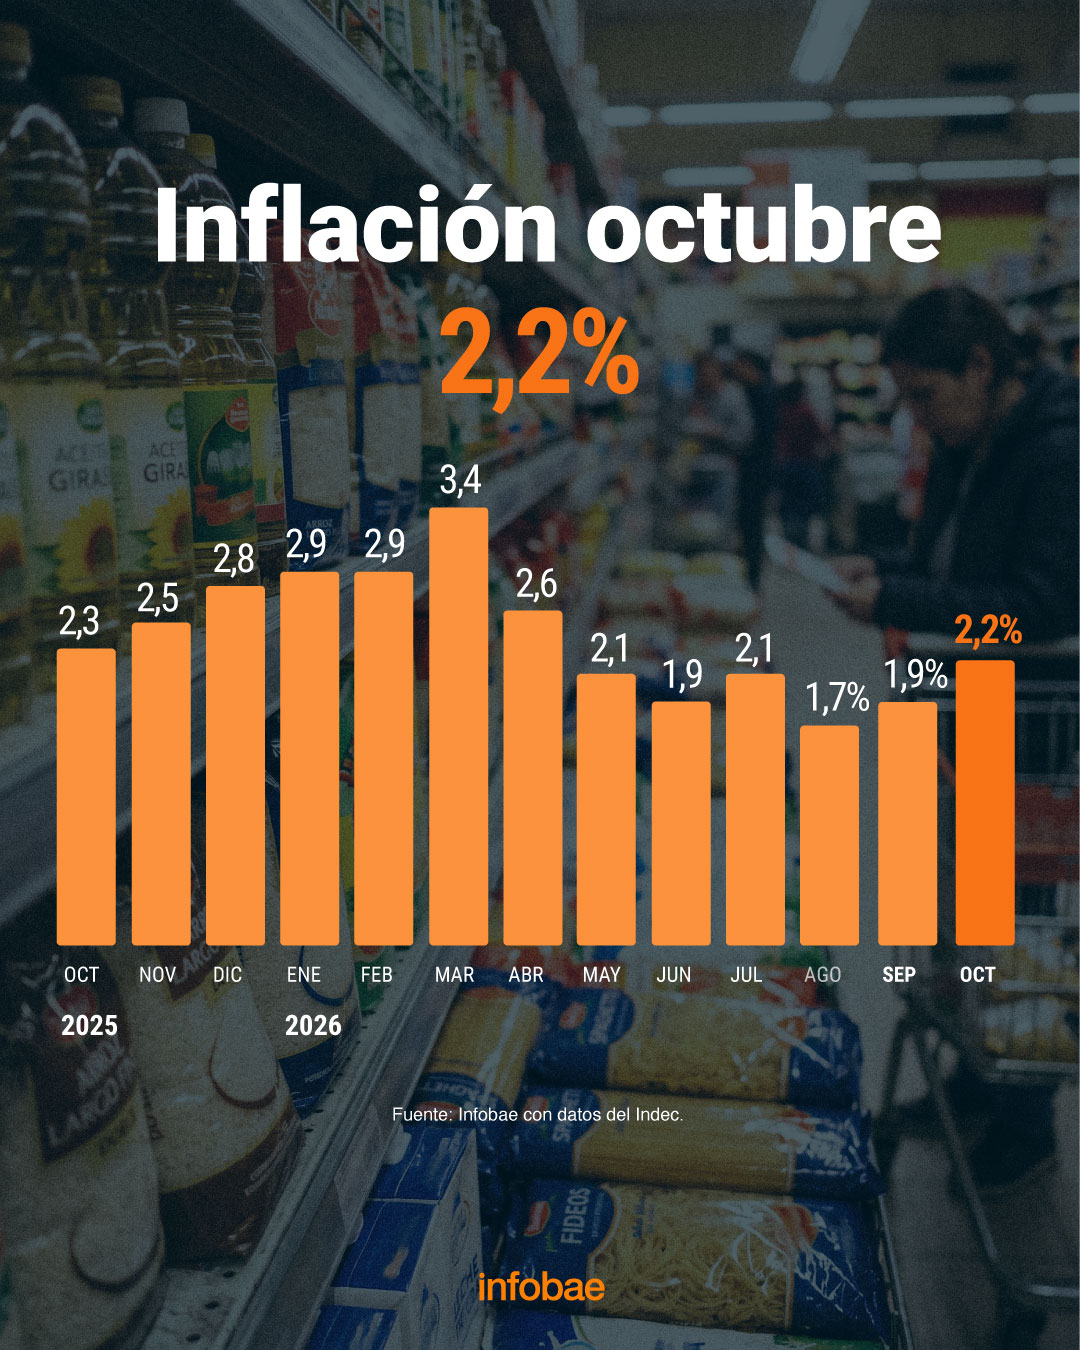
Octubre no logró mantener la tendencia bajista de la inflación al arrojar un incremento de 2,2%, el más alto desde abril. La buena noticia fue que el IPC núcleo cayó fuerte al arrojar 1,5%, que resulta el nivel más bajo en lo que va del año, proyectando posiblemente un noviembre algo más tranquilo en materia de precios.
Las subas de tarifas, aumentos estacionales y ajustes en servicios para recuperar márgenes son los motivos que están detrás de un índice que todavía muestra resistencia a una caída más pronunciada. El más bajo de la “era Milei” fue 1,5% y eso sucedió en mayo de 2025, hace ya un año y medio.
Ahora el desafío es volver a datos de inflación inferiores al 2% y una de las grandes preguntas es si se logrará sostener la tendencia para el año próximo.
La apuesta del Gobierno es que el dólar siga actuando como el ancla antiinflacionaria por excelencia. En el equipo económico festejan que la suba del riesgo país no derramó al mercado cambiario.
.responsive {
width: 100%;
height: auto;
}
“En otro momento esta caída de los bonos hubiera provocado un fuerte impacto en la cotización del dólar. Hoy no pasa nada de eso porque estamos ante un cambio estructural”, explican dentro del equipo económico.
La menor suba del IPC núcleo refleja que el repunte de la inflación de octubre estuvo relacionado con dos factores: incrementos estacionales especialmente en frutas y verduras (posiblemente por efecto de las lluvias) y subas en precios regulados como tarifas y combustibles (que fue sobre fin de septiembre pero impactó al mes siguiente). El resto de los precios, en cambio, se movieron a un ritmo mucho menor.
El tipo de cambio atravesó varias pruebas ácidas en el último mes sin conmoverse. Una de ellas fue la caída de los bonos y el consiguiente aumento del riesgo país, que la semana pasada llegó a tocar los 940 puntos básicos para luego retroceder. Sin embargo, el impacto sobre la cotización del dólar fue prácticamente nulo. Una suba de 1% en los primeros días de noviembre y nada más.
La otra fue el importante rebote del tipo de cambio en Brasil, que ayer volvió a subir hasta 5,65 reales, luego de haber tocado un piso inferior a 5 antes del balotaje. La inesperada victoria de Lula Da Silva en la segunda vuelta cayó mal en el mercado, provocando caídas en la Bolsa paulista y un salto cambiario. Pero nada de esto afectó al dólar en el mercado argentino.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Para el equipo económico se trató de una excelente prueba de la fortaleza del peso incluso en contextos adversos. Y confían en que esto los ayude a llegar mejor al proceso electoral que se avecina.
Un tipo de cambio tranquilo significa que habría menos presiones inflacionarias por delante. El desafío es lograrlo aún en el medio de un contexto de alta incertidumbre como sucede en los meses previos a las elecciones.
El objetivo es que la oferta de dólares alcance para hacer frente a la mayor presión dolarizadora que se espera, tal como ocurrió en 2025. En ese momento fue necesaria la ayuda del Tesoro americano para ponerle un freno a la presión cambiaria. Ahora el objetivo es no precisar de esa billetera, aunque no hay que dar nada por descartado.
Mantener al tipo de cambio estable también abre la puerta para un proceso de mayor remonetización de la economía. En los últimos meses, de hecho, se nota un gradual repunte de los agregados monetarios, luego de haber arrancado con caídas reales significativas en el primer semestre del año.
Luego de la última licitación del Tesoro, que fue renovada solo en un 84%, los bancos tienen ahora más liquidez. La duda es si esos pesos que recibirán tendrán o no como destino un otorgamiento mayor de crédito, lo que permitiría darle un mayor impulso a la actividad.
Asia / Pacific,Corporate Events

Un desafío a la millonaria industria de la autoayuda: por qué forzar la sanación es como arrastrar a un perro por la calle

Otro escándalo en PH: las dos famosas que se pelearon a los gritos y causó un ataque de llanto por otra traición de Andy Kusnetzoff

A corto, a mediano y a largo plazo: los tres objetivos principales que tiene Scaloni en la Selección tras renovar su contrato

Biden judge rejects DOJ bid to halt probe of prosecutors in botched ICE protest case

El Gobierno monitorea las inundaciones en el Litoral: ya hay más de 4500 evacuados desde que empezó el fenómeno

Xavi vuelve a defender a Frenkie de Jong: ‘Es uno de los mejores del mundo’

La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO

El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”

Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto

 SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO
- SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto
- DEPORTE2 días ago
El juego de la butaca: Haas volvería a cambiar de piloto para el cierre del año en la Fórmula 1 tras el escándalo con Ocon