Connect with us

ECONOMIA

La letra chica de un seguro que te ayuda a colgar un cuadro o fumigar tu casa y todo tipo de riesgo

Published

on


Si bien están en la cartera de la mayoría de las compañías del ramo, son pocos los que conocen el alcance de su cobertura. Costos

09/07/2026 – 10:38hs

Advertisement

Mientras la inflación obliga a revisar cada gasto del hogar, hay una cobertura que suele pasar desapercibida y que, en muchos casos, puede evitar pérdidas económicas importantes: el seguro combinado familiar.

Aunque tradicionalmente se lo asocia con la protección de la vivienda ante incendios o robos, este producto evolucionó en los últimos años y hoy ofrece una amplia variedad de coberturas que van mucho más allá de lo que la mayoría de las personas imagina.

Desde daños ocasionados por una pérdida de agua hasta la rotura accidental de electrodomésticos, pasando por la responsabilidad civil derivada de mascotas o accidentes domésticos, el combinado familiar se convirtió en una de las pólizas más completas del mercado asegurador.

Advertisement

Se trata de una póliza integral destinada a proteger tanto la vivienda como los bienes que se encuentran en su interior. El objetivo es brindar protección frente a eventos inesperados que pueden generar un fuerte impacto económico sobre el patrimonio familiar. Las compañías suelen ofrecer planes modulares que permiten adaptar las coberturas según las necesidades de cada hogar.

Entre los riesgos tradicionalmente cubiertos se encuentran:

  • Incendio total o parcial de la vivienda
  • Daños por explosión
  • Caída de rayo
  • Robo o hurto de bienes dentro de la propiedad
  • Daños materiales provocados por tormentas, granizo o fenómenos climáticos
  • Rotura de cristales y espejos
  • Daños por impacto de vehículos

Sin embargo, el verdadero diferencial de estos seguros aparece en las coberturas complementarias.

Los beneficios sorprendentes que las familias argentinas desconocen

Muchas personas desconocen que un combinado familiar puede incluir asistencia y protección frente a situaciones cotidianas que ocurren con mucha más frecuencia que un incendio o un robo, como por ejemplo:

Advertisement
  • Daños por agua: Las pérdidas de agua provenientes de cañerías rotas o filtraciones suelen generar gastos elevados en reparaciones de pisos, paredes y mobiliario.
  • Responsabilidad civil familiar: Si un integrante de la familia provoca involuntariamente daños a terceros, el seguro puede hacerse cargo de la indemnización dentro de los límites contratados.
  • Mascotas: Algunas aseguradoras incorporan responsabilidad civil por daños causados por perros u otras mascotas.
  • Electrodomésticos y tecnología: Existen pólizas que cubren daños eléctricos, sobretensiones, cortocircuitos y rotura accidental de equipos. Esto puede incluir televisores, computadoras, heladeras, lavarropas y otros electrodomésticos de alto valor, cuyo reemplazo representa un desembolso cada vez más importante para las familias.

Otros puntos incluidos en la asistencia domiciliaria suelen incluir:

  • Cerrajería de emergencia
  • Plomería
  • Electricidad
  • Gasista matriculado
  • Vidriería
  • Servicios de urgencia las 24 horas

Pero además, muchas aseguradoras incorporaron coberturas para tareas de mantenimiento liviano que suelen generar gastos inesperados y que pocos usuarios conocen al momento de contratar la póliza.

Entre los trabajos que pueden estar incluidos figuran la colocación de cuadros, espejos y estantes, la instalación de cortinas y barrales, el armado de muebles, ajustes menores de puertas y ventanas, el reemplazo de lámparas en lugares de difícil acceso e incluso el encendido y puesta en funcionamiento de estufas en plena temporada invernal.

«Muchos clientes contratan un seguro de hogar pensando únicamente en incendios o robos y luego descubren que las prestaciones más utilizadas son las asistencias domiciliarias. La posibilidad de contar con un electricista, un plomero o ayuda para pequeñas tareas de mantenimiento genera un valor muy apreciado por las familias», explican fuentes del mercado asegurador consultadas por iProfesional.

Una opción clave para quienes alquilan su vivienda

Otra característica poco conocida es que los inquilinos también pueden contratar seguros combinados familiares. En estos casos se protege principalmente el contenido de la vivienda, los bienes personales y la responsabilidad civil frente a daños ocasionados a terceros o al inmueble alquilado. Esto cobra relevancia en situaciones como incendios, filtraciones o accidentes que puedan afectar a vecinos o generar reclamos por parte del propietario.

Advertisement

Cuánto cuesta proteger el hogar con esta cobertura integral

El valor depende de múltiples factores:

  • Ubicación de la vivienda.
  • Metros cuadrados.
  • Valor de reconstrucción.
  • Capital asegurado.
  • Cantidad de coberturas adicionales.
  • Sistemas de seguridad instalados.

En el mercado argentino, una póliza básica puede arrancar en valores equivalentes a pocos miles de pesos mensuales, mientras que los planes más completos alcanzan montos superiores según el nivel de cobertura y los bienes asegurados. Los especialistas recomiendan revisar periódicamente las sumas aseguradas para evitar que queden desactualizadas frente al aumento de los costos de construcción y reposición de bienes.


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,seguro,poliza,combinado familiar,cobertura

Advertisement

ECONOMIA

El riesgo país pasó los 900 puntos y las acciones argentinas se hundieron ante un incierto contexto externo

Published

on


Los activos argentinos profundizaron en el inicio de noviembre la tendencia negativa que se viene observando desde julio, con un salto del riesgo país otra vez por sobre los 900 puntos básicos. El contexto internacional fue decisivo, pues las acciones y los bonos domésticos recibieron un castigo mayor por la volatilidad externa por las recientes elecciones en EEUU y Brasil.

La tendencia negativa vino acompañada por un desplome en los indicadores de Wall Street el jueves, luego del triunfo demócrata en las elecciones de medio término en los EEUU. El índice tecnológico Nasdaq perdió un 3,7% semanal, el Dow Jones de industriales retrocedió un 1,% y el promedio S&P 500 descontó 2,6 por ciento.

Advertisement

El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires, en la zona de 84.600 puntos, perdió un 8% en pesos y un 9% en dólares, según la paridad del “contado con liquidación”. El panel de acciones líderes acumuló 12 ruedas en baja en las últimas 15 sesiones operativas.

infografia
.responsive {width: 100%; height: auto;}

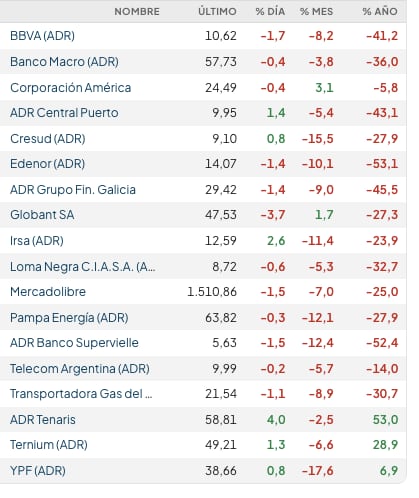
En la primera semana de noviembre el barril de crudo Brent del Mar del Norte cayó 16%, a USD 98 el barril para entregar en enero, mientras que el crudo intermedio de Texas cayó 13%, a USD 91 el barril para diciembre. Esta amplia baja impactó con fuerza sobre las acciones argentinas del sector, que lideraron las pérdidas generales: el ADR de YPF cayó 17,6%, a USD 38,70, mientras que Vista Energy cedió 18,2 por ciento. Cresud recortó 15%, mientras que Pampa Energía y Banco Supervielle bajaron cerca de 12 por ciento.

Los expertos de IEB estimaron que “el frente externo viene jugando en contra -más allá de precios internacionales del crudo que impactaron muy positivamente en el sector y en las exportaciones de energía-. No obstante, el análisis de la cotización de los activos argentinos -deuda soberana Hard Dollar y equity ya comienza a evidenciar un incremento del riesgo político percibido. No es sólo contexto internacional; hay un fuerte componente idiosincrático”.

Advertisement

Desacoplados de la región

“El riesgo país, que prosigue su tendencia ascendente, se desacopla de América Latina. El equity no encuentra aún un piso, reflejando valuaciones que no se condicen con la actual coyuntura macro”, continuó el informe de IEB.

“Los datos económicos continúan corridos a un segundo plano, y los inversores siguen trabajando con el pronóstico de que no habrá novedades positivas relevantes que pudieran desde allí motorizar el humor social, por lo cual deberá ser la política la que trate de ponerse las campañas al hombro”, afirmó el economista Gustavo Ber.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

El equipo de research de Puente enfatizó que “la semana estuvo marcada por una nueva caída de los bonos soberanos, que profundizaron su desacople de otros mercados emergentes, y por una elevada volatilidad financiera local”.

“La convivencia entre un dólar relativamente estable y bonos soberanos cada vez más castigados muestra que el mercado cambiario responde a los flujos de corto plazo, mientras la deuda refleja dudas de cara al período electoral del año que viene. La liquidez en pesos siguió ajustada: antes del feriado bancario, la tasa a un día llegó momentáneamente a rozar el 200% el jueves, aunque el promedio ponderado fue del 29%”, agregaron desde Puente.

Advertisement

Los bonos soberanos en dólares -Bonares y Globales- promediaron una pérdida de 5%, mientras que el riesgo país de JP Morgan se disparó más de 150 puntos o 19%, a 939 puntos básicos, su nivel más alto desde el 24 de octubre de 2025, en la sesión previa a las elecciones legislativas del año pasado.

“El spread soberano trepó a su nivel más alto de 2026.Ese nivel de spread ya se vio en otros momentos de tensión, pero con una economía distinta. Hoy el resultado primario es superavitario, la cuenta corriente es positiva y la brecha cambiaria es acotada, tres variables que estaban muy lejos de ese equilibrio en 2014, 2019 o 2025. Aun así, los Credit Default Swap (seguros ante eventuales impagos de deuda) descuentan una probabilidad de default creciente y el calendario de vencimientos en dólares de 2027 sigue exigente: entre Bonares y Globales hay compromisos por más de USD 12.000 millones”, detalló GMA Capital.

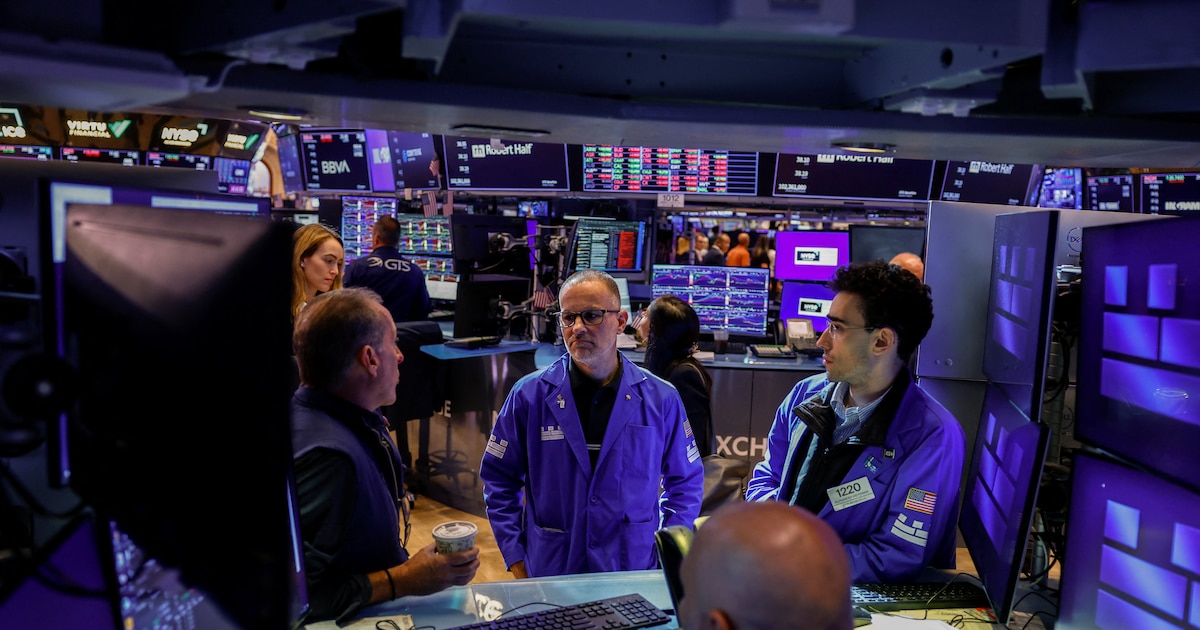
En Wall Street las acciones cayeron -con epicentro en la rueda del jueves 5-, al confluir factores como el cambio de poder en Washington, la guerra en Irán, los resultados empresariales y los datos del mercado laboral. Los títulos tecnológicos fueron los más golpeados, como el caso de Nvidia (-10%), AMD (-12%) u Oracle (-8%).

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“La administración Trump conservaría margen para instrumentar una asistencia similar, salvo que se introduzcan modificaciones legales que restrinjan esa facultad. También será importante seguir la continuidad del rol de Scott Bessent en esta relación. Entendemos que el respaldo de Estados Unidos a la Argentina responde principalmente a intereses geopolíticos y estratégicos, por lo que trasciende la dinámica partidaria y el equilibrio de fuerzas en el Congreso estadounidense”, consideró Bautista Aboy, Portfolio Manager de Mills Capital

“El mercado llega al cierre de la semana condicionado por una corrección internacional de magnitud, el deterioro de la deuda soberana argentina y una volatilidad poco habitual en la financiación de muy corto plazo. La caída de las acciones tecnológicas estadounidenses y el ajuste en los bonos locales elevan la importancia de distinguir entre un movimiento de aversión al riesgo generalizado y los factores específicos de Argentina”, definió Vector Investments.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El mercado argentino se apresta a una prolongada inactividad, el lunes y martes habrá un cierre total de la plaza financiera dada la visita al país del papa León XIV.

En el plano cambiario, el dólar mayorista quedó ofrecido a 1.545,50 pesos. “En la semana el tipo de cambio mayorista subió 11,50 pesos (+0,7%), por encima del aumento de 4,50 pesos registrado en la semana anterior”, afirmó Gustavo Quintana, agente de PR Corredores de Cambio. Agregó que los “próximos feriados en la semana que viene, sumados a un feriado en EEUU el miércoles, tendrán impacto en la actividad local”.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Maximiliano Gutiérrez, economista del IERAL de la Fundación Mediterránea, afirmó que “el riesgo país argentino alcanzó su nivel más alto del año y se despegó del comportamiento de otros países de la región. Sin embargo, las presiones financieras no se trasladaron con la misma intensidad al tipo de cambio. La combinación de factores externos, incertidumbre local y condiciones monetarias restrictivas ayuda a explicar esta aparente contradicción”.

El BCRA estableció un techo para el régimen de bandas cambiarias en los 1.958,16 pesos. El tipo de cambio oficial quedó a 412,66 pesos o 26,7% de ese límite para la flotación administrada.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El dólar al público ganó diez pesos o 0,7%, a $1.570 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.571,84 para la venta y $1.518,39 para la compra. El dólar blue bajó diez pesos o 0,7% respecto del viernes anterior, a 1.555 pesos.

El BCRA intervino solo en las sesiones del miércoles y el jueves, para absorber un total de 51 millones de dólares en el segmento de contado. Las reservas internacionales brutas crecieron en USD 1.080 millones, a USD 49.642 millones. El jueves se efectuó un pago al FMI por 880 millones de dólares.

Advertisement

Business,Corporate Events,North America

Continue Reading

ECONOMIA

Quiénes pueden acceder a los préstamos UVA con tasa 0% en el rubro artístico

Published

on


El Fondo Nacional de las Artes lanzó una línea de créditos destinada a salas teatrales de todo el país, con topes de hasta $15 millones


Advertisement

Préstamos UVA al 0% para salas teatrales: quiénes pueden postularse y prioridades

  • Prioridad: Se otorgará preferencia a quienes no hayan sido beneficiarios de préstamos previos del tándem FNA-INT.
  • Límite de solicitudes: Se permite una sola postulación por persona y no se puede otorgar más de un crédito por recinto teatral.
  • Cotitularidad e ingresos: Se exige un mínimo de seis meses de antigüedad laboral (pudiendo sumar ingresos en relación de dependencia o independientes) y contar con el divorcio inscripto al momento del trámite si corresponde. Los jubilados pueden solicitar el crédito mediante un codeudor que no sea jubilado.
El Fondo Nacional de las Artes sacó una nueva línea de créditos para teatros de todo el país

El Fondo Nacional de las Artes sacó una nueva línea de créditos para teatros de todo el país

Las dos líneas de financiamiento disponibles para teatros

  • Línea A – Adecuación de salas (hasta $15.000.000): Se divide en un cupo prioritario de hasta $15.000.000 para obras exigidas por autoridad competente destinadas a la habilitación (salidas de emergencia, instalaciones eléctricas, prevención de incendios o accesibilidad). Para refacciones generales, techos, sanitarios, camarines o acústica, el tope es de hasta $10.000.000.
  • Línea B – Actualización de equipamiento técnico (hasta $5.000.000): Destinada a la adquisición, reposición o reconversión de sistemas lumínicos (tecnología LED, consolas), equipos de sonido, audiovisuales, maquinaria escénica, cableado e informática orientada a la operación técnica.


teatro,credito,prestamo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Por qué la suba del riesgo país no movió al dólar: claves de la pelea principal del Gobierno con el mercado

Published

on


El riesgo país de Argentina alcanzó los 939 puntos básicos el viernes pasado, pero el dólar oficial se mantuvo en $ 1.570 y los financieros no marcaron grandes brechas. La aparente desconexión entre la suba del costo de financiamiento soberano y el mercado cambiario tiene una explicación: el Gobierno eligió contener al tipo de cambio mediante intervenciones y una administración más estricta de los pesos disponibles, para que la desconfianza del mercado con la deuda soberana no llegua a los ciudadanos de a pie.

La presión sobre los activos argentinos fue visible. Los bonos en dólares y las acciones sufrieron bajas, mientras el riesgo país se instaló por encima de los 900 puntos. El contado con liquidación cotiza en $ 1.679,15 y el blue, en $ 1.555, niveles que muestran una brecha acotada frente al oficial si se los compara con otros episodios de tensión financiera. Sin embargo, esa estabilidad no implica que el deterioro de las expectativas haya quedado neutralizado: se desplazó hacia las paridades de la deuda, las tasas y la liquidez del sistema.

Advertisement

Outlier describió de forma directa el objetivo de la política oficial: “El Gobierno intervino en el MLC, en futuros y en los financieros para que el tipo de cambio no sea la variable de ajuste del ruido político”. El MLC es el Mercado Libre de Cambios, donde opera el dólar mayorista. La frase sintetiza una decisión de política: ante un aumento de la aversión al riesgo, la respuesta no fue permitir un salto inmediato de la cotización, sino ofrecer cobertura y administrar la oferta y demanda de divisas.

El informe también señaló que la defensa se extendió a varios segmentos. Según esa fuente, hubo operaciones en el mercado oficial, en futuros y en dólares financieros, con un mensaje explícito para los inversores. “El Gobierno dejó claro que el tipo de cambio no va a ser la variable de ajuste del ruido político”, sostuvo Outlier. En ese marco, la contención del MEP y del contado con liquidación ayuda a evitar que el aumento de la incertidumbre se convierta rápidamente en una suba generalizada de las referencias del dólar.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Econviews arribó a una lectura similar. “El tipo de cambio no se movió, porque el Gobierno lo sostuvo con algunos días sin comprar reservas y vendiendo dólar linked y futuros”, indicó su informe semanal. Los instrumentos dólar linked ajustan por la evolución del tipo de cambio oficial y los futuros permiten fijar una cotización para una fecha posterior. La emisión o venta de esas coberturas puede moderar la demanda inmediata de dólares, aunque también compromete recursos o posiciones futuras del sector público.

La consultora ubicó ese comportamiento dentro de una prioridad más amplia. “Ante cualquier descalabro el Gobierno va a priorizar la estabilidad cambiaria”, advirtió Econviews. Esa prioridad explica por qué un empeoramiento de las valuaciones de los bonos no produjo, al menos hasta ahora, un traslado proporcional al dólar. La estabilidad cambiaria fue sostenida con una combinación de menor acumulación de reservas, intervenciones en derivados y presencia en los mercados financieros.

El diagnóstico de Invecq muestra el resultado de esa estrategia en las cotizaciones de la semana analizada. “El tipo de cambio oficial fue uno de los segmentos menos afectados, con una suba semanal del 0,5%”, señaló. El informe agregó que el Banco Central de la República Argentina no compró divisas en las primeras dos ruedas y luego retomó adquisiciones a un promedio de USD 26 millones diarios en las tres siguientes. La menor compra de dólares permite priorizar el abastecimiento del mercado y acotar la presión sobre la cotización, pero reduce el margen para reforzar las reservas.

Advertisement

Para Invecq, el contraste fue claro: el riesgo país registró una fuerte suba y los bonos soberanos retrocedieron, mientras el dólar mayorista y el MEP tuvieron movimientos limitados. Esa divergencia es relevante porque permite distinguir dos fenómenos. Por un lado, los inversores revaluaron el riesgo de la deuda argentina y las necesidades de financiamiento futuras. Por otro, el mercado cambiario permaneció bajo una política de contención que evitó una reacción equivalente en el corto plazo.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

GMA Capital también remarcó esa diferencia. “El dólar se mantuvo en torno a $ 1.545, con una suba de apenas 1,5% en el último mes, sin replicar la tensión que sí reflejaron los activos financieros”, indicó el reporte. La afirmación apunta a que el ajuste fue absorbido, primero, por los precios de los bonos y las acciones. En la misma dirección, el informe advirtió que el componente idiosincrático explica una porción creciente del riesgo país, en un escenario de dudas sobre la capacidad de financiar vencimientos en dólares durante 2027.

Advertisement

El costo de mantener esa separación entre dólar y riesgo soberano aparece en el mercado de pesos. GMA Capital señaló que “sin remonetización, aparecen tensiones de liquidez justo cuando la actividad necesita tasas estables para que el crédito se recupere”. La advertencia se relaciona con los picos de tasas de corto plazo que registraron la caución y los pases entre bancos, luego de que el Tesoro interviniera en títulos de mayor plazo.

La intervención sobre la curva en pesos buscó evitar que el castigo a la deuda en dólares contaminara de manera más profunda a los bonos indexados y duales. Invecq sostuvo que el Tesoro recompró y canceló deuda por unos $ 1,8 billones, una operación que redujo los rendimientos largos en torno a un punto porcentual. Sin embargo, el mismo informe señaló que, sin nuevas compras al día siguiente, parte de esa mejora se revirtió. La contención de la curva, por lo tanto, tampoco elimina la incertidumbre, sino que intenta moderar su velocidad de transmisión.

La estabilidad del dólar depende así de una red de intervenciones que abarca reservas, futuros, instrumentos vinculados a la moneda estadounidense y manejo de la liquidez. Mientras el dólar oficial se ubica en $ 1.570, el MEP en $ 1.580,17 y el contado con liquidación en $ 1.679,15, el riesgo país en 939 puntos básicos conserva la señal de fondo: el mercado sigue exigiendo una prima alta para financiar a la Argentina. La próxima prueba será la capacidad del Tesoro para renovar los vencimientos en pesos y la del Banco Central para sostener la calma cambiaria sin comprometer la acumulación de reservas.

Advertisement

Asia / Pacific,Corporate Events

Continue Reading

Tendencias