El informe de Moiguer identificó tres perfiles dentro de los sectores de mayores ingresos: herederos, autoconstruidos y “fast money” (Imagen Ilustrativa Infobae)
En Argentina conviven consumos cada vez más contrastantes. Mientras una parte de la población reorganiza gastos, busca promociones y descuentos de precios y fragmenta compras para llegar a fin de mes, el segmento de mayores ingresos amplía consumos vinculados con viajes al exterior, bienestar, gastronomía premium y experiencias exclusivas. En esa misma pirámide social existen hogares que reducen gastos cotidianos y otros que vuelan en business, utilizan salones VIP y compran ropa de grandes marcas internacionales.
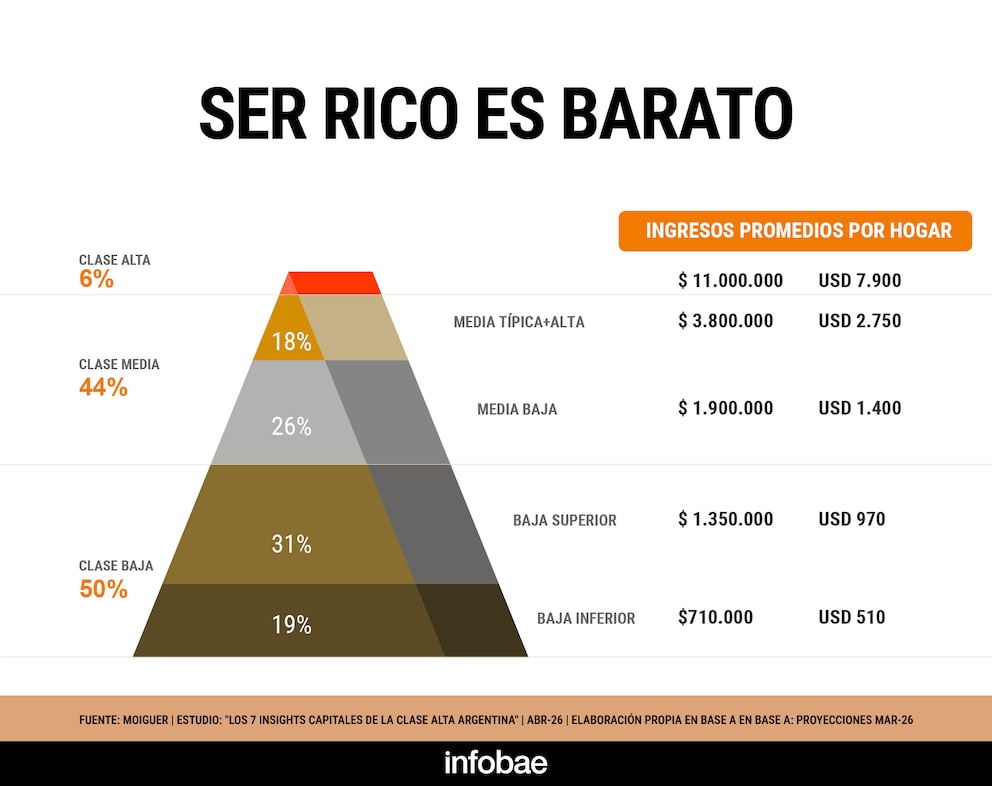
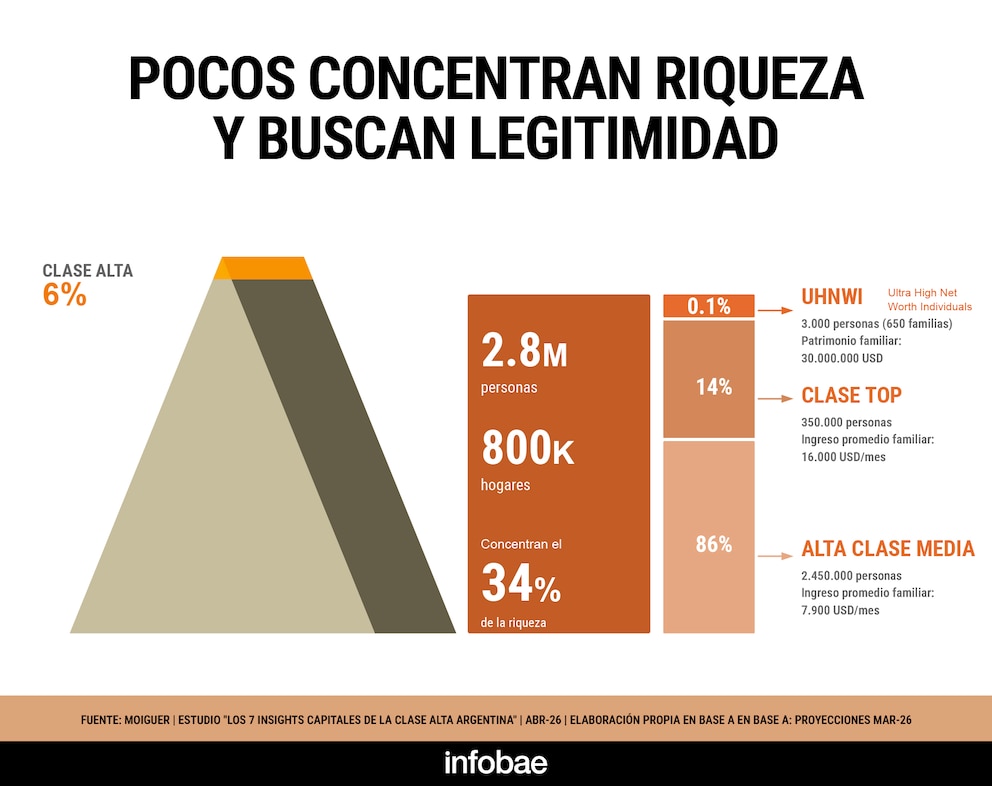
La diferencia también aparece en los ingresos. Según un estudio de la consultora Moiguer, el sector alta representa el 6% de la población argentina -unas 2,8 millones de personas distribuidas en 800 mil hogares- y concentra el 34% de la riqueza del país. Dentro de ese o el ingreso familiar promedio mensual alcanza los USD 7.900. Mientras que en el denominado “segmento top”, equivalente al 1% de la población, el promedio escala hasta USD 16.000 mensuales.
Advertisement
En el resto de la pirámide, la franjamedia representa 44% de la población y la bajaalcanza al 50%. El informe detectó también que el ingreso salarial promedio en Argentina ronda el equivalente a USD 770 mensuales, un dato que expone la distancia económica entre segmentos y explica consumos muy diferentes dentro de un mismo contexto económico.
Según Moiguer, la pirámide social argentina se divide entre un 6% de clase alta, un 44% de clase media y un 50% de clase baja
El estudio de Moiguer denominado “Clase Alta Argentina: Los 7 insights capitales” plantea que la relación social con la riqueza cambió durante los últimos años. El 59% de los consultados afirmó que en la Argentina “no se mira mal al que tiene plata”, mientras que entre los sectores bajos ese porcentaje llegó al 66 por ciento.
Fernando Moiguer, CEO de la consultora, dijo a Infobae: que la clase alta “vuelve a hablar y se pone en el centro de la escena”. Según planteó el informe, el segmento dejó atrás la lógica de invisibilizar el patrimonio dentro de la clase media y comenzó a mostrar consumos y estilos de vida con mayor naturalidad.
La investigación identificó tres perfiles dentro de los sectores de mayores ingresos.
Advertisement
“Herederos”, representan el 44% del segmento. Se trata de familias que administran patrimonio y mantienen códigos tradicionales vinculados con la distinción social.
“Autoconstruidos”, equivalentes al 39% del universo analizado. Allí aparecen profesionales y emprendedores que expandieron la posición económica familiar mediante trabajo, negocios o crecimiento profesional. El informe señaló que este grupo asocia el consumo con señales de mérito y progreso personal.
“Fast money”, representa el 17% restante. Según la consultora, se trata de personas que alcanzaron altos niveles de liquidez fuera de los circuitos económicos tradicionales y utilizan el consumo como forma visible de pertenencia social.
El relevamiento identificó tres perfiles dentro del segmento de mayores ingresos: herederos, autoconstruidos y “fast money”, cada uno con códigos y hábitos de consumo diferentes
La forma de consumir también marca diferencias claras respecto del resto de la población. El 50% de la franja alta de ingresos cuenta con una segunda vivienda para vacaciones o fines de semana, contra apenas el 5% de los sectores medios y bajos.
En el caso de los automóviles, 88% del segmento alto posee vehículo propio y 44% tiene unidades con menos de tres años de antigüedad. Dentro de la franja top, 74% cuenta con tres autos o más. Entre los sectores medios y bajos recursos monetarios, en cambio, el 56% posee automóvil y solo 16% tiene vehículos relativamente nuevos.
La clase alta representa el 6% de la población y concentra el 34% de la riqueza nacional
El relevamiento también mostró diferencias importantes en consumos asociados al tiempo libre. El 29% de la clase alta posee embarcaciones náuticas, como lanchas o yates, frente al 3% registrado entre los sectores medios y bajos.
Uno de los rasgos más marcados del informe apareció en el vínculo entre bienestar y status. Según Moiguer, el cuidado físico y emocional pasó a formar parte de la identidad de los sectores de mayores ingresos y se convirtió en otro diferencial de consumo.
Advertisement
El 46% de la clase alta realiza actividades vinculadas con yoga, meditación o ayurveda, mientras que en las clases media y baja ese porcentaje llega al 30%. Entre el segmento top, 47% participa de experiencias de respiración, meditación o actividades similares. Además, 53% incorpora suplementos nutricionales, vitaminas o prácticas de alimentación detox. En los sectores medios y bajos, el porcentaje cae al 25 por ciento.
La diferencia también apareció en la práctica deportiva. La franja de altos ingresos practica, en promedio, 3,5 deportes, contra 1,7 entre los segmentos medios y bajos. El 42% viaja específicamente al exterior para participar de maratones, ski o surf, mientras que entre el resto de la población ese comportamiento alcanza al 15 por ciento.
Los viajes funcionan como otro gran diferenciadordentro de la pirámide social argentina. El 71% de la franja alta realiza dos o más viajes al resto del mundo por año y 18% concreta cuatro o más viajes anuales. Entre los sectores medios y bajos, solo 36% logra hacer dos viajes o más y apenas el 2% supera las cuatro salidas anuales.
Advertisement
El informe indicó además que 73% de la clase alta viajó durante los últimos cinco años a destinos fuera de Sudamérica. Estados Unidos, Europa y el Caribe encabezaron el ranking de preferencias. En los sectores medios y bajos, solo 12% hizo viajes de larga distancia.
El 71% de la clase alta realiza dos o más viajes por año y el 63% viaja habitualmente en business o primera clase
Los hábitos vinculados con los vuelos también exhibieron diferencias importantes. El 80% de la clase alta utiliza salones VIP en aeropuertos con alguna frecuencia, mientras que el 63% viaja habitualmente en business o primera clase. Entre las clases media y baja, esos porcentajes descienden al 18% y 12%, respectivamente. Incluso el acceso a vuelos privados mostró una brecha marcada: el 27% de la clase alta viajó alguna vez en avión privado, contra apenas el 4% de los sectores medios y bajos.
En materia financiera, los sectores de mayores ingresos también exhibieron hábitos específicos. El 65% utiliza programas bancarios premium y maneja en promedio cuatro aplicaciones financieras o billeteras digitales. Entre las clases media y baja, el promedio baja a 2,7 aplicaciones. Además, el 25% utiliza plataformas especializadas para operar bonos, acciones o criptomonedas, frente al 14% registrado entre los otros segmentos.
Advertisement
Las diferencias de consumo cotidiano también aparecieron en gastronomía y compras personales. El 64% de la clase alta sale a comer afuera o pide delivery varias veces por semana, contra el 26% registrado en los niveles medios y bajos.
En indumentaria, el 44% compra ropa y calzado habitualmente en shoppings, mientras que dentro del segmento top, el 56% compra ropa en el exterior durante viajes internacionales
En indumentaria, 44% compra ropa y calzado habitualmente en shoppings. Dentro del segmento top, 56% compra ropa en el exterior durante viajes internacionales. El informe reveló además que 65% conoce o consumió marcas internacionales como Lululemon, Alo, Moncler, Longchamp, Farm Rio o The North Face, mientras que entre las franjas media y baja ese porcentaje desciende al 24 por ciento.
El estudio también detectó una fuerte participación comunitaria dentro de los sectores altos. El 76% afirmó que realizó actividades solidarias, donaciones o colaboraciones económicas con organizaciones y familias. Entre los sectores medios y bajos, ese indicador alcanzó al 51 por ciento.
Aunque los hábitos de consumo muestran diferencias fuertes entre segmentos, el informe mostró que existe un rasgo que atraviesa a gran parte de la sociedad argentina: la búsqueda de eficiencia al gastar dinero.
Advertisement
El informe detectó que incluso los sectores de mayores ingresos mantienen hábitos de consumo defensivos y valoran “comprar de manera inteligente”
Otro relevamiento de Moiguer correspondiente al primer trimestre de 2026 mostró que el consumidor argentino reorganiza compras mediante promociones, múltiples medios de pago y comparación permanente de precios. La consultora definió ese fenómeno como una “ingeniería de la liquidez”.
Incluso entre los sectores de mayores ingresos aparece esa lógica. El informe sobre clase alta indicó que ocho de cada diez personas valoran “comprar de manera inteligente”, aun cuando tienen capacidad económica para pagar más caro.
La pérdida de fidelidad hacia marcas y canales también aparece como una tendencia transversal. Según el relevamiento general de consumo, el 83% aseguró que ya no mantiene fidelidad hacia ninguna marca específica y el 86% incorporó alternativas nuevas durante el último año. Además, el 30% realizó compras online en el exterior y el 43% afirmó que estaría dispuesto a elegir productos importados incluso si eso afecta el empleo local.
Advertisement
lujo,clase alta,consumo,viajes,jet privado,autos deportivos,tarjetas de crédito,alta gastronomía,relojes de lujo,opulencia
En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.
Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.
Advertisement
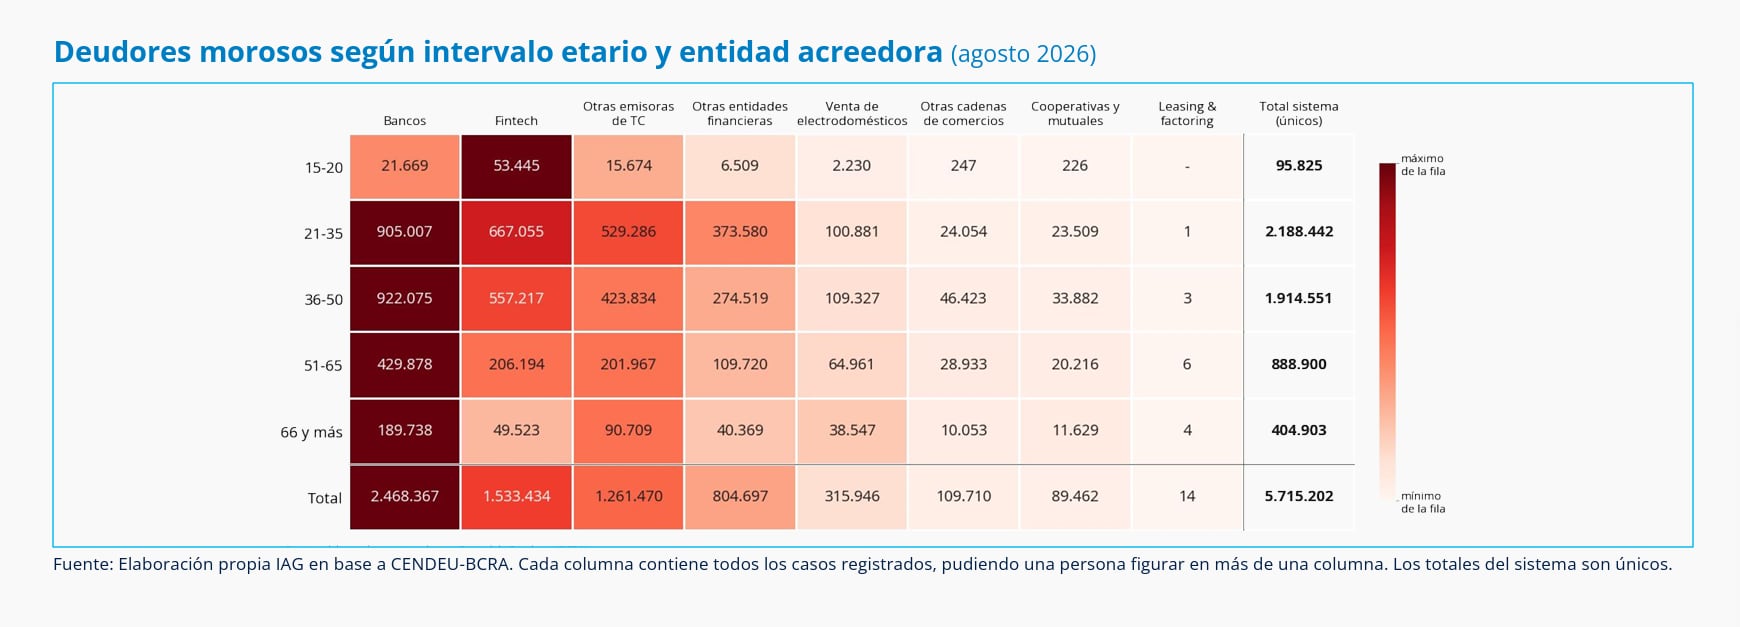
El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.
La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.
En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.
Advertisement
Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.
Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.
En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.
Advertisement
Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.
Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.
Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.
Advertisement
El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.
“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.
“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.
La tranquilidad cambiaria se explica principalmente por dos factores: nuevas señales de intervención y fortalecimiento de monedas de la región
Advertisement
Puntos importantes
El mercado redujo proyecciones del dólar a fin de año por debajo de $1.600.
La intervención del equipo económico en futuros y mercados cambiarios garantiza la calma.
El BCRA aprovecha la estabilidad para acumular reservas mediante deuda corporativa.
Nuevas señales de intervención del equipo económico en los mercados de dólar linked y futuros de dólar
El contexto externo ayudó: las monedas de la región se fortalecieron por «efecto Bolsonaro» en Brasil. La apreciación local fue bastante más moderada: inmediatamente después de la primera vuelta electoral en Brasil, el peso argentino se fortaleció 0,3% contra el dólar, mientras el real brasileño lo hizo con 4,1% y el peso chileno y colombiano se apreciaron hasta 1,6%
Inversores negocian el dólar abajo de $1.600 en futuros a diciembre
La intervención oficial calma al dólar y ayuda al BCRA
23 de septiembre: u$s239 millones
30 de septiembre: u$s163 millones
25 de septiembre: u$s118 millones
8 de octubre: u$s117 millones
5 de octubre: u$s99 millones
Enero: u$s1.158 millones
Febrero: u$s1.555 millones
Marzo: u$s1.670 millones
Abril: u$s2.770 millones
Mayo: u$s2.601 millones
Junio: u$s1.418 millones
Julio: u$s2.163 millones
Agosto: u$s768 millones
Septiembre: u$s473 millones
Octubre: u$s340 millones (hasta el 9 de octubre)
futuros de dólar,luis caputo,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas