
ECONOMIA
Las dos caras del gas: aumento de la factura familiar y cortes a empresas versus aporte de dólares y potencial de industrialización y empleo

El gas volvió a llamar la atención de hogares y empresas argentinas a raíz del aumento de las facturas por mayor consumo estacional y tarifas más caras, el proyecto oficial de cambio al régimen de Zonas Frías y los cortes de suministro a empresas fabriles que también afrontan un fuerte aumento de costos.
De aprobarse en el Senado, el cambio al régimen de Zonas Frías, que ya tiene media sancion de Diputados, significará un aumento adicional a gran parte de los usuarios que habían sido beneficiados por la ampliación que en 2021 llevó de unos 950.000 a cerca de cuatro millones el número de beneficiarios.
Argentina es un país abundante en gas, pero en los meses de invierno, por el fuerte aumento del consumo domiciliario, debe importar una parte, mayormente en forma de Gas Natural Licuado (GNL) que llega en barcos metaneros a un precio que este año tuvo un fuerte salto por la guerra en Medio Oriente y las restricciones de tránsito en el Estrecho de Ormuz.
El Gas Natural Licuado (GNL) llega en invierno en barcos metaneros a un precio que este año tuvo un fuerte salto por la guerra en Medio Oriente y las restricciones de tránsito en el Estrecho de Ormuz
Ya en mayo, según un reporte del Observatorio de Tarifas y Subsidios UBA-Conicet, el costo de la canasta de servicios públicos aumentó 17,5%, a $249.834 para un hogar promedio del Área Metropolitana de Buenos Aires (AMBA). La factura que más aumentó respecto de abril fue la del gas, a $49.972, porque al aumento de 4% del cargo fijo y 3,3% del variable se sumó la estacionalidad del consumo, que explota al quedar atrás el período de menor demanda del año. Ese efecto se estima se intensificará en los próximos meses.
Las restricciones en el suministro de gas ya alcanzaron a unas 130 fábricas principalmente en Córdoba, el litoral y el NOA (por insuficiencias de la infraestructura de transporte) y el sector industrial pidió al Gobierno evitar una profundización del problema. La Unión Industrial de Córdoba (UIC) emitió un comunicado advirtiendo que “la industria no puede producir bajo incertidumbre diaria ni absorber sobrecostos extraordinarios derivados del uso forzado de combustibles alternativos” y resaltó que las restricciones de suministro afectan incluso a empresas con contratos firmes y semi-firmes, es decir, empresas que pagan por el gas más que aquellas con contratos “interrumpibles”.
“La situación resulta especialmente alarmante porque ocurre antes del período de mayor demanda invernal”, subrayó la UIC. Fuentes de la UIA plantearon a Economía que las industrias afronten el costo del GNL importado, pero sin el “efecto de la guerra”.
La necesidad de importar GNL y los cortes a la industria están ligadas al aumento de la demanda domiciliaria.
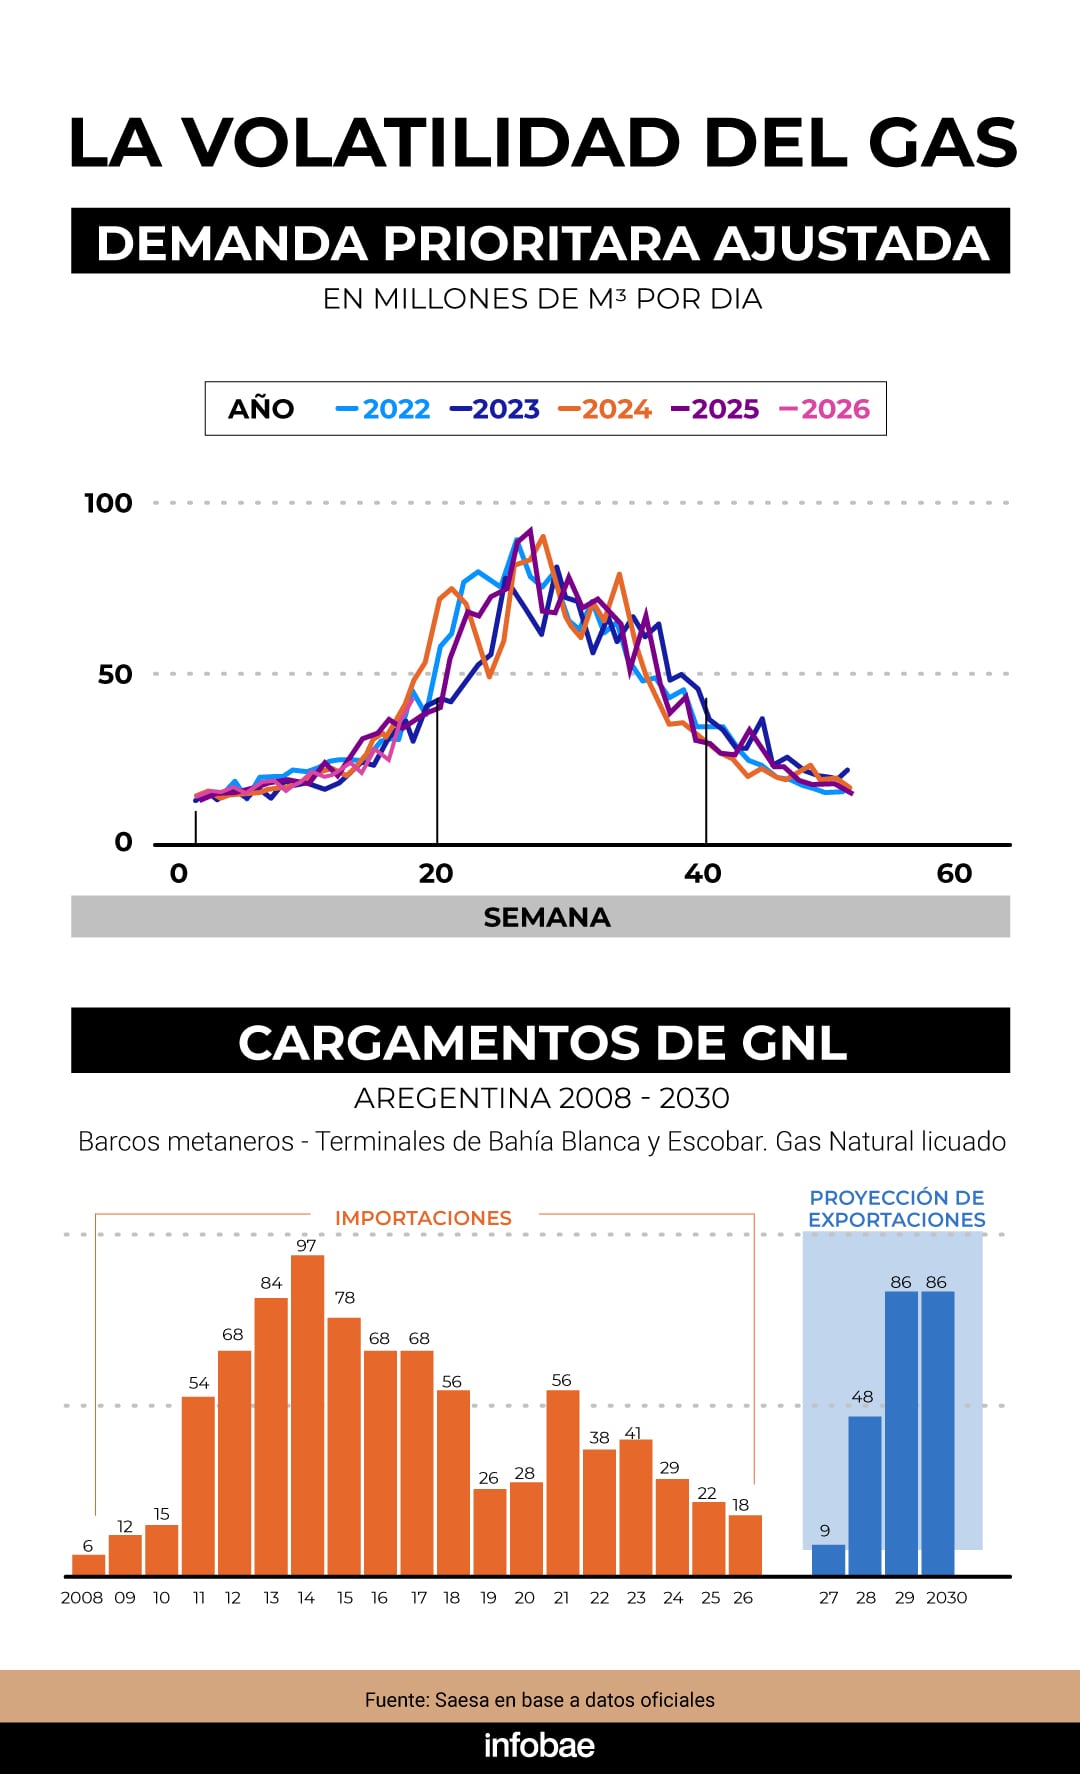
Incluso cuando debido a importantes proyectos de aumento de la producción Argentina se convierta en un fuerte exportador de GNL, el país tal vez deberá seguir importando GNL porque la inversión en infraestructura de transporte para abastecer picos de unos pocos días no tendría sentido económico, explicó Juan Bosch, CEO de Saesa, una comercializadora de energía.
“Argentina puede reducir la importación de GNL sensiblemente, pero todavía importar algo, porque en invierno la demanda domiciliaria pasa de 20 millones de metros cúbicos por día (Mm3d) a 80 o hasta 90 Mm3d. Si este swing ocurre, tal vez haya que importar GNL por unos pocos días y en cantidades muy inferiores, pero con superávit en petróleo y también en gas. Estamos en una posición muy robusta”, dijo Bosch a Infobae.
El experto también defendió las limitaciones al Régimen de Zonas Frías, que enfrentará una fuerte resistencia de las provincias en el Senado.
El régimen era prudente y razonable, pero se fue desvirtuando al incluir zonas y usuarios que no requerían protección especial (Bosch)
“El régimen era prudente y razonable, pero se fue desvirtuando al incluir zonas y usuarios que no requerían protección especial. En su origen incluía un impuesto del 7,5% que ya violaba la ley 24.076 (marco regulatorio del gas, de junio de 1992, que prohíbe los subsidios cruzados), pero como no alcanzó, se recurrió a rentas generales. Así, el habitante del Chaco o de La Matanza que no tiene gas de red, también paga los subsidios a los beneficiarios del régimen de Zonas Frías. Un hotel 5 estrellas en Zona Fría que pone sus habitaciones a 26 grados, ¿tiene que recibir subsidio? Yo creo que no, sobre todo porque lo pagan muchos a quienes no les sobra nada”, dijo Bosch.
El ejecutivo recordó que en 2002 se rompieron los contratos y el esquema económico del gas y recién ahora se está superando el nivel de producción de principios de siglo.
Bosch destacó: “Hemos dilatado las inversiones en producción y transporte. Hicimos una política anti-industrial: pagábamos el gas importado hasta 6 o 7 veces que al productor local: el dinero argentino iba a desarrollar industrias hidrocarburíferas en el extranjero. De haber llegado a importar 100 barcos de GNL, vamos a importar unos 25 este año. La gestión de compra es de Enarsa, pero todo el GNL que se compró para junio ya está vendido a USD 21,17 el millón de BTU. Es más caro que el gas local, pero siempre fue así. Lo bueno es que lo paga el sector privado, que lo usa, y es un incentivo para que se produzca más acá y reducir la dependencia del gas importado”.
La Cámara de Exploración y Producción de Hidrocarburos (CEPH) proyectó que en un escenario “moderado” Argentina producirá 213 millones de metros cúbicos de gas diarios en 2030 y que en escenarios de “expansión” o “aceleración” superará la línea de los 280 millones hacia 2030 y la de los 300 millones en 2025, casi duplicando su nivel de consumo actual.
Para entonces, calculó Saesa en base a datos de Cammesa y la Secretaría de Energía, Argentina exportará tantas cargas de buques con GNL como las que debió en 2014, cuando la Argentina pagaba carísimo el gas importado y con precios muy inferiores desalentaba la producción local hasta llegar a picos de subsidio, importación y déficit energéticos.
Un precio del gas local muy inferior al internacional (en este momento, la mitad, aunque insuficiente para abastecer el pico de consumo invernal y todavía sin infraestructura para exportación masiva) implica a su vez la potencialidad de agregar valor industrializando el gas “aguas arriba” o “aguas abajo”. El caso más obvio es la industria petroquímica y, en particular, la producción de fertilizantes, del que la Argentina es un fuerte importador.
Un precio del gas local muy inferior al internacional (en este momento, la mitad) implica a su vez la potencialidad de agregar valor industrializando el gas “aguas arriba” o “aguas abajo”
Es el primer y más obvio sector al que podría aplicarse el Super RIGI que anunció, pero todavía no presentó, el Gobierno, dijo Fernando Navajas, economista jefe de FIEL especializado en energía en la presentación del “Observatorio de la Transición Energética” de la Fundación Torcuato di Tella, que en un informe había adelantado el crecimiento de la actividad industrial de marzo que el jueves confirmó el Indec.
En base a datos de Cammesa, un informe del Observatorio ya había detectado que ese mes la demanda total de energía eléctrica aumentó 2,8% interanual, pero mientras la demanda residencial había aumentado 1%, la de los grandes usuarios del Mercado Mayorista Eléctrico (esto es, grandes industrias) lo había hecho un 12,8 por ciento.

Según Jorge Vasconcelos, economista jefe del Ieral de Fundación Mediterránea, la industria argentina aún no experimentó a pleno el efecto multiplicador de Vaca Muerta, cuyo potencial va mucho más allá del efecto sobre el sector externo, como mostró la experiencia de Estados Unidos con el “shale”.
En Argentina, el efecto multiplicador sobre los proveedores de bienes y servicios “aguas arriba” ya se constató, aunque no hay mediciones precisas al respecto, pero el efecto multiplicador “aguas abajo” recién está comenzando, y tiene que ver más con gas que con petróleo: la fluidez de esta fuente energética es un factor de competitividad de primer orden para actividades industriales intensivas en el uso del gas y apunta a ser una ventaja comparativa relevante en relación al resto de los países de la región, dijo Vasconcelos, aunque aclarando que las inversiones industriales capaces de aprovechar esa oportunidad “son en general proyectos de lento recupero, por lo que el nivel de riesgo país y otros factores institucionales pesan a la hora de decidir la inversión”.
En una investigación, Vasconcelos destacó que a partir de la irrupción del “shale gas” en Estados Unidos cambió la pendiente de la evolución industrial. Por caso, ejemplificó, mientras de 1997 a 2007, cuando el shale apenas se iniciaba, la industria manufacturera de ese país perdió 384.000 puestos de trabajo, mientras que de 2011 a 2013, con el fenómeno del shale ya consolidado, recuperó 159.000 empleos. El cambio fue abrupto para sectores industriales particulares, como la producción de bienes durables, que de perder 217.000 en el período pre-shale pasó a ganar 146.000 gracias al boom del shale, y dentro de durables el empleo en el rubro “metales fabricados” pasó de perder 17.000 a ganar 49.000 empleos, casi el triple de los que había perdido, y la de Maquinaria pasó de perder 34.000 a ganar 36.000 puestos.
En Estados Unidos la producción de bienes durables pasó de perder 217.000 en el período pre-shale a ganar 146.000 gracias al boom del shale (Vasconcelos)
El vuelco más impresionante se dio en producción de bienes para Transporte, que de perder 38.000 empleos entre 1997 y 2007 pasó a ganar 61.000 entre 2011 y 2013, gracias a que el boom del shale gas proveyó a ese sector de una fuente de energía abundante y barata.
Lo mismo podría suceder en Argentina, si antes supera el aumento abrupto de costos, por el gas importado y el aumento del consumo domiciliario durante los meses de invierno.
En caso que se apruebe en el Senado el proyecto para restringir el subsidio al gas del Régimen de Zonas Frías, el subsidio se limitará a regiones con clima severo y a hogares vulnerables, apuntando a un ahorro fiscal de poco más de $270.000 millones anuales, una reducción de casi 56% del costo fiscal del actual sistema, de unos $485.000 millones.
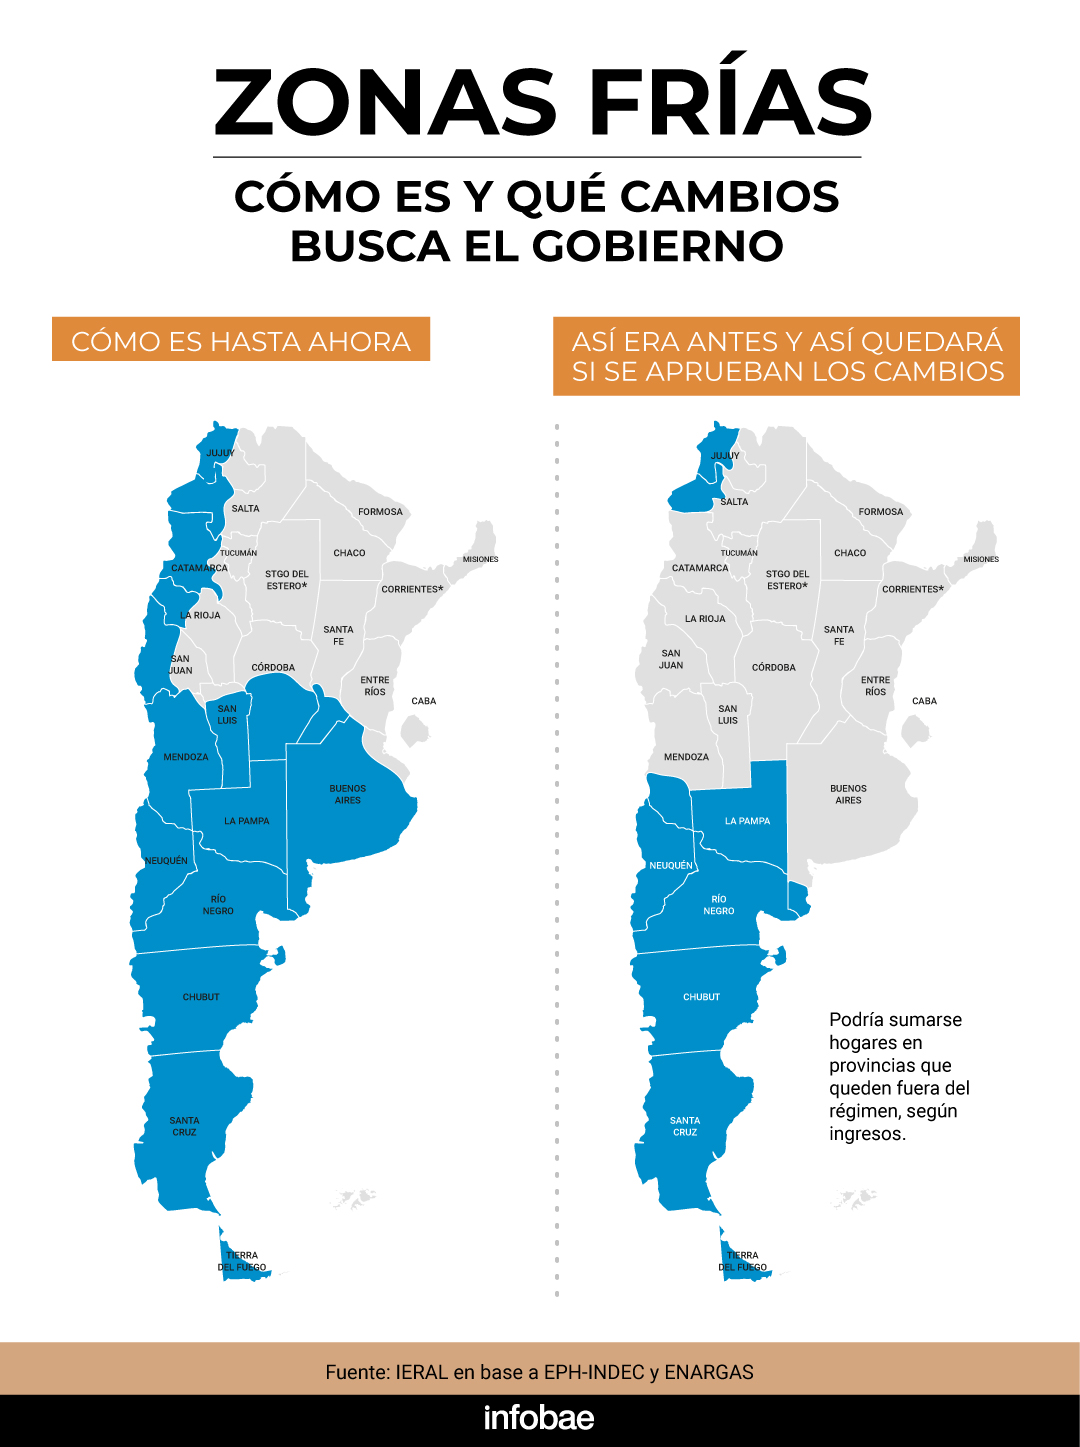
La nueva norma dejaría fuera del beneficio a 1,2 millones de hogares en provincias como Buenos Aires, Córdoba, Santa Fe, La Pampa y San Luis, manteniendo el subsidio pleno solo en la Región Patagónica, el departamento Malargüe en Mendoza y la Puna. En el resto de las zonas sumadas en 2021, el subsidio continuará exclusivamente para usuarios residenciales que cumplan con los criterios de ingresos del Subsidio Energético Focalizado (SEF), menores a tres Canastas Básicas Totales, poseedores del Certificado de Vivienda Familiar (ReNaBaP), veteranos de Malvinas o titulares del Certificado Único de Discapacidad.
Además, el subsidio ya no abarcará toda la factura, sino solo el precio del gas en el Punto de Ingreso al Sistema de Transporte (PIST), dejando afuera el “Valor Agregado de Distribución” que regulan los organismos provinciales.
El viernes, en un comunicado, la Confederación Argentina de la Mediana Empresa (CAME) señaló que los cambios propuestos “alteran la lógica histórica del régimen compensatorio” y que “limitar el alcance del beneficio exclusivamente al valor del gas en boca de pozo implica trasladar a los usuarios costos crecientes de transporte, distribución e impuestos, generando incrementos tarifarios que podrían superar ampliamente la capacidad de pago de miles de familias patagónicas”. Una presión tarifaria adicional, dice el documento, “profundizará la desaceleración económica y afectará directamente la capacidad de sostener puestos de trabajo”.
El subsidio ya no abarcará toda la factura, sino solo el precio del gas en el Punto de Ingreso al Sistema de Transporte (PIST), dejando afuera el “Valor Agregado de Distribución” que regulan los organismos provinciales
La revisión excluye expresamente a 55 departamentos de Buenos Aires, 13 de Córdoba, 12 de La Pampa, 8 de San Luis y 8 de Santa Fe. Un estudio del Ieral calculó que la factura de un hogar de Bahía Blanca que consuma 118 metros cúbicos mensuales pasará de $19.945 a $39.890, un aumento del 100%, mientras los hogares que califiquen para el SEF con los nuevos criterios en esa misma ciudad pagarán 22% más y en la zona fría histórica el aumento será del 20%, sobre una canasta de servicios que, como se precisó al inicio de esta nota, ya en mayo aumentó 17,5 por ciento.
Así, según los analistas, para acceder a los beneficios del gas propio y abundante (creciente superávit comercial, industrialización, nuevos empleos y eventualmente consumo más barato), antes hay que pasar el invierno, frase vieja y repetida de la historia económica argentina.
olla,cocina,gas,llama,calor,cocción,hornalla,hogar,energía,utensilios








La multinacional Magna no logró sostener la rentabilidad de su planta tras la caída de producción. Renault absorberá parte de la actividad
Puntos importantes

Magna cierra su planta de asientos en Córdoba por baja rentabilidad y producción.
Las actividades se redistribuyen a Renault Santa Isabel, Benavídez y Pacheco.
El sector de asientos sufre gran presión; la escala es clave para su supervivencia y concentración.
ventas,industria,renault,autos,Autos,Automoviles,Lanzamientos,Alfa Romeo
ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo
Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
Del riesgo kuka a las dudas del plan Caputo
El dato clave que perjudica a Argentina: el nivel de reservas
Al mercado le preocupa el nivel de reservas de cara al año electoral
Poniéndole precio a un 2027 difícil
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país

POLITICA9 minutos ago
Citaron a indagatoria a la sindicalista que compró un departamento en el edificio de Cristina Kirchner – Nexofin

DEPORTE13 minutos ago
Rosario Central vs Estudiantes (RC): formaciones, hora y dónde ver por tv

POLITICA23 minutos ago
Un punto negro en el mar: crónica del rescate a un muerto en el Mediterráneo y el fenómeno migrante detrás

ECONOMIA30 minutos ago
Fábrica de asientos deja sus operaciones en Córdoba en manos de Renault

CHIMENTOS30 minutos ago
Nazarena Di Serio habló de su pelea con María Fernanda Callejón: «Es algo que lloro todos los días»

DEPORTE33 minutos ago
Sonríe el Vasco Arruabarrena: la pieza clave que recuperó Boca Juniors para la recta final de la temporada

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias
- POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”


