ECONOMIA
Las semifinales las juegan los equipos y las marcas deportivas que compiten para liderar el Mundial

El Mundial 2026 no solo consagra al campeón de fútbol; es también la mayor vitrina del planeta para la industria del sportswear. A horas de que se definan los dos finalistas del torneo, la disputa comercial en la cima del negocio de la indumentaria deportiva ha quedado reducida a un enfrentamiento clásico y absoluto entre los dos colosos del mercado global: Adidas y Nike.
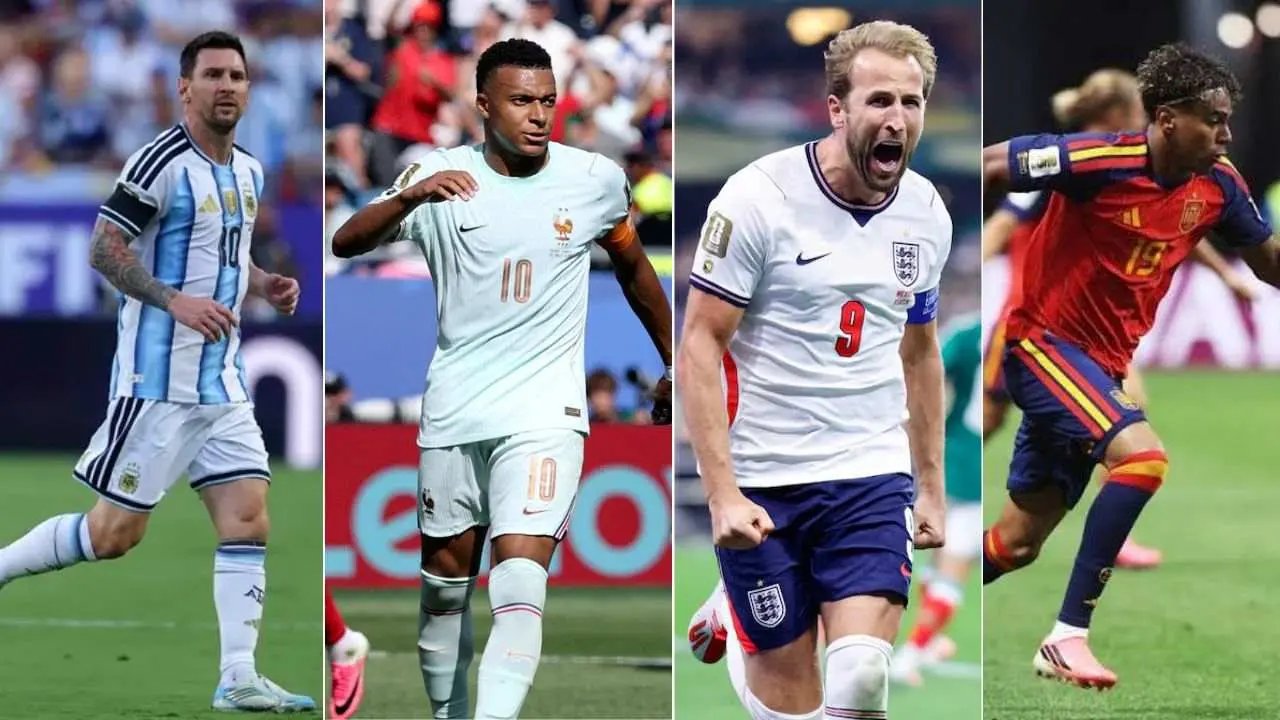
Tras el cierre de los cuartos de final, las marcas secundarias o emergentes quedaron en el camino, dejando una llave semifinalista perfectamente simétrica en términos de sponsoreo técnico: dos selecciones vestidas por la marca de las tres tiras y dos amparadas por el swoosh estadounidense.
El mapa de patrocinios en las semifinales del Mundial 2026
Las cuatro selecciones clasificadas entre las mejores del mundo dividen sus patrocinios técnicos en partes exactamente iguales entre la firma alemana y la norteamericana.
En el choque estelar de semifinales entre Argentina e Inglaterra, la Selección albiceleste vestirá la indumentaria de la firma alemana Adidas, utilizando para este encuentro su camiseta alternativa de color azul, mientras que el conjunto británico saltará al campo con su tradicional casaca titular blanca provista por la firma estadounidense Nike.
Por su parte, en la otra llave semifinalista disputada por Francia y España, el seleccionado francés lucirá su uniforme titular azul patrocinado por Nike, en tanto que la plantilla española competirá vistiendo su indumentaria alternativa de color blanco provista por la marca Adidas.
En cuanto al origen corporativo de los patrocinadores, la casa alemana Adidas viste a dos de los semifinalistas (Argentina y España), al tiempo que la compañía estadounidense Nike patrocina a los otros dos contendientes (Inglaterra y Francia), garantizando un duelo de marcas perfectamente simétrico en ambas llaves.
Argentina vs. Inglaterra: el cruce de marcas y el factor «camiseta azul»
En el cruce del miércoles en el Mercedes-Benz Stadium de Atlanta, la disputa en las oficinas corporativas reflejará el choque en el césped.
Argentina (Adidas): la AFA mantiene uno de los contratos más longevos y codiciados con la marca alemana. La indumentaria albiceleste supera históricamente el millón de camisetas vendidas por año a nivel global, cifra que se triplicó tras la consagración en Qatar. Para este partido crucial ante los británicos, la FIFA confirmó que la Selección utilizará su casaca alternativa de color azul, un modelo que despierta inevitables reminiscencias históricas (como en México ’86 o Francia ’98).
Inglaterra (Nike): los británicos vistieron durante décadas la tradicional firma inglesa Umbro, pero desde 2013 están contractualmente ligados a Nike. La firma estadounidense desembolsó sumas récord para retener al conjunto inglés como uno de sus principales activos en el fútbol europeo, garantizando una penetración masiva en el mercado anglosajón.
Francia vs. España: el otro duelo simétrico de la industria
En la otra llave de semifinales, disputada en el estadio de Dallas, el choque técnico replica exactamente la contienda comercial. Y es la siguiente:
Francia (Nike): la Federación Francesa de Fútbol (FFF) cuenta con uno de los acuerdos de patrocinio técnico más costosos del mundo firmado con la marca de Oregón, consolidado tras el título de 2018 y el subcampeonato en 2022.
España (Adidas): «La Roja» representa el bastión continental más sólido de Adidas en Europa junto a la selección alemana, sosteniendo una alianza histórica que se mantiene firme desde finales de la década del noventa.
La batalla por el trono global
El diseño de las semifinales le garantiza a la industria una certeza financiera: habrá al menos un representante de Adidas y uno de Nike en la gran final, reeditando la clásica disputa publicitaria para definir qué logotipo levantará el trofeo.
En términos de retorno de inversión (ROI), la llegada a estas instancias asegura a ambas compañías una exposición televisiva ante miles de millones de espectadores, impulsando la venta de indumentaria oficial, productos retro y colecciones especiales en el tramo final del torneo.
¿Cómo impacta el Mundial en las ventas?
El Mundial de Fútbol es el evento comercial y publicitario más importante para la industria de la indumentaria deportiva. Durante los meses previos y durante la competencia, las ventas de camisetas, calzado y ropa urbana inspirada en el torneo experimentan un pico masivo de demanda, impulsando tanto los ingresos como la valoración global de las marcas.
• Picos de consumo masivo: la venta de indumentaria oficial (especialmente camisetas titulares y suplentes) aumenta exponencialmente. Selecciones de primer nivel o con grandes figuras pueden vender de 1.5 a más de 3 millones de camisetas durante un ciclo mundialista.
• Efecto derrame (Sportswear y Lifestyle): el interés no se limita a las prendas de juego; la atención mediática catapulta la venta de zapatillas, buzos, pantalones de entrenamiento y colecciones urbanas asociadas a los seleccionados.
• Posicionamiento y exposición de marca: el torneo funciona como una vidriera global donde las marcas compiten por captar millones de espectadores, reforzando la fidelidad de sus consumidores y ampliando su alcance digital.
Las marcas preferidas y dominantes del torneo
El mercado de indumentaria en la Copa del Mundo se encuentra ampliamente concentrado en un «Big Three», aunque marcas emergentes han ganado terreno:
1. Adidas.
Participación y presencia: viste a federaciones clave como Argentina (actual campeona), España, Alemania, México, Japón y Colombia.
Impacto comercial: históricamente lidera en volumen de camisetas vendidas gracias a la enorme tracción de la Selección Argentina y Lionel Messi, con la indumentaria albiceleste figurando entre los productos más vendidos de su portafolio global.
2. Nike.
Participación y presencia: viste a potencias y mercados estratégicos de alto consumo como Brasil, Francia, Estados Unidos, Inglaterra, Países Bajos y Canadá.
Impacto comercial: es el líder global en participación de mercado en ropa deportiva. Camisetas icónicas como la de Brasil suelen encabezar los rankings de demanda global y búsquedas digitales en vísperas del torneo.
3. Puma.
Participación y presencia: mantiene un patrocinio fuerte en selecciones de Europa y África, vistiendo a Portugal, Marruecos, Senegal, Suiza y Austria.
Impacto comercial: se consolida como la tercera fuerza, destacándose por capturar mercados emergentes y posicionar figuras individuales clave dentro del torneo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mundial,nike,argentina,inglaterra,adidas







La depreciación del real entre 1999 y 2001 influyó decisivamente en el final de la Convertibilidad

El régimen cambiario vigente en la Argentina permite moderar el impacto de una devaluación del real mediante el deslizamiento del peso

- Por un lado, complica a los exportadores locales de productos diferenciados (no materias primas) que buscan posicionarse en el mercado brasileño.
- Por el otro, afecta a las industrias nacionales, que deben competir en el mercado interno contra bienes importados de Brasil que se vuelven más baratos. Veremos si Brasil logra ordenar su economía.
- La mora en los préstamos para familias ha empezado a ceder. El stock de préstamos en situación irregular se redujo en términos reales, lo que permitió que el porcentaje de préstamos en mora cayera alrededor de medio punto porcentual. En cambio, la mora en empresas, si bien baja, siguió aumentando. La reducción de la mora podría permitir alguna recuperación del crédito dentro de algunos meses.
- Los agregados monetarios han empezado a recuperarse en términos reales luego de la fuerte contracción del segundo semestre de 2025 que continuó durante los primeros meses de 2026.
- La recaudación ha empezado a crecer en términos reales en la comparación interanual impulsada por la mejora en los ingresos por derechos de exportación (baja base de comparación y suba del precio del petróleo), el impuesto a los combustibles (mayor presión tributaria) e ingresos de seguridad social. Algunos de estos factores continuarán impactando en el futuro inmediato.
El crecimiento del PBI de este año estará algo por debajo del 1%, pero un final de año algo mejor ayudaría a aumentar el crecimiento del año próximo
- Hace un par de meses que los salarios formales evolucionan algo por encima de la inflación, lo que ayudaría a explicar la modesta mejora en la confianza del consumidor observada en septiembre y octubre. Ello no afectará el crecimiento del PBI de este año, que estimamos en FIEL que estará algo por debajo del 1%, pero un final de año algo mejor ayudaría a aumentar el crecimiento del año próximo.
Corporate Events,South America / Central America,Government / Politics
Desde que el gobierno de Javier Milei asumió en diciembre de 2023 y ejecutó la devaluación inicial, el mercado argentino ha vivido bajo una paradoja constante: las proyecciones de devaluación (tanto del mercado de futuros como de las consultoras del REM) sistemáticamente sobreestimaron el ritmo al que el tipo de cambio oficial iba a depreciarse, y aun así los argentinos siguieron comprando dólares a un ritmo extraordinario una vez que se levantó el cepo para Las Personas Humanas.
Entre diciembre de 2023 y octubre de 2026, el mercado de futuros de Rofex apostó a una mayor devaluación de la que finalmente ocurrió. En solo seis de los 35 meses del período la apuesta del futuro “le ganó” al tipo de cambio oficial mayorista. En los otros 29 meses, el oficial devaluó menos de lo que el mercado de futuros había anticipado.
La mediana del Relevamiento de Expectativas de Mercado (REM) del BCRA se ubicó por encima del tipo de cambio nominal promedio mensual (Tcnpm) realizado en la gran mayoría de los meses, con las principales excepciones concentradas en el ajuste inmediato posterior a la devaluación de diciembre de 2023 y enero de 2024. En otras palabras, tanto el mercado como las consultoras proyectaron una depreciación más rápida de la que el esquema de crawling peg primero, y de bandas después, terminó permitiendo.

Esta sobreestimación sistemática no impidió que, a partir del levantamiento del cepo para personas en abril de 2025, los argentinos compraran dólares a una escala masiva.
Según los datos del Balance Cambiario del BCRA, entre abril de 2025 y septiembre de 2026 las compras brutas de billetes por personas humanas alcanzaron los USD 50.186 millones. Descontando ventas de billetes por USD 7.372 millones, la demanda neta se ubicó en USD 42.814 millones.
Los mayores volúmenes se concentraron entre julio y octubre de 2025, en el marco del año electoral legislativo. Lo más relevante no es el volumen sino el destino: aproximadamente dos tercios de esos dólares quedaron dentro del sistema financiero local (depósitos bancarios, ALyC y fondos comunes de inversión).
Lo más relevante no es el volumen de compras de dólares sino el destino: aproximadamente dos tercios quedaron dentro del sistema financiero local
Aquí aparece la distinción central que permite hablar de “modo dólar” sin necesariamente hablar de fuga de capitales clásica. En los episodios históricos de salida de divisas del país, la gran mayoría de los dólares comprados salían del sistema (al colchón o a cuentas en el exterior) y drenaban reservas de forma acelerada. En este período, la proporción que permanece onshore ha sido considerablemente más alta.
Funcionarios del BCRA como el vicepresidente Vladimir Werning y el director Martín Vauthier han insistido en que entre dos tercios y el 75% de lo comprado para ahorro se queda en el mercado doméstico, fondeando bancos y permitiendo cierta reactivación del crédito en dólares. Parte de ese flujo incluso recircula: personas compran dólares, los depositan o suscriben deuda local en moneda extranjera, las empresas liquidan y el circuito se reinicia.
No es salida neta irreversible en la misma magnitud que en crisis anteriores. La oferta exportadora elevada (agro, energía y minería) ha sido el otro pilar que permitió absorber esta demanda sin que el tipo de cambio se disparara de inmediato.
Pero la preferencia por el dólar no desaparece porque el oficial se mueva menos de lo esperado.
La historia argentina enseña que la memoria de devaluaciones bruscas, confiscaciones y pérdida de poder adquisitivo del peso pesa más que la estabilidad de corto plazo. Cuando el dólar se abarata en términos reales (como ocurrió en 2026, con una suba del tipo de cambio muy por debajo de la inflación), muchos lo interpretan como una oportunidad de compra más que como una señal de que ya no hace falta cubrirse. El levantamiento del cepo simplemente habilitó que esa preferencia se expresara sin topes artificiales.
De cara a 2027, año de elecciones presidenciales, es altamente probable que esta demanda se sostenga o incluso se intensifique. Los argentinos no necesitan que el tipo de cambio se dispare hoy para comprar dólares; les alcanza con la experiencia pasada de que, en contextos electorales, la incertidumbre política suele traducirse en presión cambiaria.
Los argentinos no necesitan que el tipo de cambio se dispare hoy para comprar dólares; las alcanza con la experiencia pasada
La sobreestimación sistemática de las proyecciones (futuros y REM) no ha modificado esa conducta: el mercado y las consultoras esperaron más devaluación de la que hubo, y las personas igual dolarizaron. La diferencia esta vez es que una porción importante de ese ahorro quedó dentro del sistema.
Si ese porcentaje se mantiene y la oferta de divisas por exportaciones no se deteriora, el esquema puede seguir absorbiendo la demanda. Si el porcentaje que se va al exterior o al colchón sube de forma marcada, o si el superávit externo se reduce, la presión será otra.
La moraleja es clara: los argentinos no están en “modo dólar” porque las proyecciones de corto plazo del mercado o del REM se hayan equivocado hacia arriba. Están en modo dólar porque llevan décadas de prueba de que el peso, como reserva de valor, ha fallado con demasiada frecuencia.
Las proyecciones pueden sobreestimar la devaluación mensual, el tipo de cambio oficial puede moverse menos de lo esperado y una parte importante de los billetes puede quedar depositada localmente. Nada de eso borra la preferencia estructural. En un año electoral, esa preferencia suele intensificarse.
Quien crea que la estabilidad cambiaria reciente y la menor devaluación frente a las proyecciones van a hacer que los argentinos dejen de comprar dólares, está subestimando la memoria y sobreestimando el poder de los datos de corto plazo sobre una conducta que se formó en décadas.
El autor es analista económico y director de la consultora Focus Market
dólares estadounidenses,pesos argentinos,ilustración,economía,finanzas,falsificación
ECONOMIA
Marcela Cristini, economista de FIEL: “Parte del saldo comercial tendrá como destino el pago de la deuda externa”
“Ya superamos el hito de los USD 100.000 millones, y una característica a destacar es que ha comenzado un proceso de mayor diversificación del patrón exportador”

“Chile, Uruguay, Brasil, Perú, Colombia, muestran desde hace mucho las virtudes de la estabilidad macroeconómica”


“La producción de productos básicos de la Argentina le imprime la categoría de global trader, con envíos a más de 120 países en el mundo”

“La política comercial del presidente Trump ya había sido limitada seriamente cuando la Corte Suprema de los Estados Unidos declaró ilegales sus ‘aranceles recíprocos’”

“En los países en desarrollo, el crecimiento se financia en buena medida con el ‘ahorro externo’, es decir, con el saldo del balance comercial combinado con el endeudamiento del sector privado y público en los mercados”

- el exceso de endeudamiento de los países de altos ingresos y su necesidad de refinanciamiento,
- la variabilidad de los mercados financieros debida a las dudas sobre los desarrollos de la IA y sus centros de datos,
- el menor crecimiento general y el de China en particular, y
- las mayores tasas de inflación en algunos países centrales (Estados Unidos y países de la Unión Europea), acompañadas por aumentos de las tasas de interés de referencia.
Hasta el momento, la Argentina ha gozado de términos de intercambio favorables (los precios de sus exportaciones subieron por encima de los de sus importaciones), pero esa tendencia podría no mantenerse si se normaliza el precio del petróleo

Shocks externos

El desahogo de Milei y la decisión sobre Bullrich después del mensaje oculto de León XIV

Nazareno Casero: “Actúo desde tan chico que lo naturalicé, es lo que sé hacer y lo que me gusta”

Eduardo Domínguez sobre la final de la Sudamericana: «Es normal que Boca sea el favorito» y por qué «hay una gran diferencia» :: Olé

Aprendió a jugar al básquet mirando videos y con pelotas de fútbol, y recibió el apoyo de una figura de la NBA: “Nada es imposible”

El mercado de futuros sobreestimó la devaluación oficial en 29 de los últimos 35 meses

El Gobierno toma distancia de los mensajes del papa León XIV, mientras el peronismo intenta capitalizarlos

Es millonario, tiene apenas 22 años, heredó una fortuna enorme, se quedó afuera del VIP del Papa León XIV y la gente ovacionó su actitud

Harry Kane, el gran olvidado

Fútbol sudamericano: por qué es importante seguir el calendario de partidos

 CHIMENTOS3 días ago
Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»
- ECONOMIA2 días ago
Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero
- POLITICA3 días ago
El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso