ECONOMIA
Los bancos anticiparon una baja en la mora a partir del segundo semestre y reclamaron menos impuestos para impulsar el crédito

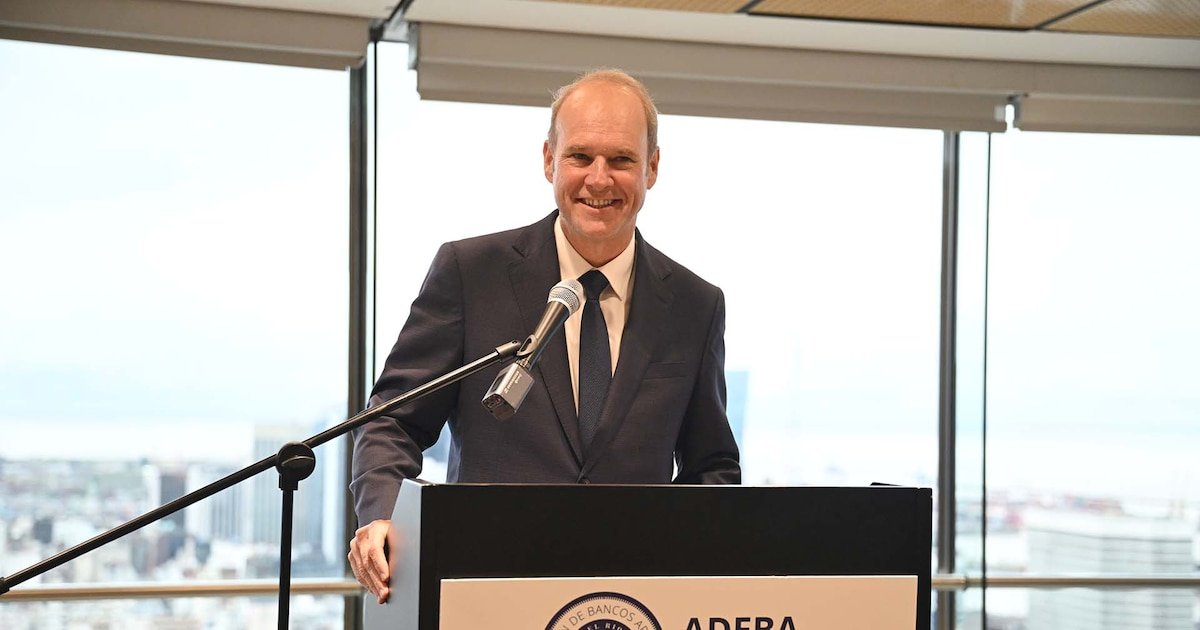
En un contexto de contracción del crédito al sector privado y suba de la mora bancaria, el titular de la Asociación de Bancos Argentinos (Adeba), Javier Bolzico, anticipó que el financiamiento a privados volverá a crecer en 2026 y proyectó una reducción en los niveles de morosidad para el segundo semestre del año.
Durante el tradicional cocktail por el Día del Periodista, Bolzico habló sobre las perspectivas del crédito para el año en curso y vislumbró que “en 2026 el crédito volverá a crecer y marcará 3 años consecutivos de crecimiento”.
No obstante, advirtió que “aún estamos en niveles bajos de bancarización; los préstamos solo representan actualmente el 12,5% del PBI”. Planteó como meta que el crédito llegue a 25% del PBI en los próximos años y “a partir de allí alcanzar el promedio de la región, en torno al 50%”.
El presidente de Adeba también abordó la cuestión de la morosidad: “En este camino tuvimos un fenómeno coyuntural, la suba de la mora crediticia a partir de la segunda mitad de 2025”. Frente a ese escenario, detalló que “los bancos actuaron proactivamente trabajando con sus clientes en busca de las soluciones según cada situación. Por otra parte, los bancos contaban con buen nivel de capital y previsiones para enfrentar situaciones como estas”.
El referente bancario proyectó una mejora para el segundo semestre de 2026: “La cartera irregular comenzará a bajar en este segundo semestre para ir convergiendo a niveles normales”.
En simultáneo, Bolzico subrayó que, para evaluar el éxito de la política económica y del sistema financiero en los próximos años, “si tuviéramos que elegir una variable para medir dentro de unos años el éxito, en lo que respecta al sistema financiero, de la política económica, de las regulaciones del BCRA y del trabajo de los bancos, esa variable sería el crédito bancario, como porcentaje del PBI”.
En su presentación, recordó una definición del presidente Javier Milei: “el crédito es quizás el mejor instrumento de movilización social que existe porque básicamente es la pieza fundamental del engranaje del crecimiento económico”, y añadió: “y esa intermediación entre el ahorro y la inversión está a cargo del sistema financiero”.
A la vez, el disertante sostuvo que su sector asume esa responsabilidad y señaló que “el crédito bancario es el resultado de la intermediación financiera, y su desarrollo dependerá tanto de lo que haga el sector público como el sector privado”. Para Bolzico, el Estado debe generar las condiciones macroeconómicas, el marco regulatorio y esquemas impositivos adecuados, mientras que las entidades bancarias tienen el deber de aportar “capital, gestión de riesgos e innovación para brindar servicios financieros de calidad”.
Al analizar la dinámica de la economía bimonetaria en la Argentina, el directivo detalló que en el segmento en moneda local los bancos transforman el 85% de los depósitos que reciben en créditos al sector privado. Aunque consideró que “esa es una buena tasa de conversión”, indicó que “la velocidad de crecimiento de los depósitos depende principalmente de la demanda de dinero”.

Para potenciar el desarrollo del crédito en pesos, sugirió que los bancos accedan a fondeo de largo plazo en el mercado de capitales y afirmó que “eso permitirá aumentar el crédito, y sobre todo extender los plazos”. Como ejemplo, señaló que “la evolución del crédito hipotecario dependerá en gran medida de este tipo de fondeo, tal como ocurre en el resto del mundo”.
Respecto al segmento en dólares, Bolzico explicó que la tasa de transformación de depósitos a créditos es más baja: 55 por ciento. Asimismo, relacionó esta diferencia con “las restricciones legales para prestar los depósitos en dólares y otras cuestiones prudenciales”, en relación a las reglas macroprudenciales vigentes que impiden los préstamos a quienes no generen divisas. Sin embargo, remarcó que “los depósitos en dólares tienen gran potencial para crecer”.
Según sus cálculos, los argentinos tienen USD 330.000 millones de fondos líquidos fuera del sistema financiero; de los cuales USD 250.000 millones de dólares se encuentran dentro del país. Y acotó que los depósitos dentro del sistema financiero son solo 40.000 millones de dólares. Para revertir esa situación, consideró que “es necesario crear las condiciones de confianza y retorno para atraer el ahorro argentino que está fuera del sistema financiero formal”.
Bolzico definió el desafío: “Argentina debe ser capaz de incorporar esos ahorros al proceso productivo formal”. Según su diagnóstico, “hay ahí un gran desafío, pero también una oportunidad para el crecimiento del crédito”.
Por otra parte, el titular de Adeba se refirió a la carga impositiva como un factor que limita la intermediación financiera y planteó que el Estado “debe generar esquemas impositivos adecuados, que favorezcan la intermediación financiera”.
“Tenemos una de las cargas tributarias más altas del mundo sobre el sistema financiero y además con tributos altamente distorsivos. Los impuestos sobre las operaciones financieras reducen el retorno de los depósitos y aumentan el costo del crédito”, continuó.
Además, remarcó la presión de las tasas municipales y provinciales: “Hay municipios que cobran entre el 5 y 8% sobre los ingresos totales bajo el concepto de tasas municipales, en teórica contraprestación por servicios prestados. Eso además de las cargas provinciales sobre Ingresos Brutos. Esto es incompatible con el desarrollo del crédito”.
Bolzico vinculó la baja bancarización de las últimas décadas a “la alta carga impositiva que deben soportar quienes operan dentro del sistema financiero formal”, y señaló que esa situación “reduce el crédito y eleva su costo”.
Con una visión de mediano plazo, afirmó que la Argentina “está frente a una gran oportunidad y que será aprovechada”. Subrayó la importancia de que “las políticas públicas de los tres niveles de gobierno generen las condiciones para que Argentina pueda canalizar eficientemente el ahorro privado hacia préstamos a familias y empresas”.
Para el sector bancario, enfatizó que “el sistema financiero por su parte viene demostrando su capacidad y compromiso para generar créditos y ofrecer servicios financieros de calidad cuando se dan las condiciones”. Bolzico concluyó su intervención con un mensaje sobre el rol de las entidades: “Trabajar por una mejor intermediación financiera es el desafío de todos y ahí encontrarán a los bancos. Haciendo lo que saben, trabajando de bancos”.

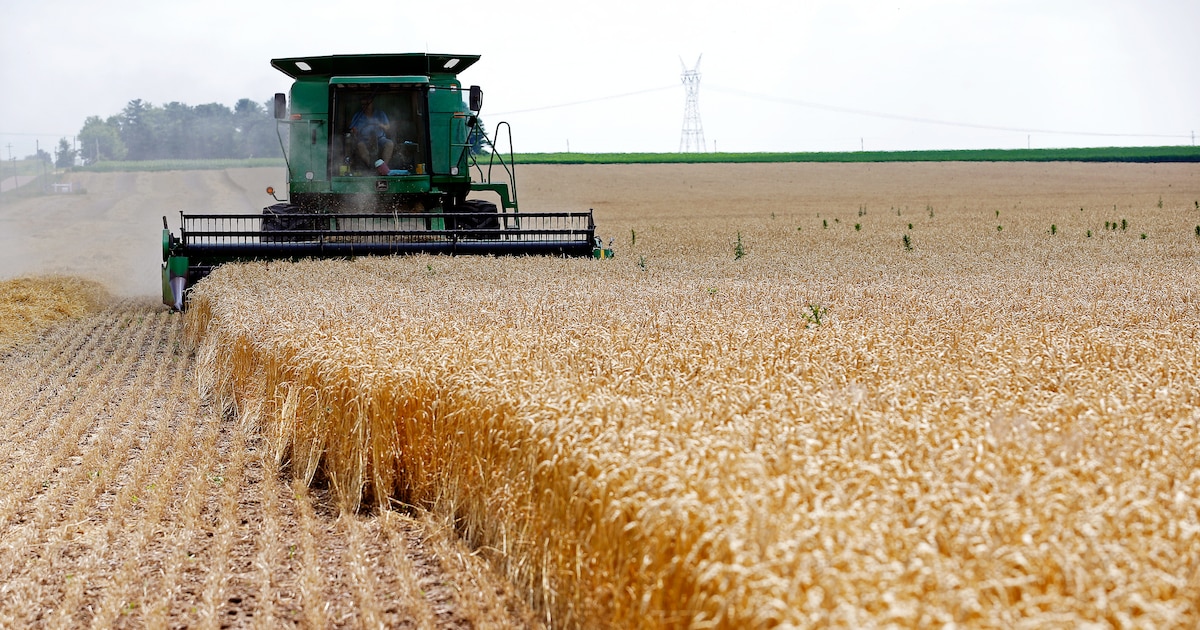
Durante muchos años, incluso décadas, el imaginario cultural sobre lo que era el campo permanecía inalterable. No hacía falta actualizar manuales escolares, ni siquiera era preciso trabajar sobre el impacto real que esta actividad tiene en nuestro día a día. Sin embargo, en poco tiempo, esa idea evolucionó, se complejizó y ganó en productividad, preparándose para un futuro en el que será una actividad cada vez más esencial.
Hoy el campo combina ciencia, tecnología, datos, conocimiento y sustentabilidad. Entonces, si queremos pensar en este futuro para nuestro país, es necesario contarles a las nuevas generaciones de qué se trata el campo en la actualidad, porque el abanico de oportunidades laborales es cada vez más amplio, y el impacto que tiene en el desarrollo económico de la Nación también.
Las grandes extensiones de tierra le dan paso a la siembra programada; la maquinaria pesada hoy goza de tecnología aplicada para hacer más productivo el proceso del cultivo; las semillas tienen una fortaleza mucho mayor, y los resultados se ven en la mesa de todos los argentinos.
Hoy el campo combina ciencia, tecnología, datos, conocimiento y sustentabilidad
Queda claro que el agro cambió. Por eso, el desafío actual es como profesionales, y como industria, estar a la altura de lo que esta actividad nos demanda. De ser exitosos no solo tendremos mejores opciones de cultivos: también habrá resultados económicos muy favorables para el país.
Hoy producir alimentos implica tomar decisiones cada vez más sofisticadas. Conocer el suelo, interpretar el clima, anticipar la aparición de malezas y enfermedades, seleccionar la genética adecuada para cada ambiente, administrar recursos y utilizar información para decidir cuándo y cómo intervenir. La tecnología, la biotecnología, la inteligencia artificial y las herramientas digitales son una parte vital de este proceso.
¿Cómo podemos resumirlo? El campo es la tierra, su gente, los cultivos y el ganado, y también ahora un laboratorio de innovación.
Pensar hoy mirando al mañana
Hablar sobre el futuro de la agricultura nos obliga a preguntarnos cómo vamos a producir, con qué conocimiento y quiénes tendrán las capacidades necesarias para hacerlo.
Es una conversación que no se puede postergar, porque el desafío es enorme. Según la FAO, el mundo necesitará producir cerca de un 70% más de alimentos hacia 2050. En un contexto de crecimiento poblacional, cambio climático, presión sobre los recursos naturales y necesidad de mejorar la eficiencia productiva, la agricultura tendrá que hacer mucho más con los recursos disponibles.
Producir alimentos implica tomar decisiones cada vez más sofisticadas
Eso obliga a pensar en una agricultura cada vez más inteligente: con tecnología aplicada adecuadamente, convirtiendo los datos en información y en una estrategia que empieza en la semilla y termina alimentando a los argentinos (y, por qué no, a gran parte del mundo).
El manejo temprano de malezas, enfermedades y plagas, la elección de semillas adaptadas a cada ambiente, el monitoreo de los cultivos y la planificación de aplicaciones son ejemplos de cómo las buenas prácticas agrícolas pueden apoyarse en nuevas tecnologías para mejorar la productividad y, al mismo tiempo, cuidar los recursos.
Esta mirada integral estuvo muy presente en el último Congreso de la Asociación Argentina de Productores en Siembra Directa (Aapresid), donde distintas soluciones tecnológicas fueron planteadas como herramientas estratégicas que combinan genética, protección de cultivos, digitalización y conocimiento agronómico.
Ellos y ellas, la clave
En este nuevo campo, el talento también evoluciona. Nacen oportunidades de la mano de la tecnología aplicada a la industria: biotecnólogos, agrónomos, analistas de datos, programadores, ingenieros industriales, expertos en sustentabilidad y hasta especialistas en inteligencia artificial. Todos son hoy necesarios, y juntos construyen una flamante e innovadora manera de trabajar.
Por eso, acercar a los jóvenes a esta actividad se vuelve esencial para cuidar una de las industrias que será cada día más importante para el desarrollo del país, pero también para resguardar uno de los recursos más necesarios para todas las personas: el alimento.
Si queremos una agricultura capaz de responder a los desafíos que vienen, necesitamos personas dispuestas a aprender, investigar, innovar y tomar decisiones con una mirada de largo plazo. El agro argentino tiene una enorme capacidad para hacerlo. Tiene conocimiento, experiencia, recursos naturales, emprendedores y una cadena de valor con fuerte presencia internacional.
Ahora también necesita construir un puente con las nuevas generaciones.
El autor es gerente senior de Marketing para Argentina, Paraguay, Uruguay y Bolivia de BASF
Agricultural Markets,Environment,North America
ECONOMIA
La morosidad de las familias llegó al 12,9% y los menores de 35 años concentran la mayor cantidad de deudores


ARCA,deuda impositiva,morosidad empresarial

En otra sesión con buen volumen de negocios, por USD 605,9 millones en el segmento de contado, el dólar mayorista cedió 50 centavos, a 1.514 pesos. La divisa mantiene en septiembre un alza de 5,50 pesos o 0,4%, debajo de la inflación prevista para el corriente mes.
Así, septiembre sería el tercer mes seguido en el cual la devaluación es inferior a la inflación, luego de que en junio el tipo de cambio ascendiera 5,2%, contra una suba promedio de precios de 1,9 por ciento.
En lo que va del año, el dólar ganó solo 59 pesos o 4,1%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 23% en ese período. En una comparación interanual, el dólar mantiene una ganancia de 39 pesos o 2,6% desde los $1.475 del 19 de septiembre del año pasado, frente a una inflación interanual de 33,5%, lo que implica una “inflación en dólares” de 30% en un año.
El BCRA amplió el techo de las bandas cambiarias a 1.907,47 pesos. Así, el dólar mayorista quedó a 393,47 o 26% de ese límite para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al púbico permaneció sin variantes, a $1.535 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.534,22 para la venta y $1.482,51 para la compra. Asimismo, el dólar blue también se negoció sin cambios a $1.550 para la venta.
“Tras las mayores compras del BCRA del viernes, el dólar mayorista inicia la rueda estable en los $1.515, mientras los operadores monitorean la plaza en busca de dilucidar si fue una rueda puntual o podrían acelerarse las adquisiciones”, afirmó el economista Gustavo Ber.
“Ocurre que se le sigue otorgando una gran importancia a la acumulación de reservas, no sólo en busca de continuar fortaleciendo el perfil crediticio sino también a fin de poder llegar con el mayor ‘poder de fuego’ posible al 2027, toda vez -de respetarse los parámetros históricos- se suele acelerar la búsqueda de cobertura”, añadió el titular del Estudio Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Ignacio Morales, jefe de Inversiones de Wise Capital, señaló que “en lo que va de 2026, la entidad acumula USD 14.298 millones comprados, con lo que superó ampliamente el objetivo anual de USD 10.000 millones fijado en la cuarta fase del programa monetario. Pese al saldo acumulado, el organismo conducido por Santiago Bausili redujo el ritmo de adquisición en agosto y septiembre”.
“La autoridad monetaria atribuyó esta desaceleración a factores estacionales, como la menor liquidación del agro, y ratificó que solo intervendrá ante excedentes genuinos de oferta sin alterar el tipo de cambio. Paralelamente, el Central indicó que el aumento en la compra de divisas por parte de personas físicas abastece mercados alternativos, importaciones y dividendos”, agregó Morales.
Los analistas de Puente subrayaron que “la dinámica cambiaria confirma que la estabilidad del peso sigue funcionando como un ancla central de la política económica, aunque actualmente limita el margen para acelerar la acumulación de reservas sin generar una depreciación adicional. La menor oferta estacional de divisas explica parte de la moderación de las compras oficiales, mientras las reservas netas mantienen una posición relativamente holgada frente a las metas acordadas con el FMI”.
Además desde Puente consignaron que “el foco estará en el inicio de la tercera revisión del programa con el FMI y en las señales que surjan sobre acumulación de reservas, política fiscal y financiamiento. Si la oferta privada de divisas continúa moderándose, el BCRA podría mantener un ritmo de compras más bajo para preservar la estabilidad cambiaria”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Un informe de PwC Argentina precisó que en agosto “las emisiones de Obligaciones alcanzaron los $1.758.665 millones a través de 41 colocaciones, lo que representa el volumen más alto de los últimos doce meses aunque con una disminución en montos nominales, que se ubicó un 25% por debajo del mes anterior”.
“Esta caída en montos se dio mayormente en el segmento Hard Dollar, que a pesar de haber aumentado el volumen de colocaciones, el monto total emitido mostró un descenso del 34% en comparación al mes anterior”, añadió el reporte.
100,above,america,american,background,bank,banking,banknote,banknotes,benjamin,budget,cash,cash money,close up,closeup,criminal,currency,dark,dolar,dolares,dollar,dollars,dólar,dólares,economy,exchange,face,finance,financial,foreign,franklin,hide,hide money,hundred,hundred dollar,investment,macro,making money,money bills,note,one hundred dollar,savings,success,top,united states,us,us currency,us dollar,usa,usd

Por qué la jueza consideró inconstitucional aplicar el nuevo Régimen Penal Juvenil a un adolescente en una causa por robo

La causa Malvinas, un tema relegado en los discursos de Milei desde el estrado de las Naciones Unidas

Exmandataria de la Cicig solicita levantar el antejuicio al juez Jimi Bremer

Javier Milei partió rumbo a Nueva York: el discurso sobre el rol de la ONU y un pedido para que no se regule la IA

Homero Pettinato confirmó la denuncia al hombre que lo amenazó de muerte y tuvo un pedido: “No quiero que lo violenten”

Rep Eric Burlison: ‘Most of my colleagues’ are ‘drunk on spending other people’s money, even Republicans’

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- CHIMENTOS3 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega
- POLITICA3 días ago
Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo