ECONOMIA
Mora en récord: un jubilado denunció “sobreendeudamiento inducido” y amenaza con declarar su quiebra personal

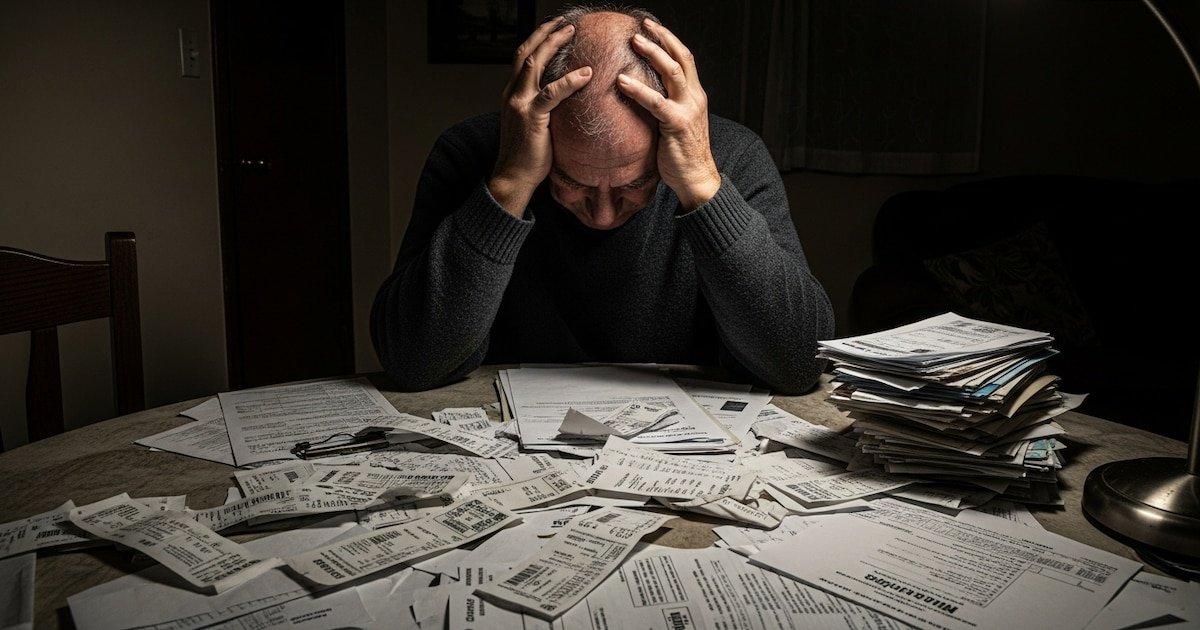
En un contexto de fuerte suba de la morosidad, un jubilado con domicilio en Posadas, Misiones, presentó ante la Justicia Federal una demanda por “sobreendeudamiento inducido” contra dos bancos, organismos de crédito, una billetera digital y una agencia de cobranzas, y dejó planteada la posibilidad de declararse en quiebra si el tribunal rechaza la reestructuración de sus deudas, que superan los $150 millones frente a un ingreso neto mensual inferior a 1.500.000 pesos.
La acción fue impulsada por una consultora legal misionera e involucra a dos instituciones bancarias, dos organismos de crédito vinculados a las Fuerzas Armadas, un proveedor de servicios financieros digitales, una agencia de cobro extrajudicial y tres administradoras de tarjetas de crédito. El planteo central sostiene que el hombre no incurrió en morosidad voluntaria: fue víctima de un circuito de refinanciación encadenada que, con el tiempo, lo condujo a una cesación de pagos de la que no puede salir por sus propios medios.
De acuerdo al escrito presentado, el jubilado tenía un historial crediticio sin antecedentes negativos. Había cancelado un crédito hipotecario en 2017 y no registraba deudas relevantes al momento de iniciar el proceso de endeudamiento.
Sin embargo, todo cambió en enero de 2024, cuando tomó un primer préstamo bajo la modalidad UVA para realizar refacciones en su vivienda. A partir de ese momento, la dinámica financiera se convirtió en una espiral difícil de detener y cada nuevo crédito se destinaba, en su mayor parte, a cancelar el anterior, a cubrir cuotas de tarjetas de crédito o a sostener los gastos cotidianos del grupo familiar.
A lo largo de 2024 y los primeros meses de 2025, el denunciante contrató nueve préstamos sucesivos con una de las entidades bancarias demandadas, bajo la modalidad UVA. El capital total otorgado ascendió a $49.312.068, pero por efecto de la indexación y la capitalización de intereses, la deuda con esa sola entidad trepó a 83.168.321,75 pesos.
Al sumar los pasivos con los restantes acreedores —tarjetas de crédito, organismos de crédito con descuento directo sobre el haber previsional y una billetera digital—, el total supera los $150.000.000, monto acumulado, exigible y ejecutable que la demanda califica de materialmente imposible de afrontar.
La carga mensual estimada para cubrir el conjunto de las obligaciones supera $1.600.000, cifra que excede el haber previsional neto del jubilado. La demanda señala que todos los créditos fueron contratados de forma digital, sin instancia presencial ni asesoramiento personalizado, y sin que el actor recibiera información clara sobre el costo financiero total, la evolución de las cuotas bajo el sistema UVA ni el impacto acumulativo del endeudamiento sobre sus ingresos.
Uno de los ejes del reclamo apunta a la entidad bancaria señalada como “agente originante del endeudamiento”, a quien se le atribuye responsabilidad principal, directa e integral. La acusación incluye haber otorgado los nueve créditos UVA sin evaluación real de solvencia, haber montado una refinanciación estructural encubierta mediante nuevos préstamos destinados a cancelar los anteriores, haber incumplido el deber de informar sobre el costo financiero real y los riesgos del sistema UVA, y haber cerrado unilateralmente la cuenta bancaria del actor, privándolo de acceso a información esencial sobre sus deudas.
A esa misma entidad se le atribuye un hecho autónomo de particular gravedad: haber inducido al jubilado a destinar parte de los fondos crediticios a fondos comunes de inversión bajo promesas de rentabilidad que nunca se materializaron. Según la demanda, el banco no solo omitió informar adecuadamente los riesgos de esa operatoria, sino que luego bloqueó el acceso al homebanking, impidiendo al actor conocer el estado de esas inversiones, verificar movimientos o ejercer cualquier control sobre su propio patrimonio.
La demanda también denuncia prácticas de cobranza abusivas: una agencia que actúa en nombre de esa entidad bancaria habría contactado a familiares del jubilado por correo electrónico para informarles la existencia de la deuda y solicitarles que transmitieran el mensaje. Esa conducta, según el escrito, configura una violación del secreto bancario, una práctica abusiva de cobranza y una afectación directa al honor y la dignidad del consumidor, en contravención del artículo 8 bis de la Ley de Defensa del Consumidor.
La segunda entidad bancaria demandada responde, según el escrito, por haber extendido financiamiento y tarjetas de crédito a un consumidor ya sobreendeudado. El análisis preliminar de la documentación aportada revela un costo financiero total que alcanza el 129,08% de tasa efectiva anual en una de sus tarjetas, y la existencia de capitalización de intereses que la demanda califica de “anatocismo indirecto”: aunque formalmente se prohíbe la capitalización, en la práctica los intereses se incorporan al saldo y generan nuevos intereses. Además, se señala que el banco absorbía automáticamente más del 50% del haber previsional del actor para cubrir sus propios productos, dejando al jubilado en cesación de pagos frente al resto de sus acreedores.
Los organismos de crédito vinculados a las Fuerzas Armadas son señalados por haber concedido créditos con descuento directo sobre el haber previsional sin analizar la capacidad de pago residual del actor. Uno de ellos otorgó en enero de 2026 una refinanciación por $21.339.000, con descuento automático sobre la jubilación.

El proveedor de servicios financieros digitales, por su parte, es acusado de haber otorgado financiamiento en un contexto de insolvencia verificable y de haber implementado planes de refinanciación que, lejos de resolver la situación, prolongaron el ciclo de deuda. La agencia de cobro extrajudicial responde por haber brindado información inconsistente sobre la composición de la deuda y por haber ofrecido planes de pago materialmente inviables.
Qué pide la demanda
El reclamo solicita a la Justicia Federal la nulidad parcial de los contratos y de las cláusulas consideradas abusivas, la sustitución del índice UVA por el Coeficiente de Variación Salarial (CVS) —un indicador atado a la evolución de los ingresos y no a la inflación—, la reliquidación integral de todas las deudas y la limitación de las cuotas futuras a un máximo del 30% del ingreso neto previsional.
También pide la suspensión inmediata de los descuentos automáticos sobre el haber, el cese del devengamiento de intereses y cargos, la eliminación de los reportes negativos en bases de datos crediticias como Veraz y Nosis, y la reapertura de la cuenta bancaria del actor para garantizarle el cobro íntegro de su jubilación.
Se reclaman, además, daños patrimoniales por la capitalización desproporcionada de la deuda y la pérdida de disponibilidad de ingresos, daño moral por el estrés financiero y la asfixia económica padecidos, daño a la dignidad del consumidor, daño existencial por la alteración del proyecto de vida del actor y su familia, y daño punitivo contra todas las entidades demandadas, bajo el argumento de que existe un esquema sistemático de lucro basado en el endeudamiento permanente de consumidores de ingresos fijos.

La demanda también solicita una medida cautelar urgente que incluye la suspensión de todos los débitos automáticos y acciones de cobro mientras dure el proceso, y la prohibición de nuevas ejecuciones individuales.
En forma subsidiaria, y únicamente para el caso de que la Justicia rechace la reestructuración solicitada, la presentación deja planteada la eventual apertura de un proceso de quiebra de persona humana no comerciante, en los términos de la Ley 24.522. La quiebra se plantea como una salida ordenada y universal que evitaría ejecuciones individuales descoordinadas, garantizaría la igualdad entre acreedores y permitiría organizar el pasivo del actor de forma equitativa.
Los abogados que impulsan la acción advierten que el caso no constituye un hecho aislado, sino que expone una problemática social más amplia vinculada al crecimiento de la mora bancaria, el endeudamiento digital y la utilización de mecanismos financieros complejos sobre sectores de ingresos fijos. El expediente, señalan, podría transformarse en un antecedente sobre el control judicial de las prácticas de crédito al consumo y la responsabilidad de las entidades financieras frente al sobreendeudamiento masivo de jubilados y trabajadores pasivos.
jubilado,deudas,crisis economica,finanzas personales,estres,cuentas,recibos,pobreza,ancianos,bancarrota








La nueva medida del Banco Central aplica a todos los fondos comunes de inversión money market, para que comuniquen con el mismo parámetro su renta
Puntos importantes

El BCRA exigirá desde noviembre la TNA neta de 7 días para fondos comunes de inversión, en lugar de proyecciones anuales.
Esto busca mayor transparencia y facilitar la comparación real de rendimientos entre entidades financieras.
Los usuarios verán información clara y explícita sobre riesgos de inversión directamente en sus plataformas digitales.
banco central,banco,billeteras virtuales,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
La CEPAL recortó la proyección de crecimiento de la economía argentina desde 3,3% a 1,9% para 2026
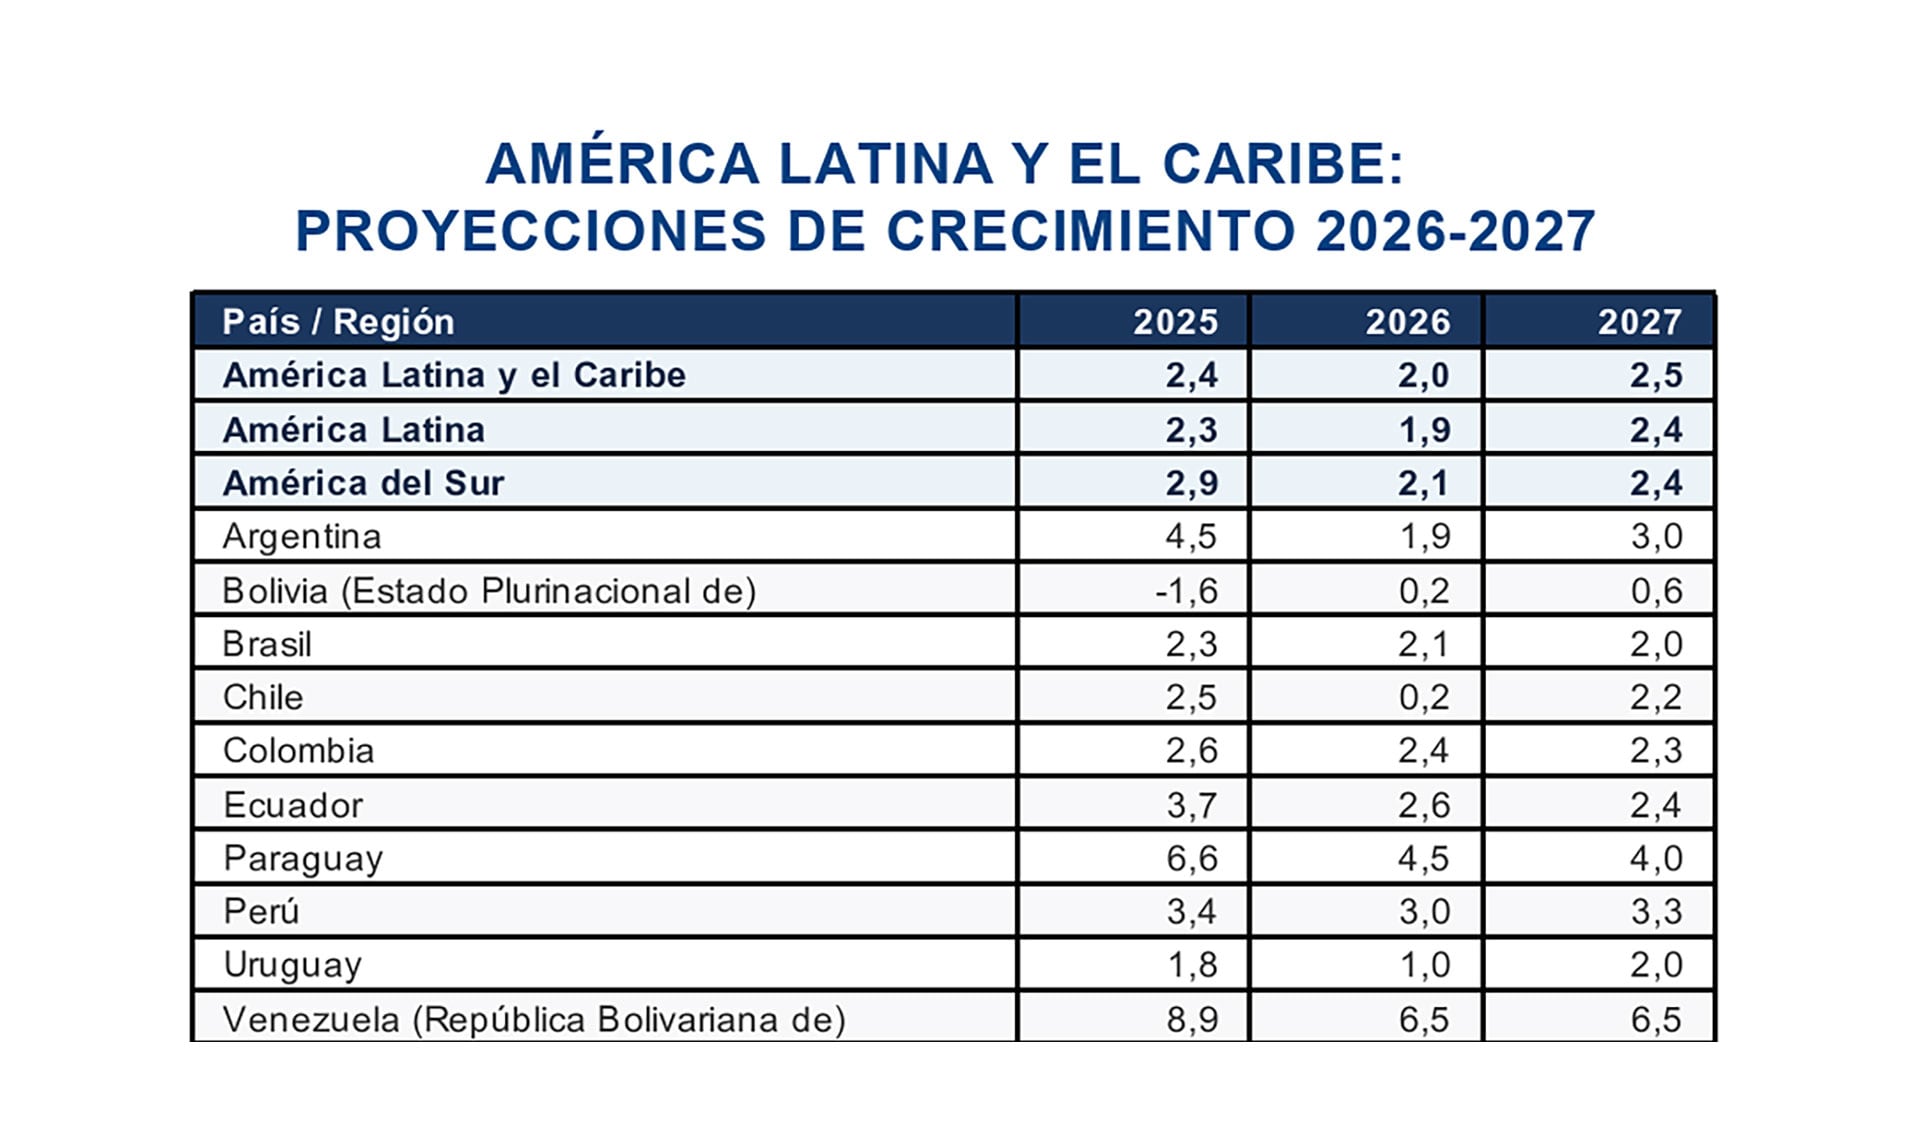
La Argentina crecerá un 1,9% en 2026 y un 3% en 2027, según un informe de la Comisión Económica para América Latina y el Caribe (CEPAL). La proyección difundida hoy muestra una fuerte corrección a la baja por parte de la entidad con respecto a su último informe, publicado en agosto pasado, en el que esperaba una suba para el Producto Bruto Interno (PBI) argentino del 3,3% para este año y del 3,4% para el próximo.
Dos semanas atrás, durante su reunión anual celebrada en Tailandia, el Fondo Monetario Internacional (FMI) también había modificado a la baja la previsión de crecimiento para la Argentina. El fondo proyectó que la economía crecerá 2,1% en 2026, frente al 3,5% previsto en abril y ratificado en julio, según la edición de octubre de las Perspectivas de la Economía Mundial (World Economic Outlook, WEO).
En esa línea, la CEPAL también espera que la Argentina crezca menos que lo previsto este año. Y también lo hizo para la región, aunque en forma mucho más leve. De agosto a la fecha, redujo su estimación para el PBI de la región de 2,2% a 2%, “en un contexto internacional de elevada incertidumbre”. A la vez, mantuvo en 2,5% la proyección de crecimiento de América Latina para 2027.
Según el reciente informe “Perspectivas del Comercio Internacional de América Latina y el Caribe”, la CEPAL consideró que “las tensiones geopolíticas, las disrupciones en las rutas logísticas y la menor previsibilidad de la política comercial están reconfigurando el entorno en que operan las economías de la región” y, en ese plano, deben encontrarse las causas de una previsión más moderada de crecimiento.
En el caso particular de la Argentina, la CEPAL señaló en ese documento que “el ajuste macroeconómico y la recomposición de precios relativos continuaron moderando la absorción interna y las compras externas, al tiempo que mejoraron los incentivos a la producción exportadora”.
Empleo, inflación y crédito
El comunicado de la CEPAL señaló que los shocks externos afectan la demanda de los productos de la región y elevan los costos de producción e importación, sobre todo por el encarecimiento de la energía y los alimentos. Según el organismo, sus efectos no son uniformes en todos los países: “Mientras algunos exportadores de materias primas pueden beneficiarse de mayores precios, las economías importadoras enfrentan presiones sobre sus costos y sobre el poder adquisitivo de los hogares”.
Respecto del mercado laboral, la CEPAL indicó que en América Latina “el empleo continúa creciendo, aunque a un ritmo menor”. Esa desaceleración, añadió, limita la mejora de los ingresos y el consumo de los hogares, además de dificultar la reducción de las brechas laborales y de la informalidad. Para la entidad, “la menor creación de empleo constituye así un canal adicional de transmisión de la desaceleración de la demanda interna”.
El documento también advirtió que la inflación registra en la región “una leve tendencia al alza”, empujada por los mayores precios de la energía y los alimentos. Esas subas impactan sobre los costos de producción y transporte y afectan con mayor intensidad a los hogares que destinan una porción más alta de sus ingresos a bienes esenciales.
A ese escenario se suma la perspectiva de un financiamiento internacional más caro. La CEPAL mencionó el incremento de 25 puntos básicos que aplicó la Reserva Federal de Estados Unidos en septiembre, el primero en tres años, y las alzas de igual magnitud dispuestas por el Banco Central Europeo en junio y septiembre. “Estas alzas encarecen el costo de financiamiento de los gobiernos, empresas y consumidores, con efectos sobre el servicio de la deuda y la inversión”, planteó el organismo.
El impacto de El Niño en 2027
De cara a 2027, la CEPAL sostuvo que la recuperación prevista estará sujeta a la evolución de la demanda mundial, los precios de las materias primas y las condiciones financieras internacionales, además de los posibles efectos de El Niño. Ante el escenario de bajo crecimiento, el organismo volvió a pedir políticas de desarrollo productivo y estrategias de formalización que articulen medidas laborales, fiscales y financieras, con el objetivo de “fortalecer las capacidades productivas y promover empleos formales y de calidad”.
Las estimaciones de la CEPAL presentan una marcada dispersión entre subregiones. América del Sur crecería 2,1% este año y 2,4% en 2027, mientras que América Central avanzaría 1,7% y 2,8%, respectivamente. El documento precisó que el resultado centroamericano está influido por Cuba y Haití: sin esas dos economías, el promedio previsto subiría a 4,1% en 2026 y a 4,2% el año siguiente.
Para el Caribe, el informe prevé una expansión de 7,4% en 2026 y de 7% en 2027, con una incidencia decisiva de Guyana. Si se deja afuera a ese país, las tasas regionales bajarían a 1,2% y 1,9%, respectivamente.
Coto ofrece un 40% de descuento por cumpleaños en compras online y promociones en electrodomésticos con hasta 18 cuotas sin interés durante octubre
Puntos importantes
COTO festeja 56 años con la campaña «Yo te conozco».
Destaca su vínculo con clientes, manteniéndose activa hasta diciembre.
Ofrece hasta 40% de descuento, cuotas y +15.000 ofertas en octubre.
Cómo funciona el descuento del 40% de Coto por cumpleaños
Qué productos se pueden comprar con el cupón de cumpleaños
Panadería, tortas y productos de catering
Fiambrería, quesos y snacks
Bebidas con descuento por cumpleaños
Cómo aplicar el descuento en Coto Digital paso a paso
- Revisar el correo electrónico. Lo primero es buscar el mensaje enviado por Coto. Además de la bandeja de entrada, conviene mirar las carpetas de promociones y correo no deseado. Si el mensaje quedó allí, el código seguirá siendo necesario para acceder al beneficio, de acuerdo con las condiciones informadas por la empresa
- Elegir los productos participantes. Una vez localizado el cupón, hay que ingresar a Coto Digital y armar el pedido con los artículos incluidos en las categorías habilitadas. Si la idea es comprar una torta, sándwiches de miga, fiambres y bebidas para un festejo, por ejemplo, conviene comprobar cada producto antes de sumarlo al carrito
- Aplicar el código antes de pagar. En el resumen de la compra, el cliente debe ingresar el cupón o seleccionar el beneficio asociado a sus datos, si esa alternativa está disponible. Después, tiene que verificar que la bonificación se haya aplicado y que el importe final coincida con el descuento esperado
Cómo registrarse en Comunidad Coto para recibir promociones
Coto suma descuentos y cuotas sin interés en electrodomésticos durante octubre
Qué tarjetas ofrecen financiación para electrodomésticos
Qué tener en cuenta antes de aprovechar las ofertas de Coto
ofertas,coto,supermercado,Economía,Económica,Economia politica,Que es economía,Economía definición

INTERNACIONAL4 minutos ago
Trump rally exposes surprising cracks in MAGA base as Republicans face midterm test

ECONOMIA9 minutos ago
Bancos y billeteras deberán informar el rendimiento de sus cuentas remuneradas a 7 días

POLITICA15 minutos ago
Milei justificó su insulto a la periodista, explicó por qué no vio al rey y habló de los que “no llegan a fin de mes”

POLITICA20 minutos ago
Renunció un funcionario clave de Energía y Minería que había llegado al Gobierno de la mano de Luis Caputo – Nexofin

INTERNACIONAL37 minutos ago
Guatemala: Presentan una acción contra el presidente Bernardo Arévalo por la seguridad ciudadana

DEPORTE46 minutos ago
Flamengo vs. Estudiantes, EN VIVO por la Copa Libertadores: formaciones confirmadas, horario y por dónde ver

POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

POLITICA3 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

POLITICA4 días ago
Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
- DEPORTE2 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas