ECONOMIA
Panorama Financiero | Julio arranca más caro y el Gobierno mira al dólar

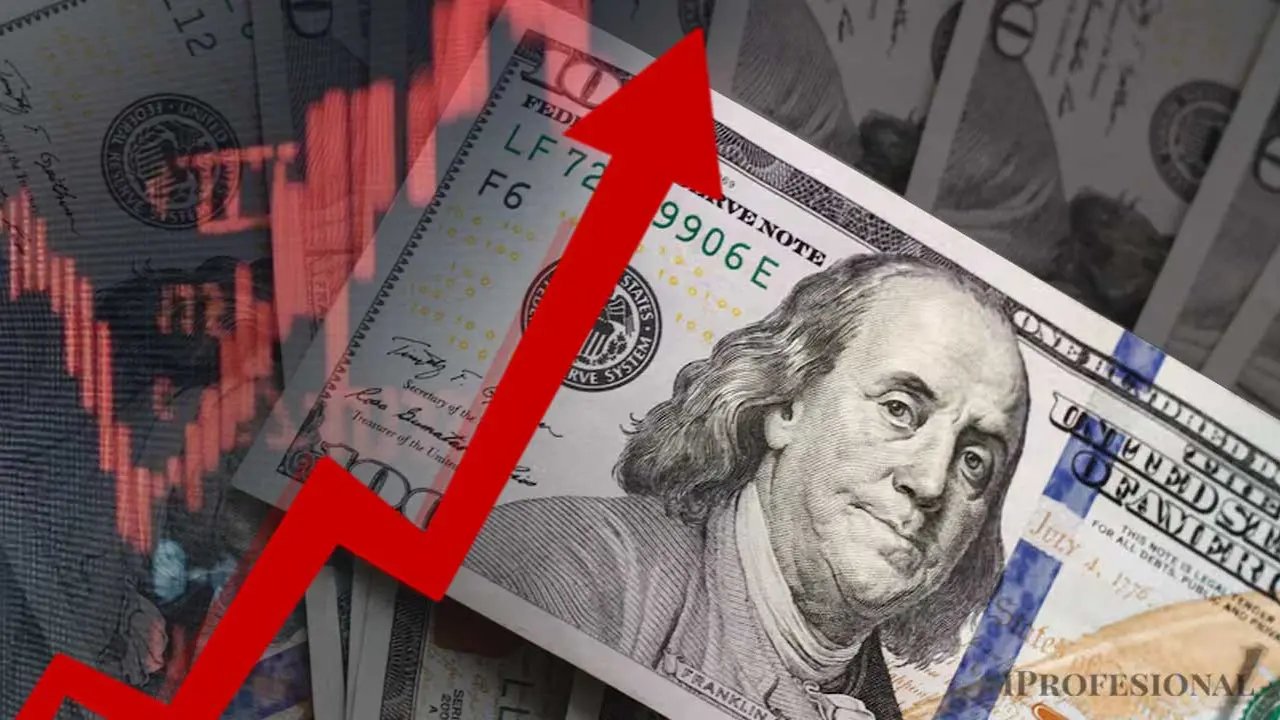
Julio empezó con subas en tarifas y transporte, mientras el Gobierno busca que el dólar se acomode sin sumar otro golpe a precios
01/07/2026 – 13:30hs
Julio empezó con una cuenta más pesada para las familias. Desde hoy suben el transporte, las prepagas, los alquileres, la luz, el gas, el agua y también los impuestos a los combustibles. El mes arranca con más presión sobre gastos que ya no se pueden esquivar y eso le pone un piso más exigente al bolsillo justo en el comienzo del segundo semestre.
Ese arranque ayuda a entender mejor que nada por qué el Gobierno está mirando el dólar con tanta atención. Después de varios meses de relativa calma, el tipo de cambio oficial cerró junio con una suba de 5,2%, bastante más rápida que la inflación esperada para el mes. En el mercado leen que el objetivo oficial ya no es volver a dejarlo completamente quieto, sino evitar que ese movimiento se traslade demasiado rápido a precios en un mes que ya arrancó cargado de aumentos.
Julio empezó con más presión sobre gastos que ya no se pueden esquivar
La lista de subas de este mes no es menor. El transporte público volvió a aumentar, las prepagas aplican nuevos ajustes, los alquileres arrancan julio con otra actualización y también suben la electricidad, el gas y el agua. A eso se suma la oficialización del aumento de impuestos a los combustibles, una decisión que vuelve a poner presión sobre un costo que después suele filtrarse al resto de la economía.
Ese combo importa porque se concentra en rubros muy sensibles y poco postergables. No se trata de gastos discrecionales ni de consumos que una familia pueda patear demasiado. Son servicios esenciales, vivienda, salud, movilidad y energía. Por eso, aunque la inflación haya desacelerado, el comienzo de julio se siente igualmente más pesado en la economía cotidiana.
El Gobierno deja que el dólar se acomode, pero no quiere que se desordene
Sobre ese arranque más caro, el Gobierno empezó a administrar otra variable delicada: el dólar. El oficial ya tocó su nivel más alto del año y el Banco Central viene interviniendo para que la suba no se acelere. La señal que dejó junio es bastante clara: Economía acepta que el tipo de cambio se mueva más que antes, pero no quiere que esa corrección se convierta en ruido financiero ni en una amenaza para la desaceleración de los precios.
Por eso el Central compró menos divisas durante junio y reforzó su presencia en futuros y en instrumentos atados al dólar. La idea no parece ser congelar la cotización, sino dejar que refleje un escenario de menor oferta estacional y mayor demanda privada, pero con un freno que evite una dinámica más brusca. En otras palabras, el Gobierno ya no está defendiendo un dólar inmóvil, sino un dólar administrado.
La City ya mira un segundo semestre con dólar más alto y tasas más exigentes
Ahí aparece la discusión que abre este segundo semestre. En la City creen que el tipo de cambio va a seguir subiendo de manera gradual y lo ven más cerca de la zona de 1.650 o 1.670 pesos hacia fin de año. No aparece, por ahora, un escenario de crisis cambiaria. Sí una etapa menos cómoda, con menos oferta de divisas del agro, más demanda por turismo, energía y cobertura, y un Banco Central obligado a administrar mejor cada movimiento.
El problema es cómo sostener esa corrección sin sobresaltos. Para evitar que el dólar corra demasiado rápido, el Gobierno probablemente tenga que aceptar tasas más altas o más intervención en el mercado. Esa es la disyuntiva que ya empezó a instalarse entre analistas e inversores: dólar o tasa. Si seca más la plaza de pesos, suben los rendimientos y se enfría el crédito. Si deja correr más al tipo de cambio, arriesga más presión sobre precios en un mes que ya viene recargado.
La pregunta, entonces, no es solo hasta dónde va a llegar el dólar. La pregunta es cuánto más puede seguir ajustando la economía sin que ese intento de cuidar la estabilidad termine chocando otra vez con el bolsillo. Ese es el equilibrio que el Gobierno empieza a jugar en julio: administrar un dólar más inquieto justo cuando los gastos fijos ya volvieron a subir.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,inflación,consumo






ECONOMIA
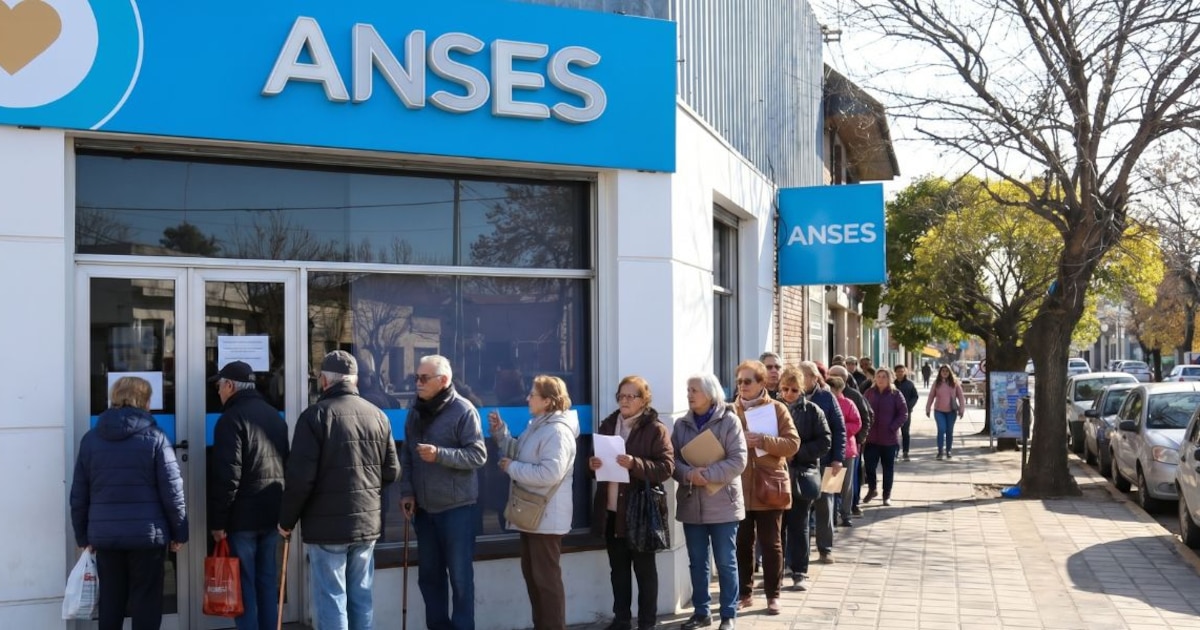
Oficializaron el aumento para jubilaciones, pensiones y asignaciones: de cuánto será la mínima en octubre
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.7777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $180.358.
- IGF superior a $1.777.957: $113.829.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $245.921.
- IGF superior a $1.777.957: $236.773.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.

- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $18.691.
- Zona 1: $37.079.
- Valor general: $156.588.
- Zona 1: $203.565.
- Valor general: $509.863.
- Zona 1: $662.822.
- $91.273.
- Igual para valor general y zona 1.
- $545.685.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
ANSES,tarjeta de debito,beneficios,pagos,jubilacion,pension,Argentina,cobro,sistema financiero,inclusion social
ECONOMIA
Termómetro financiero: las dos señales que muestran por qué el mercado está más atento a la política que a la economía
Si bien el canje de los bonos dollar linked (DL) que vencen a fin de mes fue exitoso, los títulos soberanos cayeron más de 1% y elevaron el riesgo país en 22 unidades a 555 puntos básicos, un nivel que no conocían desde mayo.
Ambos indicadores exhiben que el problema es político y no económico. La incertidumbre sobre las elecciones presidenciales manejan el humor de los inversores. No hay que quitarle peso al escenario internacional que es absolutamente desfavorable.
El bono atado a la devaluación del dólar, denominado técnicamente como D30S6, tuvo ofertas por USD 3.591 millones de valor nominal, de los que se aceptaron 3.332 millones de dólares. De estas manera, el Tesoro logró prolongar el 75% de los vencimientos de la semana próxima. La cifra toma dimensión cuando se la compara con la anterior licitación de conversión de un bono similar que tuvo solo 34% de aceptación.
Analizando las cifras, el 73% de los bonos (USD 2.419 millones) fueron canjeados por los que vencen a fin de octubre y USD 843 millones por los que se extinguen el 30 de noviembre. El 97% de los bonos marcaron que los tenedores no quieren demasiado riesgo y no fueron más allá de los 60 días. El canje por los bonos que vencen el 30 de junio de 2028 fue de apenas 70 millones de dólares. De todos modos, mejoró el perfil de vencimientos: los bonos DL concentran compromisos por USD 8,6 billones hasta el 30 de noviembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En las mesas se comentaba que “a medida que iban vendiendo los DL cortos se generó una demanda puntual en el contado en septiembre, pero en cuanto se acabe ese stock la oferta que sigue habiendo en el Mercado Libre de Cambios (MLC) va a empezar a ir directamente a que caiga el tipo de cambio y va a ayudar a que aumente la compra de dólares por parte del BCRA”.
En el MLC se operaron USD 609 millones y el Banco Central compró apenas 9 millones de dólares. El tipo de cambio mayorista cerró sin cambios en 1.514 pesos. Pero en la plaza financiera el movimiento fue distinto. El dólar MEP subió $2 (+0,1%) a $1.536, mientras el CCL, estuvo demandado y aumentó $30 a $1.606, recuperando con creces lo que bajó en las últimas dos ruedas.
El panorama de inversiones resulta más favorable en el sector energético. Vista reabrió sus obligaciones negociables con vencimiento en 2038 y captó USD 400 millones a una tasa de 7,95 por ciento. A la vez, Javier Milei se encuentra en Estados Unidos para avanzar en la firma de un acuerdo de inversión por USD 6.000 millones para un proyecto de gas natural licuado (GNL).
En tanto, el petróleo cotizaba anoche por debajo de los USD 100, después de que funcionarios de Estados Unidos dijeran que habían mantenido buenas conversaciones con sus pares de Irán. El anuncio sorprendió porque es el primer reconocimiento oficial de un encuentro por ambas partes. El tema fue la reapertura del estrecho de Ormuz y las condiciones que impuso el régimen iraní no parecieron inalcanzables.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo, el presidente de EE.UU., Donald Trump, prohibió la exportación de gasoil ante el precio récord interno que exacerba la inflación, ya que es el combustible que se utiliza para transporte y fletes.
Matías Togni, analista de la consultora petrolera NextBarrel, señaló que “el precio del petróleo Brent se estableció debajo de los 100 dólares, confirmando la debilidad que se observaba desde mediados de la semana pasada debido a una sumatoria de factores, entre ellos la evidencia de que están saliendo casi 10 millones de barriles de crudo a través del estrecho de Ormuz, todavía un 60% por debajo de los niveles preguerra, pero es la cifra más alta desde que se inicio el conflicto”.
Y sumó: “Por otro lado, volvieron los rumores de negociación por parte de Irán, en el marco de la asamblea de la ONU. Las dos novedades de la semana son que Arabia Saudita restableció las operaciones del oleoducto que había sido atacado la semana pasada, y Trump empezó a deslizar la idea de prohibir temporalmente las exportaciones de gasoil (que es el verdadero talón de Aquiles del mercado). Ambas noticias son bajistas para los precios de crudo en el corto plazo, pero muy alarmantes para productos refinados”.
El conflicto siguió afectando a los bonos argentinos y los de la región. Los títulos del Tesoro de Estados Unidos cerraron ayer con una tasa de retorno de 4,96% y con un avance del dólar de 0,22% sobre las principales monedas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con esos rendimientos, los flujos de inversión en dólares cambiaron de rumbo. Los bonos del Tesoro de Estados Unidos resultan atractivos por sus tasas, aunque enfrentan un riesgo adicional: China y Japón, sus dos principales acreedores, podrían presionar aún más los precios si redujeran sus tenencias.
En ese contexto, los fondos apuntan a deuda corporativa de compañías vinculadas con la inteligencia artificial. En la Argentina, los inversores también dejan los bonos soberanos para posicionarse en obligaciones negociables del sector energético, que ofrecen rendimientos cercanos al 8% en dólares, como ocurrió con la reciente colocación de Vista.
La situación afectó a la Bolsa. El S&P de las acciones líderes quedó sin cambios, pero bajó 1,9% en dólares por la fuerte caída del CCL. Las acciones ganadoras fueron Transportadora Gas del Norte (+2,8%), Central Puerto (+0,5%) e YPF (+0,4%).
En el mercado overnite, las Bolsas de Nueva York mostraban una leve baja, mientras el oro subía 0,50% y el Bitcoin más de 1% a USD 86.700. También seguía aumentando el dólar, mientras el petróleo Brent recuperaba 0,70% y cotizaba a USD 99,21.
Será otro día difícil para los inversores. La volatilidad de los mercados se repite. Los bonos soberanos argentinos ya ofrecen rendimientos superiores al 11%, aunque su evolución quedó atada a la debilidad de los títulos del Tesoro de Estados Unidos, que perdieron parte de su condición de refugio ante un déficit fiscal cercano al 6% y el aumento de la deuda a USD 40 billones con tasas que se acercan al 5 por ciento.
horizontal,market
ECONOMIA
De potencia petrolera a fabricante de autos eléctricos: cuál es el país que se lanza a competir en la industria automotriz
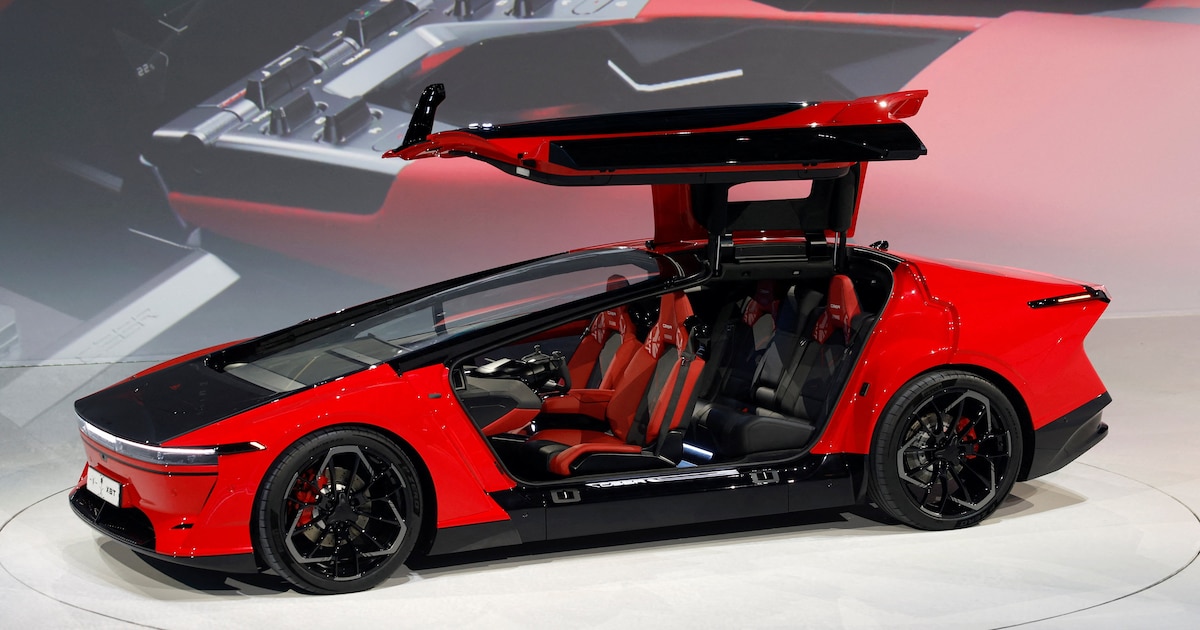
(REUTERS/Ibraheem Abu Mustafa)


Automobiles,Business,EV,electric vehicle,Automobiles / Auto Parts (Legacy),Automobiles & Auto Parts (TRBC level 3),Corporate Events,Middle East

¿Existieron los gigantes?: todas las respuestas de la arqueología, los mitos y la literatura

Javier Milei hablará ante la ONU con foco en Malvinas y la defensa del desarrollo de la inteligencia artificial

Viviana Canosa confesó que tendrá una cita romántica con un exjugador de la Selección Argentina: “La semana que viene lo veo”

La justicia paraguaya se quedó con los 200 mil dólares que Edgardo Kueider intentó entrar al país

Oficializaron el aumento para jubilaciones, pensiones y asignaciones: de cuánto será la mínima en octubre

Mamdani fires back at Netanyahu, calls Israeli leader ‘architect of horrific genocide’ ahead of UN visit

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega

Curiosidades de un mercado cada vez más cambiante: estas son las versiones más elegidas por quienes compran autos 0 Km

Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo

 ECONOMIA3 días ago
Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”
- POLITICA3 días ago
Milei camina por la cornisa: entre el desorden político y el ajuste permanente
- POLITICA1 día ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria