ECONOMIA
Pelea por Ingresos Brutos: BCRA permite a los bancos abrir cuentas en provincias que cobren menos

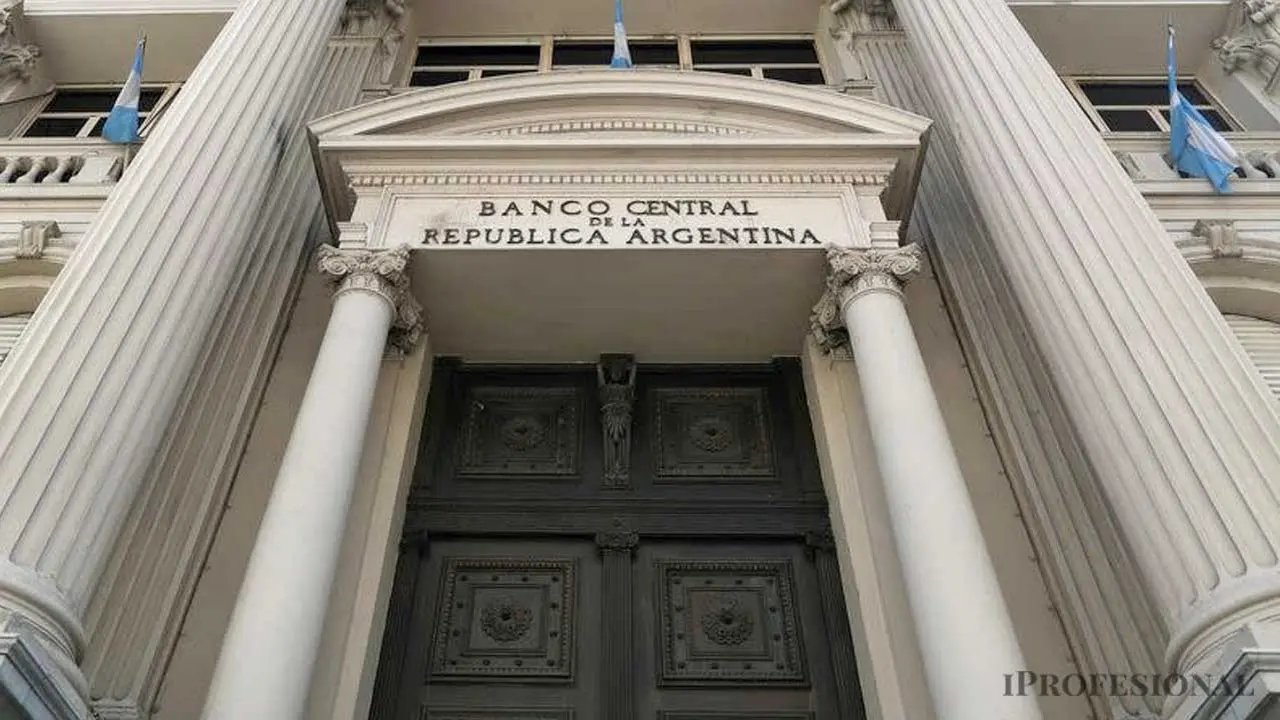
El Banco Central reabrió la batalla contra provincias y municipios que encarecen el crédito con altas alícuotas de Ingresos Brutos y otras cargas tributarias. Una nueva norma técnica del BCRA permite que los bancos radiquen las cuentas abiertas en forma remota en cualquier sucursal del país.
La medida tiene un objetivo concreto: que las entidades financieras puedan asignar esas cuentas a sucursales instaladas en jurisdicciones con menor presión fiscal, sin importar dónde vive el cliente que abrió la cuenta. De esta forma, los bancos podrán esquivar provincias y municipios con impuestos altos.
Hoy la mayoría de las cuentas se abren de manera digital. Una persona desde Salta puede abrir una caja de ahorro con su celular, sin pisar nunca una sucursal. El banco ahora podrá radicar esa cuenta en una sucursal de Santiago del Estero, provincia que cobra 3% de Ingresos Brutos, en lugar de hacerlo en Salta donde la alícuota es 8%.
La normativa del Central especificó que los bancos que admitan la apertura no presencial de cuentas a través de medios electrónicos podrán asignar cualquier casa operativa para la radicación de esas cuentas. El único requisito: informar al cliente en el momento de la asignación.
En algunas entidades consideraban que esta práctica ya estaba permitida. Pero para despejar dudas, el Central que preside Santiago Bausili decidió incluirlo explícitamente en su normativa. La entrada en vigencia fue inmediata.
Esta desregulación, estiman en el BCRA, ayudará a reducir la carga fiscal de los préstamos, un punto crítico de la relación entre el Central y los gobiernos distritales. La actividad financiera, tanto de bancos como de fintech, suele ser castigada por los distintos distritos.
Provincias y municipios aplican alícuotas altas en Ingresos Brutos, tasas municipales y otros tributos sobre la actividad financiera. Esa presión fiscal encarece el costo del crédito y reduce la rentabilidad de las entidades.
Cuánto cobra cada provincia a los bancos en Ingresos Brutos
La pelea del BCRA con las provincias por este tema viene de largo. En julio del año pasado, el Central publicó un documento elaborado por la Asociación de Bancos Argentinos (ADEBA) que detalló la carga tributaria provincial sobre servicios financieros.
El informe incluyó una tabla comparativa con las alícuotas aplicadas, el tratamiento de títulos públicos y créditos hipotecarios, y los criterios de base imponible. El objetivo fue transparentar el impacto fiscal sobre el sistema bancario y facilitar la comparación entre distritos.
El relevamiento del año pasado incluyó las 24 jurisdicciones del país. La Pampa encabezó el ranking con una alícuota de 9,10%, seguida por Buenos Aires, Catamarca, Córdoba, Chubut, Entre Ríos, La Rioja, Neuquén, Río Negro, Santa Fe, Tierra del Fuego y Tucumán, todas con 9% sobre los ingresos brutos de las entidades financieras.
A partir de allí, el listado mostró escalones menores. San Juan aplicó 8,50%, mientras que Ciudad Autónoma de Buenos Aires (CABA), Chaco, Jujuy y Salta fijaron su tasa en 8%. Santa Cruz también impuso 8% pero con particularidades sobre la base de cálculo.
Misiones estableció una alícuota de 7,80%, Mendoza 7%, y San Luis utilizó una base diferencial con 6,50% sobre el spread. Formosa cobró 5,50%, Corrientes 4,70% y Santiago del Estero cerró la tabla con 3%, también sobre el spread.
Por qué los bancos se quejan de la presión fiscal provincial
Meses antes, a comienzos de 2025, las cuatro entidades bancarias en su conjunto (ADEBA, ABA, ABAPPRA y ABE) habían reclamado por la presión fiscal provincial y municipal. El documento fue contundente.
«La alta carga de impuestos distorsivos que soporta la actividad financiera es uno de los elementos que explican, pese al repunte observado en el último año, el bajo y decreciente nivel de préstamos/PBI que mostró nuestra economía en los últimos 25 años», consignó el texto.
Se destacan, entre otras cargas impositivas, los impuestos a los Ingresos Brutos (IIBB) provinciales y las tasas municipales exorbitantes en muchos municipios. Esa carga fiscal termina trasladándose al costo del crédito que pagan personas y empresas.
El BCRA busca ahora que los bancos puedan optimizar su carga tributaria eligiendo jurisdicciones más amigables. La medida apunta a bajar el costo financiero del crédito y mejorar la rentabilidad de las entidades sin necesidad de negociar con cada provincia o municipio.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,ingresos brutos,impuestos,banco central







ECONOMIA
Las consultoras locales creen que el país no tendrá problemas en pagar los vencimientos de deuda de 2027
REUTERS/Colaborador
Seguimos esperando mejores números de actividad para septiembre y fin de año, de la mano de una recuperación de salarios y algo más de impulso de la inversión

Esperando bajas, observando alzas
¿Qué están viendo los inversores? Primero fue el deterioro en las encuestas, y después se sumó la creciente preocupación por la debilidad de la economía
Otro factor que ayuda a mantener la calma cambiaria es Brasil ya que el real se ha fortalecido contra el dólar en lo que va del mes y el yuan chino sigue la misma tendencia

REUTERS/Amanda Perobelli/Ilustración/Archivo
Se va consolidando la idea de que el oficialismo llegará a la elección habiendo bajado mucho la inflación, aunque sin haberla eliminado, como sí logró Menem en su primer mandato
Europe,Top Pictures,Military Conflicts
ECONOMIA
Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre


Corporate Events,Creative Use,South America / Central America
ECONOMIA
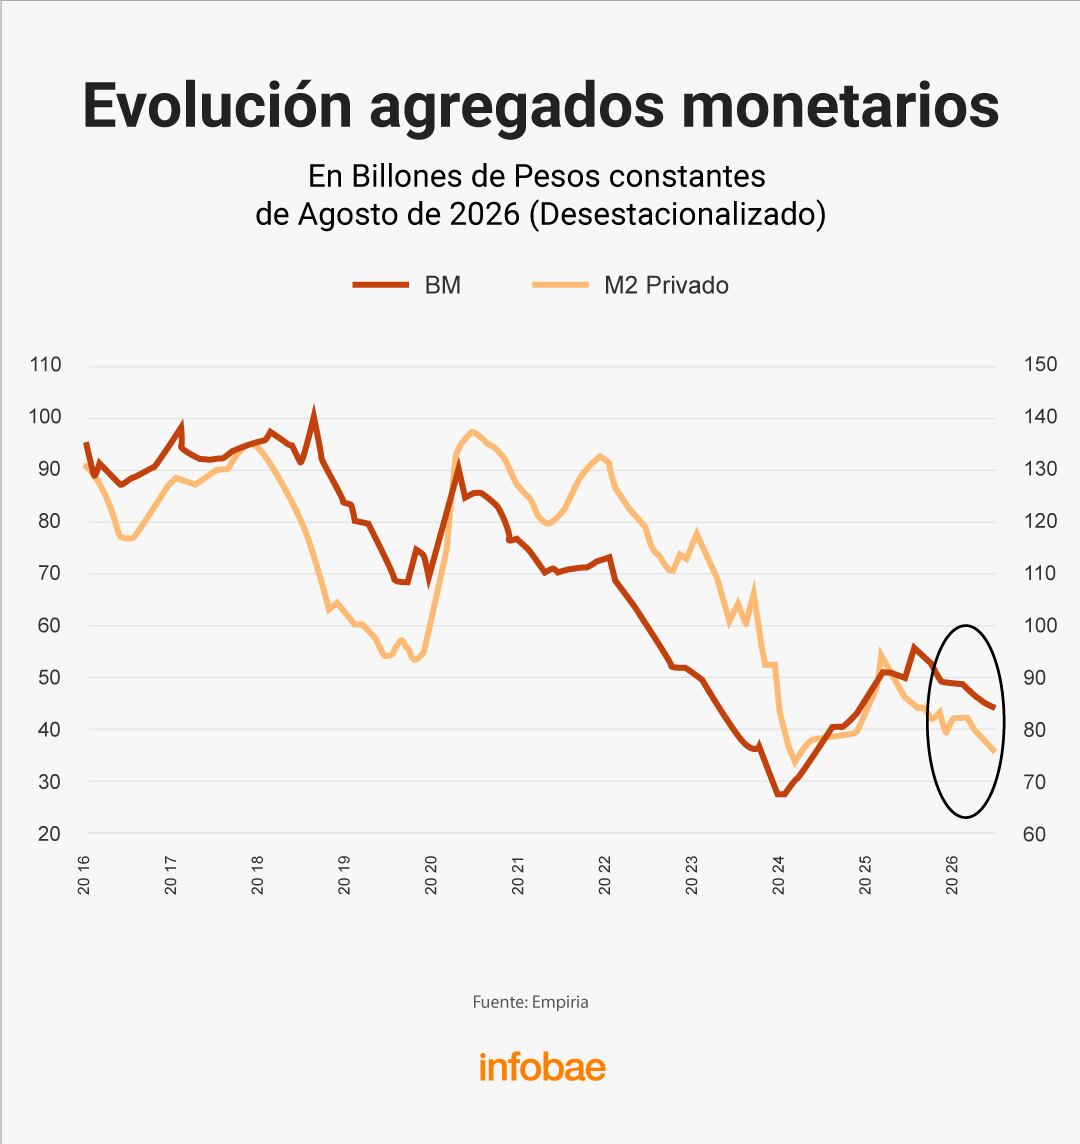
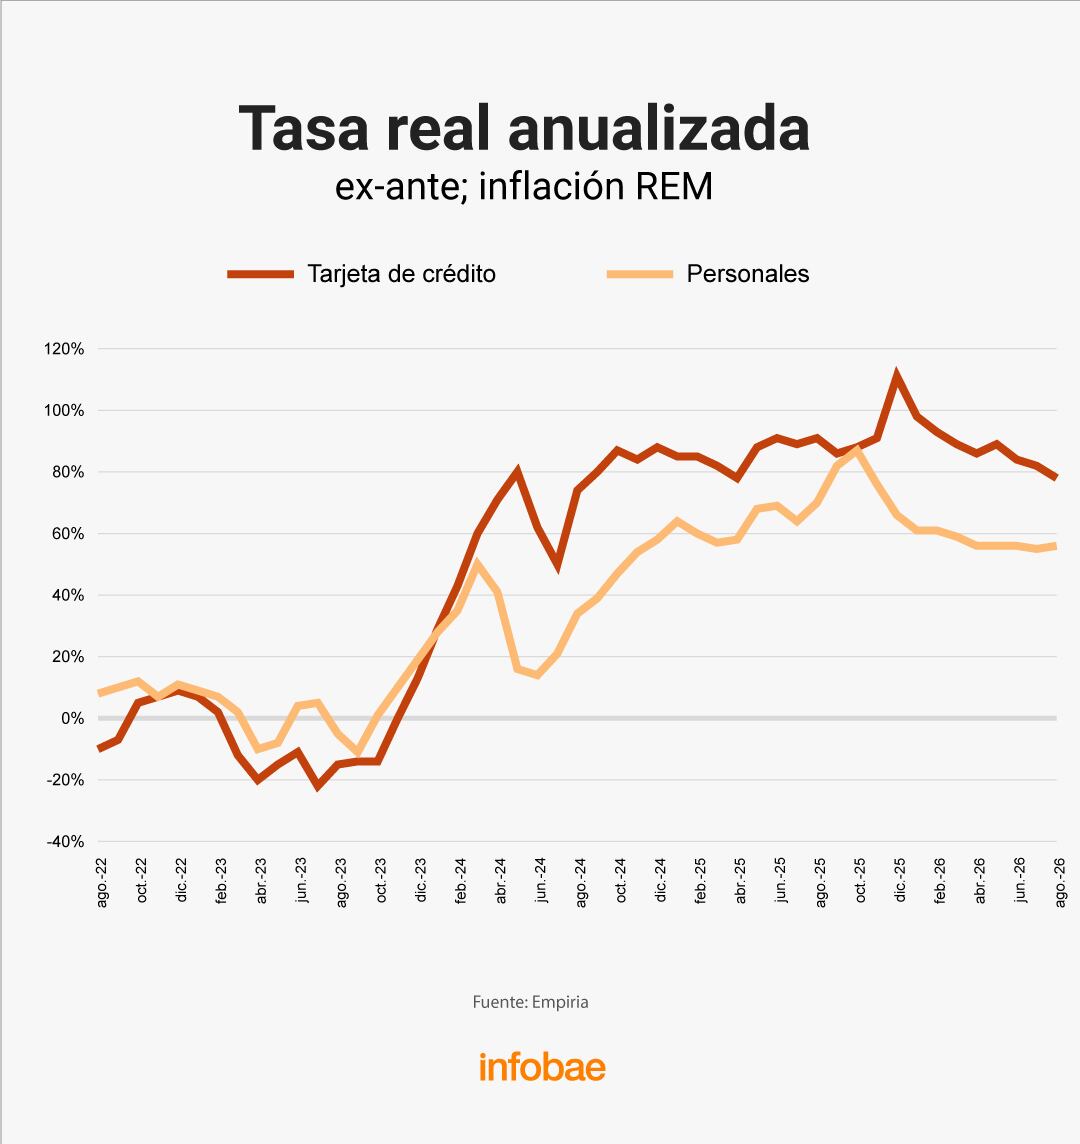
El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
Las medidas son un reconocimiento al problema de la falta de crédito en la economía. Pero son apenas paliativos frente al fenómeno que comenzó a instalarse en abril de 2025, por la reticencia oficial a suministrar liquidez (Ieral)
El Banco Central tendría que garantizar liquidez en el corto plazo y mayor horizonte para el mediano (Ieral)
- Consolidación de la estabilidad macroeconómica, basada en el orden de las cuentas públicas
- Baja del riesgo país
- Crecimiento de la actividad económica
- Aumento de los ingresos disponibles de las familias
- Eliminación de impuestos distorsivos sobre los préstamos en los tres niveles de gobierno
- Moneda confiable
- BCRA independiente
- Una normativa adecuada en términos de regulación financiera
- Que el Congreso no apruebe normas que atenten contra el desarrollo del crédito, “como muchos de los proyectos de sobreendeudamiento presentados”
No creo que el Gobierno tenga muchas herramientas a disposición para impulsar el crédito, sobre todo porque no está dispuesto a coordinar la refinanciación de las familias en estado de mora (G. Lacunza)
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina

Las claves del viaje de Javier Milei en la Asamblea de la ONU en Nueva York: intensa agenda y un fuerte discurso con eje en las Malvinas

América Latina después de USAID: una nueva batalla de ideas

Tras el contrapunto por el Presupuesto, la mesa política volverá a reunirse para intentar encauzar las tensiones

Virginia Gallardo lloró al revelar el problema de salud que enfrenta y anunció una difícil decisión: “Me duele mucho…”

A los padres de Aragorn solo se les menciona tres veces en El Señor de los Anillos, pero con 29.000 euros, unos fans hicieron su propia película

Las consultoras locales creen que el país no tendrá problemas en pagar los vencimientos de deuda de 2027

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno