Connect with us

ECONOMIA

Por primera vez en el año, el dólar corre más que la inflación: ¿pasajero o cambio de tendencia?

Published

on


Hay un dato más importante que la reciente suba del dólar: ocurre al mismo tiempo que la inflación baja. De momento, cuando falta poco más de una semana para que finalice junio, la tasa de devaluación ya fue del 2,5%, mientras las consultoras están previendo que el mes termine con un IPC de 1,8%.

En otras palabras, va a haber deflación, medida en dólares. Y es la primera vez que ocurre en lo que va del año, lo cual deja planteado el interrogante sobre si se trata de una situación transitoria o de un cambio de tendencia.

Advertisement

Para los economistas, no es sorpresivo que en este momento haya una reducción de la inflación. Hay cierto consenso respecto de que la escapada de los meses veraniegos obedeció al impacto de la actualización de tarifas de servicios públicos, junto con un inesperado encarecimiento de la carne vacuna, que tiene una alta ponderación en la canasta del Indec.

Pero, pese a las dificultades iniciales, estaba dentro de las previsiones que, a partir de mayo, se volviera al sendero de la desinflación. La encuesta REM en la que participan bancos y analistas independientes prevé que todo el segundo semestre tendrá registros mensuales inferiores al 2%, y que dentro de un año la inflación anual será de 23%.

Advertisement

En cambio, lo que resulta sorpresivo es que el dólar haya abandonado su letargo para recuperar posiciones. Lo que se preveía era que en esta época del año, que es cuando típicamente abundan las divisas de la exportación por la liquidación de la cosecha gruesa del agro, el dólar mantendría la calma.

Sin embargo, desde mediados de mayo -cuando el tipo de cambio había caído al entorno de $1.380- se inició un proceso de suba que lo llevó por encima de $1.460, un valor que no se veía desde fin del año pasado.

Los economistas, ya convencidos de que el gobierno no abandonaría la política de «ancla cambiaria» y de que nada haría salir al dólar de su quietud, habían hecho proyecciones muy por debajo de lo que está mostrando el mercado en estos días. En la encuesta REM, se preveía que recién en agosto se alcanzaría la cotización que se está viendo ahora.

Advertisement

Precio del dólar: un cambio de contexto

Como siempre, hay múltiples explicaciones que aparecen «con el diario del lunes» para explicar esta situación. La principal es el impacto del escenario internacional: el dólar está reaccionando en sentido inverso a las materias primas, en especial el petróleo, que se había disparado tras el inicio del conflicto en Medio Oriente.

Esa situación -unida al boom productivo de Vaca Muerta- posibilitó que se haya producido un ingreso de divisas récord. La balanza comercial de mayo registró exportaciones totales por u$s9.537 millones, de los cuales un 18,3% corresponden al aporte del petróleo.

Pero tras conocerse la noticia de las negociaciones de paz y la reapertura del estrecho de Ormuz, el precio del barril bajó desde los niveles superiores a los u$s100 y ya se ubica en la cotización pre-conflicto, en torno de u$s77 para el crudo Brent.

Advertisement

Esto llevó a la mayoría de los países productores a responder con una depreciación de sus monedas, en una búsqueda de compensar la caída del precio con un tipo de cambio más alto.

No es el único factor que interviene, claro. También hay una recomposición en la demanda minorista, que ya se ubica por encima de los u$s2.000 millones mensuales. Y, además, el propio sector público está sosteniendo el precio, tanto por las compras del Banco Central para acumular reservas, como por la emisión de bonos del Tesoro, para cancelar vencimientos de deuda.

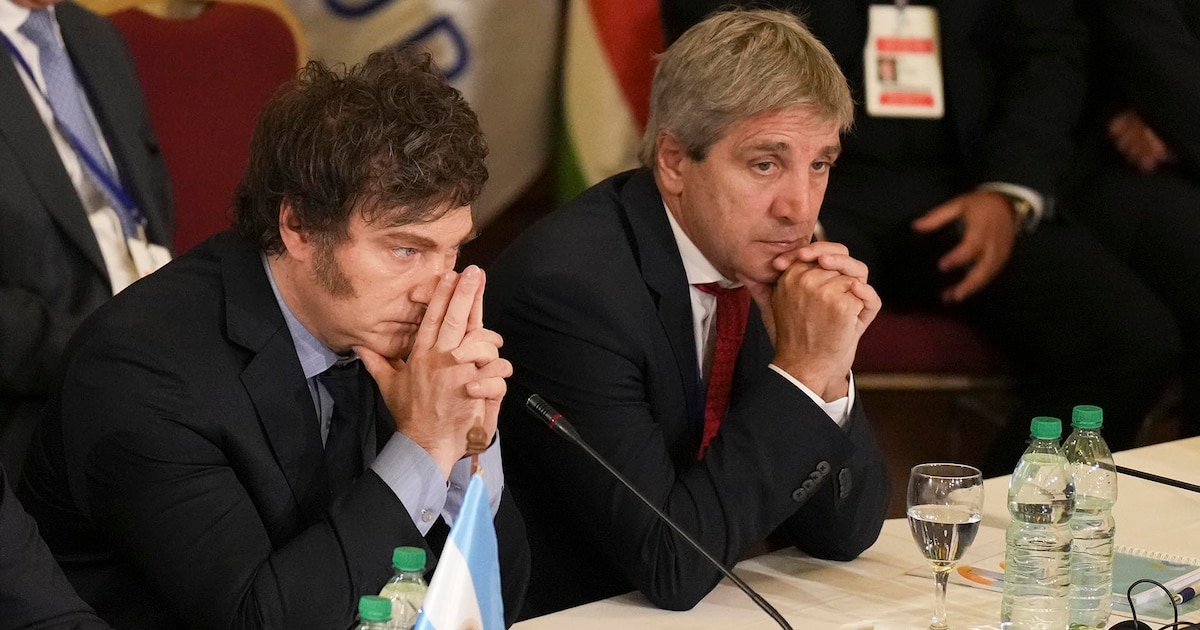
Esa tendencia se aceleró en las últimas semanas, por la inminencia de uno de los pagos abultados que enfrente Toto Caputo, que deberá saldar más de u$s4.000 millones durante el mes de julio, y salió a captar liquidez del mercado local.

Advertisement

Un punto de quiebre

Sea cual sea la causa, lo cierto es que los productores argentinos que estaban sufriendo en carne propia el efecto del atraso cambiario están sintiendo un pequeño alivio. Durante el primer cuatrimestre del año, frente a una inflación acumulada de 12,3%, el dólar no sólo no subió, sino que tuvo una caída de 4,4%.

Eso implica que, para las empresas argentinas, los precios, medidos en dólares, subieron un 17,4%. Si esa cifra se corrige por la depreciación del dólar en el mundo -es decir, la inflación de Estados Unidos-, entonces el resultado es que Argentina tuvo en cuatro meses una «inflación en dólares» del 14%.

Por más que el ministro Caputo les discuta a sus críticos con el argumento de que hay un récord exportador, lo cierto es que sí hay una pérdida de competitividad en la economía argentina, en especial si se considera que la mayoría de los países de la región han devaluado sus monedas durante los últimos meses.

Advertisement

De hecho, hasta el propio Fondo Monetario Internacional -un defensor a ultranza de la libre flotación-, destacó ese tema en su último informe dedicado a analizar la coyuntura argentina.

Considera que, pese a los logros en materia fiscal, sigue habiendo problemas de competitividad, y que podrían agravarse si el panorama internacional -que ahora juega a favor de Argentina por los precios de las materias primas-, se tornara menos amigable.

«Dejen que el tipo de cambio actúe como un colchón para absorber un shock externo. Aprovechen el buen momento de la exportación petrolera para acelerar la acumulación de reservas, lo cual podría reducir el riesgo país argentino y facilitar el acceso a mercado y la inversión externa directa«, sugiere el staff del FMI.

Advertisement

¿Se puede sostener?

Pero esta situación ya empezó a revertirse. En mayo, frente a un IPC de 2,1%, el dólar se movió un 1,7%. Y en junio, con una inflación que se proyecta en torno de 1,8%, el dólar ya se movió al alza un 2,5%.

Si la tendencia continuara así, entonces la economía argentina entraría en un proceso de gradual recuperación de la competitividad.

Todavía no hay consenso al respecto. Hay analistas que creen que habrá una corrección cambiaria de corto plazo, pero que en el segundo semestre la tasa devaluatoria irá a una velocidad pareja con la inflación.

Advertisement

Otros, en cambio, creen que la aceleración del dólar será un poco más alta, siguiendo la típica estacionalidad que genera un empuje sobre la divisa una vez que ya haya pasado el momento fuerte de la exportación agrícola.

De hecho, entre las proyecciones que hacen los departamentos de research de los principales bancos, hay pronósticos de un tipo de cambio en torno de $1.700 para fin de año. Ello implicaría que, en lo que resta del año, el dólar saltaría por encima del 16%, mientras que la inflación esperada para el segundo semestre se ubica en torno del 11%.

Traducido a términos de inflación en dólares, esa proyección daría una cifra negativa. Es decir, una deflación de más de 4% para el segundo semestre. Aun así, no alcanzaría para revertir por completo la pérdida de competitividad sufrida durante el primer cuatrimestre, pero atenuaría la situación que llevó a varios sectores industriales a reclamar una política de protección contra el ingreso de productos importados.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,dólar futuro,banco central,tasas,bonos,carry trade,devaluación,fmi,luis caputo

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


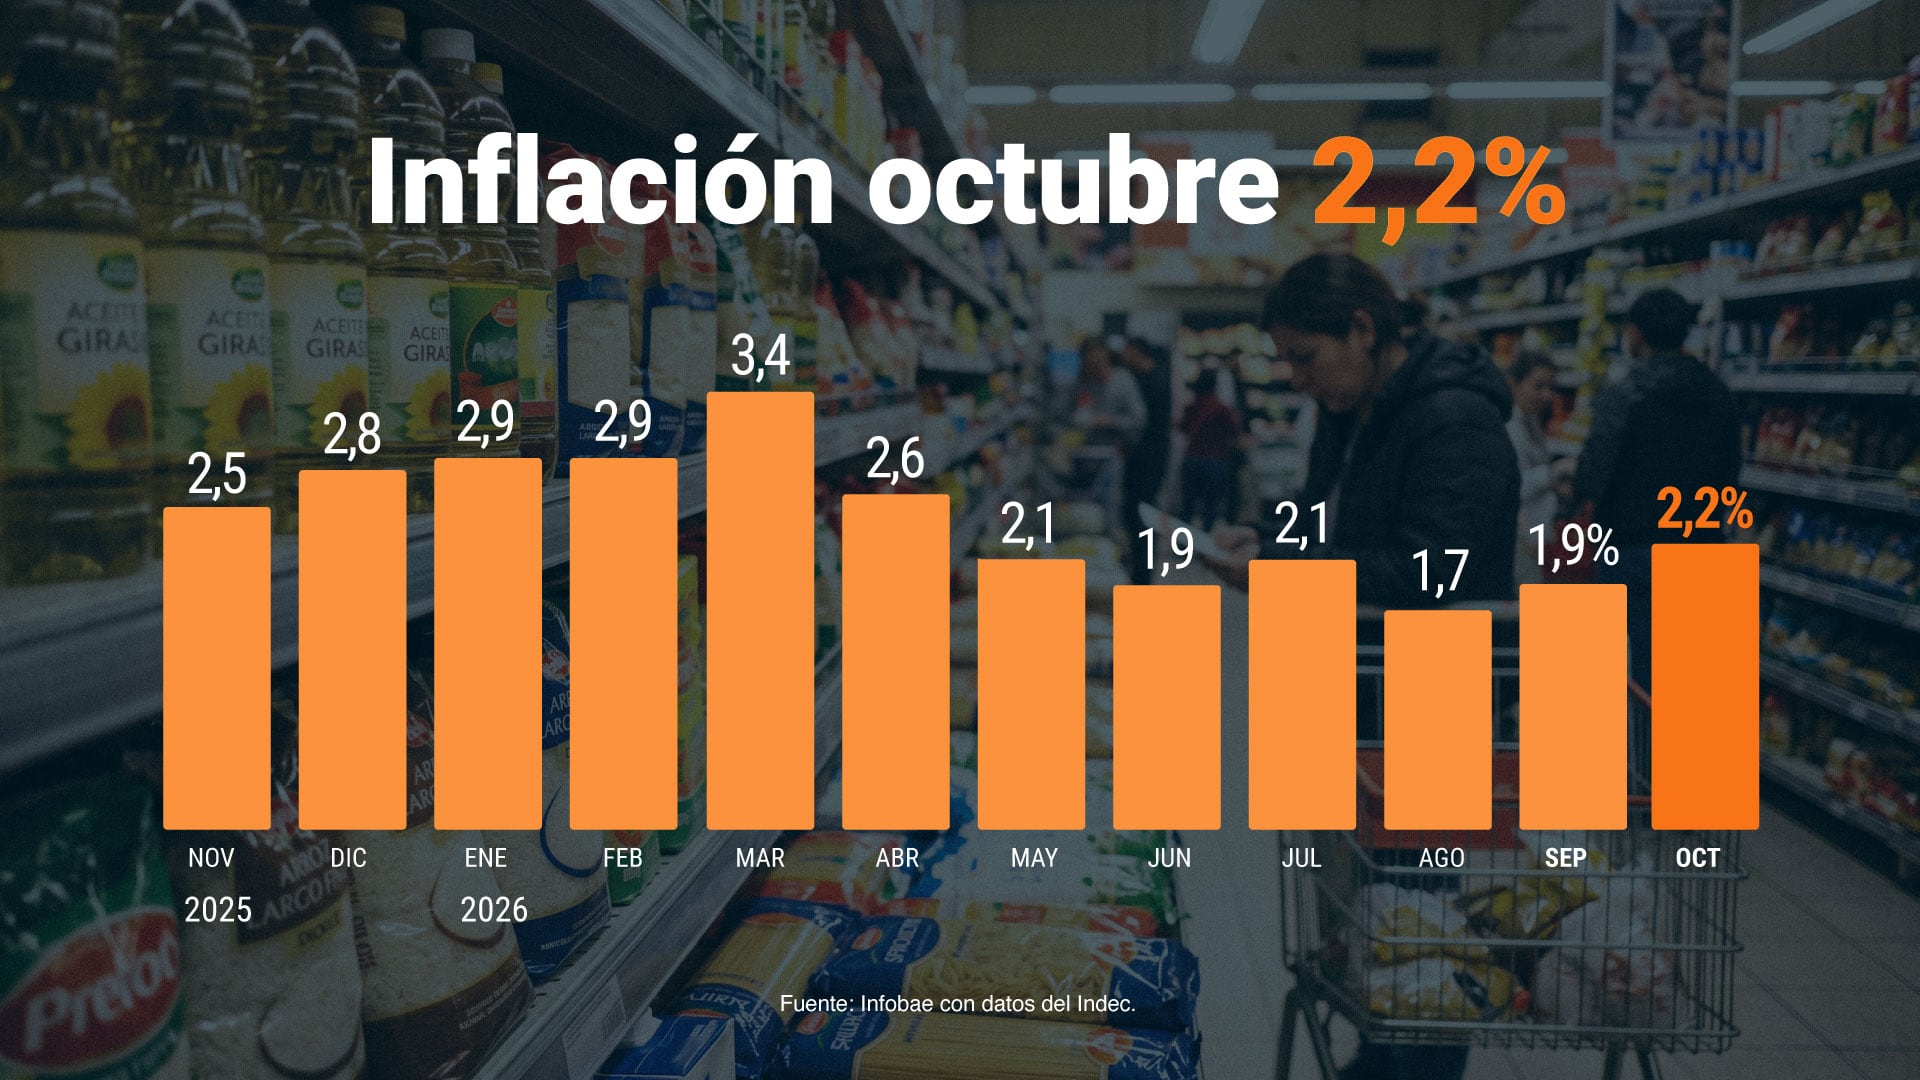
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.
Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes

Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias