ECONOMIA
Se viene el «efecto aguinaldo»: el Gobierno y bancos palpitan un salto en la compra de dólares

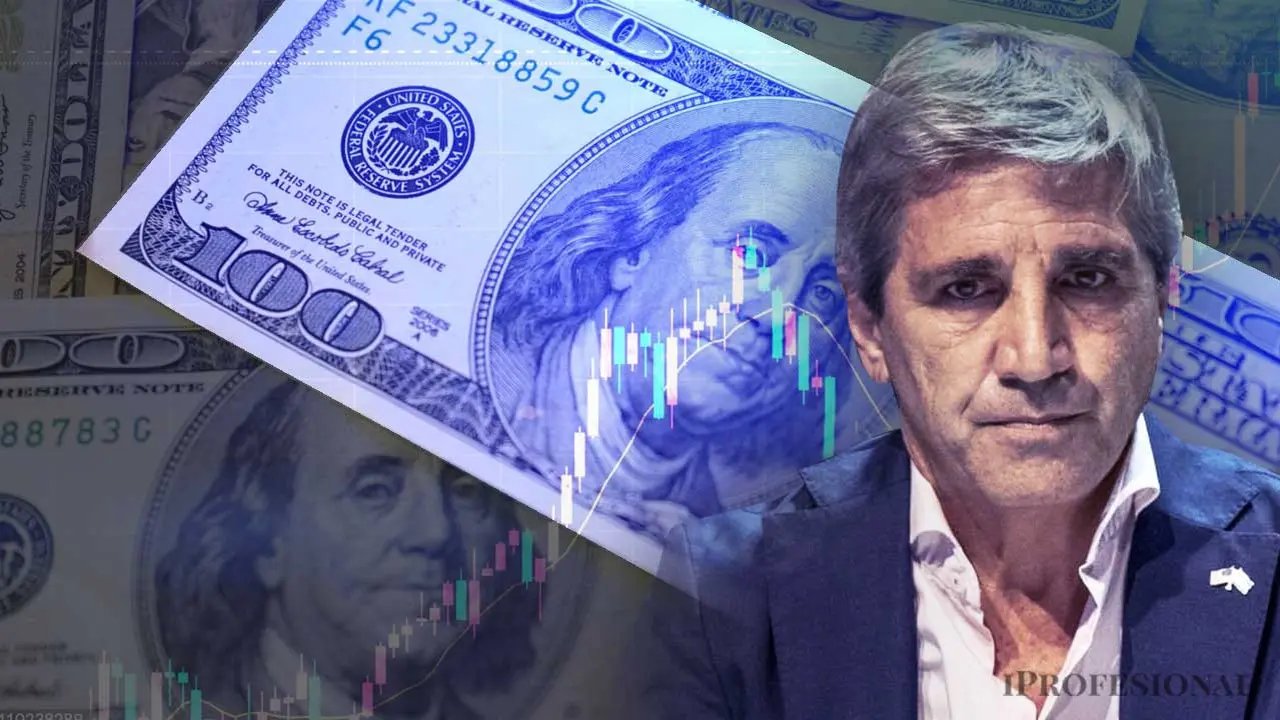
Este momento del año no sólo es el del pico estacional de entrada de dólares: es, también, el de mayor demanda de billetes verdes por parte de los ahorristas. Y hay varios motivos para ello, sobre todo el «efecto aguinaldo», que implica una transferencia de liquidez desde las empresas y el sistema financiero hacia los asalariados.
El pago se realiza en la segunda mitad de junio, y su impacto financiero suele impactar sobre este mes y sobre el siguiente. Esta situación, típicamente puede generar tres efectos:
*un mayor nivel de cancelación en las deudas de las familias -cuyo nivel de morosidad asciende al récord de 11,5%, según los últimos datos del Banco Central-;
*un incremento en los niveles de consumo, que podría recuperarse tras las mejoras del salario real como consecuencia de los convenios firmados por los gremios más numerosos;
*una canalización de la mayor liquidez del público hacia los dólares, ya sea con fines de atesoramiento, de turismo o de compra de activos dolarizados -como las mini importaciones vía courier, el llamado «efecto Temu», que en abril ascendió a u$s118 millones-.
Los economistas prevén que ocurrirá una combinación de las tres situaciones, aunque observan que las compras para atesoramiento están en un camino ascendente. El nivel de compras viene subiendo desde inicios de año, aunque con volúmenes inferiores a los del año pasado, cuando el levantamiento del cepo y la incertidumbre electoral funcionaron como alicientes para que los ahorristas corrieran a los bancos a comprar divisas.
Sin embargo, esa relativa calma que se observa ahora tuvo un punto de inflexión: el último reporte del BCRA muestra que en abril pasado la demanda de dólares ya fue mayor que la de hace un año.
El colchón de dólares adelgaza
Las compras totales, realizadas por un millón y medio de ahorristas, fueron por u$s2.727 millones, aunque la cifra neta -al descontar el monto de quienes vendieron dólares- queda en u$s2.292 millones. A pesar de ser el número más alto del año, el gobierno no mostró preocupación, dado que la mayor parte quedó depositada en el sistema bancario.
Esto implica que hay menor preferencia por «el colchón» como refugio de valor, algo que precisamente va en línea con la prédica que viene realizando el ministro de Economía, Toto Caputo, tras la modificación de la norma que presume «inocencia fiscal» a quienes depositen dólares en sus cuentas. El argumento del gobierno es que esa preferencia a la hora de atesorar los dólares es una señal de confianza en el sentido de que no hay riesgo de confiscaciones ni canjes compulsivos para los ahorristas.
Esa permanencia de los dólares en los bancos hace que los depósitos continúen en su nivel de u$s40.000 millones, lo que posibilita que se siga expandiendo el crédito al sector privado y también el fondeo al Tesoro, que está emitiendo en el mercado doméstico bonos nominados en dólares para hacer frente a los vencimientos de deuda.
El otro consuelo para el gobierno es que, de las compras con tarjeta que realizan los turistas argentinos en el exterior, un 70% son pagadas desde sus propias cuentas bancarias. Es decir, es un error metodológico sumar las compras de divisas para ahorro y el total de las compras de pasajes y gastos con tarjeta de crédito. En todo caso, la salida neta del turismo, cuando al gasto total se le descuentan esos dólares del sistema bancario, queda en u$s244 millones.
El precio bajo del dólar, un aliciente
La parte en la que el discurso del gobierno no se ha visto refrendada por la realidad es la que refiere a la recuperación de la demanda de pesos. Tanto es así que el Tesoro, en las últimas licitaciones, ha exacerbado su tendencia a absorber liquidez excedente, por temor a que se genere presión sobre los precios o sobre el tipo de cambio.
Más bien al contrario, la demanda continuó justamente en un momento de caída de la cotización nominal, que tuvo su mínimo a mediados de abril, con un dólar vendido a $1.380 en el Banco Nación.
Durante mayo se generó un rebote, que llevó el precio hasta $1.430, y los primeros indicios marcan que esa tendencia seguiría durante junio. Como ha ocurrido en otros momentos, esa percepción de que el precio bajo es una «ventana de oportunidad» motivó a los pequeños inversores, que tienen la expectativa de que el dólar sea el mejor refugio en los próximos meses, sobre todo si la inflación sigue a la baja y las tasas de interés pasivas se tornan cada vez menos atractivas.
Desde el punto de vista del gobierno, el hecho de que esté ingresando una «ola de dólares» como consecuencia de la exportación de la cosecha gruesa y del boom de las ventas petroleras debe actuar como un «calmante» para el mercado. La explicación del ministro de Economía es que si no fuera por la activa intervención del BCRA en el mercado, el dólar estaría cotizando a $1.100, en vez de los actuales $1.420.
Es una afirmación que remite a uno de los momentos más polémicos de Caputo, el de julio del año pasado, cuando ante la proliferación de críticas por el atraso cambiario, hizo su célebre desafío: «Si lo ves barato, compra, campeón, no te la pierdas». Y el público le tomó la palabra, al incrementar en 50% el nivel de atesoramiento de dólares.
Más oferta de dólares… ¿y más demanda?
¿Qué ocurrirá ahora? El gobierno tiene una ventaja, que es el excelente momento de la exportación, que está dejando unos u$s9.000 millones, con un saldo de balanza comercial de más de u$s2.700 millones al mes.
Pero en la vereda de enfrente, hay economistas que opinan que, precisamente, esa oferta de divisas será lo que incentive a una mayor demanda en las ventanillas de los bancos.
De hecho, lo que muestra la estadística es que los meses en los que hubo grandes picos de compra de billetes fueron, exactamente, los que mostraron ingresos masivos de divisas. Por ejemplo, septiembre del año pasado, cuando Caputo eliminó temporariamente las retenciones de exportación para estimular a los productores sojeros a liquidar u$s7.000 millones. En aquella ocasión, la compra de dólares por parte de los ahorristas triplicó al nivel que se está verificando en este momento.
Lo que argumentan los analistas es que los productores agrícolas, que son obligados a liquidar esas divisas, automáticamente vuelven a demandarlas, ya sea para hacer frente a obligaciones financieras dolarizadas o para la compra de maquinaria e insumos para la nueva cosecha.
En todo caso, lo cierto es que la compra de dólares por parte del público minorista está nuevamente en su promedio histórico de los últimos años, y con tendencia al alza, aunque ahora con una diferencia notoria: la cuenta corriente ya no muestra un crónico déficit sino que pasó a números positivos, gracias al gran momento de las exportaciones.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,bcra,ahorro,bancos,divisas,exportación,devaluación,pesos,tasas,toto caputo






La fragmentación geopolítica y la revolución de la inteligencia artificial están redefiniendo las ventajas económicas. Argentina reúne recursos y capacidades para beneficiarse en varios frentes. El desafío es convertir esa posición en inversiones, empresas más competitivas y mejores condiciones de vida.
El contexto global está dividiendo a los países entre nuevos ganadores y perdedores. Las guerras, la inseguridad del abastecimiento y la transformación tecnológica alteran el valor de los recursos, modifican las decisiones de inversión y reorganizan las relaciones comerciales. Para algunas economías, estos cambios representan una amenaza considerable. Para otras, abren oportunidades inéditas.
Por su combinación de recursos, capacidades y ubicación geográfica, la Argentina está del lado de los ganadores. Y con creces. Esa afirmación puede resultar extraña en una economía que sigue enfrentando fragilidades financieras, dificultades productivas y problemas de empleo. Pero las tensiones del presente pueden convivir con una mejora de la posición estratégica del país.
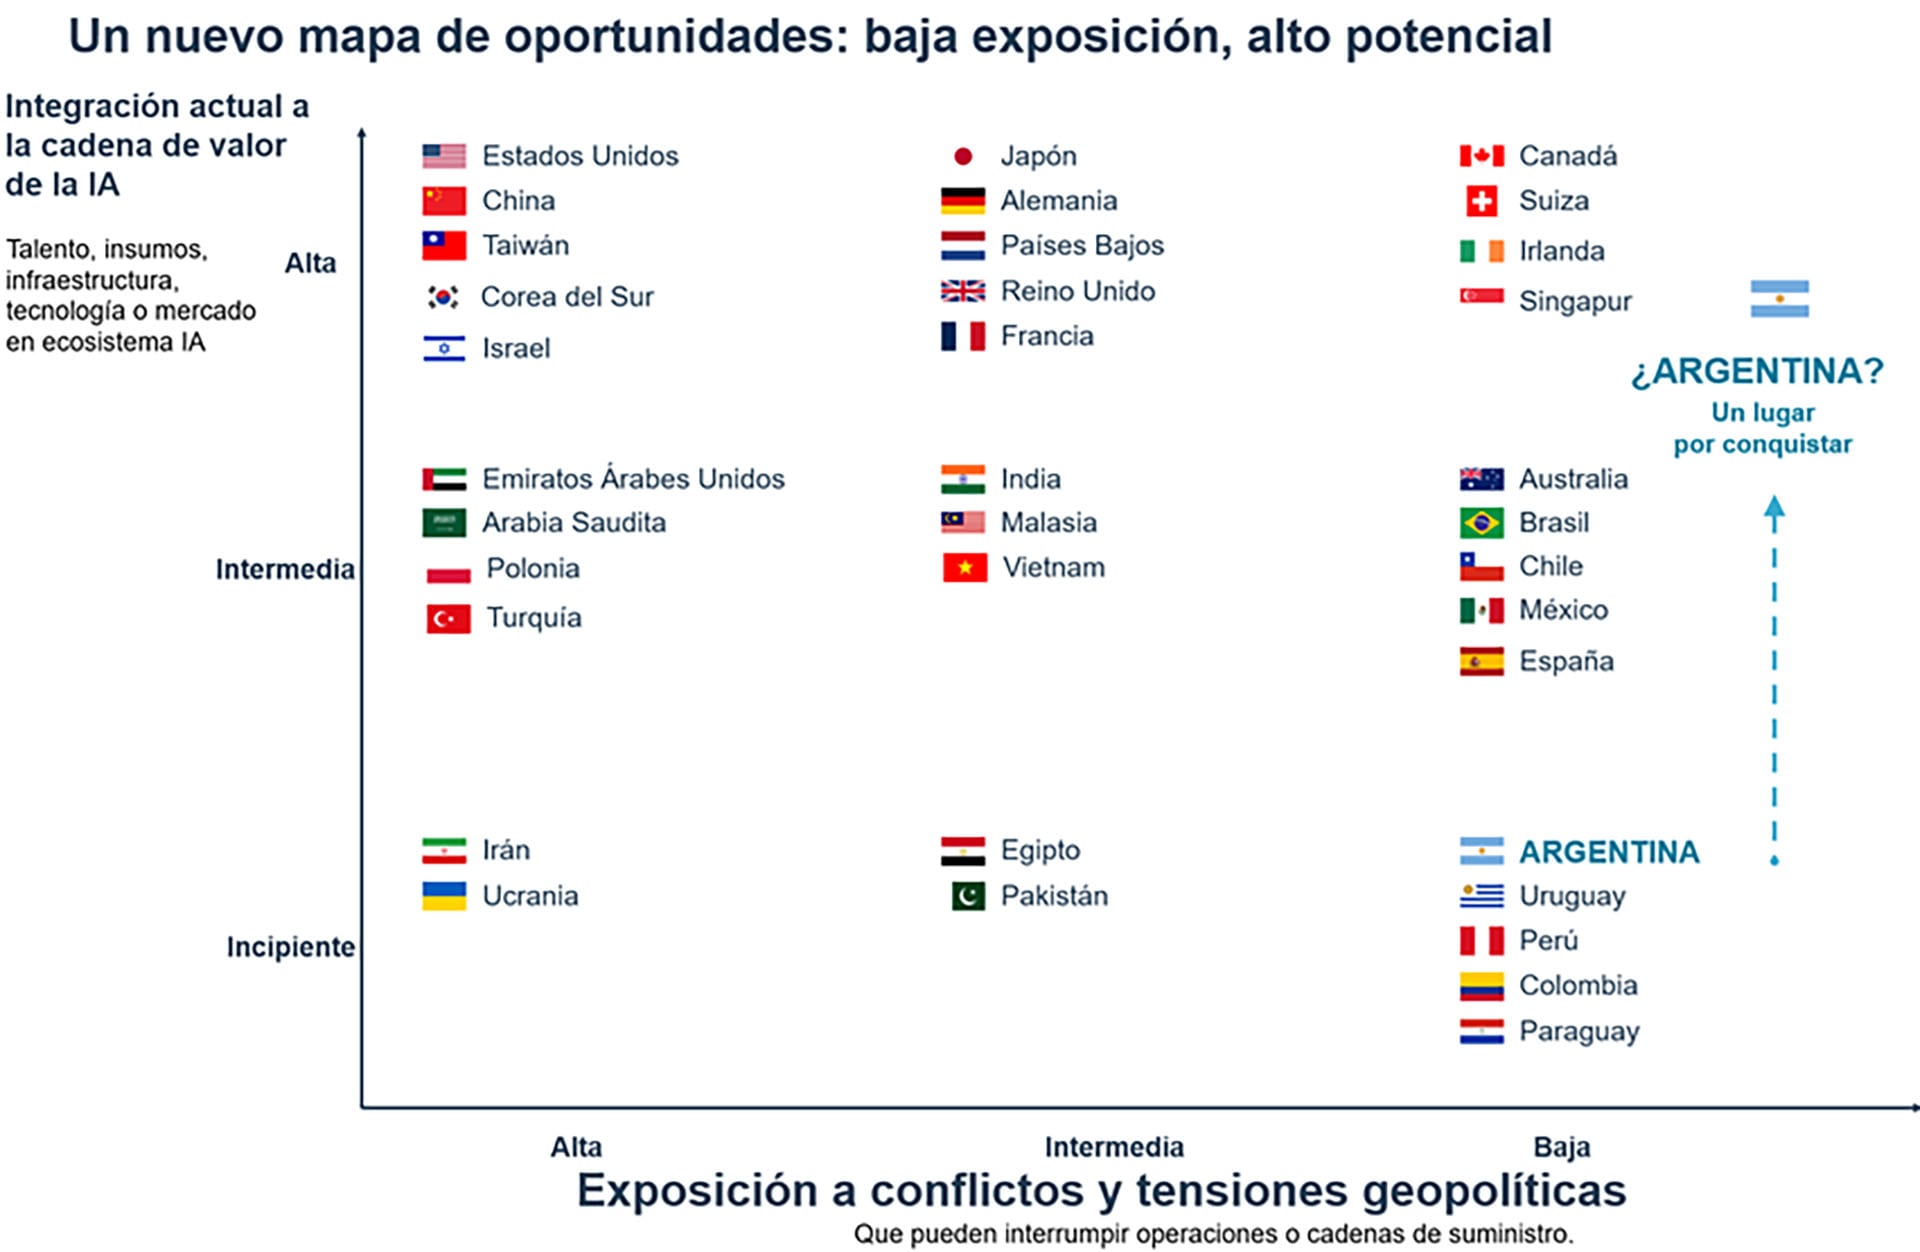
Un nuevo mapa de oportunidades
Entre los mejores posicionados aparecen los países exportadores de energía y otros recursos naturales esenciales que están alejados de las zonas de conflicto, así como las economías que integran el ecosistema de la inteligencia artificial.
A partir de esa lectura, pueden identificarse tres condiciones que adquieren especial valor. Argentina tiene posibilidades de participar con fuerza en todas ellas.
Energía: un proveedor lejos de los conflictos: La primera es exportar energía desde un territorio alejado de los principales escenarios bélicos. Cuando el suministro se vuelve incierto, los compradores valoran tanto el precio como la certidumbre de recibir lo contratado. La diversificación de proveedores se convierte en una decisión estratégica.
Cuando el suministro se vuelve incierto, los compradores valoran tanto el precio como la certidumbre de recibir lo contratado
En un mundo que teme quedarse sin suministro, la confiabilidad también tiene precio. Para Argentina, desarrollar su capacidad energética significa ofrecer al mundo una fuente adicional de abastecimiento y reducir su propia vulnerabilidad externa.
IA, una cadena de valor por integrar: La segunda es integrarse a la cadena de valor de la inteligencia artificial. Su expansión requiere centros de datos, electricidad, refrigeración, redes, minerales, ingeniería y profesionales. La nube también necesita suelo. Detrás de cada aplicación digital existe una infraestructura física, un marco normativo y una organización humana.
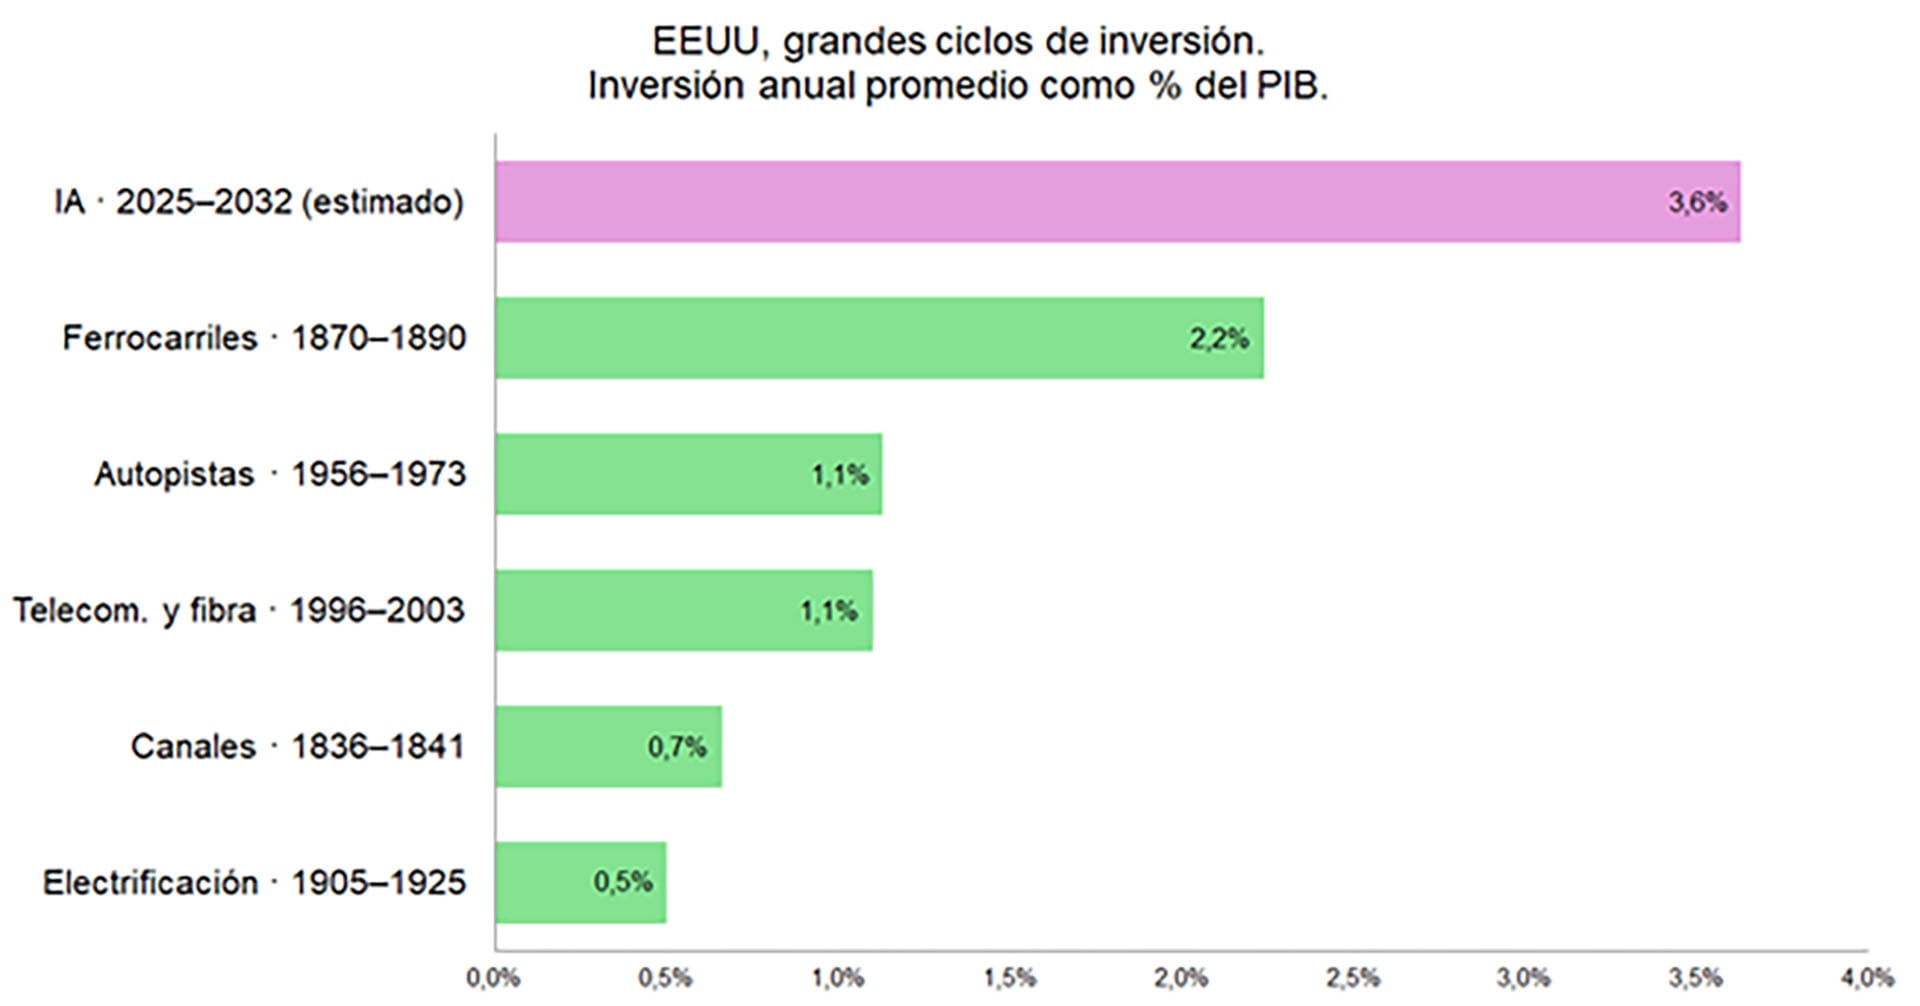
Argentina puede participar en distintos eslabones: energía, recursos minerales, desarrollo de software, servicios profesionales y soluciones tecnológicas especializadas. La disponibilidad de agua y las condiciones de refrigeración también pueden influir en la localización de determinados proyectos. Para dimensionar la escala de esta transformación, se proyecta una inversión en infraestructura de IA equivalente, en promedio, al 3,6% del PBI estadounidense por año entre 2025 y 2032: un 60% más de lo que demandó anualmente el desarrollo de la red ferroviaria y más de seis veces lo que requirió el proceso de electrificación.
Alimentos y abastecimiento confiable: La tercera condición es proveer alimentos de manera confiable. En un escenario de interrupciones logísticas, tensiones comerciales y riesgos climáticos, asegurar el abastecimiento adquiere mayor importancia. Argentina dispone de una plataforma agroindustrial que puede ampliar mercados, diversificar productos e incorporar conocimiento.
Esta condición puede extenderse a otros productos y servicios cuyas cadenas de valor están muy concentradas y, por lo tanto, expuestas a mayores riesgos: las empresas buscan reducir su dependencia de un único país, una única ruta o un único proveedor.
Transformar ventajas en progreso equilibrado
Sin embargo, estas ventajas y oportunidades deben materializarse en inversiones y en un crecimiento sostenido con mayor equilibrio entre regiones y sectores.
Es central reducir el riesgo de invertir a largo plazo. Los proyectos que pueden transformar la economía necesitan años para desarrollarse. La consistencia fiscal, la estabilidad monetaria, la capacidad de absorber shocks y la continuidad de las reglas definen su viabilidad.
Los proyectos que pueden transformar la economía necesitan años para desarrollarse
También hace falta crear empresas y reconvertir las existentes, mejorando sus condiciones para abastecer a los sectores líderes. Cada proyecto energético o minero demanda mantenimiento, ingeniería, transporte, construcción, equipamiento y software. Allí existe una oportunidad para desarrollar proveedores y abrir nuevos mercados a compañías que hoy necesitan transformar sus productos y procesos para competir. Una gran inversión multiplica su impacto cuando multiplica las empresas capaces de abastecerla.
Se necesitan mecanismos de promoción para apuntalar a los proveedores, inspirados en la previsibilidad que buscan los grandes proyectos, pero adaptados a firmas de menor escala. La amortización acelerada, la devolución ágil de créditos fiscales vinculados con inversiones y el financiamiento de equipamiento pueden ayudar.
Se trata también de evitar las desventajas que enfrentan las empresas argentinas al competir en los sectores de energía y minería del país, como consecuencia de la combinación de un dólar barato, dificultades para financiarse, amplias facilidades para importar con una baja carga fiscal y subsidios a la exportación en el exterior.
Por otro lado, la economía argentina debe formar talento y acelerar la adopción tecnológica. Las capacidades profesionales se construyen, se actualizan y también pueden perderse. La articulación entre empresas, universidades e institutos de formación debe responder a demandas concretas.
La economía argentina debe formar talento y acelerar la adopción tecnológica
El desafío decisivo es que la expansión alcance también a las actividades que generan más empleo y mejoran la vida en los centros urbanos rezagados. El dinamismo exportador puede coexistir con zonas urbanas donde faltan empleo, vivienda y servicios. Esa distancia exige una respuesta.
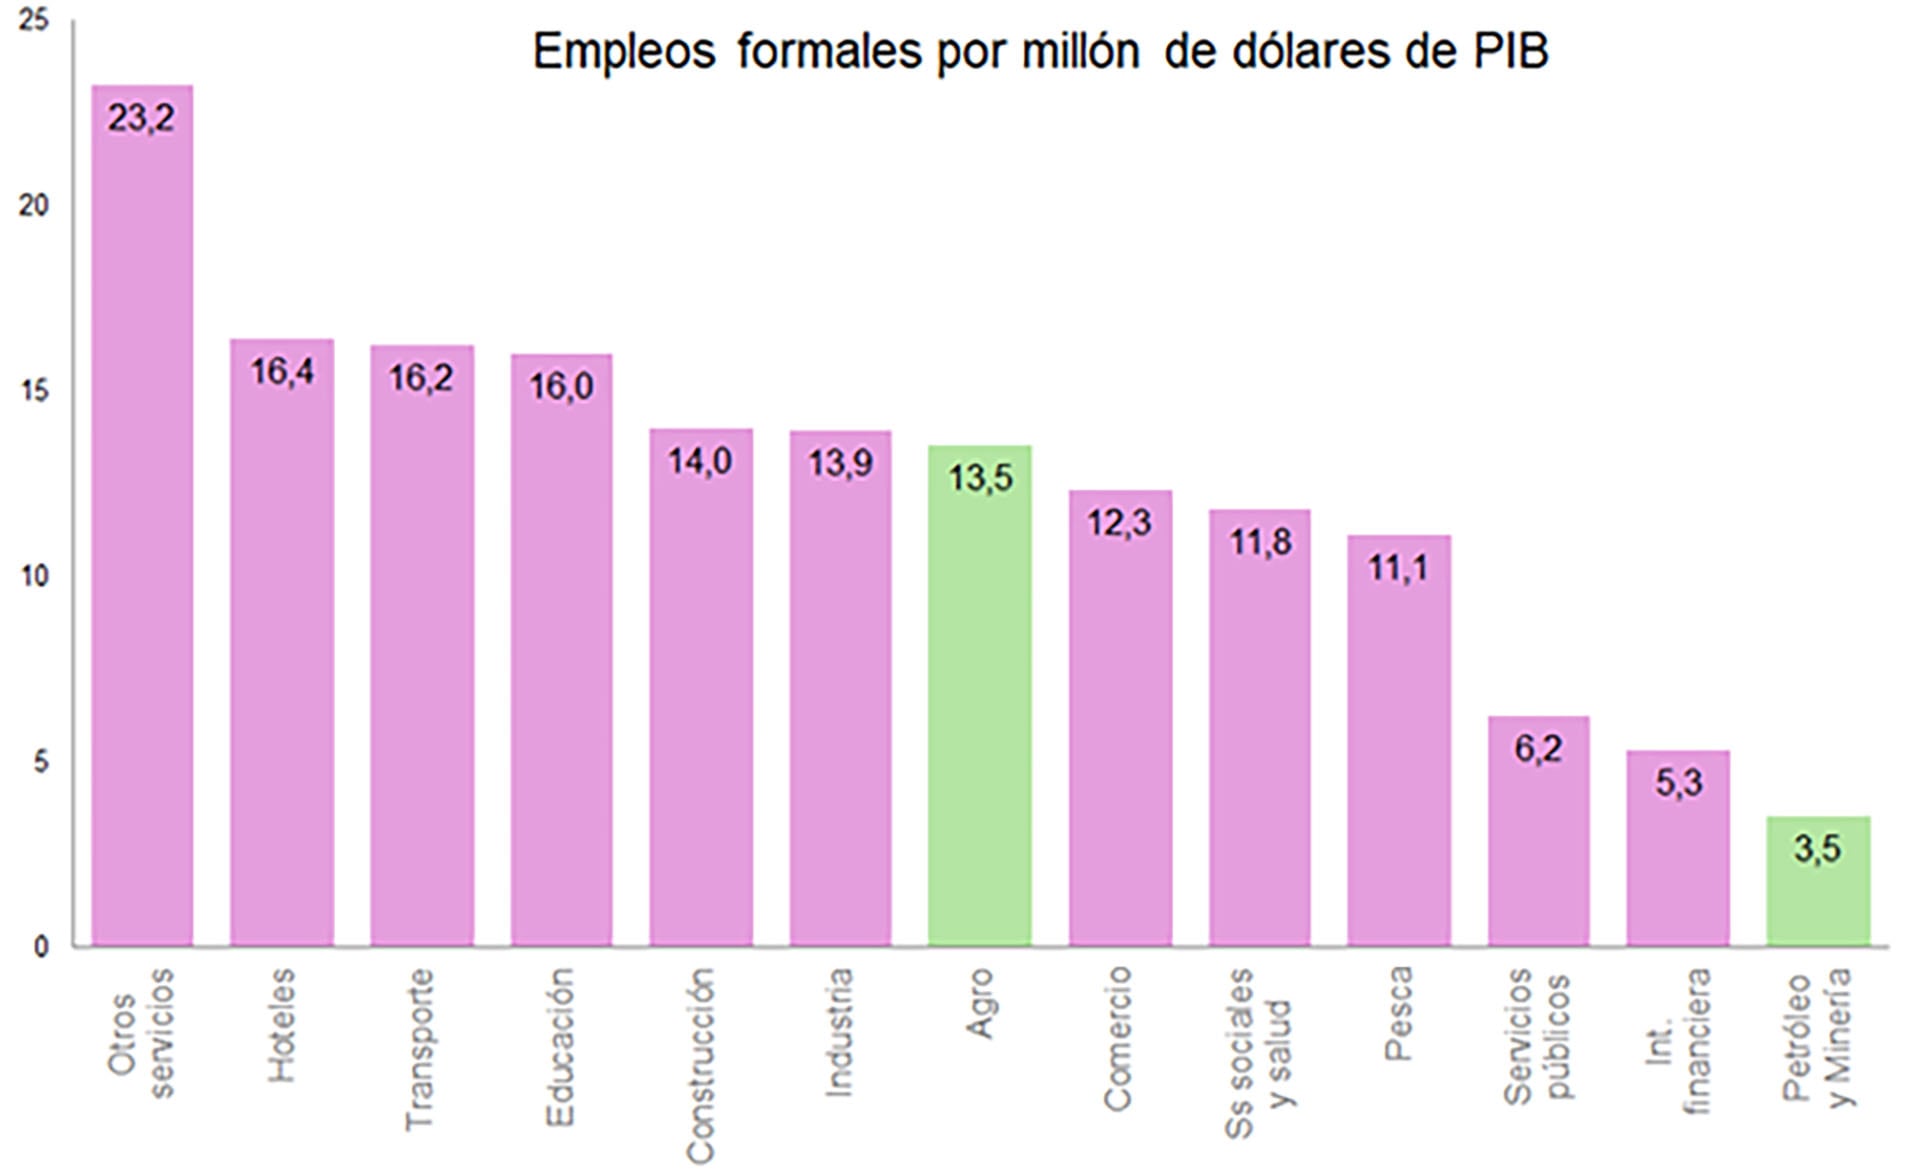
La construcción es una de las actividades con mayor alcance geográfico y demanda de empleo. Fortalecer el crédito para la vivienda y desplegar un plan de infraestructura que apuntale la competitividad sistémica —rutas, puertos, conectividad, redes eléctricas y gasoductos— permitiría mejorar la calidad de vida de la población y, además, generar empleo e impulsar el consumo y los servicios.
Estos últimos aún tienen mucho margen para expandirse: la participación del sector servicios en el PBI argentino está muy rezagada en comparación con la de los países desarrollados e incluso con la de otros países sudamericanos.
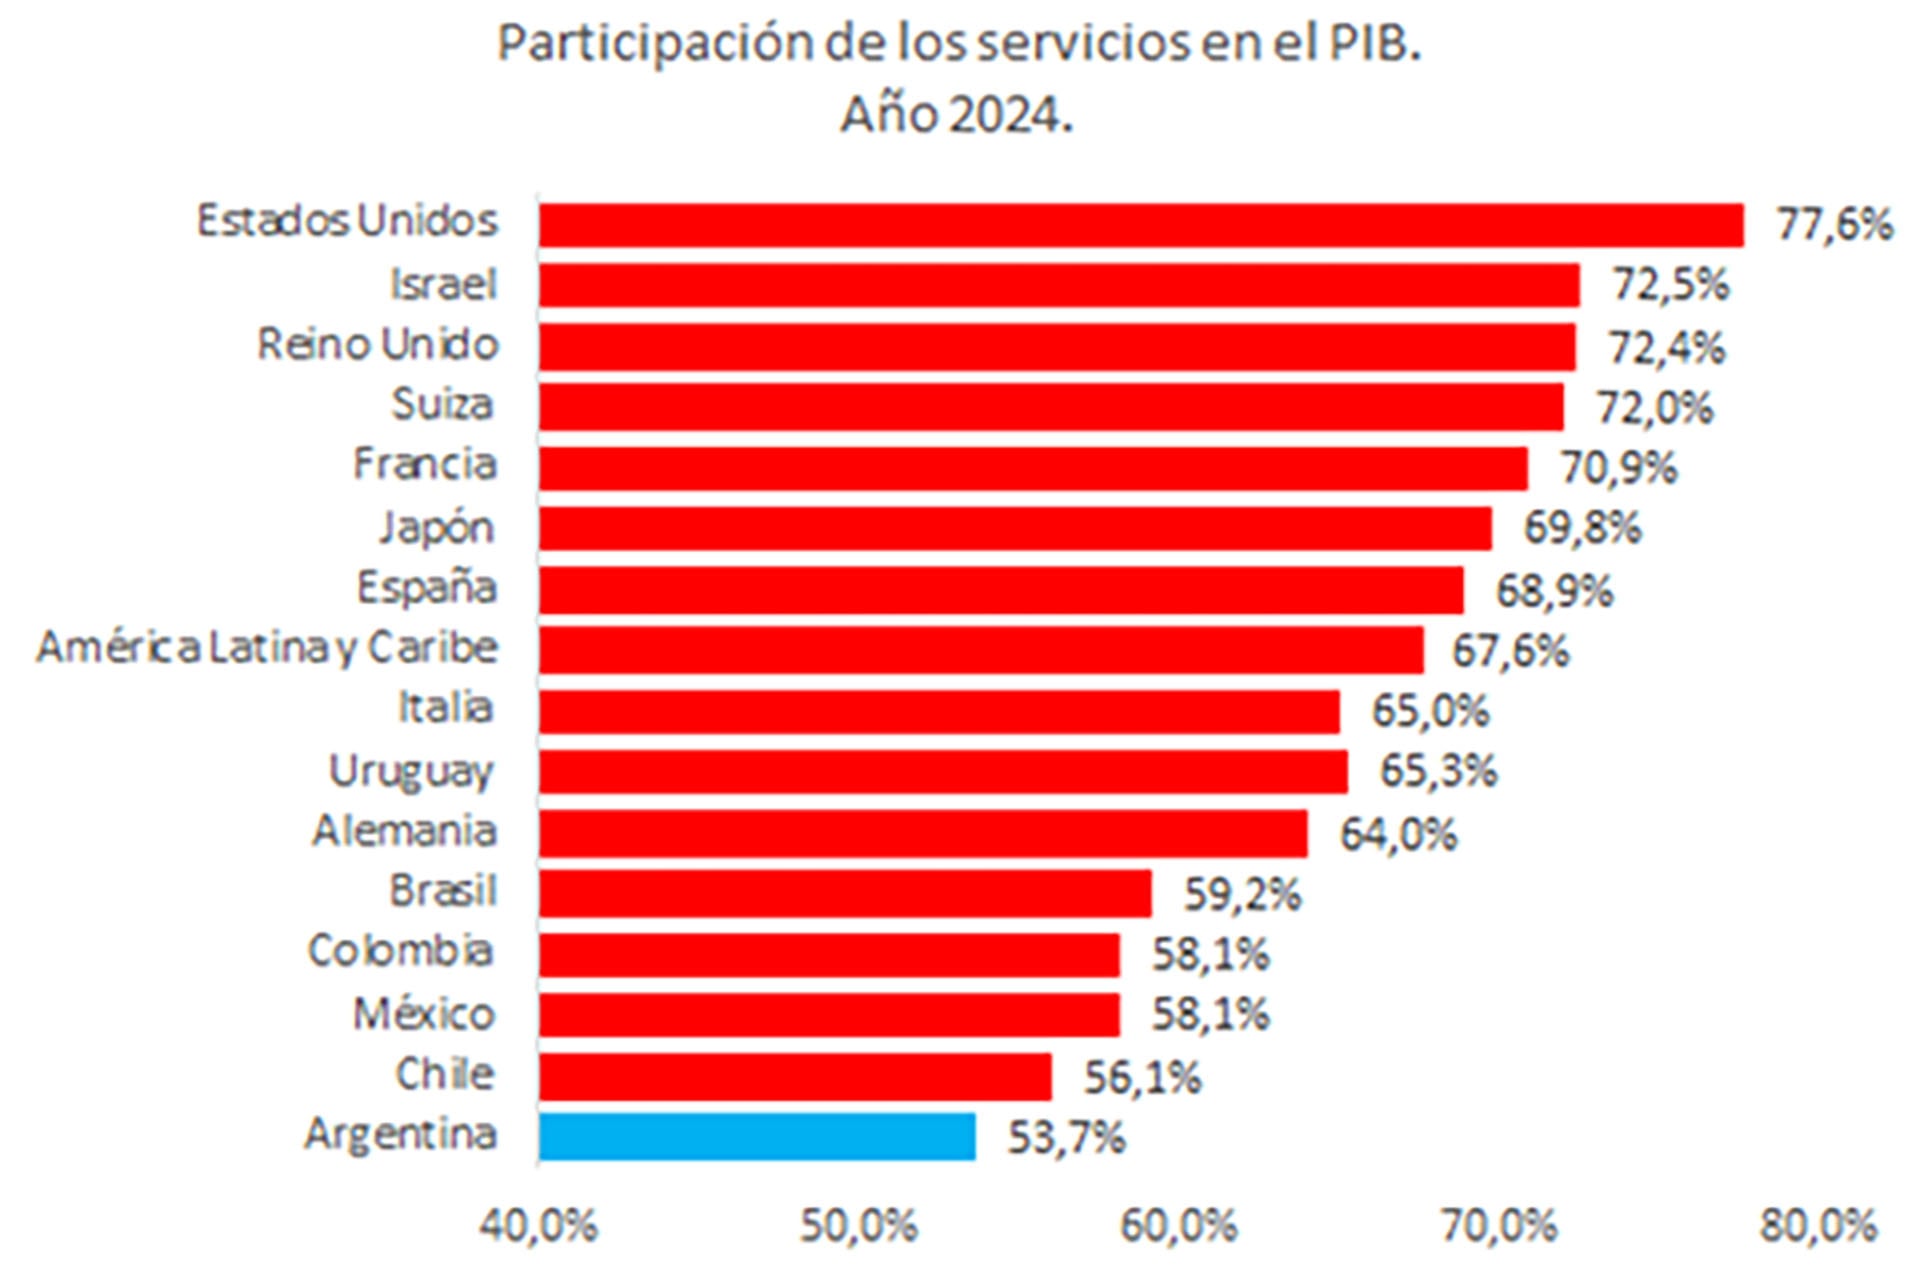
Impulsar la construcción y la infraestructura requiere crédito de largo plazo y planes coordinados de obras públicas y expansión de los servicios. Es un ámbito concreto para la acción del Estado y demanda coordinación entre la Nación, las provincias y las empresas.
No basta con la estabilidad macroeconómica de hoy: es necesario asegurar también la previsibilidad macroeconómica a largo plazo. Ser un ganador relativo en el contexto internacional no garantiza que todos los habitantes del país mejoren su nivel de vida al mismo tiempo. Sí pone de manifiesto la urgencia de aprovechar esta oportunidad.
El nuevo contexto global ha fortalecido el valor estratégico de lo que la Argentina puede ofrecer. Pero hay dos riesgos mayúsculos:
- Que la Argentina no logre desplegar todo su potencial. La riqueza está; ahora debemos mejorar nuestra capacidad de aprovecharla.
- Que el país gane valor para el mundo sin que ese valor llegue a los argentinos, es decir, que se transforme en una economía de enclave: con sectores exportadores dinámicos y amplias zonas urbanas al margen del progreso.
Ambos riesgos son evitables, pero superarlos exige un acuerdo social y mucho trabajo. Estamos del lado de los ganadores por nuestras condiciones; necesitamos estarlo también por nuestras decisiones.
El autor es economista, director de VDC Consultora
inteligencia artificial,geopolítica,cadena de valor,Argentina
En 1906, un organizador de una feria agrícola inglesa propuso un concurso: casi 800 personas debían adivinar el peso de un buey y, quien más se acercara, recibiría un premio. Sorprendentemente, ninguno de los participantes acertó, pero el promedio de sus estimaciones estuvo prácticamente en lo cierto. El episodio se convirtió en uno de los ejemplos clásicos de la llamada sabiduría de las multitudes: la idea de que, al combinar información y opiniones individuales, un grupo puede llegar a una respuesta más acertada que cualquiera de sus integrantes por separado.
Los mercados financieros funcionan, en cierta medida, bajo esa misma lógica: miles de inversores procesan información, forman expectativas y las traducen en precios. Y esa multitud ya empezó a votar para una elección que todavía está a casi un año de distancia.
Las probabilidades implícitas de reelección de Milei, estimadas a partir del tramo largo de la curva de Globales, rondaban el 90%-92% a mediados de julio. Hoy se ubican en torno al 40%: prácticamente una moneda al aire. El cambio de expectativas también se refleja en los bonos: el AO27 rinde 5% annual, mientras que el AO28 pasó a alrededor del 21% (ambos contra dólar MEP, uno antes y otro después de la elección presidencial).
El índice de riesgo país, que había tocado un mínimo cercano a 400 puntos básicos (pb) tras la presentación del programa financiero del 6 de julio, aumentó 670 pb, hasta 1.070 pb, máximo desde octubre de 2025. Por su parte, la brecha entre el dólar libre (CCL) y el oficial supera el 13%, su nivel más alto desde la previa de las elecciones legislativas de octubre de 2025.
El contexto internacional tampoco ayudó: las tasas de rendimiento de los Treasuries aumentaron —con la 10Y rindiendo más del 5%— y el real brasileño se depreció 20% desde fines de octubre
El contexto internacional tampoco ayudó: las tasas de rendimiento de los Treasuries aumentaron —con la 10Y rindiendo más del 5%— y el real brasileño se depreció 20% desde fines de octubre, sumando presión sobre el peso argentino.
El dólar se fortaleció a nivel global (el DXY está 2% arriba desde finales del mes pasado), lo que se tradujo en una baja en el precio de las materias primas. Los precios del petróleo, la harina de soja y el maíz —los tres principales productos de exportación— bajaron 25%, 10% y 17%, respectivamente, desde los máximos recientes.
Sin embargo, no se hizo nada para contrarrestarlo: mientras el principal socio comercial veía debilitarse su moneda y los precios de los principales productos exportables sufrían fuertes caídas, el tipo de cambio oficial local permaneció relativamente contenido (subió 3,3% desde las elecciones en Brasil), con algo de ayuda oficial (se estiman ventas del BCRA de instrumentos vinculados al dólar por USD 591 millones desde las elecciones en el país vecino al 16 de noviembre, pero a juzgar por los volúmenes operados, las ventas continuaron los días siguientes). El resultado fue tanto una ampliación de la brecha como una apreciación real del peso.

El Índice de Tipo de Cambio Real Multilateral (Itcrm) se encuentra en su nivel más bajo desde la implementación del esquema de bandas, a mediados de abril de 2025, y quedó apenas 6,7% por encima del valor previo a la devaluación inicial de Milei en diciembre de 2023. No es un dato menor: un tipo de cambio real menos competitivo encarece la producción en dólares frente a otros países y agrega presión sobre los sectores transables, en un momento en que la economía necesita recuperar actividad.
Dicho esto, el mercado no es infalible. Un ejemplo es la reciente elección presidencial de Brasil: en la víspera del ballotage, Polymarket le asignaba a Jair Bolsonaro más del 80% de las probabilidades de ganar. Sin embargo, con el inicio del escrutinio, los precios cambiaron radicalmente y la plataforma terminó reconociendo a Lula como ganador, tal como ocurrió en las urnas.
El mercado no es infalible. Un ejemplo es la reciente elección presidencial de Brasil: en la víspera del ballotage, Polymarket le asignaba a Jair Bolsonaro más del 80% de las probabilidades de ganar
Por eso, más que quedarse con el número puntual —ese 50% de probabilidades de reelección—, importa observar su evolución: el mercado está incorporando información nueva y modificando sus expectativas.
Qué ven los inversores para cambiar sus expectativas
Pero, en concreto, ¿Qué empezó a ver el mercado para modificar tanto sus expectativas? Las dudas en torno a las chances de reelección de Milei se trasladaron, lógicamente, a la continuidad del programa económico y la disponibilidad de financiamiento.
Con un índice de riesgo país más alto, un menor colchón de reservas para comenzar 2027 y sin posibilidades claras de colocar deuda —tanto en el mercado local como en el internacional— a tasas de un dígito, alguna fuente de financiamiento deberá ajustarse para que las cuentas cierren. Por ahora, el mayor esfuerzo recaería sobre las compras de dólares del Tesoro directamente al BCRA.

En 2026, el Tesoro lleva comprados USD 7.381 millones al Banco Central, USD 681 millones por encima de la meta de USD 6.700 millones del programa financiero. Para 2027, las necesidades también cambiaron: frente a los USD 4.900 millones previstos originalmente, hoy se estima que podrían alcanzar unos USD 12.400 millones (suponiendo que este año ingresa la privatización de AySA, el desembolso por la tercera revisión del programa con el FMI y otros USD 1.000 millones de préstamos con organismos; y no hay emisiones en dólares).
Las reservas enfrentarían en 2027 una presión adicional de unos USD 2.600 millones respecto de lo previsto inicialmente (reservas netas rondan los USD 5.940 millones y líquidas los USD 25.370 millones)
Desde la presentación del programa, además, el BCRA adquirió un poco más de USD 4.900 millones. En términos netos, las reservas enfrentarían en 2027 una presión adicional de unos USD 2.600 millones respecto de lo previsto inicialmente (reservas netas rondan los USD 5.940 millones y líquidas los USD 25.370 millones).
El mercado laboral, la incógnita del programa
La economía real tampoco ofrece demasiado margen para el optimismo. Aunque los salarios reales acumulaban tres meses consecutivos de mejora hasta agosto, la economía experimentó una recesión en el segundo y tercer trimestre —de la que ya saldría en el cuarto— y se acumulan 15 meses consecutivos de destrucción de empleo privado.
Una de las mayores incógnitas del programa económico es si el cambio de esquema productivo, enfocado en sectores intensivos en capital, se trasladará al mercado laboral. Así, el mercado empieza a poner precio no solo a la incertidumbre electoral, sino también a las tensiones que enfrenta el programa económico de aquí a la elección.
La multitud está votando, pero todavía falta mucho para las urnas; siempre hay tiempo para cambiar.
La autora es economista de PPI (Portfolio Personal Inversiones)
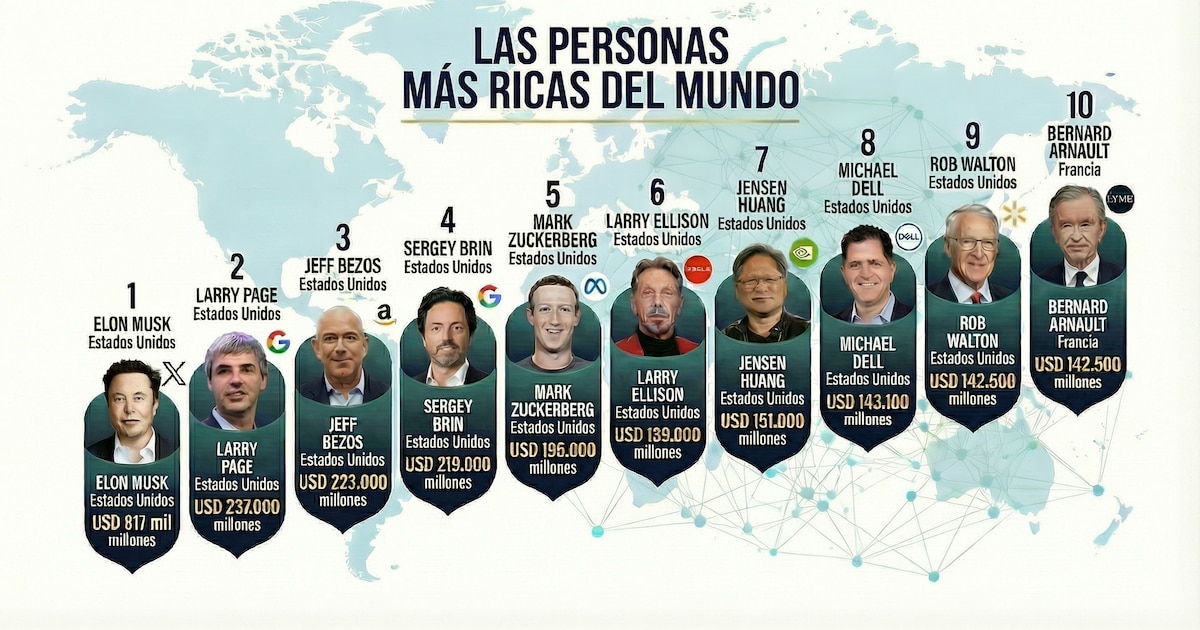

La diferencia con el pasado está en qué poseen los nuevos magnates, qué tecnologías controlan y hasta dónde llega su influencia

Las plataformas construyen espacios digitales dentro de los cuales otros interactúan, venden, compran, trabajan, producen información y generan datos

No elegimos entre vivir dentro o fuera de la revolución tecnológica. Elegimos, cada vez más, de qué manera vivir dentro de ella

El capital atrae más capital. Los datos permiten mejorar algoritmos que generan nuevos usuarios, que producen todavía más datos

En el siglo XXI tendremos que preguntarnos si datos, capacidad computacional, inteligencia artificial y servicios de nube deberían comenzar a formar parte de esa misma conversación

Riqueza,multimillonarios,fortuna,Elon Musk,Jeff Bezos,Mark Zuckerberg,Bernard Arnault,economía,finanzas,global

Pésimas noticias en Bayern Munich: en la vuelta de Kompany, Harry Kane se lesionó y estará afuera por tres meses

Las perlitas del banderazo de Boca en Barranquilla antes de la final de la Sudamericana: de la “presencia” de River al guiño oficial

Aire acondicionado, ventanas y techos: los cambios que ayudan a mantener la casa fresca y gastar menos luz

El incómodo conflicto de intereses que enfrenta el Gobierno y traba dos proyectos clave en Diputados

El Purre vuelve al personaje que marcó su vida: “Soy un pibe curioso y me gustan los desafíos”

Argentina, del lado de los ganadores entre conflictos globales y la revolución tecnológica

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

Fallas en los sistemas de Estados Unidos: cuando las actualizaciones tecnológicas salen mal

El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA9 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL2 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental