







Del ajuste del gasto a la recaudación
Los supuestos que sostienen la cuenta
El rebote que todavía no aparece
- La pesca, con una expansión de 44,7%
- La minería y las canteras, con 16,4%
- El agro, con 6,9%

¿Cómo siente la economía una persona común? Mientras los indicadores oficiales miden variables agregadas, hay una pregunta que pocas veces aparece en los informes técnicos: ¿cómo vive la economía una persona de carne y hueso? ¿Le alcanza el sueldo a un «argentino de a pie»? ¿Resignó algo este mes? ¿Siente que en los próximos meses va a estar mejor o peor?
El Índice del Argentino de a Pie elaborado por la consultora Focus Market nace para responder exactamente eso. No reemplaza al IPC ni al PBI: los complementa con algo que los datos duros solos no capturan: la percepción y la experiencia cotidiana de la economía.
Este indice no reemplaza al IPC ni al PBI sino que los complementa
El resultado es un score de 0 a 100, con tres zonas de interpretación y distintas subescalas.
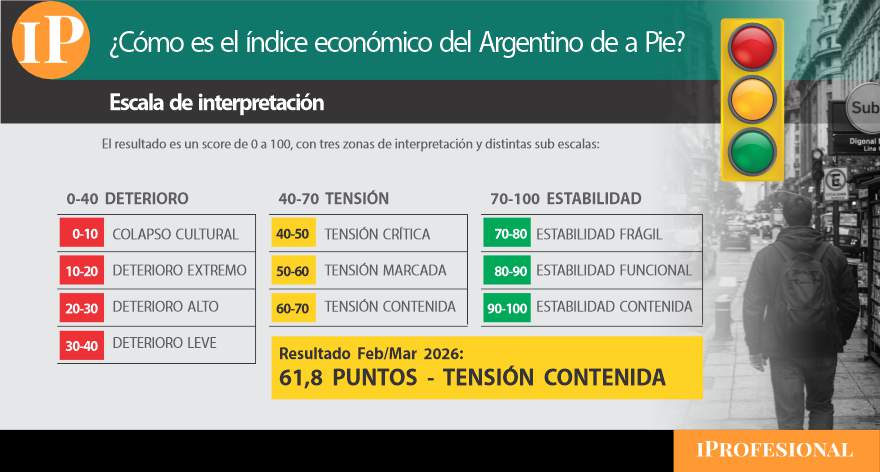
La economía del hogar promedio no está en colapso, pero tampoco en calma: hay presión sostenida sobre el bolsillo
El índice de este período arroja 61,8 puntos, ubicándose en la zona de Tensión Contenida (60-70). Esto significa que la economía del hogar promedio no está en colapso, pero tampoco en calma: hay presión sostenida sobre el bolsillo, con señales mixtas según el pilar que se mire.
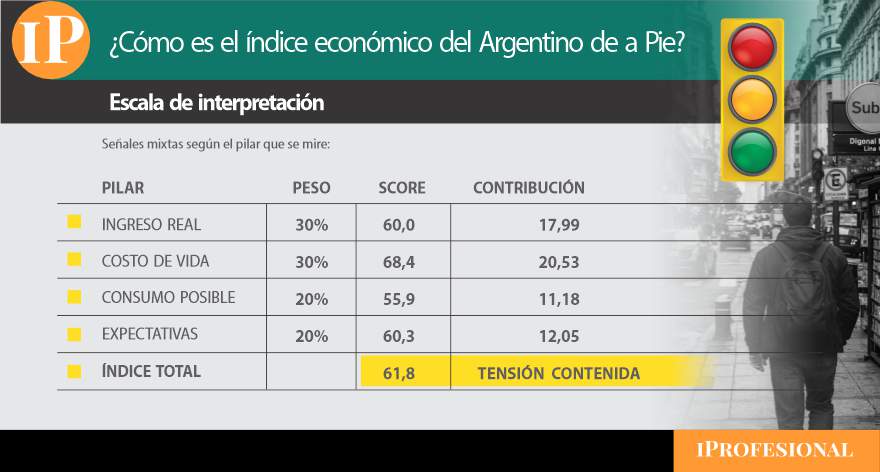
Según el índice, hay una importante «tensión contenida»
El primer pilar pregunta lo más básico: ¿alcanzó? No en términos abstractos, sino en la experiencia concreta de cada hogar al cierre del mes. Los resultados muestran una fotografía polarizada. Más de un tercio de los hogares no solo cubrió sus gastos sino que logró ahorrar algo, una señal de estabilidad relativa que no debería pasarse por alto. Pero en el otro extremo, casi uno de cada tres declara que no llegó a fin de mes.
Entre ambos extremos, el grupo del medio —los que «llegaron justo»— es llamativamente pequeño. Esa polarización es, en sí misma, un diagnóstico: no estamos ante una crisis que afecta a todos por igual, sino ante una economía que funciona de manera muy distinta según el punto de partida de cada hogar.
Un trabajador registrado con antigüedad, pareja con doble ingreso y sin deudas vive una realidad completamente diferente a la de un trabajador informal, monoparental o con cargas de crédito. El índice los promedia en 60 puntos, pero detrás de ese número conviven situaciones que poco tienen en común.
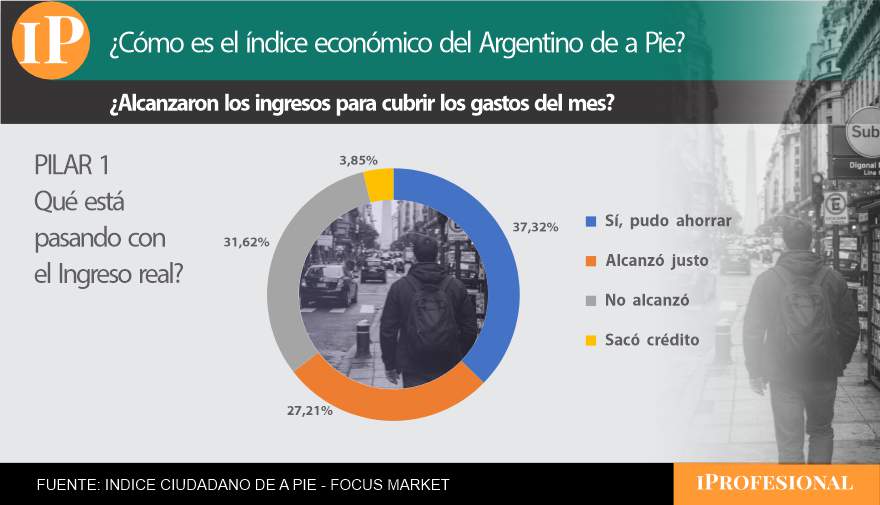
Para el 31% de los hogares, el ingreso no fue suficiente
Este pilar usa datos duros: compara la variación de la Canasta Básica Total (INDEC) con la del salario formal (RIPTE) entre diciembre de 2025 y enero de 2026.
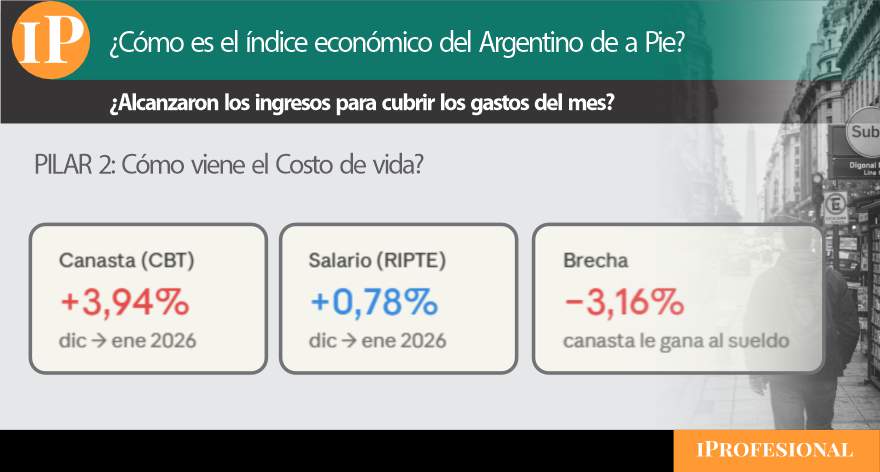
La brecha negativa de 3,16% se traduce en un score de 68,4, lo que muestra que el costo de vida le está ganando al ingreso.
La canasta subió casi cuatro puntos más que el salario. Esa brecha negativa de 3,16% se traduce en un score de 68,4, lo que muestra que el costo de vida le está ganando al ingreso.
Este pilar es, probablemente, el más revelador de los cuatro. No mide lo que cuesta la vida ni lo que gana el trabajador: mide lo que efectivamente dejó de comprarse. Y en esa pregunta —¿a qué renunció este mes?— aparece la dimensión más humana y más cruda del ajuste.
Los datos muestran que el ajuste del consumo privado no es homogéneo ni simultáneo. Tiene capas.
La primera capa, la más extendida, es el recorte del consumo discrecional: salidas, entretenimiento, vacaciones, ese gasto que uno puede postergar sin consecuencias inmediatas. La mayoría de los hogares ya pasó por ahí. La segunda capa implica resignar bienes durables y semi-durables: ropa, calzado, electrodomésticos, arreglos del hogar. También muy extendida. La tercera capa —la que más debería preocupar— es el recorte de alimentos. Y ahí el índice encuentra su dato más duro: el 14% de los encuestados declaró haber reducido la cantidad o calidad de lo que come.
Ese 14% no es un número abstracto. Significa que uno de cada siete hogares relevados ya no está ajustando por el lado del lujo ni del confort: está ajustando por lo básico. Es el indicador más directo de vulnerabilidad real que arroja esta edición del índice, y el que más interpela a cualquier lectura optimista del período.
El score de 55,9 en este pilar —el más bajo de los cuatro— refleja exactamente eso: que el margen de ajuste «sin daño» se está agotando para una porción significativa de la población.
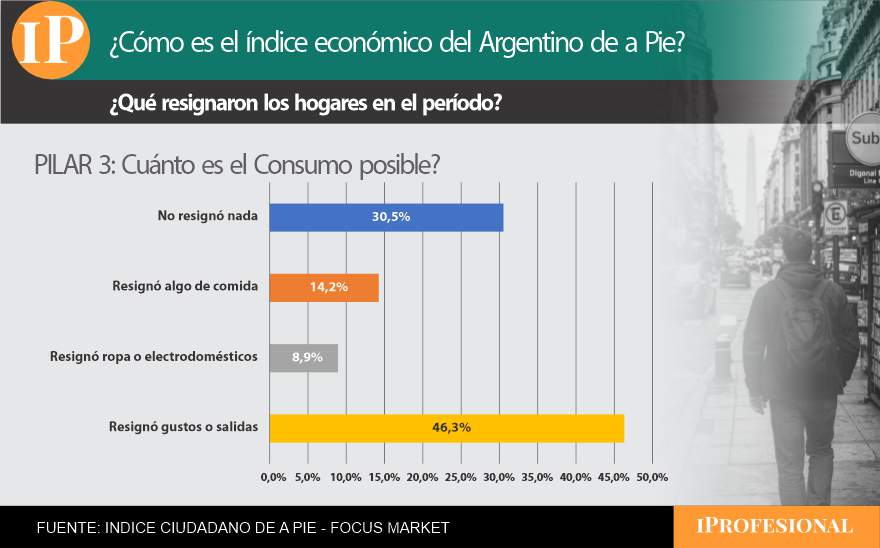
El 46,3% de los hogares resignó gustos o salidas
El cuarto pilar mide algo distinto a los anteriores: no lo que pasó, sino lo que se espera. Y aquí el índice encuentra su nota más sorprendente —y también la más difícil de interpretar.
Casi la mitad de los encuestados (46,9%) espera que su situación económica mejore en los próximos tres meses. Es el resultado más alto del índice, y contrasta fuertemente con los datos duros que muestran los pilares anteriores. ¿Cómo se explica ese optimismo en medio de salarios que pierden contra la inflación y un consumo que ya recortó hasta alimentos?
Hay al menos dos lecturas posibles. La primera es psicológica: después de un período prolongado de deterioro, la expectativa de mejora puede ser más una necesidad que una proyección racional. Los hogares que aguantaron hasta acá tienden a apostar a que lo peor ya pasó, aunque los números no lo confirmen todavía. La segunda lectura es más estructural: parte de los encuestados puede estar anticipando mejoras concretas —una paritaria próxima, un trabajo nuevo, una deuda que se termina de pagar— que el índice no captura pero que existen en el horizonte real de cada familia.
Lo que sí queda claro es la tensión entre ese optimismo y los datos del período: el salario formal creció apenas 0,78% mientras la inflación fue tres veces mayor. Por ahora, la expectativa de mejora flota sobre evidencia que apunta en sentido contrario. Si en la próxima edición del índice esa brecha empieza a cerrarse —salarios acelerando, inflación desacelerando—, el optimismo habrá sido una señal adelantada valiosa. Si no, habrá sido, simplemente, esperanza.
El 26% que anticipa deterioro, en tanto, merece también su lectura: no es una minoría marginal. Es uno de cada cuatro hogares que ya no proyecta recuperación en el corto plazo —y eso, en cualquier contexto, es una señal que no conviene minimizar.
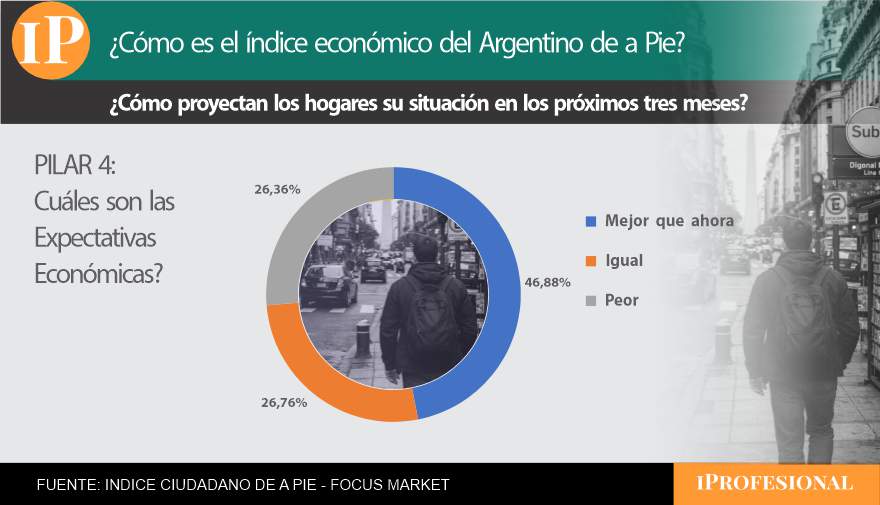
De cara al futuro, el 26% anticipa un deterioro
Los pilares del índice capturan cómo siente la economía el argentino de a pie. Los cruces analíticos hacen otra cosa: toman esa percepción y la ponen a dialogar con los datos oficiales disponibles. El resultado no siempre coincide —y esa tensión, cuando aparece, es en sí misma información valiosa.
El primer cruce es el más directo: ¿cuánto le sobra, en términos concretos, a una familia que vive del salario formal promedio?
Con el RIPTE de enero de 2026 en $1.646.344 y una Canasta Básica Total para un hogar tipo de cuatro personas —equivalente a 3,09 adultos según la metodología del INDEC— en $1.397.672, la diferencia es de $248.673. En términos relativos, ese margen representa apenas un 17,8% sobre el umbral de pobreza.
Para dimensionarlo: hablamos de un colchón de menos de $250.000 para cubrir cualquier imprevisto, deuda, gasto en salud, o simplemente una semana con más gastos que lo habitual. En un contexto de inflación mensual que todavía no baja del 2%, ese margen se licúa rápido.
Pero hay algo más que el número no dice explícitamente y que vale la pena subrayar: el RIPTE mide el salario promedio de los trabajadores registrados, es decir, el segmento más protegido del mercado laboral. Si ese trabajador llega al umbral de pobreza con apenas un 17,8% de margen, la pregunta que sigue es inevitable: ¿cómo llegan los que están por fuera del registro formal? La respuesta, en muchos casos, es que no llegan.
Esto ilumina de manera directa uno de los datos más llamativos de la encuesta: el 31,6% de los hogares relevados declara que no le alcanzó a fin de mes.
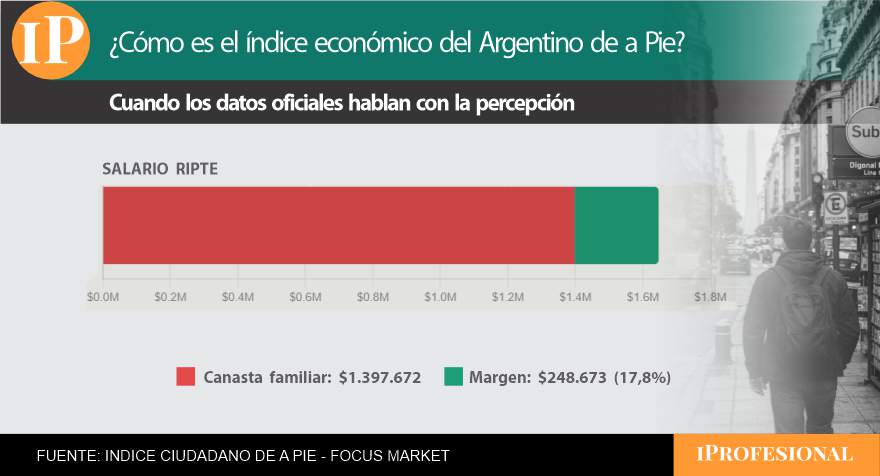
El 31,6% de los hogares relevados declara que no le alcanzó el salario para llegar a fin de mes.
El segundo cruce es, quizás, el más incómodo del índice. El pilar de expectativas fue el más alto: 46,9% de los encuestados espera mejorar en los próximos tres meses. Es una señal que merece respeto —la expectativa colectiva tiene peso propio y no debería descartarse como mera ilusión. Pero cuando se la pone junto a los datos del período, aparece una brecha difícil de ignorar.
Entre diciembre de 2025 y enero de 2026, el salario formal creció 0,78%. La inflación del mismo período fue de 2,37% —casi tres veces más. En términos reales, el poder adquisitivo del trabajador registrado retrocedió alrededor de 1,6 puntos en un solo mes.
La pregunta que ese cruce plantea no es si el optimismo es válido o no —puede serlo perfectamente, si las condiciones cambian en los meses que vienen. La pregunta es sobre qué se apoya ese optimismo hoy. Los datos del período no ofrecen aún ningún punto de inflexión visible: ni una aceleración salarial, ni una desaceleración sostenida de la inflación, ni una mejora en el empleo informal que pudiera explicar ese salto en las expectativas.
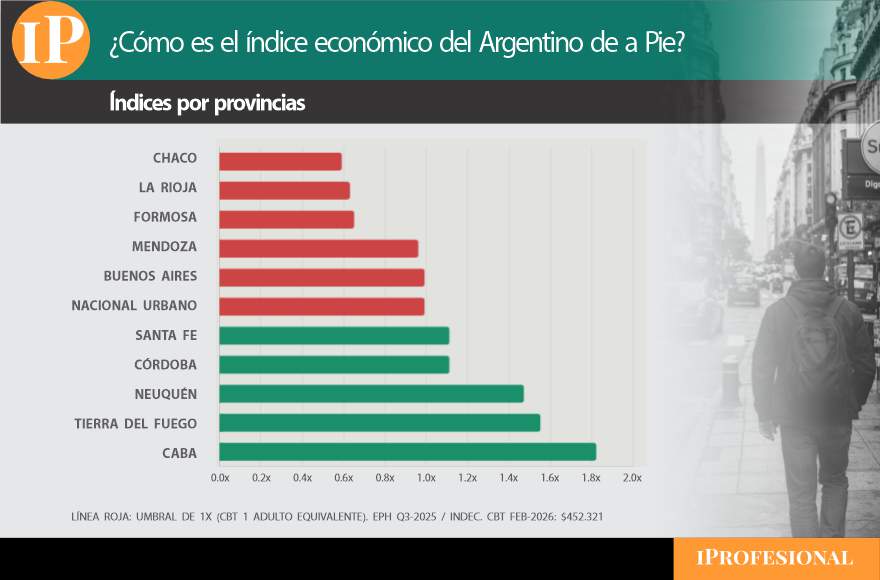
El promedio nacional esconde dos países distintos
El tercer cruce es el que más interpela al índice como herramienta nacional. Porque un número como 61,8 puntos tiene sentido como promedio —pero un promedio puede esconder realidades tan distintas que terminan siendo incomparables.
La mediana del ingreso per cápita familiar por provincia, tomada de la EPH del tercer trimestre de 2025, revela una fractura que los agregados nacionales suavizan pero no resuelven. A nivel nacional, ese ingreso per cápita está prácticamente empatado con el costo de vida de un adulto equivalente según la canasta del INDEC. Dicho de otro modo: el ingreso promedio de una persona apenas cubre lo que cuesta no ser pobre —sin margen, sin ahorro, sin imprevisto posible.
Pero ese promedio nacional esconde, en realidad, dos países.
En un extremo están la Ciudad de Buenos Aires y Neuquén, donde el ingreso per cápita supera holgadamente la canasta individual y permite, al menos en teoría, cierta acumulación o cobertura de gastos adicionales. Son las jurisdicciones donde el índice de 61,8 podría incluso subestimar una realidad algo mejor para el hogar promedio.
En el otro extremo está el interior profundo: Chaco, Formosa, La Rioja, Santiago del Estero. En esas provincias, la mediana del ingreso per cápita no llega al 65% del costo de la canasta individual. No es que el margen sea estrecho —es que directamente no existe. Los hogares de esas regiones no están cerca del umbral de pobreza: están por debajo, o bordeándolo de manera estructural, con independencia de los ciclos económicos nacionales.
Lo que esto significa para la lectura del índice es importante: el 61,8 nacional es, para buena parte del país, un techo optimista. Cuando el índice dice «tensión contenida», describe razonablemente bien la situación de un hogar en el Gran Buenos Aires o en Córdoba capital. Pero para un hogar en Resistencia o en La Quiaca, esa categoría no refleja su experiencia —refleja la de otro país que comparte moneda y bandera, pero poco más.
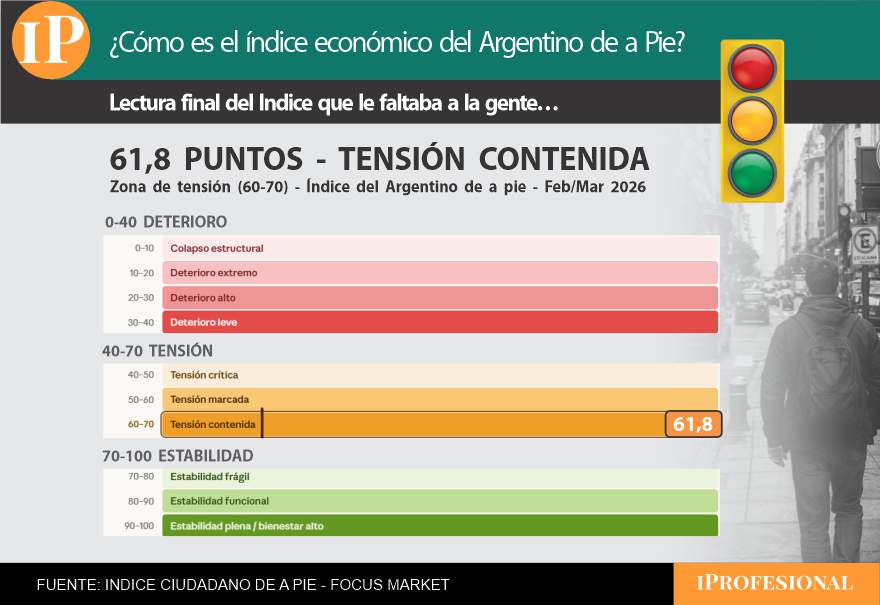
La economía del argentino de a pie no está en caída libre, pero tampoco respira con comodidad.
El número resume bien lo que los datos, por separado, solo insinúan: la economía del argentino de a pie no está en caída libre, pero tampoco respira con comodidad. Es un equilibrio que se sostiene con esfuerzo —y que, para millones de hogares fuera de las grandes ciudades, ni siquiera llega a ese punto.
Tres tensiones definen este período:
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,salarios,costo de vida,pobreza,hogares,argentino
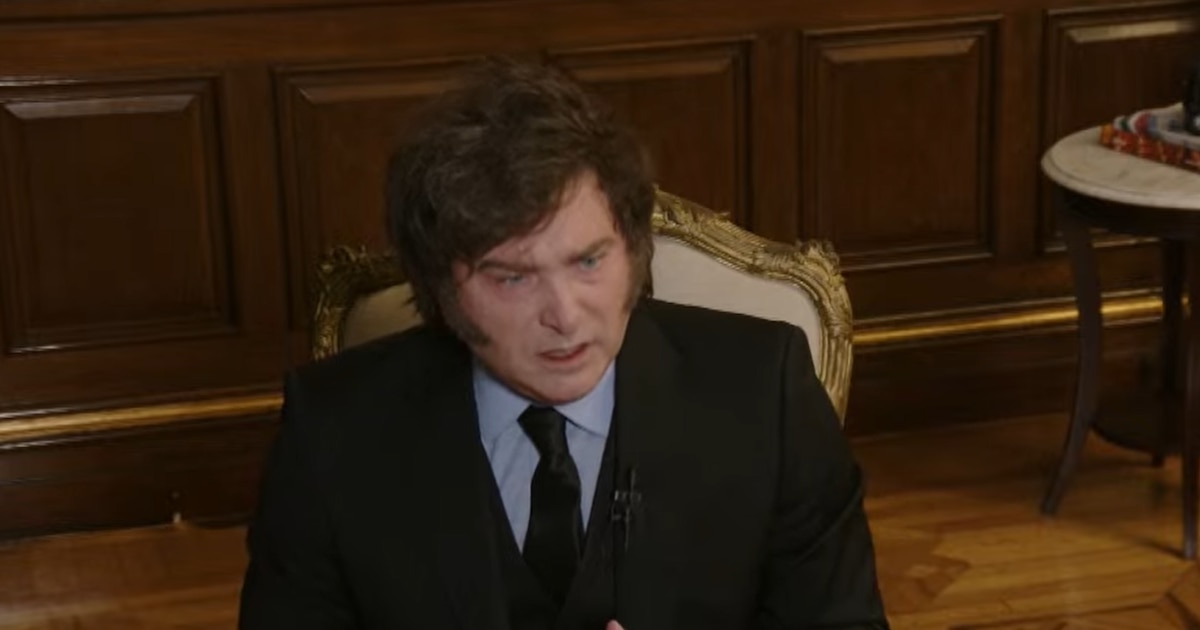
El presidente Javier Milei negó hoy que la economía argentina se encamine a una recesión y sostuvo que el menor dinamismo responde a una etapa de cambios en la estructura productiva. “Lo que hay es una desaceleración del ritmo de expansión”, afirmó al ser consultado por la caída mensual de 2,9 % que registró la actividad en julio.
Milei cuestionó la lectura de los datos desestacionalizados y argumentó que las transformaciones que atraviesa la economía reducen la precisión de esas mediciones. “Cuando usted construye un indicador desestacionalizado, se arma en función de la historia. Si su economía está teniendo muchos cambios estructurales, los desestacionalizados miden mal”, sostuvo. Según planteó, el Gobierno sigue especialmente el indicador de tendencia-ciclo porque considera que permite observar mejor la evolución general de la actividad.
El mandatario afirmó que durante su gestión hubo crecimiento del producto, aseguró que su gobierno completará cuatro años de expansión económica y destacó los registros de consumo, exportaciones y PBI per cápita. “Estamos en niveles máximos de PBI y de PBI per cápita, máximos de consumo privado y máximos de exportaciones”, sostuvo. Ante el planteo sobre el estancamiento de algunos rubros del consumo masivo, respondió que existe un cambio en las modalidades de compra: “El consumo está en máximo histórico. Lo que está cambiando es la modalidad de consumo”.
En ese sentido, mencionó a las plataformas de comercio electrónico y las compras en el exterior como parte de ese cambio. “Mire los balances de Mercado Libre y se va a dar cuenta”, dijo. También relató una conversación sobre las dificultades de ventas de comercios de indumentaria: “Le preguntaron a una chica dónde compraba y respondió: ‘En Temu’. Listo, se acabó la discusión”.
Milei defendió la apertura comercial y la desregulación como instrumentos para reasignar recursos hacia actividades más competitivas. “La economía está cambiando, está reasignando recursos y hay una parte de la economía que se queda atrás”, afirmó. Para ejemplificar su postura, comparó esa situación con la eventual quiebra de una fábrica de televisores en blanco y negro y sostuvo que no tendría sentido mantenerla con barreras comerciales o emisión monetaria.
El Presidente argumentó que las restricciones a las importaciones perjudican a los consumidores porque limitan su capacidad de elegir y encarecen los precios. “Si yo me quiero comprar otra marca, es un problema mío qué marca me quiero comprar”, afirmó al recordar el caso de los neumáticos. “Si además esa situación hace que usted tenga que pagarlo cuatro o cinco veces más caro, lo están robando”, agregó, antes de cuestionar la protección a determinados sectores como un beneficio otorgado por la política.
Sobre la desocupación, Milei relativizó el incremento y aseguró que el nivel actual no se aleja de los registros de 2023. “No son números sustancialmente distintos a los que teníamos durante 2023”, sostuvo. Además, señaló que el promedio histórico de desempleo en la Argentina es de 9,8 % y atribuyó parte del fenómeno a una mayor cantidad de personas que busca empleo.
El jefe de Estado también defendió la creación de puestos de trabajo, incluidos los informales, y rechazó la caracterización de “uberización” para describir los cambios laborales. “Trabajo es trabajo”, respondió. “El Uber alguien lo tiene que tomar. Si alguien lo está usando es porque lo puede pagar y porque entonces hay otro empleo en otro lado; hay demanda para ese empleo”, afirmó.
Durante la entrevista, Milei vinculó la falta de inversiones y de nuevas contrataciones formales con el escenario electoral. “Cuando usted va a hacer una contratación, es una decisión de largo plazo. Hay un montón de inversiones que están esperando”, dijo. Y agregó: “Usted no se va a jugar a formalizar y terminar de materializar ciertas inversiones si del otro lado viene Drácula, Frankenstein y todo el tren fantasma”.
Por otro lado, sostuvo que el Gobierno tiene cubiertas sus necesidades de financiamiento hasta fines del año próximo y defendió la estrategia para contener la demanda de dólares. “La probabilidad de default que el mercado le asigna a este gobierno es cero, literalmente”, aseguró. También enumeró la acumulación de reservas, los swaps con Estados Unidos y China y las posiciones en el mercado de futuros como parte de las herramientas oficiales frente a la volatilidad cambiaria.
Noticia en desarrollo.
El Gobierno enfrenta dudas de economistas sobre la proyección de un repunte y la sostenibilidad del superávit si la economía no rebota

javier milei,equilibrio fiscal,presupuesto 2027,Economía,Económica,Economia politica,Que es economía,Economía definición
Gremios fuertes como el de camioneros y el de los trabajadores del plástico son algunos de los que pudieron cerrar paritarias en septiembre
paritarias,salario,empleo,trabajo,sueldo,gremios,Management,Software management


El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record