ECONOMIA
Sexto mes consecutivo de suba en los niveles de morosidad de los créditos hipotecarios UVA

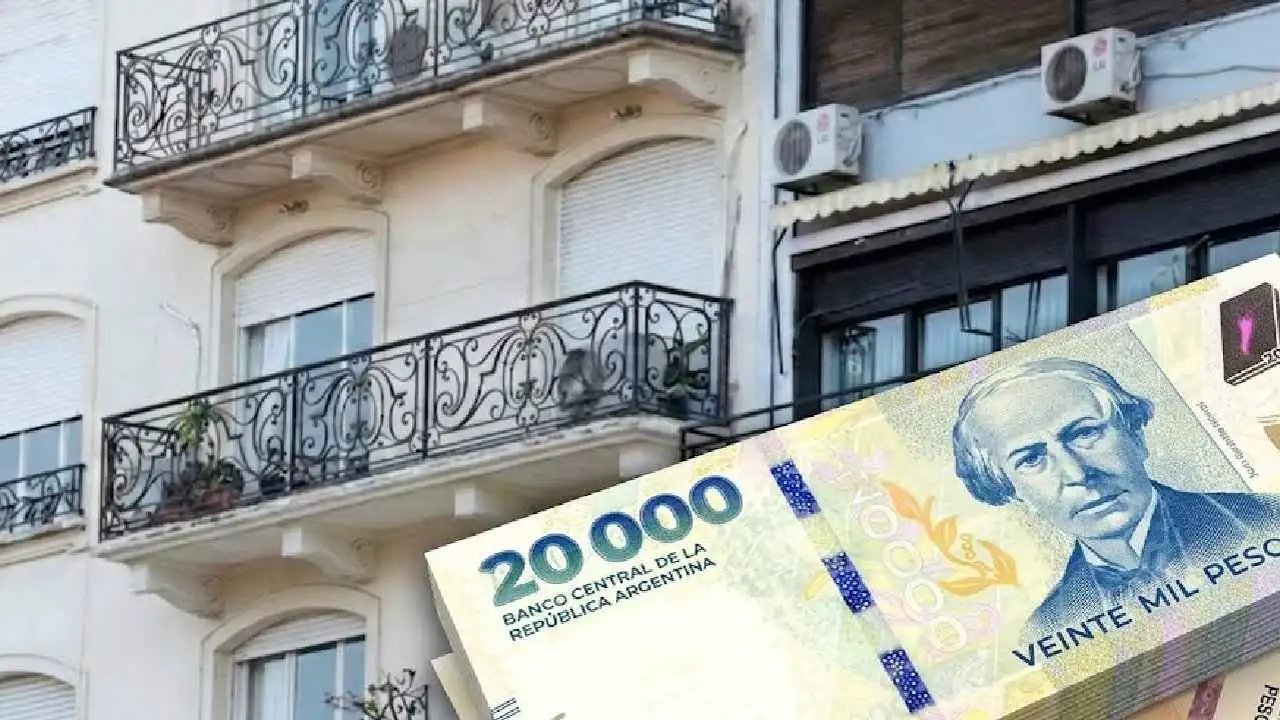
El mercado inmobiliario acaba de registrar el sexto mes consecutivo de alza en la morosidad de los créditos hipotecarios UVA, un dato que varios economistas ven con gran preocupación.
En febrero de 2026, la mora en créditos hipotecarios alcanzó el 1,4%, con una suba interanual cercana a 0,5 puntos respecto de febrero de 2025, cuando se había ubicado en 0,9%.
Parece una variación pequeña, pero la cifra es para tener en cuenta: históricamente, los UVA son los préstamos con menor mora, ubicándose en niveles inferiores al 1%, ya que las familias priorizan el pago de la vivienda incluso en contextos adversos.
El economista Andrés Salinas explicó que el aumento de la morosidad de este tipo de créditos «va en línea con el incremento de todos los préstamos del sistema bancario» y sumó una particularidad: al inicio de los UVA, las entidades bancarias no realizaron un análisis tan exhaustivo y detallado del historial o el scoring de las personas.
Pero, sobre todo, lo que está afectando la posibilidad de pago es la economía real de las familias, que se vio afectada por la suba de la inflación.
Salinas también recordó que «el cierre de año y las vacaciones suelen ser meses en los que la gente gasta más». A esto se suman los aumentos por encima del IPC general en algunos rubros importantes, como las carnes o los combustibles, que impactan directamente en el ingreso de las personas.
En este punto, la inflación es clave, ya que la deuda contraída es en UVA, por lo cual «todos los meses vas a deber menos UVA, pero más pesos», argumentó el economista.
Cómo la inflación y la pérdida de ingresos quebraron el equilibrio
Si bien el nivel de morosidad en los créditos hipotecarios UVA sigue siendo bajo en comparación con otras líneas, el dato enciende señales de alerta. No solo se ubica en el valor más alto para este segmento, sino que además triplicó su piso histórico, que rondaba el 0,3%.
«Este punto es clave porque se trata de un segmento tradicionalmente ‘pagable’, compuesto en gran parte por hogares de clase media que, antes de acceder al crédito, ya destinaban ingresos al alquiler y podían afrontar una cuota similar. Sin embargo, el deterioro del poder adquisitivo y la aceleración de la inflación cambiaron esa ecuación«, explicó a este medio el analista económico Damián Di Pace.
Lo cierto es que el aumento generalizado de prepagas, cuotas escolares, expensas y servicios tensiona los ingresos y empieza a impactar incluso en este tipo de financiamiento, «que históricamente mostraba los niveles más bajos de mora«, señaló.
En ese sentido, que la morosidad se haya triplicado dentro de este segmento no solo refleja un deterioro puntual, sino también una señal de que la clase media comienza a mostrar dificultades crecientes para sostener sus compromisos financieros.
Otras señales de alerta en el sistema financiero
Junto con el dato de la mora en el pago de los créditos hipotecarios UVA, se conocieron otros dos datos que prenden las alertas: la morosidad en tarjetas de crédito es del 10,6% y en créditos personales asciende a 13,7%. «Sin embargo, son deudas de naturaleza distinta», destacó Salinas.
«La tarjeta de crédito ofrece la opción de pago mínimo que, si bien es una de las peores decisiones financieras, muchas personas utilizan sin dimensionar el costo real que implica», señaló.
En contraste, indicó que «el préstamo personal no tiene esa flexibilidad: si no se paga la cuota completa, la mora es inmediata». Además, advirtió que este tipo de financiamiento suele funcionar como último recurso y, en muchos casos, se utiliza para cancelar otras deudas, una práctica poco saludable desde el punto de vista financiero.
En ese sentido, consideró poco probable que esta dinámica se traslade a los créditos hipotecarios, ya que responden a perfiles de clientes y comportamientos financieros distintos.
Si bien la morosidad de los créditos hipotecarios UVA aún se mantiene en niveles bajos en comparación con otras líneas, su crecimiento sostenido comienza a encender señales de alerta dentro del sistema financiero. El hecho de que haya alcanzado su nivel más alto y triplicado su piso histórico refleja un cambio en un segmento que hasta ahora se caracterizaba por su solidez.
Y, si bien es poco probable que la dinámica de mora de tarjetas o préstamos personales se traslade de forma directa a los hipotecarios, la tendencia actual funciona como una señal temprana y plantea interrogantes sobre la sostenibilidad del crédito a largo plazo en un escenario todavía marcado por la incertidumbre.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,créditos uva,morosidad






ECONOMIA
Scott Bessent, Japón y la Argentina: ¿cuánto puede aportar Estados Unidos a la “bazuca” de dólares del gobierno de Milei?
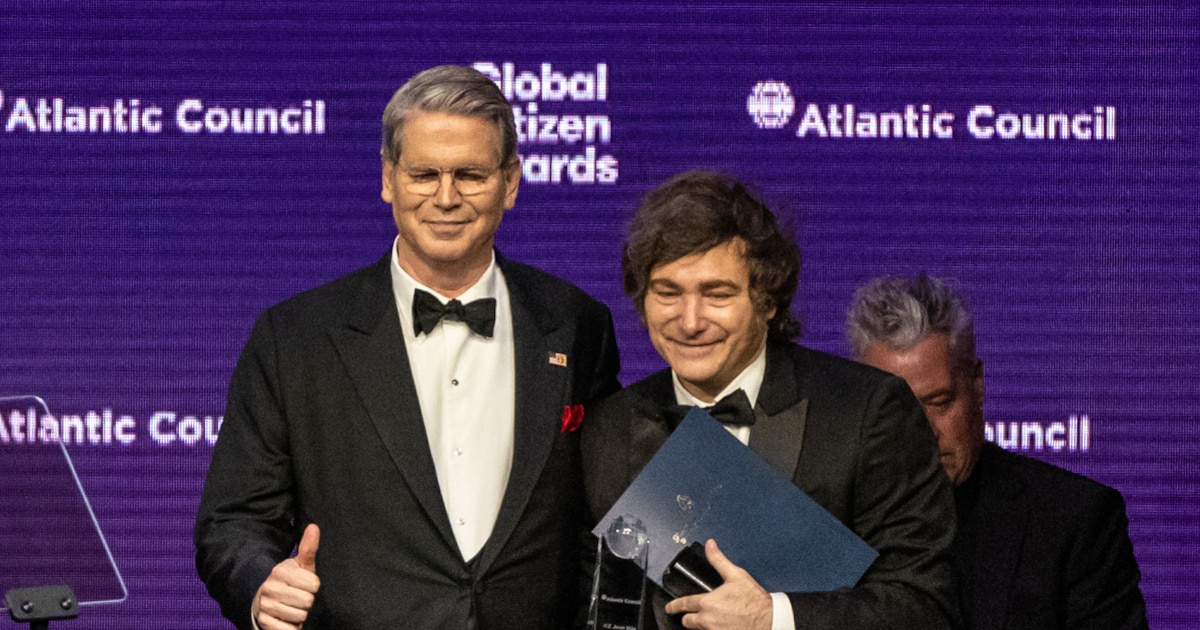


Las “reservas netas” —propias— siguen muy lejos de los USD 29.000 millones de vencimientos que el BCRA y el Tesoro deben afrontar el año próximo, y también de niveles que generen confianza
La oposición a Trump —e incluso legisladores del propio oficialismo republicano— cuestionaron en 2025 la ayuda financiera a la Argentina
International,Relations,Diplomacy / Foreign Policy,North America
ECONOMIA
Alivio fiscal en CABA: lanzan un plan para pagar deudas de ABL y patentes con quita de hasta el 100% de los intereses

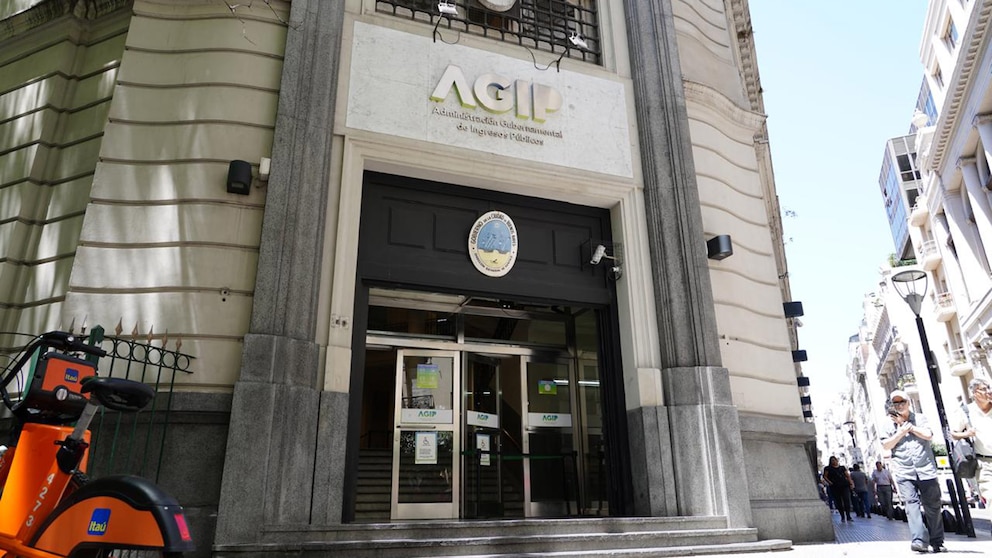
- La primera alternativa es el pago al contado, que permite eliminar la totalidad de los intereses resarcitorios. En este caso, el contribuyente debe cancelar el capital adeudado mediante un único pago.
- La segunda posibilidad consiste en financiar la deuda en hasta 12 cuotas, con una condonación del 50% de los intereses resarcitorios. Esta opción no contempla intereses de financiación, por lo que el esquema de pagos no agrega ese costo adicional al importe que corresponda regularizar.

- Para iniciar la gestión, los interesados deberán ingresar al sitio oficial del organismo, www.agip.gob.ar, y seleccionar la opción denominada “Plan de Facilidades”.
- Una vez dentro del sistema, deberán elegir el impuesto que desean regularizar, ya sea Inmobiliario/ABL o Patentes, y seleccionar la modalidad de pago correspondiente a la nueva línea.
- El portal permitirá revisar la deuda incluida en el trámite y verificar los importes antes de avanzar con la adhesión. En esa instancia, el contribuyente tendrá que definir si cancela el monto al contado o si utiliza la alternativa de financiación en cuotas.
- Luego deberá validar los datos solicitados e informar el CBU de la cuenta bancaria desde la cual se realizarán los débitos automáticos.
Los modelos de código abierto eliminan barreras de entrada al poner al alcance de cualquier arquitectura avanzada que antes requerían millones en infraestructura

El resultado no es solo eficiencia: es la liberación de tiempo y recursos para enfocarse en lo que realmente genera valor diferencial: la creatividad, la relación con el cliente y la innovación

La IA generativa y el mantenimiento predictivo ahora permiten a pequeños talleres y fabricantes artesanales optimizar diseños, reducir desperdicios y producir series cortas personalizadas

No se trata de que las grandes empresas desaparezcan, sino de que la competencia las obligue a innovar más rápido, mientras que el ecosistema en su conjunto se enriquece con mayor variedad de soluciones
Europe

El Inter Miami de Lionel Messi visitará a Atlanta United por la MLS: hora, TV y probables formaciones

Qué es la Púrpura Trombocitopénica Idiopática, la enfermedad de la ex Gran Hermano Denisse González, explicada por una hematóloga

From handyman to House history: HVAC mogul Joe Strada pushes trade schools, business mindset in Florida race

El Gobierno sigue de cerca la recuperación del Papa tras recibir el alta y asegura que no hay cambios en su visita a la Argentina

La sombra de Beckham planea sobre el trono de Infantino: ‘Mantenemos el objetivo de ver a otra persona al frente de la FIFA’

Las víctimas más jóvenes del feminicidio en Cuba: dos niñas y tres adolescentes registradas este año

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

 POLITICA3 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional
- ECONOMIA3 días ago
El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA
- DEPORTE3 días ago
La FIFA busca justificar el indulto a Balogun tras la llamada de Trump